奢侈品的分水岭不是 logo 够不够响,是它把"买不到"做成了制度还是意外
026 年一季度,三大奢侈品集团的财报同时低于预期。
行业等了两年的 V 型反弹没有出现,来的是一场分化明显的 L 型磨底。
LVMH 一季度销售额 191 亿欧元,同比名义下降 6%,有机增长只有 1%,低于市场预期的 193 亿。它在中国大陆的营收同比增长 2%,是近五年最低。
开云集团一季度营收 35.7 亿欧元,同比下滑 6%。核心品牌古驰营收 13.5 亿欧元,同比下滑 8%,这是它连续第 11 个季度下滑。
爱马仕一季度增长 5.6%,在中国市场的营收同比增长 16%。
同一个行业,同一个季度,同一批消费者。中国市场上,一家涨 16%,一家涨 2%,一家跌 8%。
一、爱马仕真正的产品不是包,是等待
先说说爱马仕最被讨论的商业设计——配货。
想买一只 Birkin 或者 Kelly,通常不能直接走进店里说"我要这个"。你需要和门店建立关系,需要在其他品类上有消费记录,需要等待,而且不保证能等到。
从消费者体验的角度,这套机制堪称冒犯。
从商业设计的角度,它是这家公司最贵的资产。
原因很简单。一件商品的价格由供需决定,而爱马仕做的事情是:把供给这一端,从"市场决定"改成了"公司决定"。
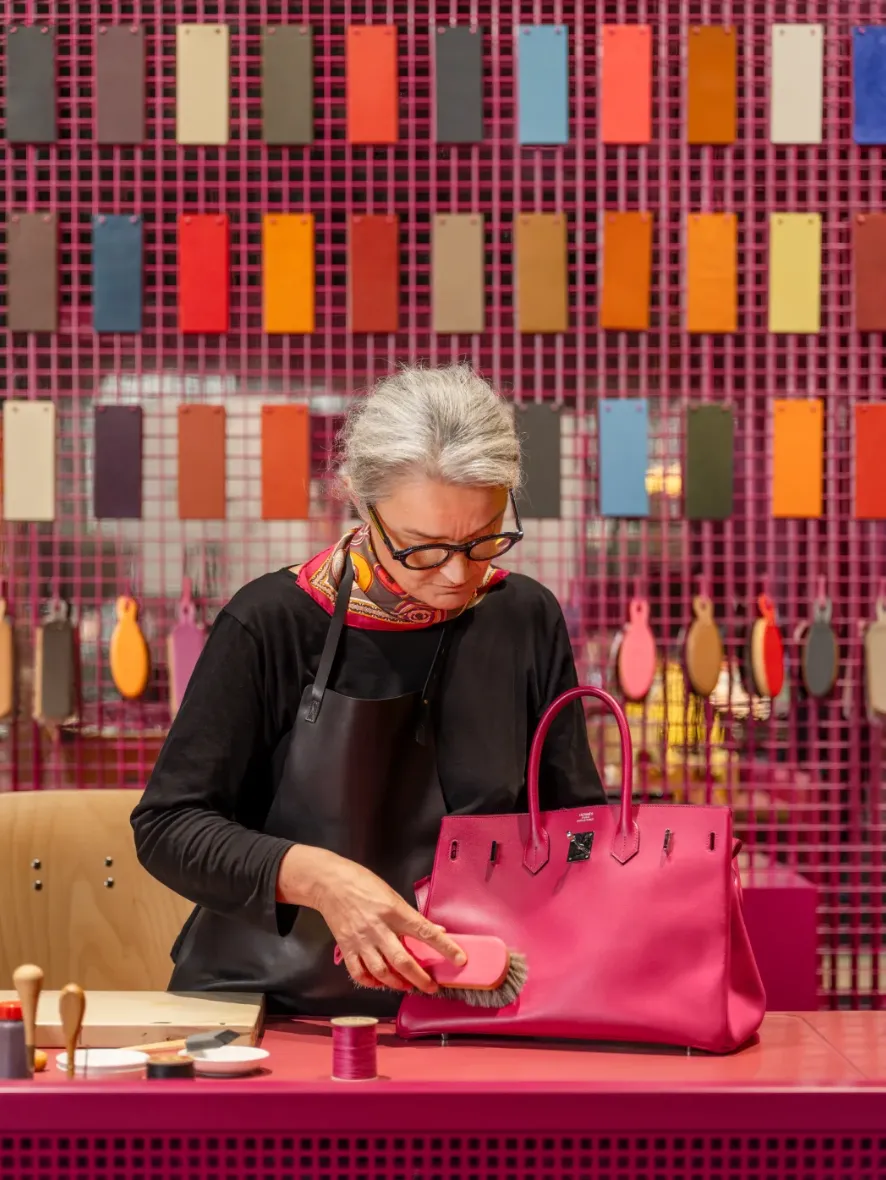
它的皮具产能受限于工匠数量,而工匠数量由它自己控制——培养一个皮具工匠需要数年,公司可以决定每年招多少人。这意味着供给曲线不是被成本和产能被动约束的,是被主动设计出来的。
一旦供给可以被设计,价格就不再由竞争决定。
这就是为什么爱马仕能在整个行业下行的季度里,在中国涨 16%。它的销量上限本来就不由需求决定,需求只要不跌破那条人为设定的供给线,业绩就稳。
换句话说,行业下行对它的影响,要等到需求跌穿产能天花板才会真正显现。而那条天花板被它压得很低。
二、古驰GUCCI的问题,出在它把定价权交给了潮流
古驰过去十年最辉煌的时期,是靠一位创意总监驱动的。极繁主义、复古花纹、性别模糊的设计语言,在 2015 到 2019 年间横扫全球,让古驰成为最会讲故事的奢侈品牌。
那几年它增长极快。
但这套打法有一个隐含结构:它的溢价来自"这是当下最对的东西"。
"当下最对"这四个字有保质期。
时尚的本质是周期,每一轮极繁之后一定跟着一轮极简,这是几十年来反复验证的规律。当周期转向,所有押注在上一个周期美学上的库存、门店形象、消费者认知,都会在同一时间贬值。
于是我们看到了连续 11 个季度的下滑。
这里要说一句公道话:古驰的产品质量没有变差,工艺没有退步,价格也没有失控。它只是从"当下最对"变成了"上一轮的东西"。
而在时尚行业,这个转变是致命的,因为它的消费者买的正是"当下最对"这四个字。
对比一下爱马仕就很清楚。Birkin 的设计几十年没有大改。它从来没有站在潮流的最前沿,所以它也永远不会被潮流抛下。
一个把定价权押在设计师身上的品牌,和一个把定价权押在产能控制上的品牌,在顺风时看起来一样光鲜。逆风时,差别一次性显形。
三、硬奢和软奢的分水岭,其实是"能不能转手"
2026 年上半年还有一条趋势值得单独拿出来看:珠宝和高端腕表这类硬奢增长强劲,传统时装和大众皮具这类软奢承压。
为什么在同一个消费环境里,硬的涨软的跌?
因为经济环境不确定的时候,消费者的购买逻辑会发生一个具体的变化:他会开始在意这件东西买了之后还能不能卖掉。
一块劳力士、一颗钻石、一件爱马仕的经典款,都有相对成熟的二手市场和公开的行情。它们的价格下限由二级市场托着。
一件当季时装没有。它在你刷卡的那一秒就完成了 70% 以上的贬值。
在消费信心充足的年份,没人算这笔账,大家买的是当下的愉悦。在消费信心收紧的年份,这笔账突然被所有人算了一遍。
于是钱从软奢流向硬奢。
这不是消费降级,这是消费的资产化。同样是花十万块,一部分人从"买一件让我此刻开心的东西",转向了"买一件我随时能换回现金的东西"。
理解这一点,才能理解为什么这一轮下行里,黄金、珠宝、腕表和经典款皮具的表现全面好于时装。
四、爱马仕也不是没有问题
必须翻一面。
爱马仕一季度虽然增长 5.6%,却创下了史上最大的盘中跌幅。市场在担心两件事。
第一件是增速放缓。5.6% 对爱马仕来说是一个显著低于历史水平的数字。当一个靠稀缺定价的品牌增速放缓,市场的解读不是"卖得少了",而是"它是不是开始放量了"。
第二件更要命:市场上开始出现配货松动的说法。
配货制的全部威力,建立在"买不到"这个事实上。一旦消费者发现现在比较容易买到了,"买不到"就变成了"曾经买不到",而后者不值钱。
这里有一个很残酷的机制:靠稀缺定价的品牌,一旦开始放量,它的定价权会以比放量速度更快的速度流失。因为消费者对稀缺的判断不是线性的,是阈值式的——在临界点之前他觉得永远买不到,越过临界点他会立刻觉得"原来谁都能买到"。
所以这类品牌几乎没有"适度增长"这个选项。它要么忍住不放量、接受低增速,要么放量、然后在几年内失去定价权。
爱马仕每年都在这道题上重新做一次选择。今年的高定首秀、增速放缓和配货松动的传闻同时出现,说明这道题今年格外难做。
五、三个可以自己验的信号
第一,看你的供给是被约束的,还是被设计的。
被约束的供给(产能不够、原料不够、人手不够)是一个待解决的问题,公司会本能地去扩产。被设计的供给是一个战略选择,公司会主动拒绝扩产。
两者从外部看长得一模一样,都是"买不到"。但前者一旦扩产成功,溢价就消失了;后者可以维持几十年。
这道题的关键不在能不能,在敢不敢忍住。
第二,看你的溢价押在"当下最对"上,还是押在"一直如此"上。
押在当下的,增长快、周期短,必须持续押对下一个周期。押在一直如此的,增长慢、周期长,但不会被时代抛下。
两条路都能成立,但不能混着走。一个既想要潮流爆发力、又想要经典稳定性的品牌,通常两样都拿不到。
第三,看你的产品有没有二手市场。
这是一个被严重低估的指标。有成熟二手市场的产品,价格有地板,而且那个地板不由你控制,由市场共识托着。没有二手市场的产品,价格全靠你自己撑,一旦需求转弱就是自由落体。
对任何做高客单价产品的公司,这一条值得认真算一次。
我们做顶层设计时,这一条怎么用
我们做高端品牌的顶层设计时,有一个动作叫"稀缺性归因"。
客户常说自己的产品稀缺。我们会追问一句:稀缺是你造成的,还是发生在你身上的。
然后逐条核对稀缺性的来源:原料限量、工艺限量、产能限量、渠道限量、资格限量。每一条都要回答同一个问题——如果明天给你一笔无限的钱,这个限制能不能被解除。
能被钱解除的,是瓶颈,不是稀缺。它会在公司有钱之后自动消失,所以不能作为长期定价的基础。
不能被钱解除的(时间、手艺人培养周期、历史、资格认定),才是真正的稀缺。
这个区分之所以重要,是因为它直接决定了融资之后该怎么花钱。很多品牌拿到钱的第一件事是扩产,而对靠稀缺定价的品牌来说,扩产恰恰是最快毁掉自己的方式。
我们给这类客户的建议通常是:把钱花在加深稀缺上,不要花在解除稀缺上。具体到动作,就是花钱去培养更多工匠但不增加单人产出、花钱做门店体验但不增加门店数量、花钱做资格认定体系而不是放宽购买条件。
这些花法在财务模型上都不好看,因为它们不直接带来收入。但它们是这类生意唯一的活法。
换你会怎么判断
你的产品"买不到",是因为你做不出来,还是因为你不想做那么多?
这两个答案对应的战略完全相反。第一个答案下,你该做的是扩产。第二个答案下,扩产就是自杀。
大多数公司会本能地给出第一个答案,因为它听起来更像一个可以被解决的问题。
如果你正在跟人争论"要不要放量"这件事,把这篇转过去。这道题一旦做错,通常需要十年才能发现,而那时候已经改不回来了。
HCMCC · 商业洞察
资料来源:LVMH 增长告急,爱马仕神话动摇,开云业绩触底 · 21 财经、奢侈品集团迎半年考:硬奢领跑,软奢承压,中国市场温和修复 · 21 财经、价值回归后,三大奢侈品集团 2026 全新战略走向 · 品牌星球、爱马仕等奢侈品巨头财报显示中国消费者转向体验消费 · 虎嗅