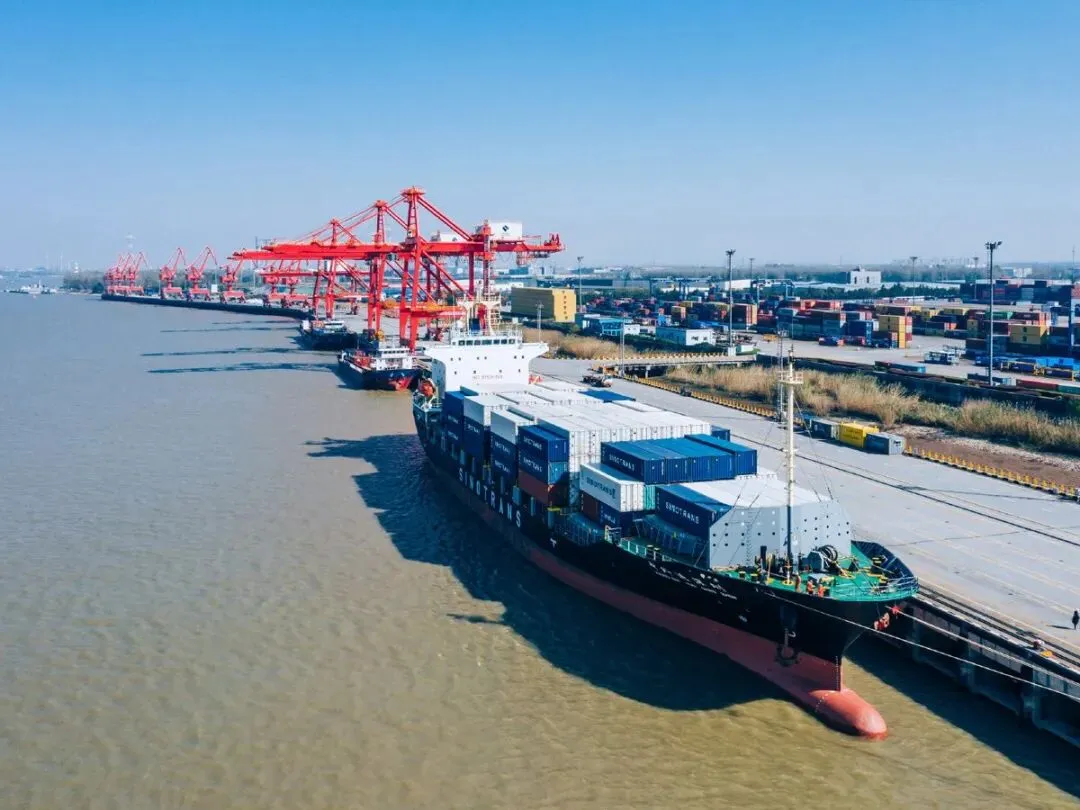
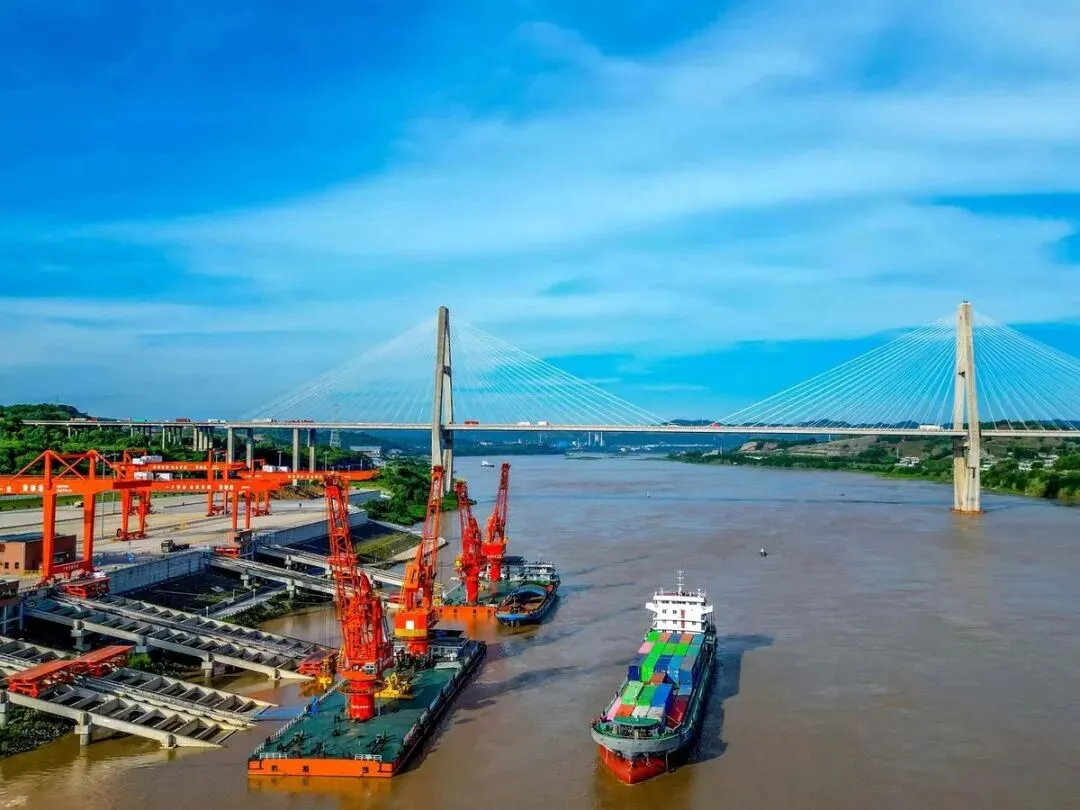
曾经在苏州太仓港工作过一些时间,在2019年至2021年的几年里,我断断续续地去过那里跑运输。那时候码头上人们常说的一句话就是:我们的业务量要比上海港还要大。
开始的时候我觉得这是吹牛,但是查了下交通部的数据才知道,苏州港已经连续几年蝉联了长江沿线港口中货物吞吐量第一的位置,并且把人们普遍认为的龙头老大上海港远远地甩在后面。
这件事和常理相左。说到港口,第一个想到的就是上海港、宁波港、深圳港这样的大海港巨头,在内河港的存在感自然就比较小了。但是长江这条黄金水道上真正承担起货运重任的是那些默默无闻的小地方。
苏州港能够进入前三名的原因是它准确把握住了长江经济带产业发展方向。太仓、常熟、张家港三港相融共生,位于长江三角洲地区制造业腹地与出口口岸之间。各种各样的货物都汇集到这里来。
曾经和一位经营钢铁贸易的老板交谈过,他提到把货物发往武汉然后转船到达日本要比直接从武汉走海路节省3天的时间,并且可以节省每6亿吨10几元的成本。这样一计算,货主当然会选择这种方式来运输货物了。
另外苏州港到上海洋山港只相差50公里左右。大船无法驶入长江,就把货物停放在苏州,并用小船运往内地;而内陆的商品又会采用同样的方式运输出去。因此苏州港成为长江与大海之间的一个枢纽点,在这里可以实现江海联运并起到中转的作用,可以这样推测:如果没有了苏州港这个节点的话,整个长三角地区的物流费用将会增加一成左右。
第二梯队有南京港、武汉港等。南京港的优势是它拥有可以停靠5万吨级海轮的长江最上游港口,在继续向上的时候,航道深度不足;而武汉港则不同,它是长江中游的一个几何中心点,向东可以到达上海,向西可以抵达重庆,九省通衢并不是随便叫出来的名字。
但是武汉港这几年很尴尬,吞吐量一直保持在1.5亿吨左右,并没有太大的增长空间,而它的增速却低于下游港口。曾经在武汉港务局工作过的一位朋友告诉我,问题出在这儿——湖北重工业比例大,但是近几年来钢铁、水泥产能都在缩减,市场需求增加不多。
而从下到上的苏州、南京等地,电子、汽车、精密制造等高端产业已经发展起来,尽管每千克的质量都比较轻,但是需求量大、频率高,所以港口自然也就得到了相应的成果。
其实港口吞吐量排位赛就是腹地经济发展水平的比赛,而苏州港以全国地级市GDP第一名的成绩夺冠、南京港以江苏省所有货物都要经过它的方式获胜、武汉港则因为中东部产业结构调整带来的影响没有其他港口明显。
还有一个很有趣的事实是,近几年来重庆港的发展速度很快,2022年的吞吐量已经2020年突破了2亿吨大关。
人们常常认为重庆位于长江上游地区,水域面积小、船只较小,所以很难与下游的城市相抗衡,但是实际上重庆借助的是西部大开发的机遇,在成渝双城经济圈建立起来之后,来自西南地区的货物出入四川盆地到重庆市最为便捷的方式就是沿江而下。
尽管三峡大坝上的船闸 queue 长长的,但是比起走公路、铁路来还是更经济一些。
我认为在未来十年内河港口格局不会发生大的改变。苏州港仍然处于领先地位,南京港则继续担当起江苏省门户城市的角色,在武汉港和重庆港面前只能依附于中部地区产业升级的发展态势来发展自己,而重庆港又会追随西部经济发展脚步。
最值得重视的是岳阳港、九江港这样的中游港口,它们是否能够抓住产业转移的机会将直接影响到长江中游是否会产生一个新的增长点。
港口并不是只有码头和泊位这么简单,它还是经济发展的一条血管中的小动脉,在哪里产业密度大,哪里就会有繁忙的港口;而哪里腹地空洞化,则会使得这里的码头冷冷清清。长江上每一座港口的变化都代表着中国经济版图的变化。