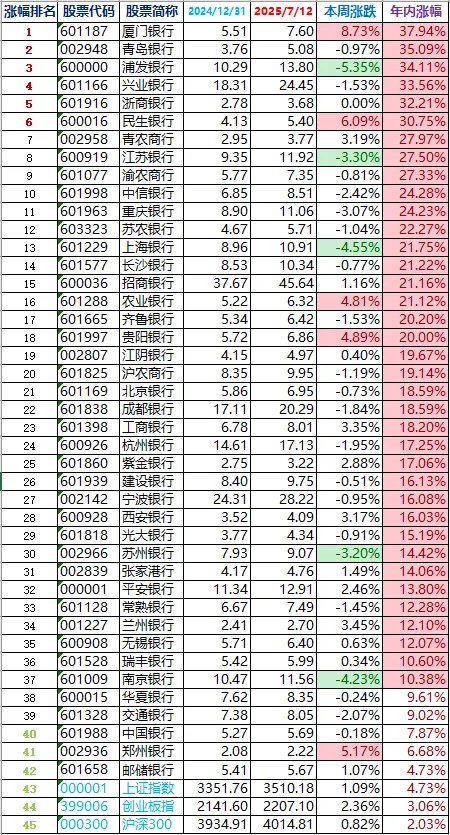
42家银行股涨幅排行榜(前复权近似计算):
状元:厦门银行,37.94%;
榜眼:青岛银行,35.09%;
探花:浦发银行,34.11%。
年涨幅超10%的银行股37家:绩差银行补涨。
2025年银行股新三衰:邮储银行、郑州银行、中国银行。
本周,银行板块涨幅0.77%;上证指数涨幅1.09%。
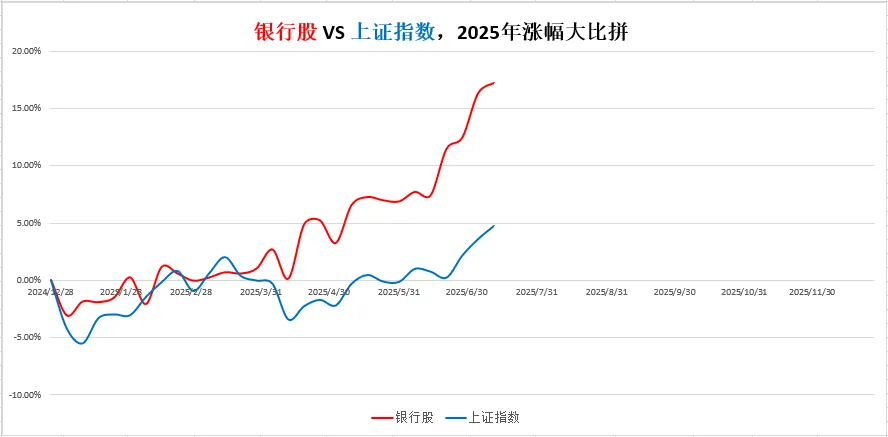
截至本周,银行板块年内涨幅17.19%。
同期三大指数:上证指数4.73%;沪深300指数2.03%;创业板指3.06%。
银行股跑赢上证指数12.47个百分点。
——
所有银行股跑赢3大指数,赚钱也是错误?
本周银行股的分化其实非常明显:绩差银行股普遍补涨,比如厦门民生贵阳;优秀银行股却普遍下跌,比如环太湖城商行。
郑州银行这个烂仔,得益于这波补涨,本周大涨5.17%,一举反超了上证指数。
至此,年内A股所有42家银行再次齐刷刷跑赢3大指数!
银行股这几年是大牛市,从2022年大幅跑赢上证指数,算上今年2025年,银行股已经连续4年大幅跑赢大盘指数了。
这种连续牛市的行情下,随便买什么银行股,银粉们都是赚钱的,恭喜大家银行股逮鱼收获又满满!
银行股的连续上涨,导致了市场上的很多骂声。大多数人骂银行股,是希望“银行跌倒,赛道吃饱”,他们希望买银行股的资金能转而买他持仓的股票,这样有助于他解套。
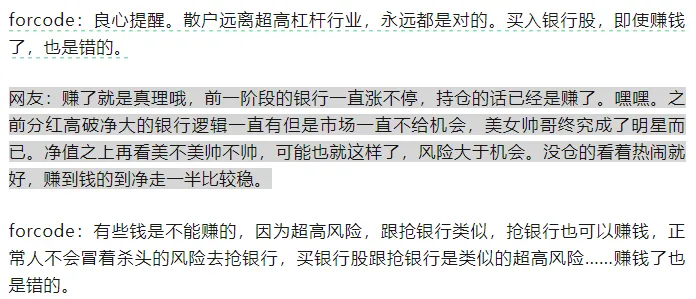
不过也有些投资者,至始至终都不看好银行股。比如佛口兄(forcode)就是一位典型代表。
他从前几年就极度看衰银行股,认为像大佬刘这样专注银行股逮鱼的人,都是脑子出了问题的人。
佛口兄看空银行股的逻辑是:银行属于超高杠杆行业,而且这几年房价持续下跌。
所以,即便这几年银行股大牛市,赚了钱也是错的。
下面是佛口兄文章的截图:
其实我很早就关注到佛口兄的这些言论了。佛口兄在事业包括投资方面,也是一位很成功的人士。
只不过大佬刘专注银行股逮鱼已经16年多了,关于银行股的鬼故事,我耳朵都听出茧来了。
我很尊重佛口兄的观点。但是他的观点并没有什么新意,还是银行股鬼故事那老一套。
为此,大佬刘也好几次文章为这些鬼故事驱魅。
最近,银行股涨幅比较大,很多银粉有点拿不住筹码了。其实,银行股虽然短期水温沸腾,但很多个股(尤其是环太湖城商行),估值仍低。
因此,大佬刘再次就房价下跌的银行股鬼故事,再作一次驱魅。
第一,银行的高杠杆运行,这个是事实。但是银行经营的杠杆与一般企业贷款经营的杠杆是有区别的。银行的负债经营,受准备金、拨备率、单一客户比例、央妈银保监会监管和兜底等约束,所以,银行的高杠杆是受严格约束的杠杆。
第二,很多人说房地产在未来的10年,房价还要腰斩。那么在这个情况下,银行能否抗住这个压力呢?
我觉得大家不要仅凭感觉臆想,完全可以简单计算一下:如果未来10年房价持续下行,银行能抗住多大的下跌幅度(即不出现房资不抵债)?
首先,当前房价情况下,除了少部分非常优质的新楼盘,银行不可能给所有房产100%的抵押率,我们假设总体80%的抵押率。
其次,银行不可能都给你按抵押率放款,我们参考买房30%首付,其余70%贷款计算。
再次,贷款周期按20年超长期计算(实际很多贷款不到20年的还款期)。
这样,我们可以很简单计算10年后,该房产作为抵押的负债比例为:80%*70%*(10/20)=28%。
这意味着,房价必须在10年后出现腰斩后再腰斩,抵押给银行的房产才会出现房不抵债。
那么,问题来了,你觉得你家的房子在10年后房价腰斩再腰斩,可能性有多大?
其实,我还要告诉大家:房产在银行资产的敞口比例其实不大。
银行的资产敞口,包括放在央行的存款准备金、购买国债等债券投资、工商制造业贷款、农林牧副渔贷款、政府事业基建贷款、还包括很大一块的个人业务(零售银行)。
所以,即便10年后,房价腰斩再腰斩了,对于银行股整体来讲,大佬刘不排除个别经营较差的银行出现暴雷,但至少对上市的42家银行来讲,顶多也就是业绩利润差一点,倒闭的可能性几乎没有。
最后结论:银行股赚钱没有错。
——
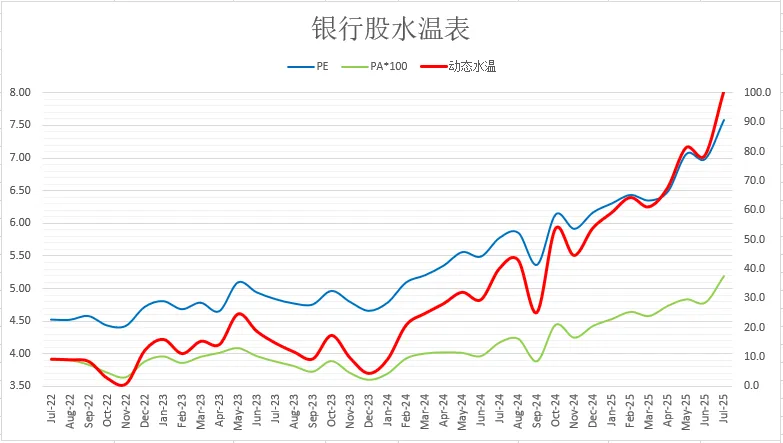
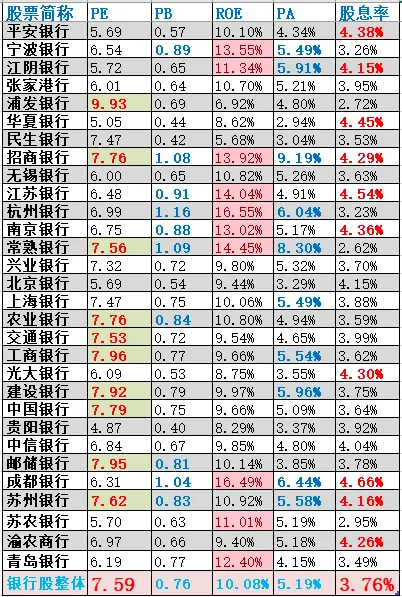
银行股整体估值水温:
7.59倍PE,3.76%股息率,水温100度。
一般的,银行股整体估值:股息率>5.5%时加鱼笼,股息率<3.0%时减鱼笼。当前银行股整体分红率28.52%,根据PE=分红率/股息率,可得目前分红率下:PE<5.19时加鱼笼,PE>9.51时减鱼笼,中间持仓调整。
一般的,银行业总市值与当前GDP的比值:(市值/GDP)<13%时加鱼笼,(市值/GDP)>25%时减鱼笼,中间持仓调整。当前值为17.12%,处于持仓不动或调仓状态。
一般的,银行业总市值与其DCF估值(折现率r=5.5%)的比值:(市值/DCF)<0.5(打对折)时加鱼笼,(市值/DCF)>1.0时减鱼笼,中间持仓调整。当前值为0.57,处于持仓不动或调仓状态。
挑选5~10只优秀银行股组合:当前水温沸腾,部分个股估值仍低,处于持仓不动或调仓状态。
——
下表是大佬刘长期关注的30家银行股,考虑摊薄效应、业绩变化后的动态估值。(有的数据更新有延迟,不影响整体判断)
采用PE、PB、ROE、PA、股息率5个维度估值。当前市场看好那些被填充、加粗、变色的维度>=3项的银行股。
——
%可以适当调仓。
4)好银行的估值底不断抬升,而烂银行的估值底可以下沉,记住:与优秀银行股为伍。
——
大佬刘于2025年07月12日
声明:本文不构成任何投资建议。
——————————————
银行股逮鱼的职业股民,微信公众号:“家传武功”。
进入公众号,底部或服务菜单栏,有3项惊喜:
1)家传武功:大佬刘的赚钱之道、经验教训、知识智慧,都在这里汇总成体系,构成了《家传武功》;
2)逮鱼帮:微信加友,股票群聊“股市逮鱼”和“银行股逮鱼”,家传武功的小圈“逮鱼帮”;
3)AI记:大佬刘的文章汇总,《职业股民AI记》,《家传武功》,《炒股为生》,《银行股逮鱼10大战法:十年专注,所以专业》。
