优镜界 · 产业深度
镜子卖出去以后,谁还能持续获得收入?
——从 Medtech Big 100 2026 看内镜产业的四种收入结构
【优镜界观察】 真正值得研究的不是谁“卖不卖镜子”,而是:设备进入临床以后,企业还有多少收入能够随着存量装机和临床使用持续发生?
开篇设备进入临床以后,企业还有多少收入能够持续发生?
2026年9月,Medical Design & Outsourcing发布了最新一版Medtech Big 100——全球医疗器械公司百强榜。
按2025财年营收排序,与内镜及相关介入诊疗存在关联的企业中,有一个值得注意的位置分布:
■ Boston Scientific排第9位(总营收200.74亿美元)。
■ Intuitive Surgical排第16位(总营收100.65亿美元)。
■ Olympus排第20位(总营收约67.6亿美元)。
■ Ambu排第79位(总营收9.13亿美元)。
Boston Scientific、Intuitive Surgical、Olympus和Ambu进入内镜相关价值链的方式完全不同。有人以传统内镜平台为基础,有人把收入嵌入治疗程序,有人从机器人进入,也有人把一次性镜体与每次使用直接绑定。
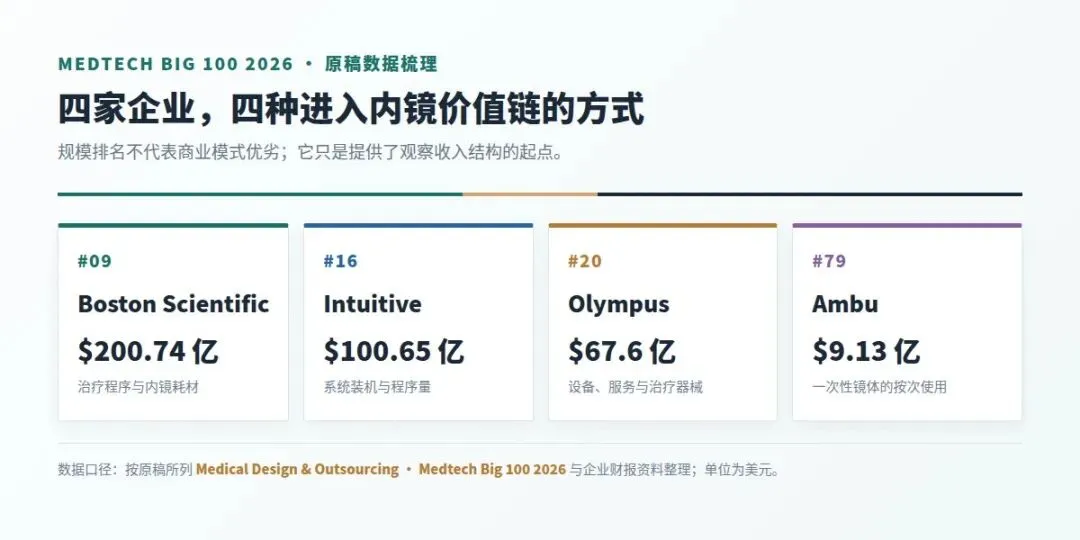
图1|四家企业,四种进入内镜价值链的方式|原稿数据梳理|优镜界制图
【核心问题】 真正值得研究的不是谁“卖不卖镜子”,而是:设备进入临床以后,企业还有多少收入能够随着存量装机和临床使用持续发生?
第一章Olympus——GIS已经不是单一设备收入结构
Olympus FY2026(截至2026年3月)合并营收约1.01万亿日元(约67.6亿美元)。
2025年4月起,Olympus将原内镜解决方案事业部(ESD)和治疗解决方案事业部(TSD)重组为消化道解决方案事业部(GIS)和外科及介入解决方案事业部(SIS)。
GIS的收入结构值得仔细看
GIS FY2026收入约6974亿日元,其中:
■ GI Endoscopy(内镜设备及相关)约55%
■ Medical Service(维修、培训、技术支持)约30%
■ GI EndoTherapy(治疗耗材及器械)约15%
Olympus官方明确把Medical Service的增长描述为由recurring service contract revenue(经常性服务合同收入)支撑。
Olympus的GIS本身已经不是单一设备收入结构:设备仍是基础,但服务与治疗器械合计约占45%。
【阅读边界】 一张年度结构图不能证明结构正在迁移,但它能说明:即使是最传统的内镜平台公司,其收入也已经同时覆盖设备、服务和治疗耗材三个层面。
第二章Boston Scientific——不以传统内镜主机为核心,却把大量收入嵌入治疗程序
Boston Scientific 2025年全年营收200.74亿美元,其中内镜(Endoscopy)业务29.16亿美元,同比增长8.6%。2026年Q2,内镜业务营收7.93亿美元,同比增长7.6%。
Boston Scientific不以传统内镜主机为核心业务。它的内镜收入主要来自“镜子进去之后”的治疗耗材——止血夹、支架、ERCP器械、胆道引流管等。
其内镜收入与临床程序量、产品渗透和产品组合的关系更直接。
图2|治疗耗材与持续临床使用:以编辑型场景表达程序相关的收入触点|优镜界制图
无论医院用的是Olympus还是Fujifilm的镜子,Boston Scientific的耗材都可以进入。这意味着它的收入不依赖于任何一家设备厂商的装机量,而依赖于整个内镜手术量的增长。
同时,Boston Scientific也拥有EXALT一次性十二指肠镜和SpyGlass直接可视化系统等产品,说明其业务边界并不限于传统耗材。
第三章Intuitive Surgical——装机量、利用率与程序量共同驱动收入
Intuitive Surgical 2025年营收约100.65亿美元。
收入结构
■ 仪器及配件(Instruments & Accessories):60.19亿美元,约60%
■ 系统(Systems):24.74亿美元,约25%
■ 服务(Services):15.72亿美元,约15%
Intuitive的收入同时受装机量、利用率和程序量驱动,其中仪器及附件收入与程序量的关系尤其直接。
2025年全球da Vinci手术量超过310万例,同比增长18%。每台da Vinci年均使用约300例手术。
仪器及附件收入是系统收入的2.4倍。公司明确表示,仪器及附件收入增长主要由程序量增长驱动。
【邻近产业参考】 这是“设备+持续耗材”模型的极端案例:设备收入只占四分之一,四分之三的收入来自装机后的持续使用。
需要明确的是,Intuitive Surgical的绝大部分收入来自da Vinci手术机器人,而非Ion支气管镜。Ion截至2025年底装机量995台,手术量同比增长51%。
因此,Intuitive Surgical的模型可以作为“邻近产业参考”——说明“设备+持续耗材”的经济结构在手术机器人领域已经验证,但不能直接证明内镜领域必然复制这一路径。
第四章Ambu——主要收入触发点发生在一次性镜体的每次使用
Ambu 2025/26财年Q3,内镜解决方案业务同比增长16%,占集团总营收的64%。
Ambu的核心差异不在于“没有设备”,而在于主要收入触发点发生在一次性镜体的每次使用。
Ambu的一次性内镜需要配合aView 2 Advance等显示与处理平台使用,因此“没有设备”的表述并不准确。
与复用镜不同,其主要收入触发点更多发生在一次性镜体的每次使用。
图3|从设备基础到每次使用:持续价值触点的概念表达|优镜界制图
Ambu的收入与使用次数直接挂钩。没有传统意义上的镜体更新周期,每一次临床使用都直接产生收入。
但这也带来了独特的挑战:
■ 单次使用价值较低,需要高周转
■ 成本经济性在不同医疗体系中差异很大
■ 与可重复使用内镜的竞争取决于再处理成本、感染风险监管和医院采购偏好
一次性模式能否形成更大的持续收入,最终仍取决于具体镜种的使用频次、单次价格、复用方案全生命周期成本以及医院采购逻辑。
第五章四种收入结构的比较
收入类型 | 典型代表 | 与临床使用的关系 | 持续性特征 |
设备/镜体收入 | Olympus GI Endoscopy | 装机、更新、扩容 | 与采购周期相关 |
服务收入 | Olympus Medical Service | 随存量装机持续发生 | 经常性,与装机量相关 |
治疗耗材收入 | Boston Scientific、Olympus GI EndoTherapy | 随操作/治疗次数发生 | 与手术量直接挂钩 |
按次使用收入 | Intuitive仪器附件、Ambu一次性产品 | 与使用量高度相关 | 与使用频率直接挂钩 |
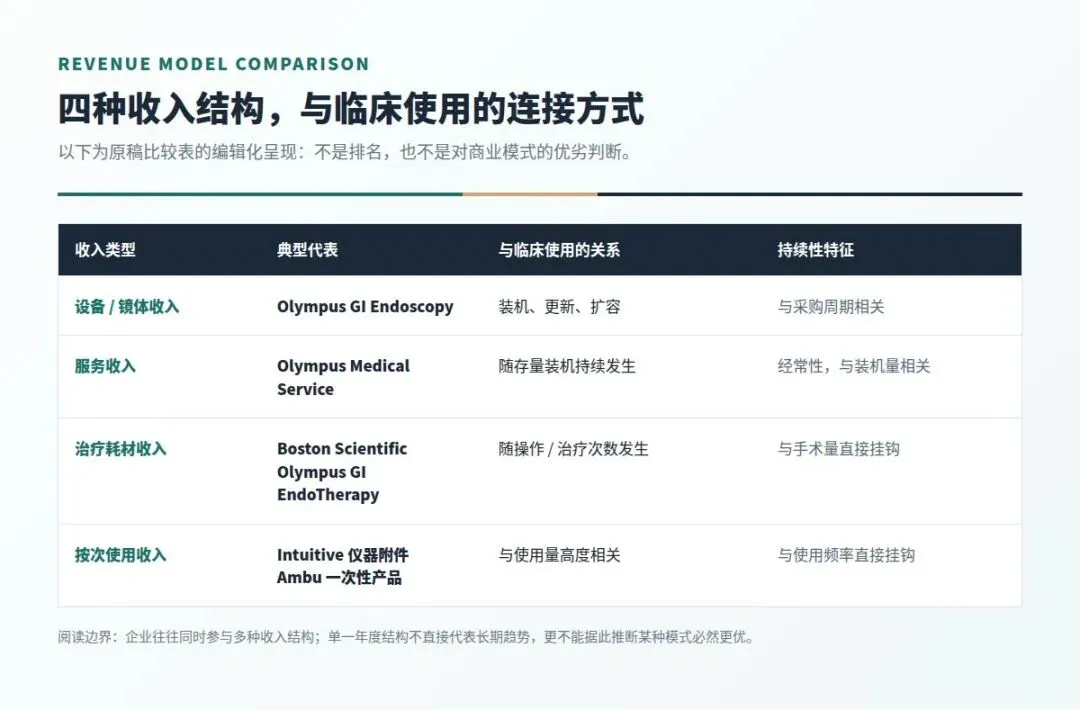
图4|四种收入结构,与临床使用的连接方式|原稿比较表编辑化呈现|优镜界制图
关键观察
■ Olympus同时参与四种收入中的三种(设备、服务、治疗耗材),但设备收入仍占55%。
■ Boston Scientific不以传统内镜主机为核心,却把大量收入嵌入治疗程序,同时也拥有一次性可视化产品。
■ Intuitive Surgical的设备收入只占25%,75%来自仪器附件和服务——这是“装机后持续变现”的最极端案例,但主要来自da Vinci而非Ion。
■ Ambu的主要收入触发点发生在一次性镜体的每次使用,收入完全依赖使用频率。
结语更接近理解长期收入结构的入口
Medtech Big 100是一张规模榜,它不能证明哪种商业模式更优。
但把几种企业放在一起,会看到一个比装机量更值得长期追踪的变量:设备进入医院以后,还有多少收入能够随着存量装机和临床使用继续发生。
Olympus的GIS已经同时覆盖设备、服务与治疗器械;Boston Scientific把大量收入嵌入治疗程序,同时也拥有一次性可视化产品;Intuitive把系统装机与仪器附件、服务收入连接起来;Ambu则让一次性镜体的收入直接跟随每次使用发生。
它们并不存在简单的优劣关系,也不能据此判断谁最终会拥有更大的规模。
【值得长期观察的问题】 一家内镜企业完成第一次设备交易之后,还能在后续临床使用中参与多少价值分配?这可能比单纯统计装机量,更接近理解一家内镜企业长期收入结构的入口。
核心参考依据原稿列示来源
A类|榜单来源
■ Medical Design & Outsourcing, “Medtech Big 100 2026”, 2026年9月发布
B类|企业官方财报
■ Olympus Corporation, Fiscal Year 2025 Annual Report(截至2026年3月)
■ Boston Scientific, Q4 2025 and Q2 2026 Earnings Releases
■ Intuitive Surgical, 2025 Annual Report
■ Ambu, Q3 2025/26 Interim Report
C类|企业产品信息
■ Boston Scientific EXALT Model D及SpyGlass DS产品资料
■ Ambu aView 2 Advance显示处理平台资料
【重要说明】 本文所列企业营收均来自Medtech Big 100 2026榜单或企业官方财报。Olympus GIS收入结构为基于公司官方披露信息的整理,具体比例以公司官方数据为准。Intuitive Surgical的“设备+耗材”模型主要基于da Vinci业务,Ion支气管镜尚处早期阶段,不作为内镜领域已验证模型引用。
附录2026 Medtech Big 100完整榜单
资料来源|Medical Design & Outsourcing,Medtech Big 100 2026。以下按MDO正式榜单排名与统计口径整理;部分企业统计的是医疗器械或医疗业务板块收入,而非集团全部收入,不应用于直接比较细分内镜市场份额。
1—25
排名 | 企业官方名称 | 总部 | MDO统计营收(亿美元) |
1 | Medtronic | 爱尔兰(运营总部美国) | 363.64 |
2 | Johnson & Johnson MedTech | 美国 | 337.92 |
3 | Medline Industries | 美国 | 283.32 |
4 | Siemens Healthineers | 德国 | 264.28 |
5 | Stryker | 美国 | 251.16 |
6 | Abbott(医疗设备业务) | 美国 | 213.87 |
7 | GE HealthCare | 美国 | 206.25 |
8 | Royal Philips | 荷兰 | 201.63 |
9 | Boston Scientific | 美国 | 200.74 |
10 | BD(医疗和介入业务) | 美国 | 185.44 |
11 | Henry Schein | 美国 | 131.84 |
12 | Cardinal Health(医疗产品业务) | 美国 | 126.36 |
13 | Baxter | 美国 | 112.44 |
14 | B. Braun | 德国 | 106.24 |
15 | Alcon | 瑞士 | 104.01 |
16 | Intuitive Surgical | 美国 | 100.65 |
17 | Zimmer Biomet | 美国 | 82.32 |
18 | Terumo | 日本 | 75.68 |
19 | Fujifilm Holdings(医疗保健业务) | 日本 | 73.43 |
20 | Olympus | 日本 | 67.57 |
21 | Smith & Nephew | 英国 | 61.64 |
22 | Edwards Lifesciences | 美国 | 60.68 |
23 | Steris | 英国 | 59.36 |
24 | ResMed | 美国 | 51.46 |
25 | Fresenius Medical Care(医疗产品) | 德国 | 49.90 |
26—50
排名 | 企业官方名称 | 总部 | MDO统计营收(亿美元) |
26 | Solventum(医疗外科业务) | 美国 | 48.17 |
27 | Dexcom | 美国 | 46.62 |
28 | Mindray | 中国 | 46.31 |
29 | Sonova | 瑞士 | 43.42 |
30 | Coloplast | 丹麦 | 42.15 |
31 | Hologic | 美国 | 41.01 |
32 | CooperCompanies | 美国 | 40.92 |
33 | Align Technology | 美国 | 40.35 |
34 | Hoya(护理业务) | 日本 | 39.49 |
35 | Canon Medical | 日本 | 38.82 |
36 | Dentsply Sirona | 美国 | 36.80 |
37 | Getinge | 瑞典 | 35.66 |
38 | Nipro(医疗业务) | 日本 | 35.01 |
39 | Straumann | 瑞士 | 31.37 |
40 | MiniMed(从Medtronic分拆) | 美国 | 31.02 |
41 | Carl Zeiss(医疗技术) | 德国 | 30.57 |
42 | Globus Medical | 美国 | 29.39 |
43 | WS Audiology | 丹麦 | 29.16 |
44 | Paul Hartmann | 德国 | 27.70 |
45 | Envista | 美国 | 27.20 |
46 | Amplifon | 意大利 | 27.09 |
47 | Insulet | 美国 | 27.08 |
48 | Zoll Medical(旭化成旗下业务) | 美国 | 27.00 |
49 | Karl Storz(医疗业务) | 德国 | 26.00 |
50 | ConvaTec | 美国 | 24.39 |
51—75
排名 | 企业官方名称 | 总部 | MDO统计营收(亿美元) |
51 | Cook Medical | 美国 | 24.00 |
52 | Dräger(医疗业务) | 德国 | 22.56 |
53 | Enovis | 美国 | 22.48 |
54 | ICU Medical | 美国 | 22.31 |
55 | Teleflex | 美国 | 19.93 |
56 | Integer | 美国 | 18.54 |
57 | Elekta | 瑞典 | 17.05 |
58 | Integra Lifesciences | 美国 | 16.35 |
59 | Plexus(医疗和生命科学业务) | 美国 | 16.29 |
60 | Nihon Kohden | 日本 | 15.72 |
61 | Masimo | 美国 | 15.27 |
62 | Cochlear | 澳大利亚 | 15.19 |
63 | Merit Medical Systems | 美国 | 15.16 |
64 | Demant(听力设备) | 丹麦 | 14.88 |
65 | Penumbra | 美国 | 14.04 |
66 | LivaNova | 英国 | 13.88 |
67 | Conmed | 美国 | 13.75 |
68 | Fisher & Paykel Healthcare | 新西兰 | 13.45 |
69 | Haemonetics | 美国 | 13.34 |
70 | Arjo | 瑞典 | 11.22 |
71 | MicroPort | 中国 | 11.05 |
72 | GN(听力业务) | 丹麦 | 10.91 |
73 | Embecta | 美国 | 10.80 |
74 | Tandem Diabetes Care | 美国 | 10.15 |
75 | Omron Healthcare | 日本 | 9.71 |
76—100
排名 | 企业官方名称 | 总部 | MDO统计营收(亿美元) |
76 | Applied Medical Resources | 美国 | 9.54 |
77 | Fukuda Denshi | 日本 | 9.34 |
78 | Embla Medical | 冰岛 | 9.29 |
79 | Ambu | 丹麦 | 9.13 |
80 | Inspire Medical Systems | 美国 | 9.12 |
81 | Orthofix | 美国 | 8.22 |
82 | Asahi Intecc(医学业务) | 日本 | 7.74 |
83 | Medacta | 瑞士 | 7.73 |
84 | Alphatec Holdings | 美国 | 7.64 |
85 | iRhythm | 美国 | 7.47 |
86 | Avanos Medical | 美国 | 7.01 |
87 | Ascensia Diabetes Care(PHC Holdings旗下业务) | 瑞士 | 6.79 |
88 | Novocure | 瑞士 | 6.55 |
89 | TransMedics | 美国 | 6.05 |
90 | AtriCure | 美国 | 5.35 |
91 | Konica Minolta(医疗业务) | 日本 | 5.32 |
92 | Nikkiso(医疗业务) | 日本 | 5.27 |
93 | Glaukos | 美国 | 5.07 |
94 | Accuray | 美国 | 4.59 |
95 | Artivion | 美国 | 4.41 |
96 | JMS Co. | 日本 | 4.40 |
97 | Agfa-Gevaert(反射学业务) | 比利时 | 3.58 |
98 | Barco(医疗业务) | 比利时 | 2.96 |
99 | OrthoPediatrics | 美国 | 2.36 |
100 | SI-BONE | 美国 | 2.01 |
【附录说明】 附录数据来源于Medical Design & Outsourcing 2026年9月发布的Medtech Big 100榜单,按MDO官方排名与统计口径逐条整理。部分企业营收数据可能因汇率换算、财年截止日差异或统计口径不同(集团总营收 vs 医疗器械业务板块)而与公司官方财报存在细微差异。中国总部企业以中文名标注,其余企业保留英文官方名称。
GLOBAL ENDOSCOPY INTELLIGENCE
独立 · 循证 · 前沿 · 产业
以证据理解技术,以产业判断未来。
