一瓶水卖0.41元,一个牛角包3.9元,一根瑞士卷一年卖出10亿元。
这不是促销,是商超自有品牌的日常价。据腾讯新闻9月30日报道,2025年全国商超企业自有品牌销售额突破3800亿元,同比增长17%,明显快于传统品牌商品。
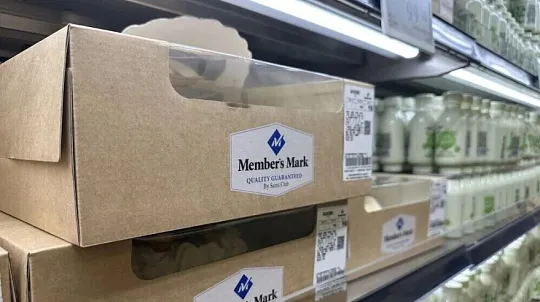
巨头的数据更夸张。山姆的自有品牌Member's Mark,销售占比约三成,在中国市场一年销售额已超过千亿元,光瑞士卷一个单品一年就能卖10亿元。盒马自有品牌占比35%,奥乐齐高达90%左右,胖东来和开市客也都超过三分之一。
货架上,大牌的陈列面积正在被悄悄压缩。
拿一瓶水来说:传统链条里,工厂、总代、省代、市代、超市,每一环都要加价;自有品牌直接跳过中间环节,零售商向工厂定制,把分销的水分挤干净。挤掉的每一块钱,都对应着传统链条上一个正在被重新定价的环节。
但自有品牌不是谁都能做。
一家年销售额约5亿元的中型商超,想开发自有品牌饮料,常规产线起订量10万到30万瓶,实际只能消化几万瓶。小订单分摊完原料和包材,采购价跟品牌商品差不多,毛利优势无从谈起。调研显示,70%的零售商看重代工厂的联合研发能力,但只有18%的代工厂具备这种能力;多数中小零售商的自有品牌,平均毛利实际只有8%到12%。做不好,它不是救命稻草,是压垮企业的最后一根稻草。
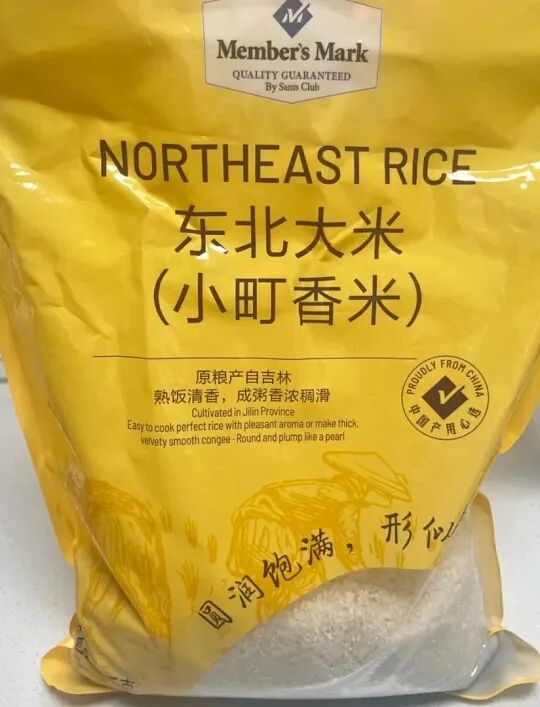
连山姆都在纠错。Member's Mark的MM大米2025年底全线下架,换成金龙鱼、福临门;2026年7月重新上架两款,还下调了质量等级标注。信号很明确:大米这类第三方供应链成熟的标品,交回给专业的人;瑞士卷、烤鸡这类高差异化商品,才是自有品牌真正的壁垒。
对两头的人,这都是一次重新定价:给大牌做代工的工厂,订单在换主人;靠差价吃饭的经销商,货架上的位置在被自有品牌一格一格吃掉。
把这三方的账分开算,感受会更直接。
零售商的账:自有品牌毛利普遍比品牌商品高出一截,山姆靠Member's Mark撑起千亿销售,奥乐齐靠90%自营占比活成了行业标杆。这笔钱过去属于品牌商和经销商,现在进了零售商的口袋。
品牌商的账:大牌的陈列位被一格一格挤掉,留在货架上的筹码,从进场费变成了能不能给零售商做定制代工。不肯低头的大牌,丢的是货架;肯低头的,换了个身份活下来——从品牌方变成代工厂。
经销商的账:自有品牌绕开的不是超市,是中间分销环节。
0.41元的水、3.9元的牛角包,省下的每一块钱都对应着经销链条上的一个位置。往上游走做供应链服务,往下游走做终端服务,路只剩这两条。
账算到最后,答案很清楚:货架还是那个货架,坐庄的人换了。
守住自己不可替代的那一环,比什么都重要。
声明
来源于网络。版权归原作者及原出处所有,如涉及版权等问题,请及时与我们联系删除。