两家公司做的是同一门生意,只是一个买历史,一个买专业
有一件事很少被放在一起讲:安踏和 LVMH 是同一类公司。
它们都不靠自己从零做品牌。它们的核心能力是买下别人已经做出来的品牌,然后用一套集团化的方法,把这些品牌的价值放大几倍。
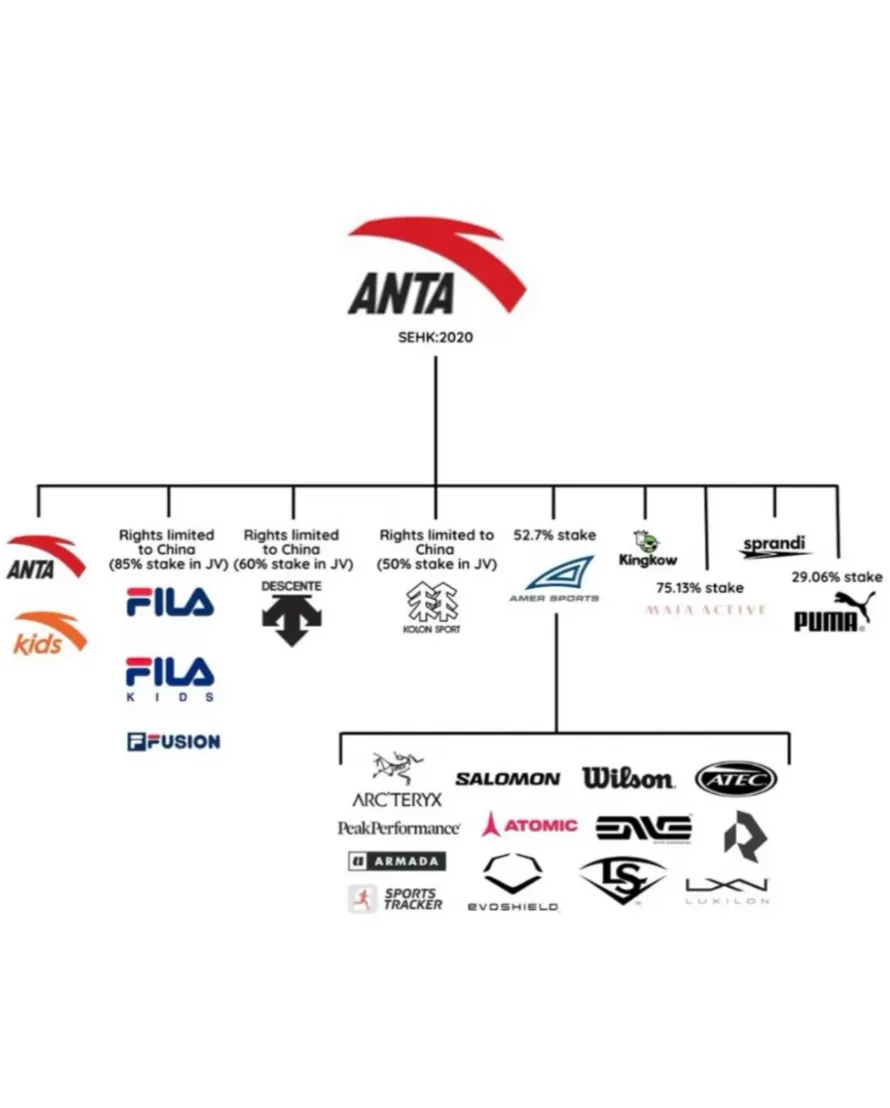
LVMH 干这件事干了三十多年,手上有七十多个品牌。安踏认真干这件事大约十年,最重要的一笔是 2019 年牵头收购 Amer Sports,拿到了始祖鸟、萨洛蒙、迪桑特、威尔逊。
结果是:始祖鸟的毛利率被做到了 60%,这是奢侈品的数字。2025 年四季度,以始祖鸟为主的技术服装板块营收增长 34% 至 10 亿美元,女性品类增长 40%。
同一时间,LVMH 一季度销售额 191 亿欧元,同比名义下降 6%,有机增长 1%,在中国大陆增长 2%,创近五年最低。
一个在爬坡,一个在磨底。
一、收购品牌这门生意,核心是一次翻译
先把这门生意的第一性讲清楚。
一个百年时装屋在被 LVMH 买下之前,通常是什么状态?手艺极好、名声在小圈子里极响、但公司规模很小、财务紧张、缺少现代管理和全球渠道。
一个专业户外品牌在被安踏买下之前,是什么状态?产品在登山者和滑雪者中口碑封神、技术领先、但用户群极窄、在中国几乎没有认知、门店寥寥。
两者的共同点是:拥有一份极难复制的资产,但这份资产被困在一个很小的人群里。
集团买下来之后做的事,本质上是一次翻译。
把"这件外套能在负三十度的暴风雪里保命",翻译成"穿它的人有能力去那种地方"。
把"这个皮匠家族给欧洲王室做了一百年马具",翻译成"背这只包的人属于某个阶层"。
原始资产是专业性或历史,翻译之后的产物是身份。
而身份,是这个星球上最贵的商品。
所以集团的真正能力不是选品牌,是翻译。它要判断哪一种原始资产可以被翻译成身份、翻译成什么身份、以及用什么方式让大众看懂这个翻译。
二、翻译的介质不同,结果也不同
LVMH 翻译的原材料是历史。
历史的好处是无法被复制。一个 1837 年创立的品牌,你今天有再多钱也造不出来。这是最硬的壁垒。
历史的坏处是它需要被不断重述。今天的年轻人对十九世纪的欧洲没有天然感情,所以品牌必须年年花巨资在秀场、广告、代言人、艺术合作上,把那段历史反复讲给新一代人听。
这笔投入是永久性的。一旦停下来,历史就会退回成尘埃。
安踏翻译的原材料是专业功能。
专业的好处是它可验证、可感知、可当代。一件冲锋衣的防水指数、透气参数、剪裁结构,是今天的消费者可以自己查、自己摸、自己试的。它不需要消费者对某段历史有感情。
专业的坏处是它可以被追赶。防水技术会扩散,供应链会成熟,五年之后其他品牌也能做到接近的参数。
所以这两条路的风险结构完全不同。
LVMH 的风险是历史叙事的传播成本越来越高,而年轻人越来越不买账。安踏的风险是专业壁垒被技术扩散抹平,只剩下品牌名字。
一个怕人们不再听老故事,一个怕别人也能做到。
三、安踏这十年真正做对的,是克制
如果只看财务,安踏收购 Amer Sports 是一笔漂亮的买卖。但真正值得学的不是买得便宜,是买完之后没有做什么。
它没有让始祖鸟去打价格战。
这件事听起来简单,做起来极难。安踏的基因是什么?是晋江的运动鞋代工,是渠道效率,是把成本做到最低、把网点铺到最广。这套基因的每一个本能,都指向"把始祖鸟的价格降下来,销量冲上去"。
如果那样做了,短期内报表会非常好看。中国有那么多城市,那么多商场,一件三千块的始祖鸟能卖出去多少件,想想都令人心动。
它没有这么干。它反而把价格往上推,把门店做成博物馆的样子,把渠道控制得很紧。
这个克制换来了 60% 的毛利率。
同样的题目,历史上失败的案例极多。一个集团买下高端品牌,然后用自己的供应链降本、用自己的渠道铺货、用自己的节奏扩产,三年之后那个品牌就不高端了。因为它高端的理由——慢、贵、难买到——被集团的效率系统一条条拆掉了。
收购高端品牌最难的地方从来不是出价。
是买完之后,你能不能忍住不用自己最擅长的那套方法。
这一点上,LVMH 用三十年验证了同一条经验。它旗下的品牌保持着高度的独立性,集团提供渠道、供应链、资本和人才,但不统一产品、不统一审美、不干预创意。
两家公司在这一条上是同一个答案。
四、两家现在面对的,是同一道新题
安踏现在有了新麻烦:始祖鸟、萨洛蒙、迪桑特在中国打的是高度重叠的人群。
这就是集团化到一定规模后必然出现的题——内部竞争。
LVMH 对这道题的答案是尽可能把品牌的定位、价格带、客群切得足够开,让它们在消费者的心里不构成替代关系。但即便如此,集团内部的资源争夺、渠道位置争夺、人才争夺仍然持续存在。
而且这道题没有完美解,只有持续管理。
对安踏来说,难度更大。它的这几个品牌都在运动户外这一个赛道里,重叠度天然比 LVMH 旗下的时装、珠宝、腕表、烈酒之间要高得多。
当萨洛蒙开始接走始祖鸟溢出的那批用户时,集团该高兴还是该担心?
从财务角度看该高兴,钱没流出去。从品牌角度看该担心,因为这说明始祖鸟的符号正在被用旧,而集团内部的接盘只能延缓,不能解决。
这也是为什么集团化经营到后期,最值钱的能力不是买,是排。
把手上的品牌按人群、价格带、使用频率、符号强度排成一个矩阵,让它们各自占住一格,谁也不越界。这件事没有一次性方案,要年年重排,因为消费者在变。
五、三个可以自己验的信号
第一,如果你在考虑收购一个品牌,先问清楚它的原始资产是历史还是专业。
买历史,你要准备好永久性的叙事投入,以及应对年轻一代对历史不感冒的风险。买专业,你要准备好在技术壁垒被抹平之前,完成从专业到身份的翻译。
两条路的资金曲线、时间表、团队能力要求完全不同。混着想会做错预算。
第二,收购之后,列一张"我们不许做的事"清单,而且要比"我们要做的事"那张更长。
多数收购失败不是因为没做事,是因为做得太多。集团最擅长的能力,往往正是被收购品牌最不需要的东西。
这张清单必须在交割之前写好,因为交割之后业绩压力一上来,就写不成了。
第三,如果你手上有多个品牌打同一群人,现在就把矩阵排出来。
按人群、价格带、使用频率、符号强度四个维度排,每个品牌必须能说清自己独占哪一格。说不清的,说明它迟早会和兄弟品牌撞车。
这件事要在所有品牌都还小的时候做。等到两个都做大了,谁也让不动。
我们做顶层设计时,这一条怎么用
我们给多品牌集团做顶层设计,第一步一定是排"品牌矩阵图",而不是先做单个品牌的定位。
原因很实际:单看每个品牌,它的定位往往都是对的。问题只有把它们放在一张图上才看得见——两个品牌的目标人群重叠 70%,价格带重叠 60%,而且用的是同一批渠道资源。
矩阵图的四个维度我们一般固定为:目标人群的心理画像、价格带、使用频率、符号强度。
前两个维度大部分公司自己也会画。真正能看出问题的是后两个。
使用频率决定了品牌在用户生活里的存在感和复购结构。高频品牌撑现金流,低频品牌撑形象和毛利。一个集团如果全是低频品牌,现金流会非常难看;全是高频品牌,则拿不到高毛利。
符号强度决定了这个品牌能不能承担"拉高集团形象"的任务。它和销量往往是反向的——符号最强的那个,通常不该是卖得最多的那个。
矩阵排完之后,接下来的工作就具体了:哪个品牌今年该踩刹车,哪个该放量,哪个该新开一条产品线去接另一个品牌溢出的用户。
这些决定单独看都反直觉,放在矩阵上看就很清楚。
换你会怎么判断
如果你们公司有两个以上的品牌或产品线,你能一句话说清每一个独占哪一格吗?
如果两个说出来差不多,那你现在其实是在用两笔预算打同一场仗。
如果这篇让你想起了公司里那两个总在抢资源、抢渠道、抢预算的兄弟品牌,把它转给能同时管到这两个品牌的那个人。这个问题只有他能解。
HCMCC · 商业洞察
资料来源:泡泡玛特、蜜雪、老铺黄金首次上榜《财富》中国 500 强 · 21 经济网、LVMH 增长告急,爱马仕神话动摇,开云业绩触底 · 21 财经、反超始祖鸟,萨洛蒙把女中产们哄明白了、户外赛道的火,烧不出"Lululemon" · 21 经济网、价值回归后,三大奢侈品集团 2026 全新战略走向 · 品牌星球