免责声明:本文资料整理自公开测评、官方演示与产品材料,仅供参考,不构成任何投资或投保建议。演示收益基于历史指数表现测算,含非保证部分,实际以保险公司计划书、产品条款及个人投保结果为准。本产品仅限专业投资者购买,须本人赴港合规投保;美国人士不可投保。
 IUL实盘成绩单
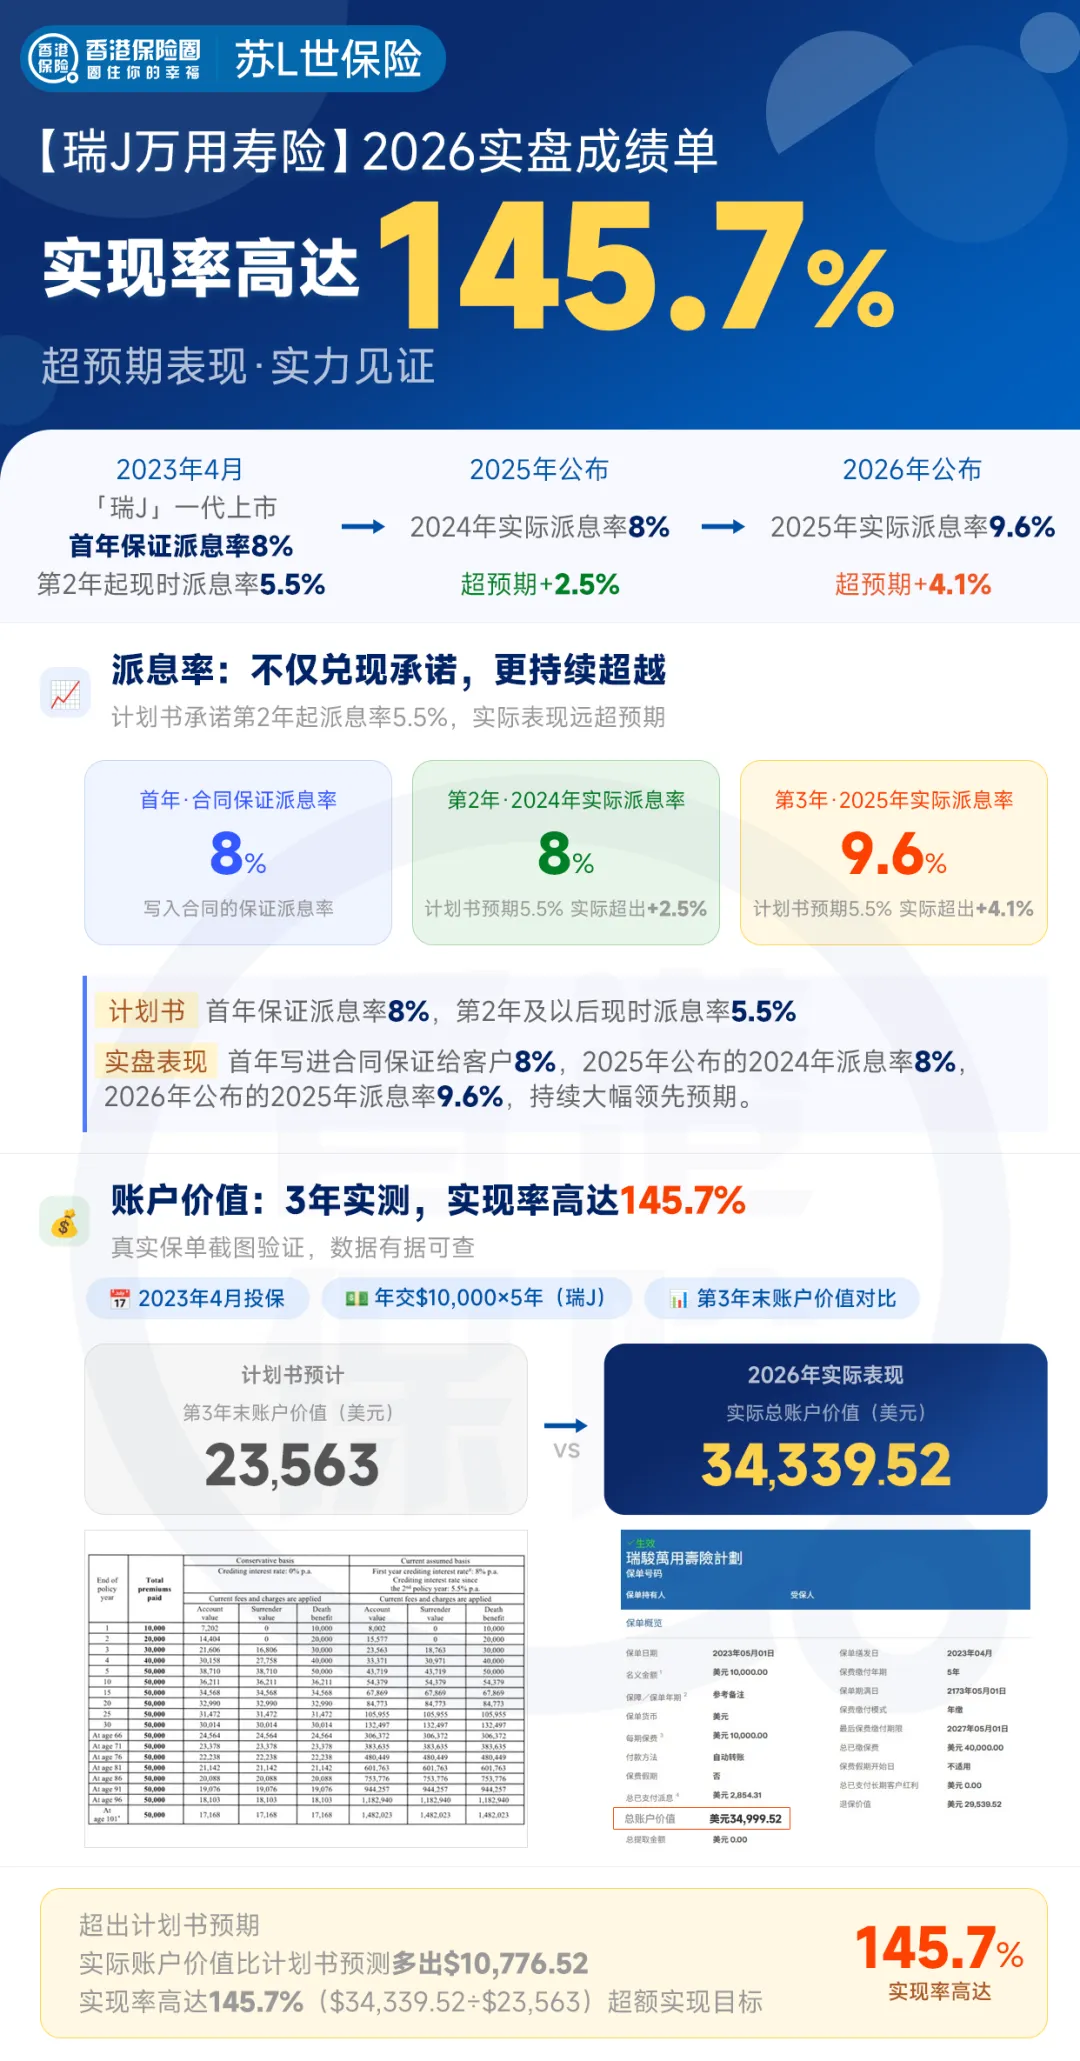
实现率高达145.7%
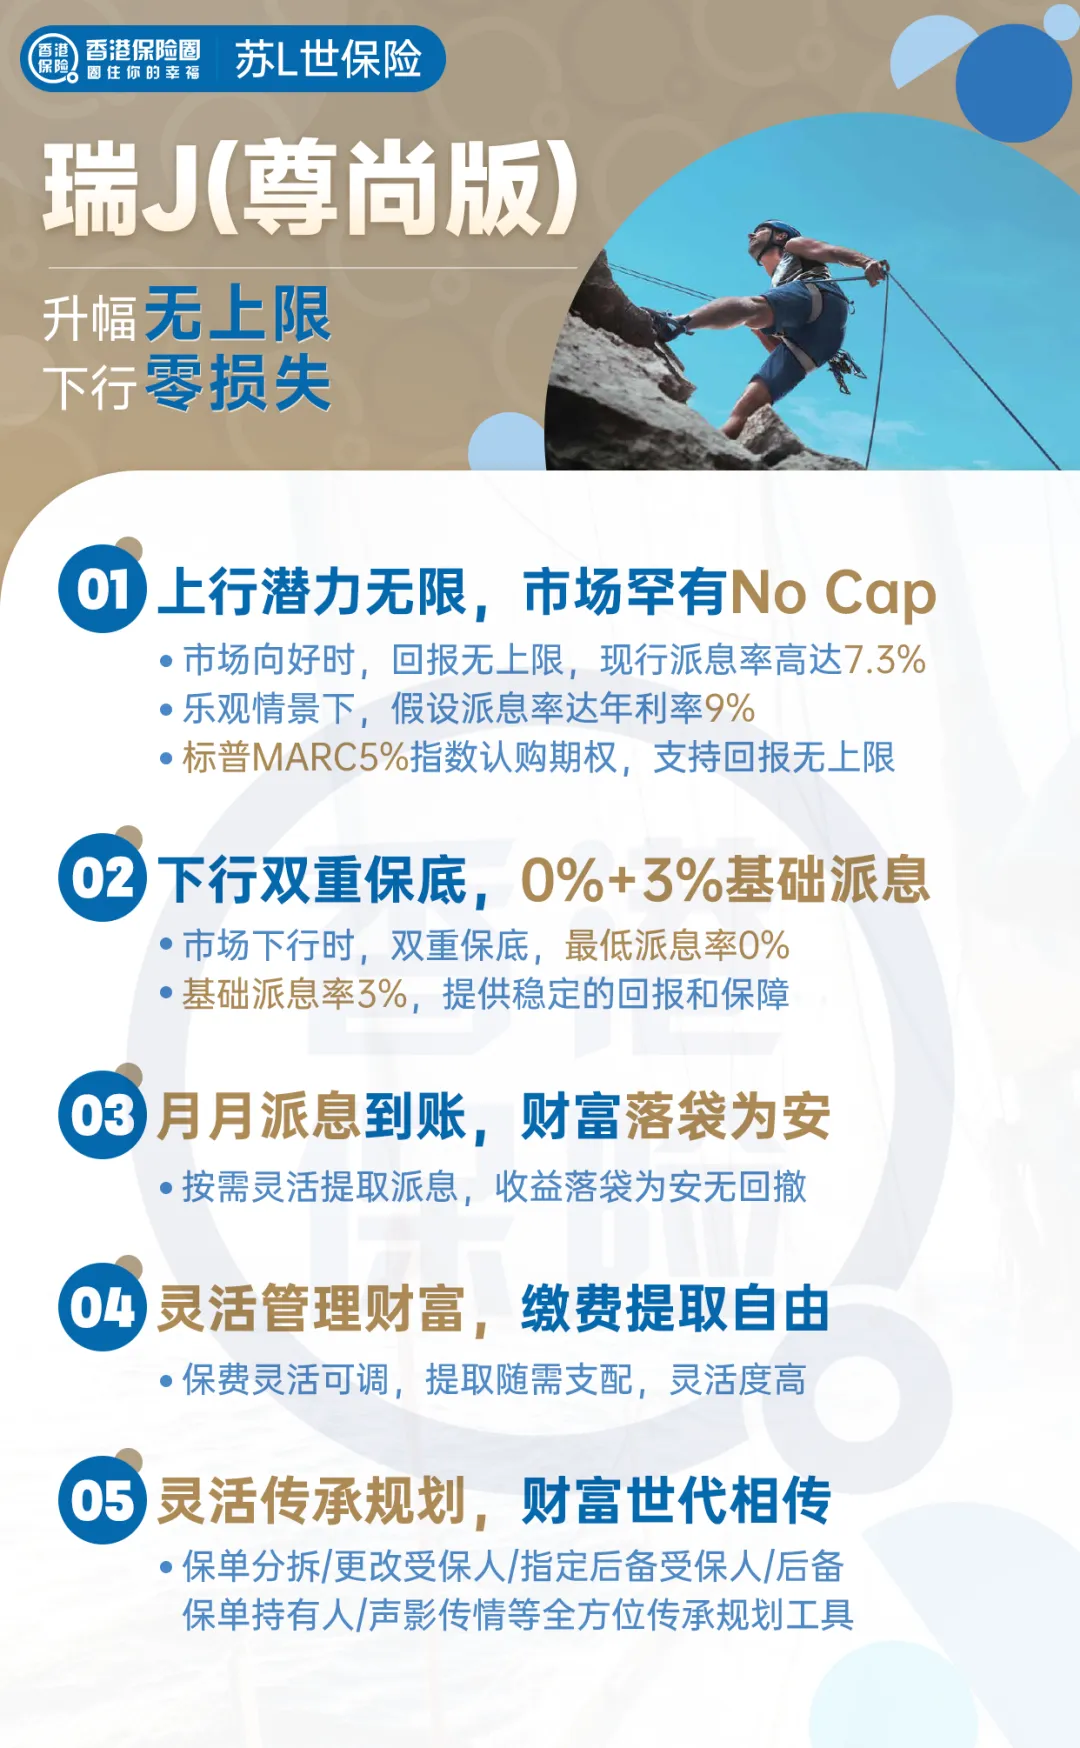
「瑞骏(尊尚版)」提供无上限派息率和长期客户红利,首年保证派息率8%,第2年以后现行派息率7.3%,长期客户红利第10/15个保单周年日及其后每5年,派发2%长期客户红利。
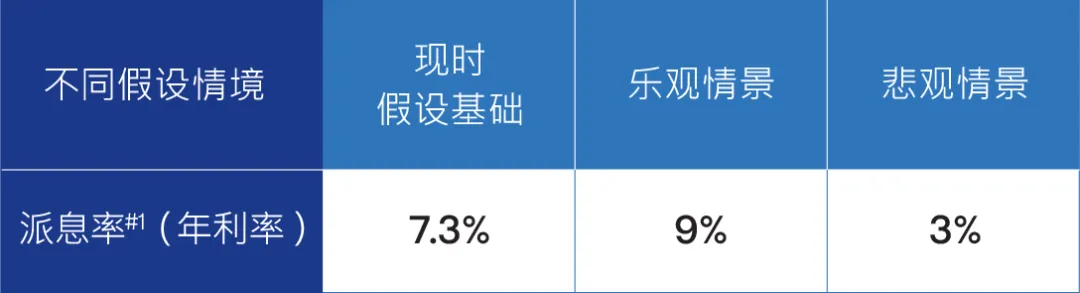
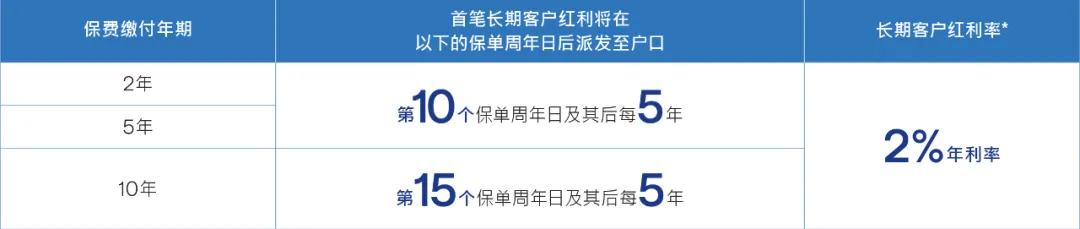
市场下行时,「瑞骏(尊尚版)」提供双重保底保障:派息率最低0%,现行基础派息率高达3%。现在无论市场如何,均可提供稳定的基础回报和保障。IUL万用寿险账户化运作,收益机制「月月派息、每月兑现」模式,与分红险不同,IUL不依赖长期累积的终期红利,避免了因市场波动导致的红利回撤风险。
「瑞骏(尊尚版)」灵活度方面,保费金额与缴费期间均可调整,资金提取机制灵活。传承功能上,支持保单分拆/更改受保人/指定后备持有人/声影传承等,让财富世代相传。
2年缴5年极速回本,保单现金价值16年翻倍、28年4倍、每11年翻倍,支持255提取;5年缴5年极速回本,保单现金价值16年翻倍、27年4倍、每11年翻倍,支持5-10-7提取。
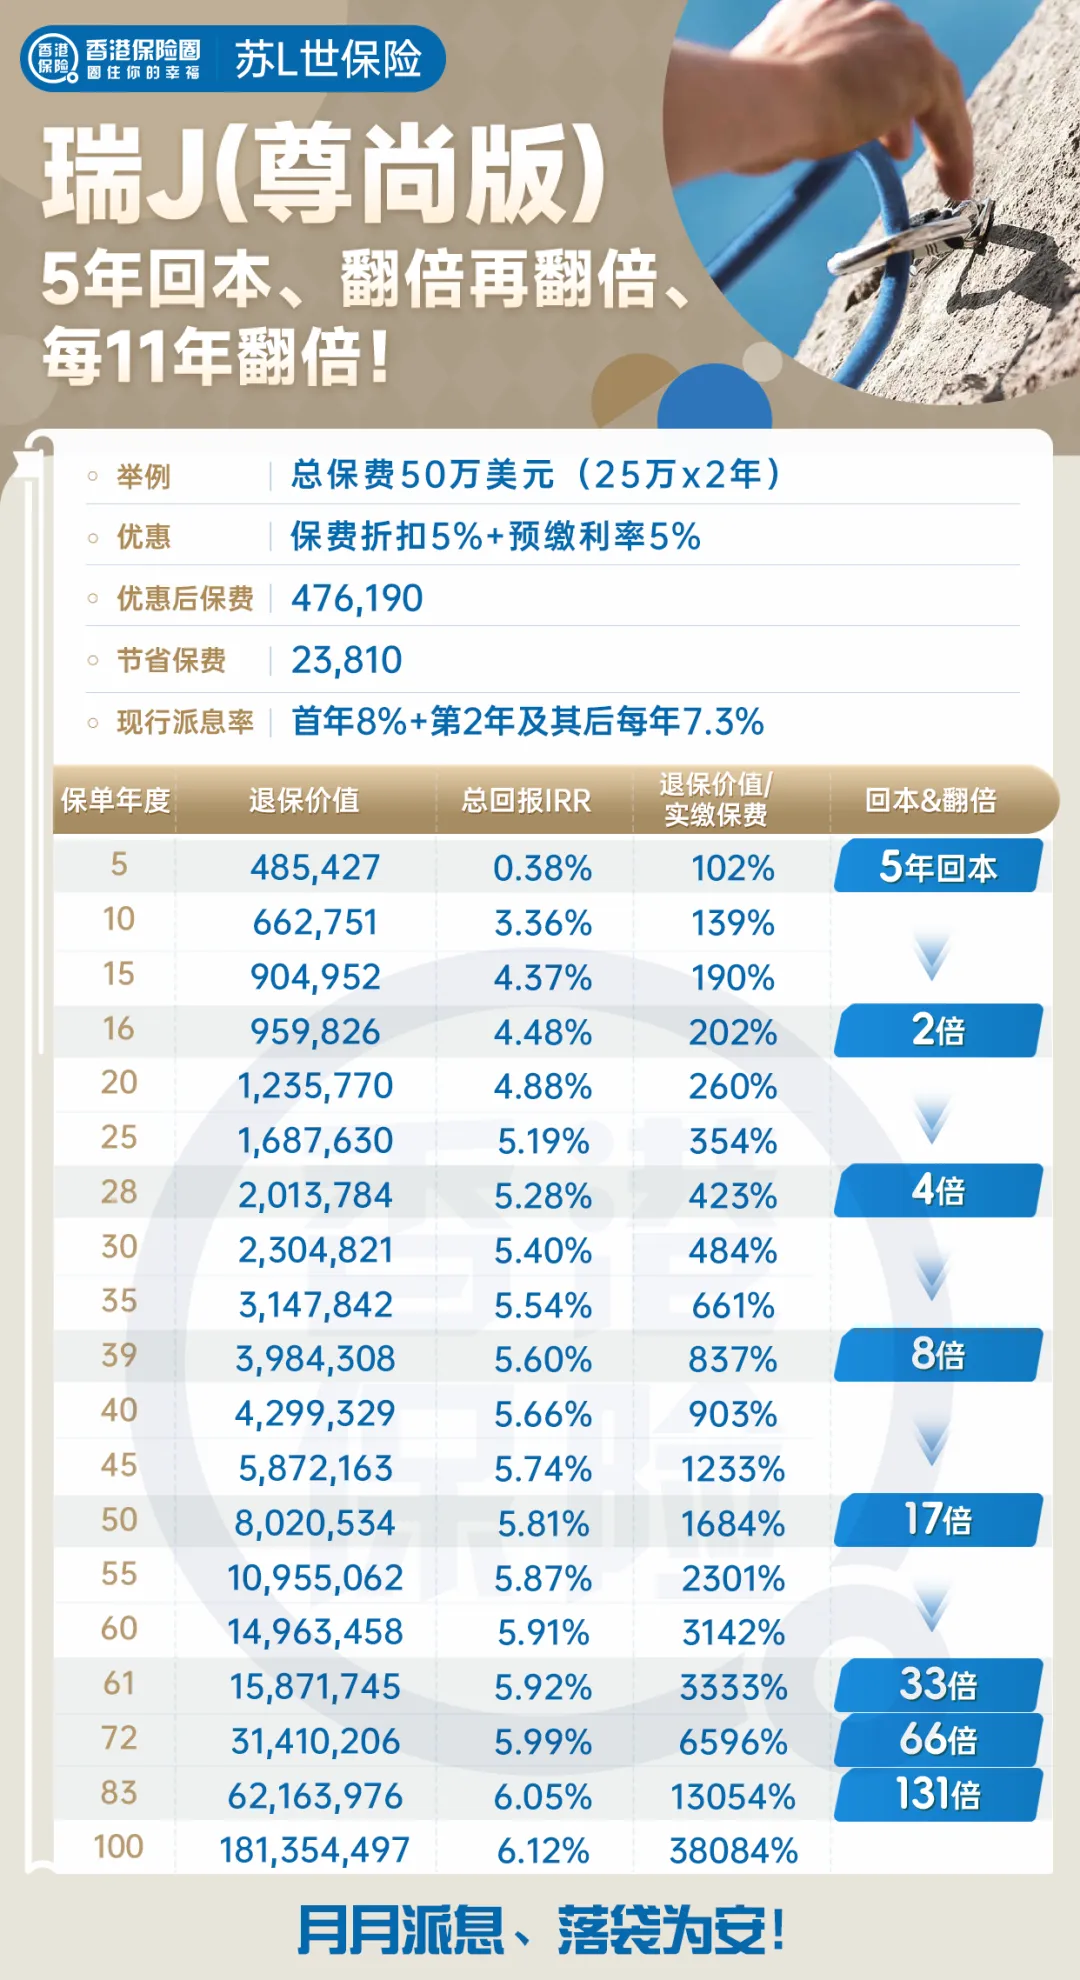
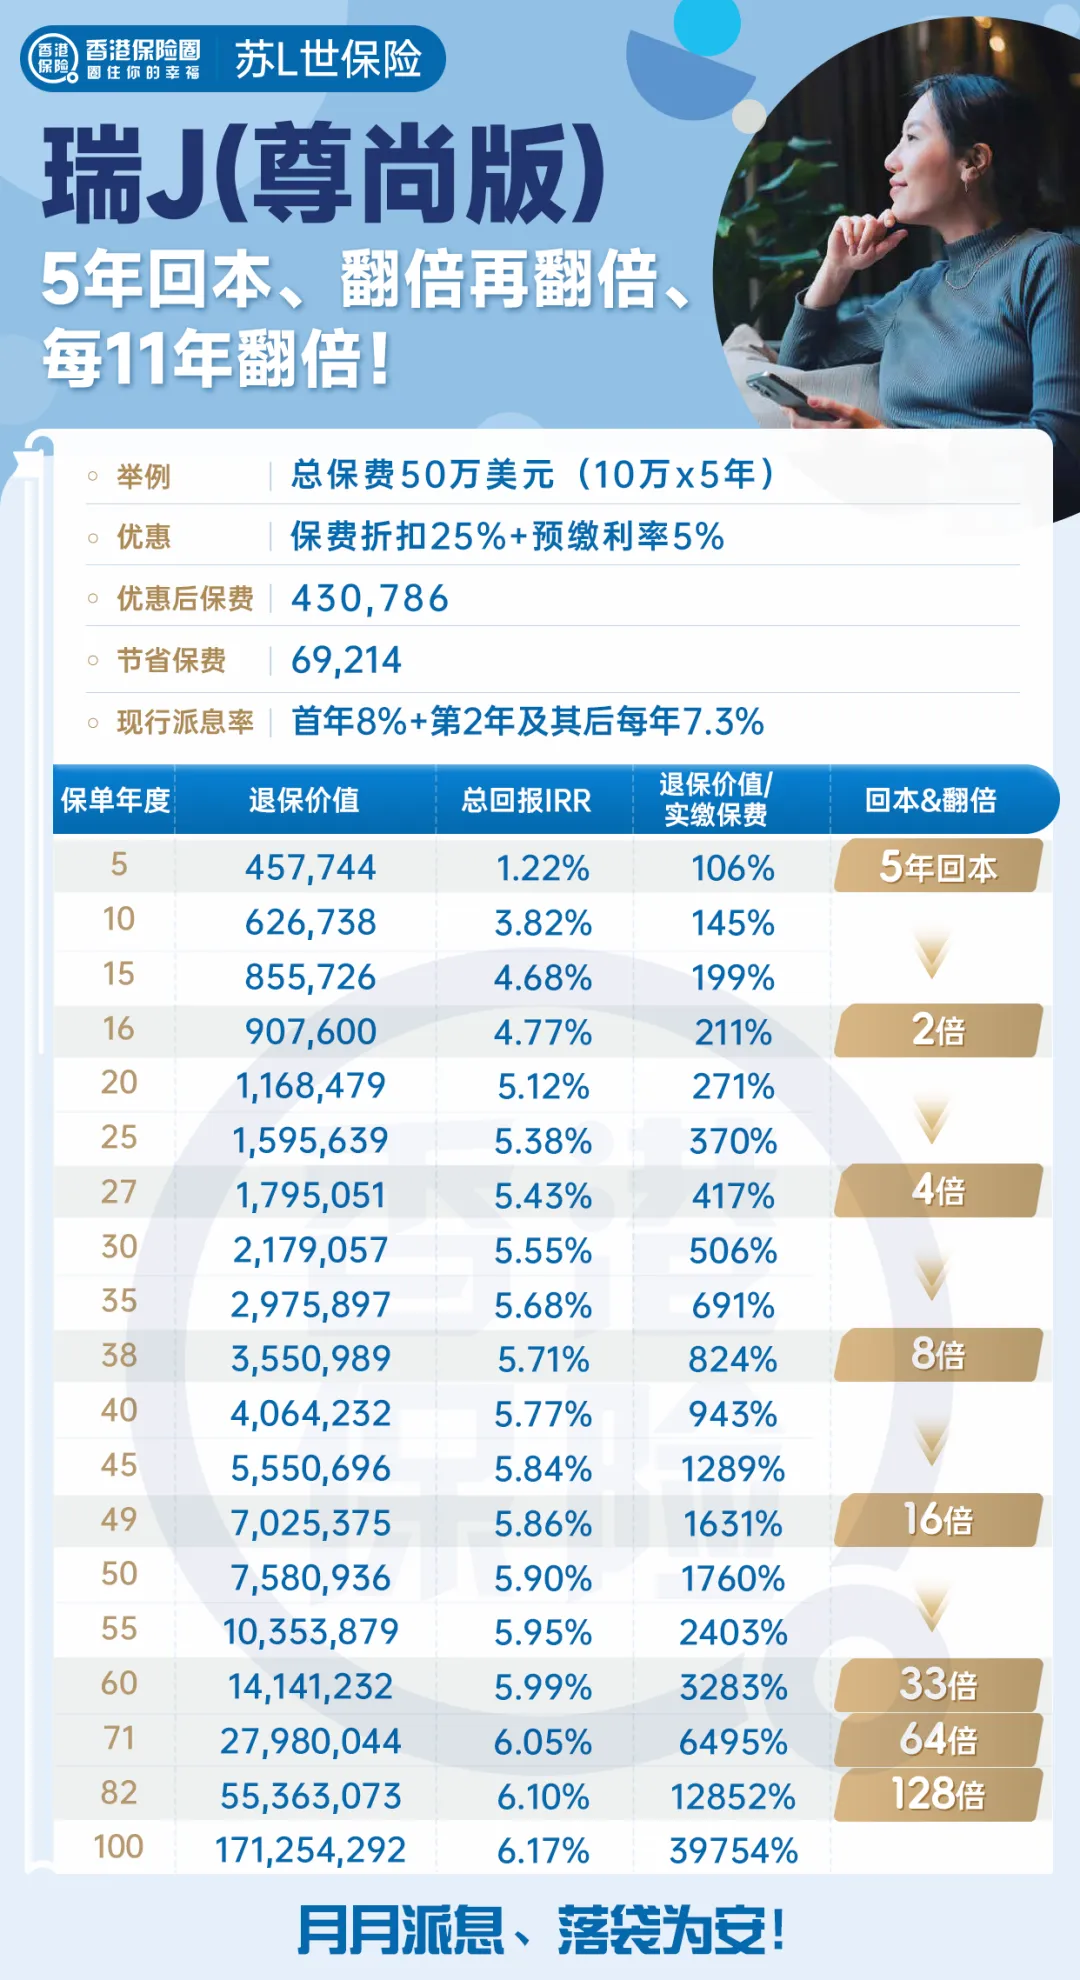
「瑞骏(尊尚版)」2pay/5pay方案
01
深圳科技高管的高效资产对标
•客户背景: 张先生,42岁,某头部大厂资深架构师,博士学历。
•家庭情况: 育有一子,目前正在筹备未来的海外留学基金。
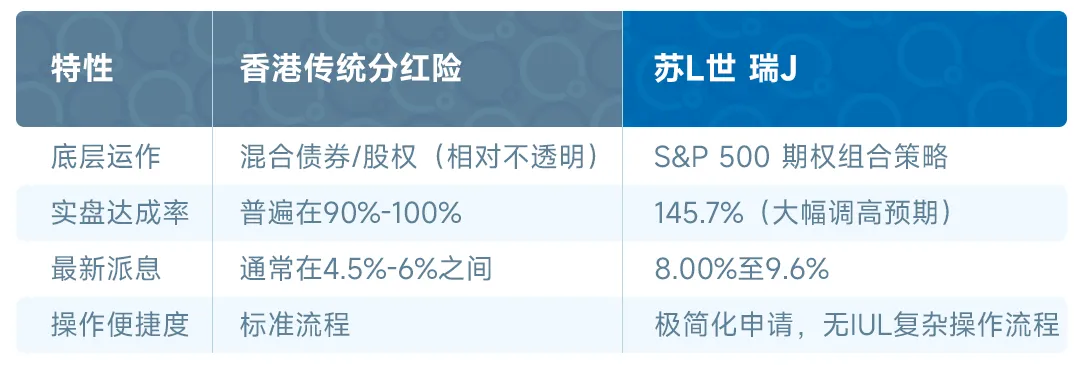
•购买初衷:作为技术专家,张先生对底层逻辑非常严谨。他当时对比了香港市场多款热门分红险,发现传统计划大多依靠长达 20-30 年的“平滑机制”,前 10 年收益几乎处于蛰伏期。
•为何选择瑞骏:张先生看中瑞骏通过 S&P 500 期权组合策略 直接对标全球核心资产的增长红利。他认为瑞骏没有复杂的寿命保障负担,是一份极其“纯粹”的资产增值工具。
•现状回顾:当时计划书假设派息率为 5.5%,而实际 2024 年派息达到 8.00%。他在 2026 年看到最新派息冲向 9.6% 时非常欣慰,因为这意味着他儿子的留学基金已经比原计划提前 3 年完成了目标。
02
上海金融分析师的“确定性”追求
•客户背景: 林女士,35岁,特许金融分析师 (CFA),常春藤盟校硕士学历。
•理财观念: 追求透明度,反感不透明的资产配比。
•购买初衷:林女士深知市面上许多分红险的“履行比例(Fulfillment Ratio)”往往只能勉强维持在 100% 左右。她希望找一个能真正跑出超额收益(Alpha)的产品。
•为何选择瑞骏:瑞骏首年即在合同中写明保证派息 8.00%,这给了她极大的信心。更重要的是,瑞骏作为非 IUL 产品,规避了投保和后续保单维护中复杂的操盘环节,管理极其简便。
•财富视角:虽然瑞骏不含身故赔偿等人寿保障,但林女士将其视为家族传承的底层基石。她目前保单的实际价值达到 34,339.52 美元,比计划书预期的 23,563 美元足足多出近 1.1 万美元。这种 145.7% 的达成率,让她在朋友圈分享理财心得时底气十足。
03
北京律所合伙人的家族传承布局
•客户背景: 赵先生,55岁,知名律所高级合伙人,法学博士学历。
•关注重点:资产隔离、财富代际传承。
•购买初衷:赵先生在处理法律事务时见过太多因为遗产税或传承不当导致的家庭纠纷。他需要一个高流动性、高增值的工具来作为未来的家族信托补充。
•为何选择瑞骏:赵先生更倾向于瑞骏这种“轻保障、重增值”的万用寿险模式。他认为传统分红险在长期锁定期内牺牲了太多灵活性,而瑞骏在保持资产快速膨胀的同时,让他拥有更清晰的财富掌控权。
•传承远景:赵先生非常看好瑞骏在 2024 年度实现的 8.00% 派息。到 2026 年,随着派息率进一步攀升至 9.6%,他意识到这份原本只是作为“压舱石”的保单,其复利效应正以远超通胀的速度增长。这不仅是财富的积累,更是为下一代留下了一份经得起市场考验的金融资产。
04
退休教授的“财富跨代接力”
•客户背景:陈老先生,68岁,退休知名大学工程学教授,国家级学术带头人。
•教育背景:留德博士,对数据和确定性有极高的职业敏感度。
•家庭情况:儿女事业有成,孙辈(一对双胞胎)刚上小学。陈教授希望留出一笔专项资金,确保孙辈在成年时拥有一笔可自由支配的创业金或深造基金。
•购买初衷:陈教授在2023年调研了香港主流的“多元货币分红险”。他发现虽然那些产品宣传能传承数代,但底层资产多为债券和不动产,且分红受保险公司“平滑机制”限制,早期的增值极其缓慢。作为一个崇尚效率的工程师,他希望这笔钱能“活”起来,而不是在保险公司的账户里睡大觉。
•为何选择瑞骏 (Swiss Fortune)
拒绝复杂化:他看中瑞骏没有身故杠杆(Life Coverage),这意味着每一分保费都直接进入个人账户进行增值,没有额外的保障成本损耗。
策略对标:瑞骏采用的标普500期权组合策略(S&P 500 options strategy)符合他全球化配置的逻辑。
流程丝滑:瑞骏简化了繁琐的投保流程,避免了传统IUL复杂的健康核保和后续保单调整,非常适合追求效率的高龄客户。
•财富传承视角的实盘表现
首年惊喜:瑞骏在合同中保证的首年 8% 派息率让陈教授非常满意。
达成率奇迹:当时计划书假设第二年后的利率为 5.5%。然而,到了2026年,他发现实际账户价值已经从预期的 $23,563 飙升到了 $34,339.52。
跨代增值:这种 145.7% 的超高履行比例,加上2026年公布的高达 9.6% 的最新派息率,意味着这笔财富在孙辈还没大学毕业前,就已经完成了翻倍。
免责声明:本文资料整理自公开测评、官方演示与产品材料,仅供参考,不构成任何投资或投保建议。演示收益基于历史指数表现测算,含非保证部分,实际以保险公司计划书、产品条款及个人投保结果为准。本产品仅限专业投资者购买,须本人赴港合规投保;美国人士不可投保。
免责声明:本文并不构成亦不应被诠释为向香港境外之任何人士招揽、邀约、出售、提供、建议或游说购买任何保险产品。本文仅适用于身处香港人士。本文所载资料仅供参考,有关内容只属一般资讯,不应被视为并且不构成专业意见或任何产品或服务的邀约、招揽或建议,亦不可视为任何产品或服务的销售邀请。本文所载的产品及服务不代表都适合或适用于所有个别人士或任何类别人士,阁下不应仅根据本文内容而作出任何决定。如阁下对本文的内容有任何疑问,应向独立人士寻求专业意见。本文无意于中国内地向任何人士作分发或复制。
【重疾保险】
【深度测评】一文讲透保诚「诚保一生」:127种病况 · 最高1100%赔付,从孕期20周守护到86岁
【友邦爱伴航2】丨香港重疾险天花板?解析如何实现1100%极致守护!
【国S海外】卫您守护危疾多重保,194种疾病多次赔付,最高980%多重保障
【深度测评】-倒计时|香港重疾险“统一标准”即将落地!哪些人群必须抢在新规前投保?
【深度测评】工银安盛御享欣生重大疾病保险(龙腾版)-内地重疾险王炸中的王
香港安盛AXA爱唯守重疾险:全港赠送最多达100%,最长达2年且尊享高达1300%赔付保障
【深度测评】-全港首创定制化危疾产品!永明王牌重疾「万家康」系列,3大产品线覆盖人生全方位需求!
【高端医疗】
国内最畅销高端医疗—安盛天平卓越环球高端医疗2025升级版全网最深度解析
80岁老人还可以投保的香港AXA安盛 智尊守慧高端医疗保险,老年人的福音,深度解析
全球唯一可以承保任何疾病免申报的高端医疗险——安盛臻尚环球高端医疗
新燕宝--作为全网唯一一款门诊不限次数的儿童高端医疗险又升级了
【储蓄分红】
【深度测评】太保寿险香港「世代臻享2(荣耀版)」 首日现价90%、预期4年回本,大额资金的“进可攻退可守”
【深度测评】万通「鼎峰 APEX」IUL 全港独有纳指+黄金指数,115%乘数放大收益,给孩子留100万只需9.2万
【深度测评】富卫「非凡致富」IUL 0%保底不亏·收益无上限·保费仅传统寿险30%-50%的杠杆传承神器
【深度测评】周大福人寿「飞扬·88」全景拆解: 双重8%、4年回本、226提领、领到128岁
【深度测评】富卫「盈聚天下2」25年登顶6.5%的短缴提领王,收益·提领·传承·分红一篇看透
【深度测评】2年缴,跑出整付级回报!周大福人寿「飞扬88」重磅发布,20年IRR高达6.61%!
【深度测评】王炸组合年化高达50%-保诚「世誉财富」× 富融银行保费融资
【深度测评】万通「富饶盈家」× iFAST 保费融资——9年本金翻4倍,9年单利近33%是如何实现的?
【深度测评】3年极速回本,10年IRR5.5%!万通「富饶盈家」爆款预定,手慢无!
【深度测评】友邦「财富恒裕3」:一张保单,装下高杠杆寿险+家族信托
【深度测评】最快登顶6.5%!安达全新储蓄卷王来啦!「安达传承守创多元货币」,创富守富传富一步到位!
【深度测评】一文讲透国寿「宏就名家」:10万撬动314万 · 最高31倍传承杠杆,把家族传承写进保单条款
【深度测评】15年5%,25年6.5%!国寿海外「非凡远见」更懂高净值人士,从容应对CRS2.0!
【深度测评】-保诚上新!「誠誉财富」2年交: 第3年就能领钱,15年预期IRR高达6%
【深度测评】-王炸组合再升级!10年翻4倍,单利近40%,史上最强富W ×iFAST保融方案炸场!玩转多币种组合
【深度测评】-王炸组合再升级!10年翻4倍,单利近40%,最低入门仅2万美金!
【深度测评】-优化税务神器,门槛直降:50万美金锁定「富饶传家」资产“安全屋”
【深度测评】-整付首选!太平「喜裕」:美式分红,4年预期回本,125终身提领!
【深度测评】-又一张1.5亿元保单!高净值人群为什么“用脚投票”选择周大福?
【深度测评】-24年登顶6.5%,限时折扣提升!太平旗舰储蓄险「颐N乐享(至尊版)」全新发布!
【深度测评】-无上限、保下限、破局限!周大福「钻裕」,全港首个法巴指数挂钩IUL,参与率高达230%!
【深度测评】-万通「盈耀」机构级别炼金术:7.25%派息+保底3+2%+收益放大150%!!
【深度测评】-30年登顶6.5%!万通「富饶万家」系列迎来压轴新品...!
【深度测评】-太平人寿香港「颐年乐享3」2026升级来袭,5大核心功能升级,推出全新旅居服务+承办港府医疗补贴试行安排
【深度测评】-国寿海外“龙”行盛世,“傲”领香江!「傲龙盛世」再升级!
【深度测评】-保诚「信守明天2.0」重磅升级!市场最快到达6.5%产品之一!25年回报6.35%行业领先!
【深度测评】-177年穿越周期的底气: 保诚,凭什么成为亚洲保险的「压舱石」?
【深度测评】-9年4.09%!终期红利“逆袭”之作!宏利新品「宏挚传承」
【深度测评】-3年回本,23年6.5%!宏利新品「宏挚家传承」激发长线财富潜能!
【深度测评】-全港最强六边形战士2.0版永明「万年青·星H尊享2」,超强实力卷翻港险市场!
【深度测评】-首日保证现价高达80%!香港保诚限额发售3年期储蓄--「骏誉财富」!10年预期IRR4.55%市场领先!
【深度测评】-万用乘风,破浪开局!万通盈耀万用寿险 S&P 量化控险,7.25% 财富利刃直击蓝海!
【深度测评】-高客的“财富哲学”!友邦新品「财富盈活」27年登顶6.5%,终身提取多赚600%!
【全网最深度测评】-2026年香港2年交储蓄分红险最全面对比-深度版
【财富规划案例】-手握5000万,30岁的他如何美股增值+离岸架构锁定三代人的未来?-深度版
【财富规划案例】-手握5000万,30岁的他如何美股增值+离岸架构锁定三代人的未来?
【深度测评】-全方位升级!友邦「财富盈活」全新登场,收益更强、用钱更活、传承更稳!
【深度测评】-收益高过58%:保诚「世誉财富」× 集友银行保费融资 ,520限时活动!
【深度测评】-520限时活动折扣:保诚「世誉财富」× 集友银行保费融资 ,轻松实现超高收益!
【深度测评】-太保「鑫安逸」限量回归,3.5% 复利全保证写入合同,6 年保证回本!
【经典案例】-国内新中产家庭综合保障案例分享(37岁父母+7岁宝宝、法国安盛),建议收藏
【深度解析】-保诚黑马新品「骏誉财富」!首日保证现价80%,超稳健+终身现金流,一张保单搞定养老与传承
【深度测评】-全港首创!太保世代悦享3|4 大独家功能,破港险内卷!
【保费融资】9年年化17.80%,香港国寿及周大福保费融资”无风险高收益套利深度案例。
IRR6%+30倍杠杆+市场首创!友邦「活然人生」保生前,顾身后!
全港首款6.5%新品!友邦「环宇盈活」中短期收益爆表,30年登顶6.5%!
2026港险王炸!富卫盈J天下2(3年缴):58%超高优惠+终身现金流,一张保单养三代
4月港险王炸!匠X·飞越颠覆储蓄险:快回本+高分红+终身现金流,普通家庭也能躺赢财富!
“258”提取密码,30年登顶6.5%!2年缴安盛「盛利2」王者胜利回归!
卖房买香港保险,每年躺赚7%,三套方案满足你置换“金融房产”需求!
香港财政司长:万亿中东、欧美资本涌港!HK成全球安全避风港!
离岸人民币汇率破7.0!不要焦虑,现在靠香港保单“躺赚”更多!
孩子的压岁钱别乱花!这样打理,未来20年“躺赚”千万教育金!
6000万亏剩1200万!曾经的财富“加速器”,成了资产黑洞,反而更多的人跑去香港买美元储蓄理财
32 万亿存款到期潮!香港保险180年零破产,成2026财富避险安全港
2700万押注投连险:深度解码香港投资移民年化收益15%的财富通关密钥。
安盛又推出绝版王炸-30年IRR6.5%,现价达总保费的585%-【盛利II】王者归来!
安盛又推出高收益又高保证巨作-20年IRR5.51%,现价达总保费的292%,4年回本!
香港保险终极深度测评-全网唯一测评真实收益:安盛/友邦/永明/宏利4大王牌储蓄险怎么选?
【深度测评】固收2.5%复利金享阳光B款:新一代增额寿优选,5年交6年回本,一张保单撬动名校与养老
【分红年报】
【深度测评】-全网独家!2026年香港17家保司819款产品分红实现率全维PK,收益竟差这么多?
安盛最新2024年分红实现率出炉,部分比去年提高40%,全线超100%,王牌储蓄「挚汇」首年公布已100%达成!
【深度测评】-最高119%! 安盛2025年分红实现率全线亮剑 200年豪门用实力说话
1103亿欧元!全球保险界“大佬”--AXA安盛最新财报炸场,再创增长新纪录!
香港保险2025:安盛以449%增速诠释“长期主义”霸榜全球寿险增速第一
友邦2025成绩单:2,852亿资产托底,香港新业务价值劲增三分之一领跑市场!
2026年中国银行全球资产配置白皮书:钱袋子“搬家”潮,HK保险成全球配置首选!
彭博重磅:2026 香港登顶全球最大财富中心,港险新单直冲 210 亿美元!
【家族信托】
【家族信托】-中国家族应用文化学视角下:家族办公室、家族信托与高净值家族“富过三代”的实现路径
【深度测评】-香港分红险理论上39年11倍,IUL首日就能做到,且确定免税,实现率不打折!真的不了解一下吗?
【家族信托】-中国家族应用文化学视角下:家族办公室、家族信托与高净值家族“富过三代”的实现路径
【家族信托】-中国企业家的全球资产传承必修课-18亿美元冻结令背后宗庆后信托案深度剖析
【家族信托】-20亿、6.8亿、2.5亿、1.5亿大额保单刷屏,客户身份曝光!
【家族信托】-看完大S上亿豪宅纠纷,才明白买房 VS 买香港保险,差别真的太大了...
【财富规划案例】-手握5000万,30岁的他如何美股增值+离岸架构锁定三代人的未来?-深度版
【财富规划案例】-手握5000万,30岁的他如何美股增值+离岸架构锁定三代人的未来?
【方案解析】-超高净值家族客户的全球资产配置框架下综合投资方案思路深度解析
许家印77亿美元离岸信托被击穿:千万不能企业经营风险了才想起来信托
重庆女首富吴亚军:每月收租 2 亿,送前夫 200 亿,给女儿 500 亿,她这辈子到底在算什么账
【全球资管】
【全球资管】-全球AI板块大回调环境下当期深度研判与综合推荐
【全球资管】-全球AI板块大回调环境下当期深度研判与综合推荐
【财富规划案例】-手握5000万,30岁的他如何美股增值+离岸架构锁定三代人的未来?-深度版
【财富规划案例】-手握5000万,30岁的他如何美股增值+离岸架构锁定三代人的未来?
【方案解析】-超高净值家族客户的全球资产配置框架下综合投资方案思路深度解析
重庆女首富吴亚军:每月收租 2 亿,送前夫 200 亿,给女儿 500 亿,她这辈子到底在算什么账
信托是高净值家庭的必然选择:成龙新设4000万港元信托,弥补对私生女的亏
【海外身份】
香港投资移民入境计划2025(7月版)最新政策:3000万细则+条件+利弊+费用,一文说明白!
2700万押注投连险:深度解码香港投资移民年化收益15%的财富通关密钥。
【香港身份】-香港高才通获批后,接下来七步要做什么?2026最新版
【海外教育】
【海外教育】孩子已过10岁、18岁前拿不到永居: 香港身份的教育红利,怎么抢回来
【海外教育】-降维打击!为什么说美国华尔街的量化金融,全方位碾压英国老钱?
【海外教育】-普通家庭出身的G5金融学生,在金融城最好的破局和自保策略是什么?
【留学干货】| 2026香港副学士之二本分数逆袭世界名校的黄金跳板深度解析与全套申请全攻略
【全球留学】-高考后留学来得及!「港澳/新/英/加/美/澳」热门留学地全途径指南覆盖人生全方位需求!
【离岸架构】
【财富规划案例】-手握5000万,30岁的他如何美股增值+离岸架构锁定三代人的未来?-深度版
【税务架构】
【财富规划案例】-手握5000万,30岁的他如何美股增值+离岸架构锁定三代人的未来?-深度版
【财富规划案例】-手握5000万,30岁的他如何美股增值+离岸架构锁定三代人的未来?
CARF正式落地!加密资产“匿名避税”时代落幕,查账时代开启
100万美金起,前5年现金价值为0,富人都用万通「富饶传家」应对CRS2.0
香港保险配置:用对了,不止是省下千万税费更是家族传承保全的法宝
【公司投保】豪掷3773万为CEO投保!公司投保实务案例解析
【后台服务】
【建议收藏】香港保险公司自动续费设定流程!友邦、宏利、周大福、富卫、保诚、安盛、永明、万通汇总
【建议收藏】香港保险公司自动续费设定流程!友邦、宏利、周大福、富卫、保诚、安盛、永明、万通汇总
香港突发!CRS2.0来了,又更新要求了,你的境外身份与资产还好吗?
香港保险100问,看这一篇就够了(2026年最新版)干货收藏!
开户指南 | 香港银行卡零成本线上开户:中银 / 汇丰 / 众安 / 工银操作细则与政策解析
如何通过香港汇丰银行手机APP,缴付香港保险保费?(建议收藏)
【最新优惠】
必备攻略 | HK保险5月优惠出炉!预缴利率3.8%-8%延续!
