——从火箭到手机,四个场景的降本账与对账单
系列导读:"3D打印/增材制造"系列第2篇(共4篇)。上一篇换了问法看钱怎么收,这一篇钻进工艺现场:金属3D打印路线怎么选、账怎么算——SLM、EBM、DED按材料、尺寸、复杂度配场景;选完路线逐个场景把账摊开:航天看零件数与周期(十万零件变一千个、燃烧室18个月变5个月),军工看必选跨越与短板,3C看钛结构件从表壳走到中框,液冷看AI算力新开的那块板;最后给出四笔可按期核对的账,和四种最容易算错的账。第3篇拆消费级的竞争格局与出海;第4篇按环节画投资图谱。
3D打印的重头戏不在桌上那台消费机,而在金属里:火箭发动机的喷注器、战斗机的结构件、手机的钛铰链、AI机柜里的液冷板,都在用同一条技术路线改写"怎么造零件"的规则。最直观的账已经算出来了——Relativity Space把火箭零件从十万多个打到一千个以内,NASA把发动机从2000-5000万美元打到100-500万美元,国内星河动力把2500N发动机的成本从50万元打到5万元以内。这篇基于16份研报,按路线、场景、对账三层把金属3D打印看全:三条路线怎么选,四个场景的账怎么算,最后给出四笔能自己按期核对的账,和四种最容易算错的账。
一、路线怎么选——SLM、EBM还是DED先看三件事
十万零件变一千个、五十万元变五万,这些账能成立,前提是零件选对了工艺——而选型恰恰是车间里的第一个问题:同一块钛合金,为什么有时用SLM、有时用DED,有时干脆等EBM?答案不在功率参数表里,在三个更朴素的问题上——材料是什么、零件多大、内部多复杂;以及选对之后,离批量生产还有几道关要过。
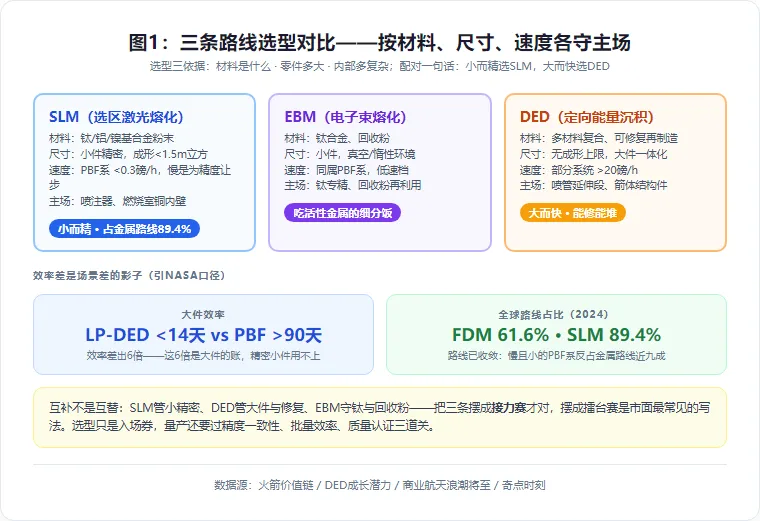
三条路线各有主场,先按场景配对。金属3D打印已有近20种技术、归纳为7大路线(引TCT亚洲),落到金属主流就是三条:SLM(选区激光熔化)走高精度小件,DED(定向能量沉积)走大尺寸与修复,EBM(电子束熔化)在惰性环境里吃钛合金活性材料的饭。配对逻辑可以一句话记:小尺寸+高分辨率选SLM,大尺寸+一体化选DED。参数上的差距,根源是场景不同:PBF(粉末床熔融,SLM与EBM都是它的一个分支)沉积速率小于0.3磅/小时、零件直径限制在400毫米以内,慢和小是为精度让的步,精密复杂小件正是它的主场;DED部分系统沉积速率超过20磅/小时、无成形尺寸上限(引NASA),大与快记在喷管延伸段、箭体结构这类大件头上;LP-DED打大型件不到14天,PBF要90天以上,效率差出6倍,可这6倍是大件的账,精密小件用不上。全球路线占比给了个背景坐标:非金属以FDM为主导(61.6%),金属以SLM为核心(89.4%)——慢且小的PBF系反占金属路线近九成份额:大有大的去处,小有小的主场。路线已经收敛,选型比的是场景匹配度,不是谁更新潮 [来源:商业航天浪潮将至;火箭价值链;DED成长潜力;奇点时刻]。
SLM与DED是互补,不是互替。火箭制造把这层互补摆得最清楚:SLM以高分辨率适配喷注器、燃烧室铜内壁这类小型精密复杂件,DED以大尺寸优势吃下喷管延伸段、推力室外壁、箭体结构件,两者还能结合打印双金属燃烧室。尺寸上限是硬约束——SLM最大成形尺寸不足1.5米立方,RS-25发动机喷管延伸段直径就超过1.5米(引NASA),这类零件只能交给DED。DED还有两项SLM做不了的本事:多材料复合打印与修复再制造——燃烧室可以在铜合金内衬上直接打印因科镍625外套层,PBF只能多段打印再焊接;工艺改良还在加速,丝粉混合的WP-DED把沉积速率再提87%。EBM则守住钛合金与回收粉的细分场景。三条路线各守一段路,把它们摆成擂台赛是市面最常见的写法,摆成接力赛才对 [来源:火箭价值链;DED成长潜力]。
选型只是入场券,量产还要过三道关。路线配对解决"能不能成形",解决不了"成批做得稳"——精度一致性、批量生产效率、质量认证是产业化的三道现实门槛。金属AM的历史份额曲线提示过节奏:2017年到2018年从28%提到36%,靠的是航空航天的认证牵引而非参数进步。中游的经济账也要摆正:2019年报告测算初始设备成本占总成本45%-74%、设备环节毛利率40%以上,设备商主导的格局与"卖设备"的叙事惯性都源于这个成本结构。这个测算今天仍成立:2025年铂力特设备分部毛利44.7%、华曙高科3D打印设备42.6%(占其收入77.4%),两家龙头设备业务都在40%以上。跟踪上,选型期看谁拿到场景认证,量产期看交付周期与批次合格率——前半场看路线,后半场看良率,这是往下四个场景共同的读法 [来源:火箭价值链;军工高端制造专题,2019-12;铂力特2025年年报;华曙高科2025年年报]。
【个人视角】做产线选型时有个不变的顺序:先问零件装在哪台设备上,再问参数怎么调——反过来做,参数表看三天还是选不对。金属3D打印现在最不缺的就是参数对比图,缺的是把场景说清楚的耐心:喷注器再漂亮,不是给笔记本中框做的;液冷板的0.05毫米壁厚,也不是火箭喷管的KPI。我见过太多选型会开成技术优越性辩论,最后落地看的还是三件事:这个件多大、什么材料、内部流道多复杂。三条路线的分工其实在第一句话里就定了——材料、尺寸、复杂度。把这三个问题问完,SLM还是DED的争论就结束了一大半。参数表年年换代,场景十年不变——先问场景再看参数,是我换了几个车间都没改过的顺序。
对散户的意义:看金属3D打印的研报,先看它讲的场景用哪条路线,再看降本数据出自哪个场景的哪个案例——把喷注器的账套到液冷板上,或者把NASA的账套到国内产线上,都会得出错误的紧迫感。判断标准:每个降本数字都能回答三个问题——什么零件、哪条路线、单件还是批量。跟踪指标:SLM/DED设备出货结构变化、成形尺寸上限的工程突破(多光束、大层厚)、场景认证公告(空客认证、航发型号定点一类)。常见误判是拿跨场景的成功率互相套用——A场景的良率不能替B场景背书。参数表永远比场景故事好看,也永远比场景故事少一半信息——筛掉一半,剩下的一半才值得往下看。
路线配对讲完,账要一个场景一个场景算——先算最贵的那个:航天的零件、周期、成本,三笔同时降。
二、航天的账——零件、周期、成本同时降
路线的争论在航天里最没悬念——这笔账已经有人拿真零件算完了:零件少八成,周期和成本跟着掉。真正要小心的是下一步:这些降本能撑起多大的空间?空间那一段,必须带着假设一起看。
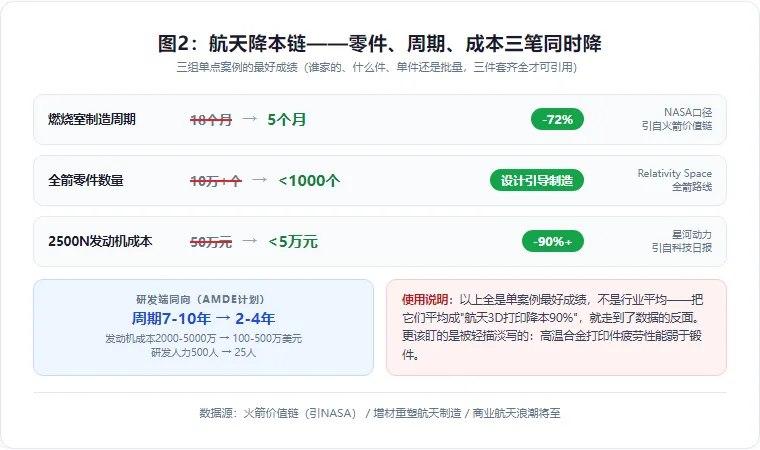
零件数是第一笔账,降幅大到反直觉。NASA用3D打印把火箭发动机零件数量减少80%、整机只剩30处焊接;Maxar卫星单星用上近1000个打印件。国内账同样硬:Relativity Space把火箭零件从十万多个压到一千个以内,制造周期24个月变2个月、迭代周期48个月变6个月;天龙二号TH-11V发动机零件-80%、制造周期-70~80%(引国家航天局)。零件减少不是偷工——是"设计引导制造"把分段、拼装、焊接的工序本身消灭了:原来分散在几十个分系统件里的功能整合进一个整体件,先造零件再总装的线性流程被一张数字模型顶掉,图纸、工装、焊检的开销跟着一起消失。零件数是后面两笔账的前提:件数不降,周期和成本怎么优化都是小打小闹;件数降到位,两笔账才立得住 [来源:商业航天浪潮将至;增材重塑航天制造;商业航天浪潮将至另一版]。
周期与成本是第二、三笔账,两条曲线同时在降。AMDE计划把研发周期从7-10年缩到2-4年,发动机成本从2000-5000万美元降到100-500万美元,研发成本从10-40亿美元压到约5000万美元、人力从500人缩到25人。周期侧:燃烧室从传统18个月压到5个月、缩短72%;成本从31万美元降到12.5万美元、降60%(引NASA);国内星河动力2500N发动机从50万元打到不到5万元、降幅超90%(引科技日报);深蓝航天把液氧煤油发动机推力室效率从95%提到99%。成本侧的结构原因是材料利用率:传统"材料-成品"20:1到40:1,3D打印做到1:1到3:1——复杂部件成本可降20~33%、周期平均缩65%、材料利用率30%提到95%以上。账期还有隐性一块:SpaceX Raptor3靠打印管线整合减重7%、推力比Raptor2高21%——省下的重量直接换成运力,这笔账航天客户比谁都精 [来源:商业航天浪潮将至;火箭价值链;增材重塑航天制造;机械商业航天专题·有望快速渗透]。
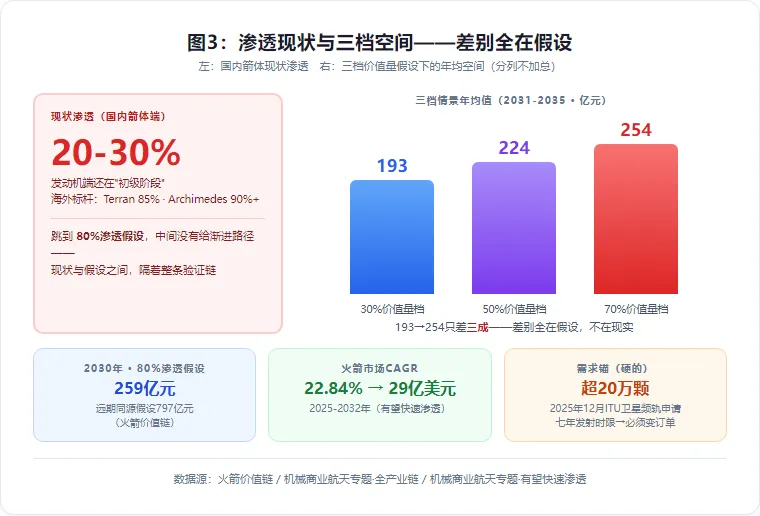
空间要带着假设念。三档空间从保守到激进:火箭3D打印市场2025-2032年CAGR 22.84%(年均复合增速)、2032年约29亿美元;2030年在80%渗透假设下国内火箭端259亿元、远期797亿元;按30%/50%/70%三档价值量占比测算,2031-2035年中国商业航天3D打印年均193/224/254亿元。三档数字从193亿到254亿只差三成,差别全在假设——国内箭体现状渗透只有20-30%、发动机端还在初级阶段,从现状跳到80%没有给渐进路径。需求锚倒是有硬的:中国2025年12月向ITU申请超20万颗卫星频轨,ITU的七年发射时限让这颗星必须变成火箭订单。读法收口:先读现状渗透,再读假设空间,最后读需求锚——顺序反了,259亿就成了承诺 [来源:机械商业航天专题·有望快速渗透;火箭价值链;机械商业航天专题·全产业链]。
【个人视角】航天这批降本数字我几乎逐个对过来源,越对越觉得该给它们配一句使用说明:这些全是单点案例的最好成绩,不是行业平均。十个零件变一千个是Relativity一家的全箭路线,星河50万变5万是2500N小推力发动机的账——把它们平均成"航天3D打印降本90%",就走到了数据的反面。更该盯的反而是研报里轻描淡写的那句:高温合金打印件疲劳性能弱于锻件。火箭发动机是反复承受高应力循环的件,降本的前提是它先活得下来。我的习惯是给每个降本数字标注三件套:谁家的、多大批量、什么件——三件套不全的数字,只能当趋势看,不能当均价用。
对散户的意义:航天降本数据最迷惑人的地方是"案例感"——拿单点最好成绩给整条产业链定价,会在渗透率只有20-30%时买成80%的预期。判断标准:引用每个降本数字时补三件套(哪家企业、哪条路线、单件还是批量);空间测算必须能复述出它的假设(渗透率、价值量占比)。跟踪指标:国内火箭发射频次与3D打印件占比披露、可回收火箭成熟度、发动机端从"初级阶段"向批量的验证进展、20万颗卫星的发射节奏。案例数字负责让你惊讶,假设数字负责让你清醒——两个都要看;报告里跟不出假设行的空间数字,我默认划掉。划掉不是可惜,是纪律——宁可错过,不可错信。
商业航天的账算得漂亮,但真正让这条路线"必选"的是另一类客户——它对可靠性的要求高于对成本的敏感,账的算法也完全不同。
三、军工——从可选到必选,短板同样清楚
航天证明了这笔账算得清,军工要回答的是另一个问题:算得清,为什么必须用?答案藏在军品的制造特征里——多品种、小批量、无模具,减材工艺在这里天然吃亏;但军工也把3D打印的短板照得最亮:批次与器件,一票否决;收尾还要把一份2019年的老样本翻出来,对对表。
军工的"必选"有三个驱动,不是口号。一是制造特征匹配:增材无需模具、数字模型直产,正对多品种小批量的军品胃口;二是结构一体化:复杂零件整体打印大幅减件数、直接减重;三是成本随成熟度下行,规模效应开始显现。标杆数据在海外:GE通过3D打印生产的燃油喷嘴2021年突破10万个,GE9X发动机2024年7月交付时含304个3D打印部件;3D Systems连续9年累计获得美军合同9.75亿美元;GE Advanced Turboprop零件-30%、cycle time-50%(引GE 2018年报)。行业侧的旁证是金属AM份额从2017年28%提到2018年36%。Artemis II Orion用了近200个打印件、F-35与F-22在役——军工不是3D打印的尝鲜客户,是它最早的批量客户 [来源:军工增材制造深度;军工高端制造专题,2019-12]。
跨越是真的,短板也是真的。驱动逻辑之外,军工把3D打印推到"必选"还有制度性一层:军品的小批量属性让增材的"范围经济"打败减材的"规模经济"——无需新建产线即可生产新型产品,正合航空航天的技术经济要求。国内进度:工艺装备稳定性、精度控制、应力调控与世界先进水平基本同步,核心设备龙头技术已达国际水平。但两块短板必须同框出现——材料端:已研发近百科增材专用材料,批次稳定性与可重复性仍待提高,这恰是军品适航与可靠性的生命线;器件端:部分关键激光器与振镜虽完成国产研制,成熟度稳定性与国外存在差距,高可靠性领域应用规模小,高端振镜国产化率2022年仅约15%。中游的钱景也别忘:按2019年报告的测算,设备成本占总成本45-74%、设备环节毛利率40%+,设备商主导产业链的格局根在这个成本结构 [来源:军工高端制造专题,2019-12;军工增材制造深度;机械商业航天专题·全产业链]。
设备商主导的钱景落谁头上,一家公司的样本最直观:铂力特——但历史注脚与现状要分清,2018年营收2.91亿元、技术服务毛利率90.66%、设备配件48.73%,小批量定制的年代,服务是稀缺溢价。八年过去,年报换了风景:2025年营收18.5亿元,定制化产品及技术服务收入10.5亿元、占比56.8%、毛利率32.5%,设备与配件毛利率44.7%。口径里已并入定制化产品,绝对值不能和2018年硬比,但同一年内部的位次很清楚:起量的服务让出溢价,设备守住了毛利——稀缺在哪一段,钱就在哪一段。旧研报的结论不能抄进今天:数据要带年份,结论更要带年份。把三条线合起来看:军工给3D打印的不是订单,是认证——通过认证的工艺路线,回头吃商业航天和3C的量成本就低得多。跟踪军工线,看批次合格率的披露与型号定点——任一项出现变化,都比研报评级的变动更值得记 [来源:铂力特公司篇,2019-07;铂力特2025年年报]。
【个人视角】军工研报我有个固定读法:先翻风险提示,再看增长逻辑。这行的风险页才是真货——材料批次稳定性、核心器件依赖、认证周期,每一项都直接决定"必选"兑现的速度。必选是方向,短板是节奏,两者混起来读就会把三年的路当成三个月的路。反过来,短板本身也是张买点清单:哪个环节的国产化率还趴在15%,哪个环节的批次问题刚被型号解决,哪个公告比研报标题更值得盯。这两年我还养成了个翻译习惯:把风险页的每一条翻成一个可跟踪的数——批次稳定性看合格率公告,器件依赖看国产化率更新,认证周期看型号定点时间。数字枯燥,但比形容词诚实。方向人人看得到,节奏只有看风险页的人看得到——这是我对军工3D打印唯一的方法论。
对散户的意义:军工线的误判有两种:把海外标杆(GE、美军合同)的量当成国内的量,或者把"必选"当成"明年的业绩"——认证与批次是慢变量。判断标准:区分三类信息——海外已验证(GE10万件级)、国内已批产(天龙二号、飞而康订单)、国内在验证(型号定点与批次数据);只有第三类的进展公告才改变时间表。跟踪指标:军品型号定点与批产公告、材料批次一致性披露、激光器/振镜国产化率更新、公司军品收入占比变化。三类信息混着看,时间表就会被标杆的速度劫持——这恰是最常见的买点。标杆告诉你天花板,批次告诉你地板,中间才是可交易的距离。
军工的账靠认证牵引,3C的账靠出货量牵引——再往下是单价最低、频次最高的那个场景:手机里的钛合金结构件。
四、3C钛结构件——表壳先行,铰链扩量,中框放量
军工的认证逻辑到了手机上会失效——消费者不看认证,看出货量。3C这本账的算法简单得多:钛合金CNC(数控机床切削,用刀具从整块金属上切出零件的传统工艺)的良率掉在哪,3D打印的机会就在哪;钛粉和设备的价格掉到哪,放量的临界点就在哪。路径走到哪、降本到了哪一格、哪些还停在验证里——这三样都要对着出货量看,不能对着路线图信。
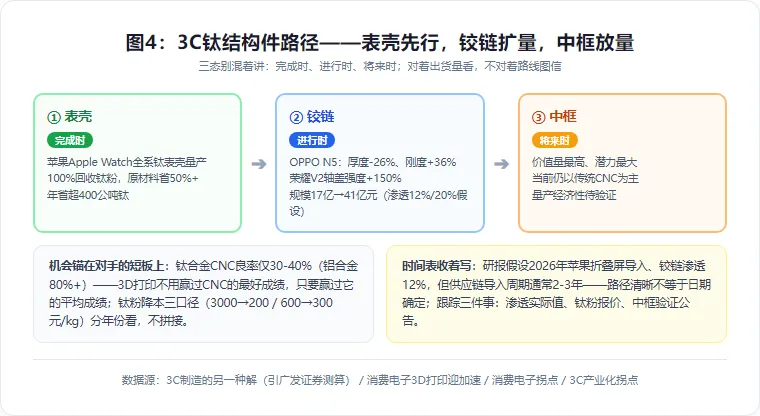
路径已经走了两步半。第一步表壳:苹果Apple Watch全系钛合金表壳量产、采用100%回收钛粉,原材料用量减少50%、年省超400公吨钛——工艺被最挑剔的供应链盖章。第二步铰链:OPPO Find N5钛合金3D打印铰链让厚度降26%、刚度升36%、翼板最薄处0.15mm,整机厚度压到8.93mm(引OPPO官网);荣耀Magic V2铰链轴盖3D打印+钛合金后强度提升150%。空间跟着出货走:2026/2027年折叠屏预计1200万/1500万部,在渗透12%/20%的假设下3D打印铰链规模17亿元/41亿元(引广发证券测算)。第三步中框是半步——价值量最高、潜力最大,但当前仍以传统CNC为主,量产经济性还需验证。表壳是完成时,铰链是进行时,中框是将来时,三态别混着讲 [来源:3C制造的另一种解;消费电子3D打印迎加速;消费电子拐点]。
降本三重奏把临界点推到了眼前。第一重材料:氢化脱氢+球化工艺让钛粉比气雾化路线便宜60-70%(75-120美元/kg vs 200-400美元/kg),得粉率从低于50%提到85-95%;国内价格从2023年600元/kg打到2024年300元/kg以下,再生TC4(用回收钛料再造的打印粉;TC4是应用最广的钛合金牌号)有望到200元;更长镜头是2018年进口3000元/kg到约200元/kg、降幅超93%。第二重效率:华曙光束整形让钛合金打印效率+245%、2000W激光器把打印速度提3倍;设备端中型六激光金属机降到180-200万元/台。第三重账要记在对手头上:钛合金CNC良率只有30-40%,铝合金能到80%+——CNC在钛合金上本来就吃亏,3D打印不用赢过CNC的最好成绩,只要赢过它的平均成绩 [来源:消费电子3D打印迎加速;3C产业化拐点;消费电子拐点;3C制造的另一种解]。
复合工艺才是终局,替代叙事收着写。3D打印与CNC不是替代关系:增材负责复杂几何的近净成形,CNC转向后道关键尺寸精修与表面处理,后处理占金属增材制造约45%支出——近净成形+精加工的复合路线,才是量产的真身。时间表同样要收着写:研报假设2026年苹果折叠屏导入、铰链渗透12%,但供应链导入周期通常2-3年、中框经济性尚未验证——路径清晰不等于日期确定。跟踪3C线的正确姿势是盯三件事:渗透率实际值对不对得上12%的假设、钛粉价格是否还在下行通道、中框验证有没有实质公告。路径用来定方向,验证状态用来定仓位 [来源:消费电子拐点;3C制造的另一种解]。
【个人视角】3D打印在3C里最有意思的地方,不是它赢了CNC,而是它逼着CNC也变快了——五轴联动、高效刀具、钛合金工艺包,减材这几年的进步一大半是被增材逼出来的。这种"对手互卷"的赛道我一般高看一眼:说明需求是真实的,不是补贴吹出来的。真正要警惕的反而是"工艺级验证"四个字被读成"订单级放量":苹果盖章解决的是能不能做,解决的是值不值得为它改产线。所以3C这条线我只认两个硬指标:季度出货的机型名单,和钛粉报价的斜率——前者是果,后者是因。从表壳到中框中间隔着的不是技术,是良率爬坡和单件成本交叉点——这两个数没人公告,只能等出货量说话。
对散户的意义:3C线的两个极端都要防:把苹果背书直接换算成设备订单(导入周期2-3年、中框未验证),或把"渗透率假设"当成已发生的份额。判断标准:12%/20%是假设不是事实,核对每季度折叠屏出货与搭载3D打印铰链机型的占比;钛粉价格与设备均价是否延续下行。跟踪指标:折叠屏季度出货(1200万/1500万部是全年预测)、搭载机型渗透率、钛粉报价(300元/kg关口)、中框验证进展公告、后处理环节订单。两个极端的共同错误,是让假设提前入账——路径图再清楚,也要等季度数据盖章。路径图告诉你终点在哪,季度数据告诉你走到了哪一站。
钛粉降价的另一半买家不在手机里——AI机柜每一百兆瓦省下的四百万美元,正在把同一套金属打印能力接到液冷板上。
五、液冷板——AI算力推开的第四个场景
前三个场景都在给传统制造找替代,液冷板是反过来的:它被AI算力硬造出一个新市场,回头才轮到挑制造工艺。这本账的量级最吓人,边界也最容易被越界引用——1300亿是液冷的总盘子,不是3D打印液冷板的盘子,这两个数必须分开念。
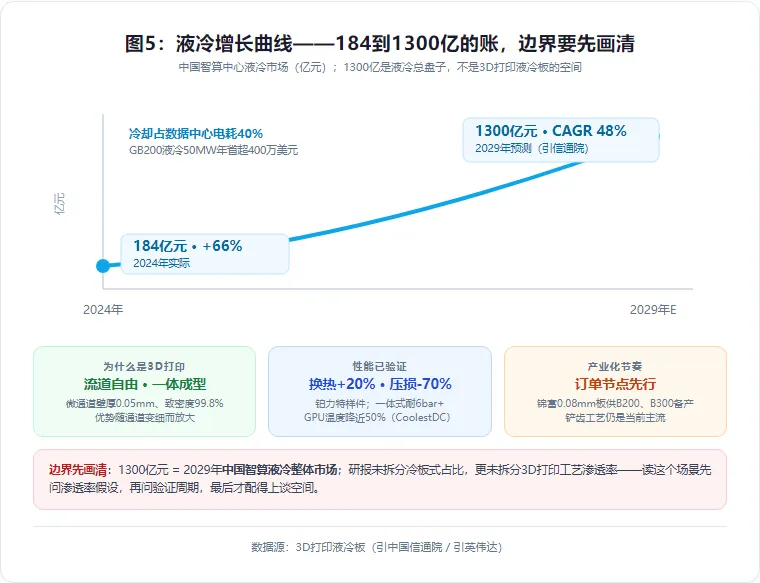
需求是被算力逼出来的。中国智算中心液冷市场2024年184亿元、同比+66%,预计2029年到1300亿元、CAGR 48%(引中国信通院);底层逻辑是电的账——冷却一项可占数据中心电耗的40%,液冷效率远高于风冷。标杆账很具体:英伟达GB200 NVL72液冷系统让一座50兆瓦超大规模数据中心每年省下超过400万美元(引英伟达)——省的是电费,买的是算力密度。芯片侧的推力还在加码:GB200级功耗迈入1800-2000瓦区间,风冷的物理极限已经碰到天花板。需求的真实节奏也有锚:锦富技术0.08mm微通道液冷板已获台湾客户订单用于B200芯片、B300适配进入生产准备——订单节点比市场规模预测更值得记 [来源:3D打印液冷板]。
为什么是3D打印来做这块板。三大适配性是结构性的:其一,分层制造解放流道设计——拓扑优化与仿生设计对打印成本几乎无影响,CNC受限严重;其二,一体化成型的结构强度与连接处热阻优于钎焊、扩散焊;其三,微通道(当量直径<1毫米)的制造精度正是传统铲齿、微铣削的痛点,3D打印的优势随通道变细而放大。材料关也有了答案:铜对红光反射率极高,但绿光(515nm)、蓝光(450nm)方案显著降低反射率,希禾增材绿光打印的微通道壁厚做到0.05mm、致密度超99.8%;铜导热系数400 W/m·K是常用冷板材料最高、远超铝的238。性能验证拿得出手:铂力特3D打印液冷板较传统直肋片换热量提升20%、压力损失减少约70%;CoolestDC一体式冷板承受6bar以上水压、GPU工作温度降近50%——技术可行性不再是问题,剩下的是成本与良率的量产账 [来源:3D打印液冷板]。
空间引用要带边界。1300亿元是2029年中国智算液冷整体市场,不是3D打印液冷板的市场——研报自己也没拆分冷板式占比与3D打印工艺在其中的渗透率,这一步推算目前是空白。产业化的真实阶段:液冷板当前仍以铲齿工艺为主,3D打印在定制化、小批量场景先切入,2027-2028年随铜打印良率与成本优化才逐步过渡;可靠性验证同样要时间,新工艺从送样到规模部署通常还要1-2年。与前面3C那本账合看会更清醒:液冷与3C共享同一轮钛/铜粉降本与设备效率红利,区别在客户——3C的量在出货表上,液冷的量在算力资本开支表上。读这个场景先问渗透率假设,再问验证周期,最后才配得上谈空间 [来源:3D打印液冷板]。
【个人视角】在数据中心做过改造的人都知道,电费单是唯一不会骗人的报表——性能可以讲参数,散热只能讲功耗。GB200一年省四百万美元这种数之所以敢信,是因为它直接写在利润表上,不需要叙事配合。3D打印液冷板的逻辑同理:换热+20%、压损-70%如果能同时成立,省的是泵和电费的双重账。我对这个场景的唯一保留是验证节奏——液冷系统要求十年如一日的可靠,一块新工艺冷板从送样到规模部署的1-2年,一天都省不掉。营销材料里的空间预测我一律放一边:散热的账最终写在电费单上,渗透的账最终写在订单公告里。所以别拿1300亿倒推现在,拿订单节点往前推:B200出货、B300备产,就是它的季度坐标。
对散户的意义:液冷线最常见的错误是把1300亿元当3D打印液冷板的可得空间——总盘子与工艺渗透是两层,中间还隔着铲齿工艺的成本防线。判断标准:分清三层——液冷市场(184→1300亿)、冷板式占比、3D打印工艺渗透(未有数据);只有第三层出数据,逻辑才升级。跟踪指标:GB200/B300出货与液冷配置率、锦富等微通道订单公告、铜打印良率与成本新闻、铂力特/南风等液冷板收入首次披露。分不清这两层,就会在铲齿工艺还在主导的年份,为3D打印液冷板付满格的价格。订单是渗透率的先行指标,市场规模预测只是背景板——背景板不会翻页,订单才会。
四个场景的账都摊开了,最后一节把它们折成一张对账单——四笔对账管兑现,四种错账管避坑。
六、四笔对账与四种错账——把场景故事翻回流水
四个场景讲完,桌上摊着一堆漂亮的数字——零件少八成、成本降九成、市场翻几倍,每一条都想让人马上记进账。但故事和流水是两本账:能按期对上的才算数,提前记进去的往往变成坏账。收口的做法是给每个场景设一个对账科目,四种最容易算错的账单独列出来——科目对上了叙事才落地,错账沾了边就先缓一缓。
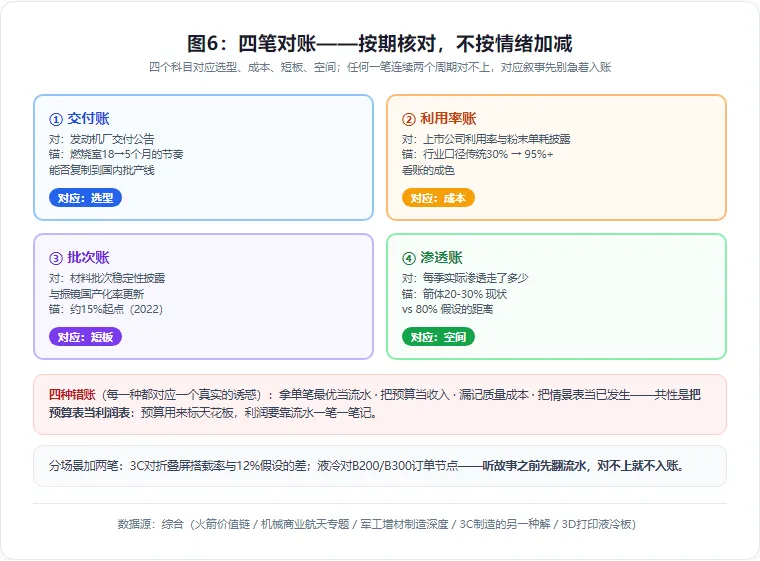
四笔对账,四个科目,都能按期核对。①交付账:燃烧室18→5个月的节奏能否复制到国内批产线,对发动机厂的交付公告;②利用率账:行业口径从传统30%到95%+,对上市公司披露的利用率与粉末单耗;③批次账:材料批次稳定性、振镜国产化率(约15%起点)是否更新;④渗透账:箭体20-30%与80%假设之间每季走了多少。四个科目分别对应选型、成本、短板、空间——任何一笔连续两个周期对不上,对应叙事就先别急着入账。配套还有两个分场景科目:3C对折叠屏搭载率与12%假设的差;液冷对B200/B300订单节点 [来源:火箭价值链;机械商业航天专题·有望快速渗透;军工增材制造深度;机械商业航天专题·全产业链;3C制造的另一种解;3D打印液冷板]。
四笔账对不上的地方,多半栽在这四种记法上——每一种都对应一个真实的诱惑。①拿单笔最优当流水:NASA零件-80%、星河成本-90%是单案例最好成绩,全行业降本远没有这么齐整;②把预算当收入:259亿/797亿建立在80%渗透假设上,现状只有20-30%;③漏记质量成本:高温合金打印件疲劳性能弱于锻件,对反复承力的发动机件这是硬约束,不是脚注;④把情景表当已发生:193/224/254亿元是30%/50%/70%三档假设的测算,不是三家机构的预测。四种错账的共性是把预算表当利润表——预算用来标天花板,利润要靠流水一笔一笔记 [来源:商业航天浪潮将至;增材重塑航天制造;火箭价值链;商业航天浪潮将至另一版;机械商业航天专题·全产业链]。
收束成一句可操作判断。金属3D打印从"能不能打"走到"打得起、打得稳",账已经算到第三位:降本的必然性由航天与军工的单点证据背书,账的结构由3C与液冷的场景分工背书,能不能兑现由四笔对账背书。历史也给过一次提醒:2017年全球金属增材装备销量1768台、同比近80%,均价却降25.8%到40.79万美元(引Wohlers)——量增价降是设备渗透期的常态,当年的故事没有在量价齐升里结束,而是在场景里一层层展开的。判断顺序由此定型:先看场景配没配对路线,再看三笔账有没有落到披露上,最后看四笔对账动没动。场景的账算完,剩下的交给周期 [来源:商业航天浪潮将至;军工增材制造深度;3C制造的另一种解;3D打印液冷板;铂力特公司篇,2019-07]。
【个人视角】金属3D打印现在最不缺判断,缺的是对账的耐心:交付周期缩没缩、利用率到没到95%、批次问题解没解决、渗透率走了几个点,四笔账任何一笔连续两个季度对上,对应场景的叙事就硬一档;一笔都对不上,再漂亮的案例也只是展台样品——展台上的数字没人负责,流水里的数字有人签字。四笔里我最看重批次账——它最无聊,也最诚实:交付可以宣传,利用率可以调口径,批次合格率是产线上逐批记下来的,没法化妆也没法包装;凡是没法事后核对的指标,我一律按没发生算。听故事之前先翻流水,对不上就不入账——这是我对所有降本叙事唯一的纪律。
对散户的意义:这个主题的亏损方式不是选错路线,而是在单点案例与假设空间里重复下注——案例给兴奋,假设给想象力,只有流水给事实。判断标准:一个季度只对四笔账——交付周期披露、材料利用率/单耗、批次与器件国产化进展、渗透率实际值与假设的距离;四笔里有两笔对上,逻辑成立;全对不上就承认还在故事期。跟踪指标:发动机与整机交付公告、粉末单耗与利用率披露、振镜/激光器国产化率更新、折叠屏搭载率、液冷订单节点。这四笔账没有一笔能从研报标题里直接找到答案,只能等披露。披露很慢,但从不骗人。不荐股、不给目标价;个股风险请以公开披露为准。
只能押一个:航天、军工、3C、液冷——哪个场景的降本会最先出现在上市公司的报表里?军工的账藏着掖着,3C的账每季度都摊在出货量里,航天盯订单节点,液冷盯B200的单子——你押哪个?理由比答案有趣,评论区聊。
下一篇钻进消费级:拓竹如何一年做到营收破百亿、打印机越卖越便宜为什么还能赚钱、国产怎么卷出海;收尾一篇按环节画图谱,设备、材料、服务三段,每段谁在收钱谁在烧钱,一次摆齐。关注追更。
免责声明:
本文基于公开券商研报整理分析,包含个人观点和行业判断,不构成任何投资建议。投资有风险,入市需谨慎。文中提及的具体标的仅为举例说明产业链位置,不代表推荐或看空。数据来源已在文中标注,如有疏漏欢迎指正。
数据来源清单
| | |
|---|
| | 7大路线近20种金属技术、NASA零件-80%仅30处焊接、AMDE研发10-40亿→5000万美元/发动机2000-5000万→100-500万美元、深蓝推力室95→99%、Maxar近1000件 |
| 2026年商业航天行业系列:3D打印,柔性制造的引擎,重塑火箭价值链 | SLM/DED配对、燃烧室18→5月/31→12.5万美元、材料利用率20:1→1:1、2030年259亿远期797亿、渗透20-30% |
| 2026年商业航天行业深度研究报告:增材重塑航天制造,3D打印赋能商业火箭降本放量 | Relativity十万→千零件/24→2月、天龙二号-80%、星河50万→5万、发动机占成本54% |
| 3D打印行业研究:重视DED技术在商业航天成长潜力 | LP-DED<14天vsPBF>90天、GKN零件-90%、参数对比、WP-DED+87%、EB-DED利用率100% |
| 军工增材制造深度报告:由“可选”到“必选”,由“配角”到“主角” | GE喷嘴10万个、GE9X 304件、美军合同9.75亿美元、批次稳定性与器件短板 |
| 军工行业高端制造专题:金属3D打印,先进增材制造工艺,航空航天蓝海需求可期 | GE ATP零件-30%周期-50%、金属AM 28%→36%、设备成本45-74%(2019-12报告) |
| 2026年机械行业商业航天专题:关注3D打印全产业链+关键结构件发展机遇 | 三情景193/224/254亿元、20万颗卫星频轨、振镜国产化率约15%(2022) |
| 3D打印行业深度报告:消费电子拐点打开新一轮产业周期,从高端小众走向规模制造 | 242→330.4亿美元、设备180-200万元/台、钛粉5000→300元、后处理45% |
| 2026年3D打印系列深度:3C制造的另一种解,如何重塑产业发展? | 表壳→铰链→中框路径、铰链17亿/41亿元、钛CNC良率30-40%、OPPO N5数据 |
| | 氢化脱氢+球化降本60-70%、钛粉600→300元、华曙光束整形+245% |
| 3D打印行业研究:响应AI芯片散热革命,3D打印液冷板前景广阔 | 智算液冷184亿→1300亿元CAGR48%、冷却占电耗40%、GB200年省400万美元 |
| 3D打印机械行业研究:3C市场渗透率提升引爆3D打印产业化拐点 | 规模152.4→242.0亿美元、中国208→700亿元、钛粉3000→200元、产业链价值48.3% |
| | 与同名主报告同源,NASA/AMDE/深蓝数据交叉核对用 |
| 机械设备行业商业航天专题:3D打印有望快速渗透,带动行业降本&设计创新 | 成本-20~33%、周期-65%、火箭CAGR22.84%、Raptor3、猎鹰9复用成本 |
| 军工行业科创板研究系列之公司篇:铂力特,3D打印龙头企业即将扬帆远航 | 2018年营收2.91亿+32.52%、技术服务毛利率90.66%(2019-07-08报告) |
| 2026年3D打印行业深度报告:奇点时刻,3D打印工业与消费共振,迎来技术与成本拐点 | 全球路线占比FDM61.6%/SLM89.4%、消费级出货410万→1340万台 |
| | 2025年营收18.5亿;定制化产品及技术服务10.5亿/占56.8%/毛利率32.5%;设备配件毛利率44.7% |
| | 2025年3D打印设备收入5.54亿/占77.4%/毛利率42.6% |