印闻社10月5日讯——印度手机市场正在上演一场“本土反击战”。但对手不是别人,正是过去十年把印度做成全球第二大手机市场的中国厂商。
从行业脉络看,印度政府近年来把“降低对中国手机依赖”写进政策主线:一方面通过PLI(生产挂钩激励)、进口限制、关税与合规审查抬高门槛;另一方面扶持本土品牌与本土制造链,希望把“印度组装”推进到“印度品牌+印度零部件”。报道中直接引用的方向是:印度想培育本土手机品牌,去挑战中国在印度市场的主导地位。
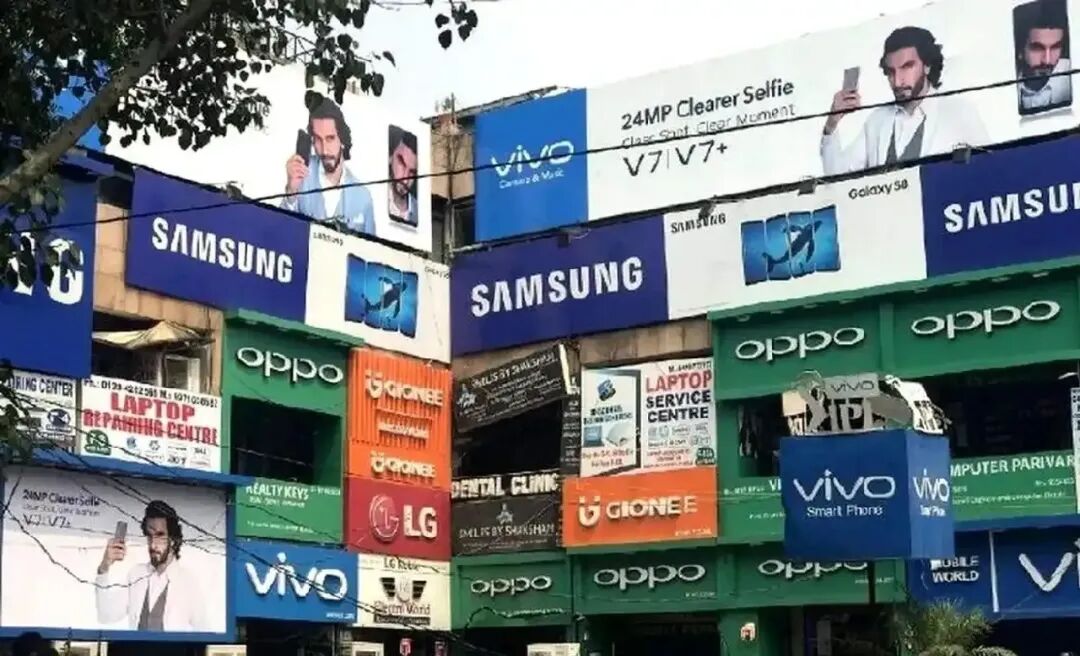
中国系手机品牌在印度仍占据约七成份额。小米、vivo、OPPO、realme、一加等品牌,即便在审查、税查、高管更换、本地化董事、印度合资结构等压力下,依旧掌控渠道、价格带与供应链响应速度。印度本土品牌如Micromax、Lava、Karbonn等曾在第一轮“印度制造”中热闹过,但面对中国厂商的迭代速度、相机算法、快充、系统生态和线下铺货能力,长期处在边缘位置。
这一轮不同在于:印度不再只靠品牌喊话,而是从制造链与政策入口下手。
印度把手机产业与“国家竞争力”绑定:鼓励从整机组装走向零部件、测试、封装、显示模组、摄像头模组、电池等本地化,并推动“印度设计、印度品牌、印度供应链”。政府希望借助关税与补贴组合,把中国手机在印度的成本优势削弱,同时让本地企业拿到订单、产能与就业。
但问题也在这里:“去中国”不等于“无中国”。
即便印度想扶本土品牌,手机产业链的底层仍高度依赖中国经验、设备、元器件、工艺和工程师体系。很多所谓“印度制造”产线,背后是中方代工、中资设备、中国供应链节点、中国ODM方案或技术授权。印度品牌想做低价机、5G机、高端机,都要面对一个事实——中国厂商不只是“竞争对手”,也是全球手机工业的基础设施提供者。
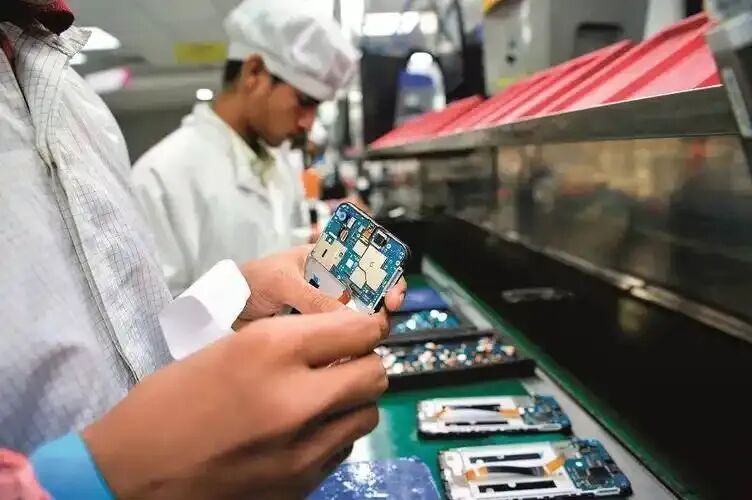
更现实的矛盾是:印度既要中国产业链的效率和成本,又要减少中国品牌的市场控制;既要手机工厂落地创造就业,又担心安全、数据与地缘依赖。于是政策上出现一种混合姿态:欢迎制造,限制影响;利用供应链,挤压品牌份额;鼓励本土替代,但短期离不开中国能力。
对中国企业来说,印度市场正在从“卖手机”变成“做合规、做本地实体、做供应链嵌入”。
品牌端,中资厂商需要接受更高监管成本、更强调“印度化”股权与治理;制造端,中国供应商和ODM/设备企业仍有机会,因为印度本土配套短期难补上良率、规模、交期;渠道端,线上被控、线下卷价格,中国品牌仍需维持基本盘。
中国手机厂商在印度被审查、被压份额、被要求本地化;但中国供应链、制造经验、零部件能力,仍是印度手机产业绕不开的底盘。
短期看,印度本土品牌借政策和补贴会拿到更多声量;中期看,能否翻盘取决于有没有稳定供应链、有没有产品力、有没有渠道信任。这三点,中国厂商花了十年在印度建立;印度本土要补上,不是靠一句“Take on the Chinese”就能完成。
声明:转载此文是出于传递更多信息之目的。若有来源标注错误或侵犯了您的合法权益,请与我们联系,我们将及时更正、删除,谢谢!


