什么是渠道品牌化?其实就是从皮条客变身为老鸨子。
过去几十年,商业世界的权力结构一直在变。传统品牌商掌握话语权,渠道商只是货架和通路的提供者。但现在,这个格局正在被颠覆。
渠道品牌化,指的是渠道商利用自身掌握的消费者信任、流量入口和数据洞察,推出自有品牌产品,或者对上游产品进行筛选、定制和背书,从而从卖别人的东西升级为定义什么东西值得卖。
它不是简单的贴牌或代工。贴牌的本质是渠道商贴个logo,核心价值仍来自供应商。渠道品牌化的本质是渠道商自己变成了品牌,消费者购买的理由不再是某个产品品牌,而是这个渠道推荐的东西不会错。
这个转变有多重要?看一组数据:开市客的自有品牌Kirkland Signature年销售额约860亿美元,占公司总收入的三分之一,这一营收数据使Kirkland与劳氏和宝洁处于同一水平。根据德勤的数据,沃尔玛全球每年30%的销售额、50%以上的利润来源于其自有品牌。中国市场上,永辉提出自有品牌销售贡献率要达到40%,万店连锁鸣鸣很忙也在2025年初推出了自有品牌产品。
这些数字说明一件事:渠道品牌化已经不是个别企业的战术选择,而是整个商业体系的结构性趋势。
渠道品牌化的三种形态
渠道品牌化在不同行业有不同的实现路径。按照渠道商介入产品链的深度,可以分成三种形态。
形态一:信任背书型——渠道即品质认证
最轻的形态,渠道商不生产产品,但用自己的品牌信誉为产品做筛选和背书。山姆的Member's Mark是最典型的代表。消费者在山姆买Member's Mark的坚果、牛奶、纸巾,不是因为认识这些产品的供应商,而是因为相信山姆的选品标准。山姆在过去一年捧红了无数供应商,但许多商品都被统一冠以Member's Mark的名字。消费者真正认可的,是山姆这一渠道及其代表的品质背书。
这种形态的核心能力是选品和品控。渠道商不需要拥有工厂,但需要拥有什么值得卖的判断力,以及不合格就下架的执行力。
形态二:场景衍生型——用体验定义产品
比信任背书更深一层,渠道商利用自身经营场景中积累的用户体验和需求洞察,反向开发产品。亚朵是最有代表性的案例。2022年,亚朵的零售收入(主要是枕头、床品)才2.54亿元,占总营收11.22%;到2025年,这个数字飙升到36.7亿元,占总营收37.5%。2026年一季度,零售业务收入达10.71亿元,同比大增54.4%,在总营收中的占比已攀升至38.1%。
亚朵的商业逻辑是通过“深睡”系列等核心单品,将酒店客房重塑为线下的高频体验场。住客在封闭场景内完成种草,进而向线上电商平台导流。这种所用即所购的模式,在流量红利见顶的当下,一定程度上摊薄了前期的获客成本。零售业务毛利率约50%,远高于酒店加盟业务35%左右的毛利率,资本市场对亚朵的审视,已部分脱离了单纯的客房出租率逻辑,开始引入消费品零售的估值框架。
亚朵不是在做酒店的同时顺便卖枕头,而是把酒店客房变成了一个高频、封闭、沉浸式的产品体验间。这种场景衍生能力是酒店、餐饮、零售等线下业态独有的优势。
形态三:基础设施型——从渠道向上游整合
最重的形态,渠道商不仅定义产品标准,还掌控供应链基础设施。蜜雪冰城是这一形态的代表。它的关键创新在于把加盟这件事从卖品牌授权升级为提供完整的经营系统,打造了完整的端到端供应链体系,为加盟商在门店运营、采购和物流方面提供全套解决方案。
更深层的变化在于,蜜雪冰城先做市场、做品牌、做渠道,做起来之后反向连接到二产和一产,形成了三、二、一产融合的发展模式。这意味着渠道商不是被动地从供应商采购,而是反向定义供应链标准:种植什么品种、按什么规格分选、用什么样的物流体系配送。它不拥有农场,但它决定了农场种什么。
这三种形态的递进关系是:信任背书→场景衍生→基础设施整合。介入越深,壁垒越高,但对渠道自身的规模和能力要求也越高。
被低估的一类玩家:个体渠道品牌化
前面讨论的都是大企业的案例。但渠道品牌化不只属于巨头。在更小的尺度上,个体经营者同样可以完成渠道品牌化——而且这种模式更灵活,起步成本更低。
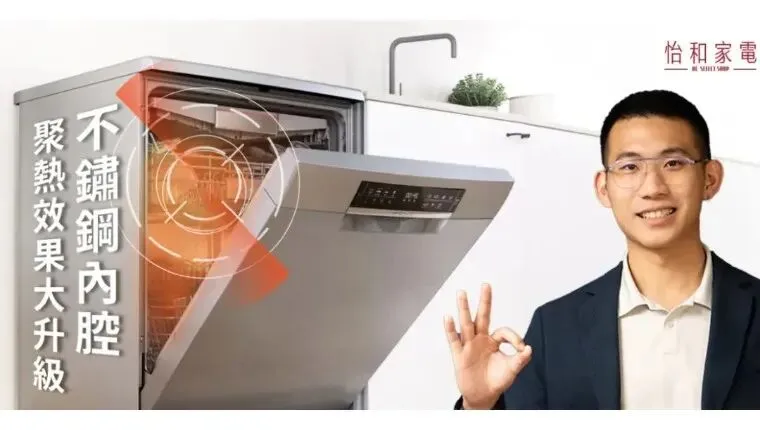
台湾家电经销商怡和家电的案例很有代表性。在进口家电经销的红海中,价格战是常态,经销商获利空间受到品牌原厂与市场价格竞争的双重挤压。怡和家电的做法是不靠预算请大牌代言,而是把品牌创始人变成最强IP——强老板,利用短视频扩大影响力。
具体策略分三个阶段:第一步建立广度,以“职场经”作为切入点,探讨面试技巧、薪资谈判等上班族有共鸣的话题,用共同语言打破家电产品的专业门槛;第二步垂直深耕,内容转向家电专业领域,通过科普式知识分享精准过滤出有购买需求的潜在买家;第三步深度黏着,分享感情观与生活价值观,深化个人IP的厚度。
怡和家电的转变说明了渠道品牌化的核心逻辑:经销商从单纯的通路角色,转变为具备内容生产能力与忠诚粉丝群的品牌化经销商。它不生产家电,但它拥有消费者遇到家电问题第一个想到问谁的信任关系。这种信任关系本身就是渠道品牌。
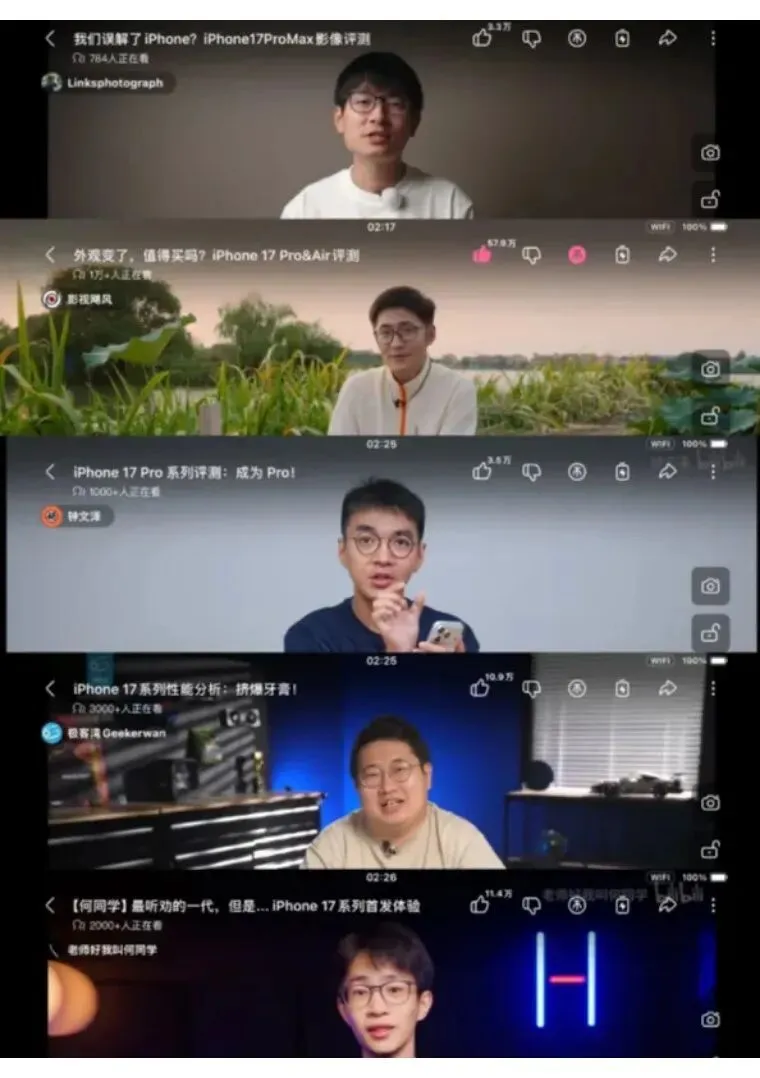
更广义地看,社交媒体上的垂类达人、行业顾问、专业测评者,都在以个人IP的形式完成渠道品牌化。他们不拥有产品,但拥有什么值得买的定义权。当这种定义权足够强时,上游品牌方反而要来争取他们的推荐位。
尤其是对于拥有内容能力与流量能力,但不具备基本盘搭建能力的个人或团队而言,渠道品牌化是一个值得考虑的方向。
渠道品牌化的核心机制
不同行业、不同规模的渠道品牌化,底层机制是相通的。
第一,信任转移。 消费者对渠道的信任,转移到了渠道推荐的产品上。这种信任不是凭空产生的,它来自渠道长期在选品、品控、服务上的一致性表现。山姆的会员续费率、亚朵的复住率、蜜雪冰城的复购率,本质上都是信任的量化指标。
第二,数据反哺。 渠道商拥有最直接的消费者数据——谁在买、买什么、什么时候买、买了之后怎么用。这些数据让渠道商比品牌商更了解消费者的真实需求,从而能够定义更精准的产品。丽人丽妆利用数据洞察和运营能力反向孵化玉容初、美壹堂等自有品牌,2025年半年度报告中自有品牌整体销售收入同比增长超80%。
第三,议价权重构。 渠道品牌的存在使渠道商在供应商谈判中具有重要的影响力,使其能够保持低价格和健康的利润率。Kirkland的产品还提高了客户忠诚度和流量,加强了开市客的会员模式,并帮助零售商保持了行业领先的续订率。渠道品牌越强,渠道商对上游的议价权越大,越能拿到好的价格和条件,进而强化渠道品牌的竞争力。这是一个正循环。
第四,货架权力的重新分配。 渠道品牌不仅是商业竞争问题,也涉及产业生态的平衡。罗兰贝格援引英国竞争与市场管理局的调查表明,零售商将自有品牌置于货架黄金位置后,第三方品牌曝光率就会减少30%。当面对沃尔玛推出的特别像飘柔的Equator牌洗发水时,宝洁高管曾说,关注和购买商店品牌而不是真正的品牌,那绝对是个错误。这种冲突的本质是:渠道商从服务品牌商的通路变成了与品牌商竞争的对手。
资本市场如何给渠道品牌化定价
渠道品牌化对资本市场估值逻辑的影响是根本性的。同一家公司,有没有渠道品牌,估值框架完全不同。
以亚朵为例。传统连锁酒店的估值逻辑是看每间可售房收入、入住率、门店扩张速度,核心指标是经营效率。但当零售业务占比逼近四成、毛利率远高于酒店业务时,资本市场开始用消费品零售的估值框架来审视亚朵——看的是产品复购率、品牌溢价能力、渠道渗透率。这两套估值框架对应的市盈率区间差异巨大。
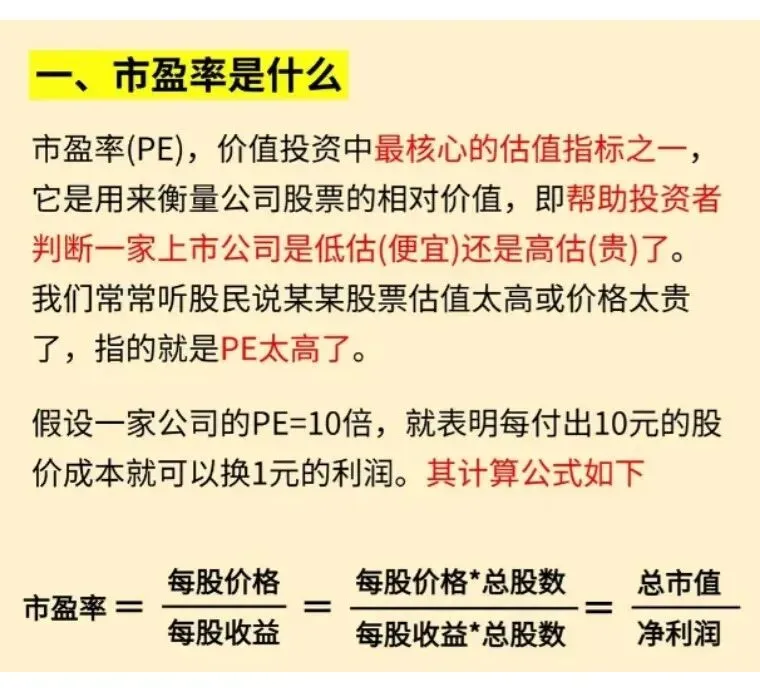
再看颖通控股的案例。作为中国最大的香水品牌管理公司,颖通控股拥有72个国际知名香水及美妆品牌的授权,覆盖全国400+个城市的8000+个销售网点,毛利率过去三年保持超过50%的高水平。当前颖通市盈率仅11倍,与莎莎国际22倍的估值相比存在巨大差距。这个估值差距反映了一个问题:市场是否认为渠道管理能力本身是一种可以独立定价的资产?
渠道品牌化企业的估值优势来自三个层面:更高的毛利率(自有品牌毛利率通常显著高于代理品牌)、更强的客户粘性(渠道品牌绑定的是消费者对渠道的信任,而非对某个产品品牌的忠诚)、以及更深的护城河(渠道品牌需要长期积累,难以被短期复制)。
但资本市场也会对渠道品牌化提出质疑:自有品牌是否过度挤压了第三方品牌的生存空间?渠道与品牌商的关系是否会恶化?渠道品牌是否能跨区域、跨品类复制?这些问题决定了渠道品牌化企业能否从区域渠道升级为全国平台。
渠道品牌化的风险与边界
渠道品牌化不是没有代价的。
对品牌商的影响。 代工贴牌的渠道品牌相比品牌商品定价更低,品牌商有时不得不被迫通过降价参与竞争。对代工厂来说,低价压力之下,他们也要在走量和利润之间做出平衡。渠道品牌化正在重塑品牌商与渠道商之间的权力天平。
渠道品牌的天花板。 长江商学院营销学教授陈歆磊指出,随着市场竞争加剧,渠道商或多或少都会向上游整合,但这种整合始终会在一定程度之内,像奥乐齐那样90%都是自营产品的情况并不多。原因无他:自营品很难满足市场的所有需求。渠道品牌化的边界在于,渠道可以定义什么值得卖的标准,但不能替代所有产品品牌的专业深度和创新活力。
个体渠道品牌化的特有风险。 对于怡和家电这样的个体经营者,渠道品牌化面临IP出走、平台依赖、个人精力瓶颈等问题。当“强老板”这个IP做大了,消费者认的是人而不是店,一旦创始人退出或转向,渠道品牌的信任基础就可能崩塌。
规模化的悖论。 渠道品牌化在冷启动阶段依赖信任密度——少数精准用户的深度信任。但规模化的过程中,渠道品牌需要从少数人的信任扩展到多数人的认知,这需要完全不同的能力:品牌传播、供应链管理、组织建设。很多渠道品牌卡在中间——既失去了小规模时的信任锐度,又没有建立起大规模时的系统能力。
冷启动的逻辑
渠道品牌化的冷启动,核心不是流量体量,而是信任密度。
一个只有5000粉丝的垂类账号,如果这5000人都是正在做购买决策的精准人群,每推荐一个靠谱产品可能带来几十个咨询、几个付费,一个月就能跑通变现闭环。这个体量不需要百万粉丝,需要的是精准加信任。
冷启动的关键动作有三个:第一,用避坑内容建立专业信任,让用户产生这个人懂行、敢说真话的认知;第二,从免费推荐开始积累案例,验证自己的判断力;第三,当有了足够多的成功案例后,再向撮合费和推荐费的方向变现。
“沸点会”的方法论总结了一个类似的路径:用内容做信任替代品,让人先觉得你靠谱;找一个敢试的渠道,用试用装加进群答疑拿到第一个结果。核心逻辑是:在资源受限的条件下,信任不是通过规模建立的,而是通过少数几个被充分记录和展示的案例建立的。
渠道品牌化的终局
渠道品牌化的终局,不是一个卖货的渠道,而是一个定义规则的平台。
Costco定义了Kirkland的品控标准,所有想进入这个体系的供应商必须遵守;蜜雪冰城定义了柠檬的品种和分选标准,所有供应商必须按照这个标准供货;亚朵定义了“深睡”场景下的产品标准,枕头、床品、香氛都围绕这个场景展开。这些企业共同的特征是:它们不生产所有产品,但它们定义了什么样的产品才配出现在我的渠道里。
从商业演进的角度看,渠道品牌化代表了价值链权力的一次结构性转移。在供给过剩的时代,拥有需求端的人比拥有供给端的人更有议价权。渠道品牌化的本质,就是渠道商从帮品牌商卖东西变成了帮消费者选东西。前者的核心能力是分销效率,后者的核心能力是信任密度和选品判断力。
这个转变对每一个商业参与者都有启示:如果你拥有渠道和信任,你可以向上游整合;如果你只拥有产品而没有渠道,你会越来越被动。渠道品牌化不是一个可以选或不选的策略,而是商业权力结构变化中一个必然的演化方向。