【吉瑞保6.0重疾险测评】2026顶流重疾险横评|吉瑞保6.0凭什么更值得买?
- 更新时间 2026-10-03 15:25:26
【吉瑞保6.0重疾险测评】2026顶流重疾险横评|吉瑞保6.0凭什么更值得买?【点击这里】免费分析你适合哪款重疾险~ 最近重疾险市场热度很高,很多人在达尔文12号和吉瑞保6.0 之间纠结。 我把两款产品条款、保障、价格、投保规则全部拆开对比,结论很清晰:追求极致性价比、加保、高龄投保,闭眼选吉瑞保6.0。 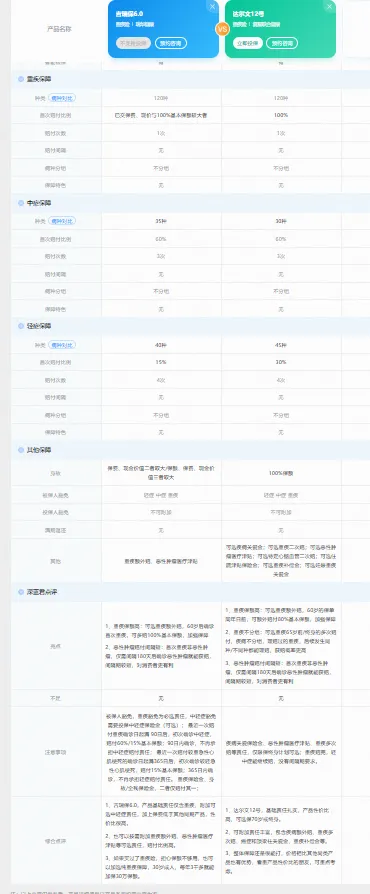
先看基础保障: 达尔文 12 号:重疾 1 次 100%,中症 3 次 60%,轻症 4 次 30%,60 岁前重疾额外 + 80% 吉瑞保6.0:重疾 1 次(取保费 / 现价 / 保额最大者),中症 3 次 60%,轻症 4 次 15%,60 岁后重疾额外 + 100% 亮点差距一眼可见: 吉瑞保6.0 重疾赔付更厚道18 岁后直接按 “已交保费、现金价值、基本保额三者取大”,前期不会亏本金,对预算有限、想稳一点的人特别友好。 高龄友好度拉满达尔文 12 号最高只到 55 岁,吉瑞保 6.0 直接放宽到60 岁,55–60 岁人群终于有靠谱选择。 保费更低,加保神器吉瑞保6.0 支持纯重疾投保,30 岁成人 30 万保额,每年只要 3000 出头,用来加保、补保额,成本极低,同类产品几乎没有对手。 60 岁后双倍赔付吉瑞保 6.0 在 60 岁后确诊重疾,直接赔200% 保额,养老阶段保障力度更强。 两款都支持癌症津贴、间隔期短、不分组、智能核保,安全性都在线。但综合价格、投保年龄、重疾赔付规则、加保友好度,吉瑞保 6.0 更适合大多数普通家庭。 一句话总结: 想要全面高配、年轻投保选达尔文 12 号; 想要便宜、稳、高龄能投、加保划算,直接冲吉瑞保6.0。 想要具体分析可以【点击这里】或下方卡片,免费帮你定制方案~ 
本文来自网友投稿或网络内容,
如有侵犯您的权益请联系我们删除,
联系邮箱:wyl860211@qq.com 。
