我是张蔚鴒博士。8月,竹知了那声"哇哇"刷屏的时候,我写过一篇诊断:华为汽车不是车不好,是品牌架构拧巴——高溢价晕轮被自己稀释、车尾标识割裂、技术分级消费者看不见。那篇结尾我给过二选一:要么做英特尔,要么做苹果,别骑墙。
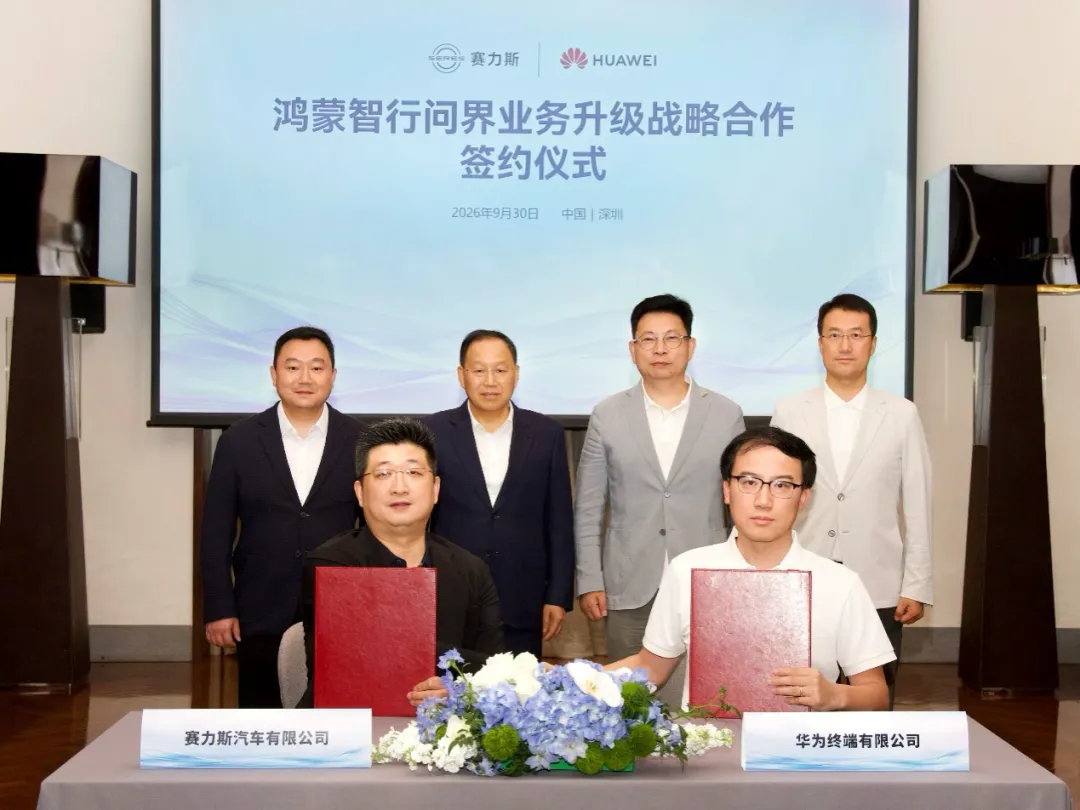
9月15日一纸说明,问界真的开始与华为"分家"了。但9月30日深圳赛力斯和华为新五年合作签约,又被大众解读为两家“复合”了?
这不是简单的分分合合,而是华为把"品牌杠杆"从问界身上抽出来,重新分配到四界身上的一次主理权重排。 而真正值得写的,是这套重排背后,鸿蒙智行至今没补上的那道触点裂缝。
一、先理清事实:问界没走,只是换了个位置站
9月15日鸿蒙智行和问界同步发的那则说明,措辞很关键——"产品定义、产品设计、品牌营销、渠道零售、服务体系由赛力斯主导,华为终端参与赋能",同时明确"问界仍然是鸿蒙智行大家庭的成员之一"。
紧接着9月16日,经销商综合服务协议签约主体从华为终端换签为赛力斯关联公司,此前的订单华为结算,此后的订单赛力斯结算。2027年1月1日起,问界门店和其余四界分网,经销商二选一:专营问界,或经营智界/享界/尊界/尚界。
半个月后,9月30日深圳签约,10月1日对外公布:华为与赛力斯达成新五年合作,联合组建问界业务专属团队,继续锚定问界高端智能汽车品牌定位。余承东在9月24日巡店时把话讲透了——"赛力斯这几年能力有了长足进步,现在他们想自己主导,我们支持他们"。
这几条和背后隐藏的信息拼起来,理清事实如下:
- 商标早就归赛力斯了2024年7月那笔25亿元交易,赛力斯拿下919项问界等系列文字和图形商标+44项外观专利,评估值102.33亿元。当时华为的回应就一句话:不造车,继续支持赛力斯造好问界、卖好问界。
- 运营权现在也归赛力斯了从产品定义到渠道零售到服务,赛力斯拍板,华为退到"参与赋能"。
- 技术没断乾崑智驾、鸿蒙座舱继续供,引望那边技术供给不变,OTA和既有权益官方反复保底。
- 不是终止合作,是分工迭代新五年协议把"继续在一起"钉死,只是问界这辆车,方向盘从华为手里交回赛力斯手里。
所以准确的说法是:问界完成了品牌确权——法律上的名字是赛力斯的,经营上的话语权也是赛力斯的,华为从"主理人"退成"技术股东"。
二、品牌杠杆的退场:问界已被撬动成为“品牌”
我上篇提过一个概念——品牌杠杆。华为用其强大的品牌势能做支点,撬动问界从0到120万用户,撬动赛力斯从传统车企跳到新豪华汽车品牌阵营,撬动整个鸿蒙智行从"华为是不是要造车"的疑问里长成五界矩阵。
为什么是现在退?三个信号叠在一起:
第一,问界已经不需要"华为"两个字背书了。 用户破120万,M9长期站50万以上销量头部,品牌资产自己能跑。再继续让华为在前台扛,边际效益递减,反而把华为母品牌和一辆车的每次刮蹭绑在一起——竹知了那声哇哇就是警告:绑得太紧,梗一出来,枪口全冲华为。
第二,赛力斯扛不动"华为税"了。 2026上半年归母净利-17亿元,每辆车要向华为体系支付约10%的技术授权+渠道费用,规模越大越疼。拿回渠道和营销主导权,等于把最肥的一块利润池留给自己,这是车企长大的必修课。
第三,华为要把杠杆挪到四界身上。 余承东9月28日发布会讲得很直白:更多资源投向尊界、享界、智界、尚界。问界一家吃掉鸿蒙智行六成以上销量,华为再往里砸人砸店,不如把团队抽出来扶四界爬坡。
所以这次调整的本质——不是华为撤了,是华为把杠杆从问界这个已经被撬起来的“品牌”抽出来,准备去撬别的。问界进入"去杠杆化"阶段,四界进入"加杠杆"阶段。一套杠杆,两段时间差使用。
这一步走对了。错的地方在后面。
三、最违和的那道缝:前端借光,后端换壳
上集我讲过车尾标识割裂,这集要讲更隐蔽的一层——触点割裂。
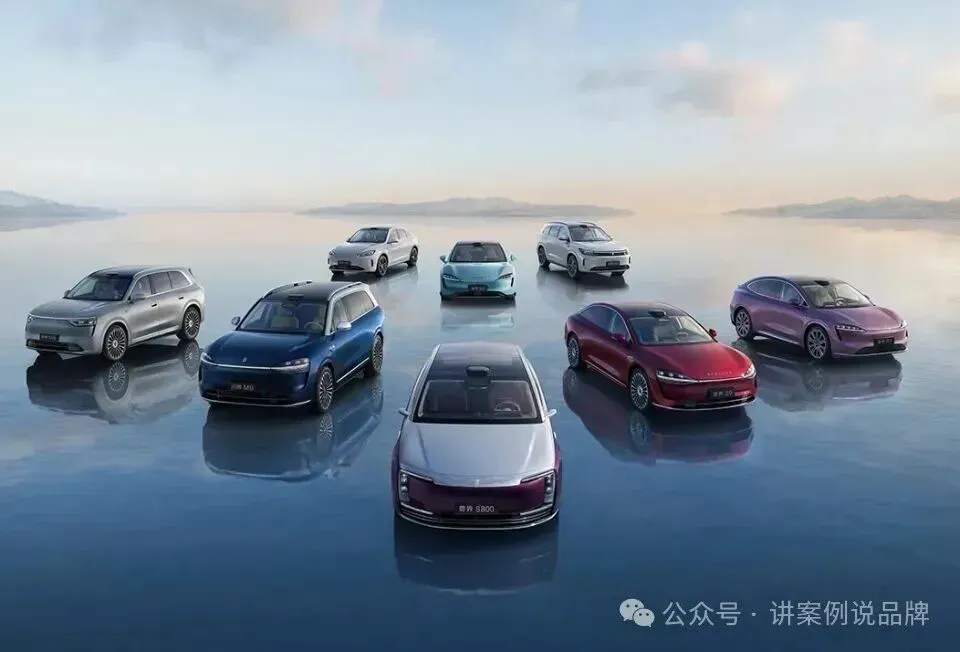
你走进商场,抬头是华为的HUAWEI大标,手机平板手表耳机一字排开,角落里停一台问界M8。消费者潜意识读到的就一句话:"这是华为的车。"可真绕到车屁股看,没有HUAWEI,只有AITO和一行小字。再顺着销售走到下单环节,2027年分网之后,问界去问界专营店,四界留鸿蒙智行店——提车交付呢?去AITO用户中心或者鸿蒙智行用户中心,门头又换一块牌子。
三次认知跳转,一次都没闭环。
渠道数据把这件事量化得很清楚:问界目前1146个品牌授权触点里,有637个在华为消费电子门店,占55.6%。也就是说,问界超过一半的"被看见"是靠华为数码店的客流白嫖来的。分网之后这批触点大概率要让出来,接手的是四界。
问题就出在这儿:
- 前端
- 产品挂的是四界标+鸿蒙智行生态名 → 车上找不到HUAWEI
- 交易场换到"鸿蒙智行"门头 → 消费者站门口问"这是华为吗"
- 交付售后去AITO用户中心 → 赛力斯主导,和华为店再无关系
每一段单独看都合规——"不造车"红线卡着不能挂HUAWEI,"鸿蒙智行"是生态联盟名不是整车品牌,交付本来就是赛力斯在做。拼起来却长出一个畸形中间态:有华为之实,无华为之名;有生态之壳,无母品牌之签。
更讽刺的是对比境系列。启境、奕境、阿维塔、猛士反而能大大方方在车尾刻"华为乾崑|品牌名"联合金属铭牌。亲生的五界不敢亮爹,干儿子反倒贴标贴得理直气壮。这套标识权错位,不是设计失误,是三道闸一起卡出来的:
监管红线卡着门头不能写HUAWEI;母品牌防火墙要拦住"一次追尾反噬整个消费电子溢价"的风险;渠道现实又将就着跑——华为不想扛重资产交付,赛力斯从问界诞生起就在管售后。三方各退半步,消费者被留在缝隙里。
四、四界那边更尴尬:华为想做苹果,不敢署名
问界这一退,反而把四界的处境暴露得更清楚。
问界往后走的是真“英特尔化”——赛力斯是联想,乾崑是英特尔“芯片”,车尾不写HUAWEI,品牌主权干净对齐商标归属。这条路我上集就建议过,问界算是走通了。
四界呢?华为全流程主导产品定义、研发、渠道、话术,操盘权和苹果没两样,但死活不把"华为汽车"四个字亮出来,外面只套一层"鸿蒙智行"的中性壳。我上集给的B方案里那套Ascend/Cruise/Velocity家族化命名,华为一个字没接,五界还是那五个生僻汉字。
结果就是:四界卡在“华为想当苹果又不敢署名”的半吊子状态——有苹果的操盘权,没苹果的母品牌露出,连个能让用户3秒读懂的名字都没拿到。鸿蒙智行这块牌子顶在交易场最显眼的位置,消费者记不住是正常的,因为它既不是整车品牌,也不是母品牌,更不是纯渠道品牌,是个硬顶上去的生态联盟名。
2027年分网跑完第一轮,这道裂缝会被放大:问界去问界专营店,门头和AITO用户中心慢慢能对齐;四界留鸿蒙智行店,继续顶着那块"说不清是谁"的牌子。华为把杠杆从问界抽出来灌进四界,但四界连个像样的品牌容器都没有——杠杆灌进去,漏一半。
五、张博士的四步补法:不用换标,先把闭环补上
不是要推翻"不造车"的红线,那样不现实。红线之内,四件事现在就能做:
第一,华为店里补一块二级标识牌。 展车旁放一块强制露出,字不用大,三句话讲完:本车由××汽车制造|搭载HUAWEI ADS [等级]|HarmonySpace [版本]|鸿蒙智行生态车型。现在缺的就是这块牌——消费者靠猜,猜错了就是预期落差,预期落差就是客诉。
第二,车尾把乾崑等级标落地。 不挂HUAWEI母标,只标技术等级:ADS SE蓝、Pro红、Max紫、Ultra金。既绕开红线,又把10万级合作车和50万级问界M9的"含华量"拉开。上集讲过的刀,这集还没落。
第三,鸿蒙智行门头补一行从属说明。 侧墙加小字:"华为智能汽车技术生态联盟"。不违规,但把虚拟壳和母品牌的关系说清楚。消费者不用再站门口问"这是华为吗"。
第四,交付中心和专营店做成同一套视觉、同一张会员卡、同一条短信发信人。 不管从华为店进来、鸿蒙智行店进来、还是问界专营店进来,提车维保OTA提醒,发信人必须是同一个主体。现在"华为店买、用户中心提"的切割已经在一线发生,门头再不统一,问界单过后第一波反噬就埋在这儿。
这四件事不全做,问界独立得再漂亮,也还是会被一句老话追着打——"没有华为的赛力斯,是不是杂牌?" 四界那边更惨:连这句质问都接不住,因为它们连"赛力斯"这个能扛事的主体都还没长出来。
品牌的基本作用,是让复杂的东西变简单。华为把智驾、座舱、车控、车载光做到了行业天花板,却在最该简单的触点上,给消费者留了一道阅读理解题。
撬动问界成长,华为做得很漂亮,现在退得也算干净。可杠杆抽走之后,前端还借着华为的光,车上却不挂华为的名,后端又换回鸿蒙智行这块中性牌——这三段式触点不闭环,分网跑得越快,认知欠账越多。
问界已经学会自己发光了。四界那头,还得先回答一个问题:你到底是华为的汽车,还是华为技术赋能的车。这个问题不回答,门店开得再多,消费者进门那三秒,还是认不出你。
我是张博士,关注我,用品牌思维看懂商业世界。
版权申明:本文核心观点与案例诊断均为原创,AI仅作辅助润色,转载请注明出处。
图片与案例素材参考来源:
华为赛力斯复合冲上热搜,谁也离不开谁