出品:Stella咨询·特别解读
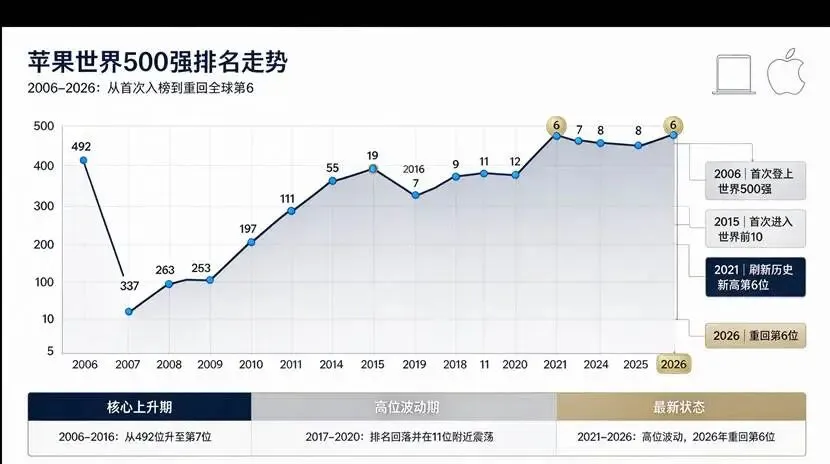
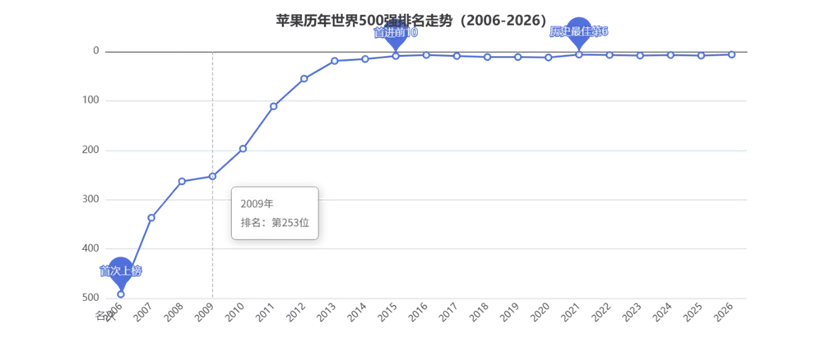
图表 1-2:苹果 2006-2026 年《财富》世界 500 强排名走势 注:纵轴已反转,数值越小代表排名越靠前,曲线向上移动代表名次提升
 图表2:苹果不同排名区间的上榜年数分布
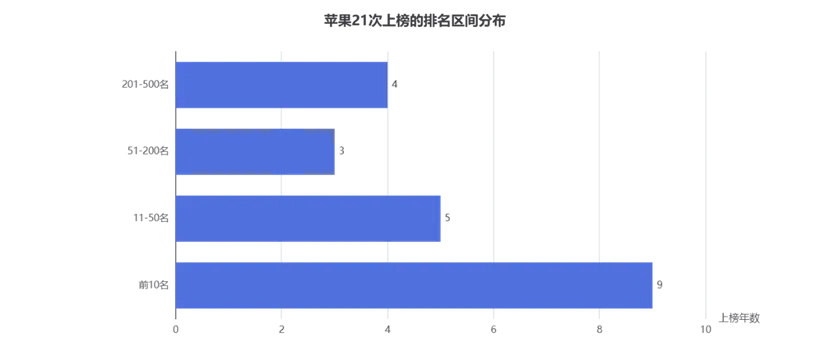
整体变化规律总结
- 2006‑2016高速上升期:从492名一路冲到第7名。伴随iPhone系列爆发,营收规模爆炸式增长,十年间从榜单末尾冲到全球前10,是科技企业成长的典型案例。
- 2017‑2020高位小幅震荡:稳定在7‑12名区间,不再是大幅度跳升,随全球同行营收起伏小幅上下波动。
- 2021‑2026持续稳居全球前10:最新2026榜单排第6名,营业收入4161.61亿美元,净利润1120.10亿美元,利润常年位居榜单头部位置。
补充:榜单按营业收入排名,不是按市值;苹果经常是榜单利润最高的公司,但营收规模弱于沃尔玛、亚马逊、国家电网这类巨无霸,因此名次长期在6‑15之间浮动。
一、榜单表象:21年的两条增长曲线
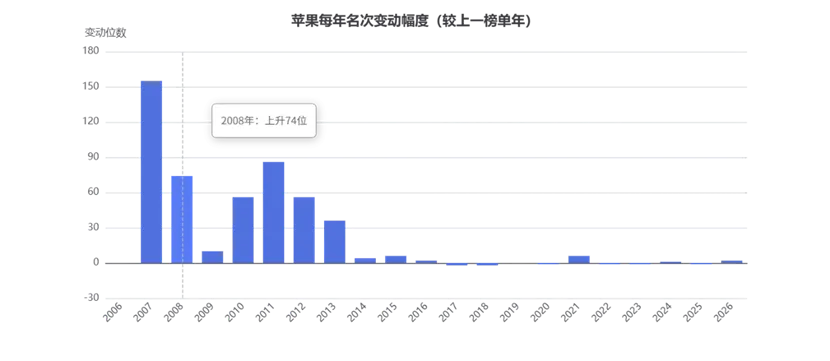
从榜单时序看,苹果走出两段完全不同的发展周期:2006‑2016:跃迁周期。2006年首次上榜位列492位,伴随iPhone生态爆发,十年间一路攀升至第7位,单年最高前进155位。这一阶段营收规模与企业价值同向共振,硬件产品扩张直接拉动榜单名次快速上行。2017‑2026:高位震荡周期。**此后苹果名次长期徘徊在6‑12名区间,不再出现动辄几十上百位的跃升。最新2026榜单重回第6位。
这里出现一个极具研究价值的悖论:营收维度(榜单考核指标)增长已经放缓,但苹果长期稳居世界500强利润榜头部位置。
《财富》世界500强以营业收入作为唯一排序标尺,并不考核净利润、ROIC、用户资产、生态壁垒。于是我们看到特殊现象:苹果利润常年位居全球前三,但营收规模始终不及沃尔玛、亚马逊这类贸易与平台型巨头。营收榜单名次,已经无法完整衡量苹果的真实商业实力,这是很多科技企业会遭遇的“榜单幻觉”。
很多企业管理者会把500强排名当作终极目标,苹果案例恰恰提醒:规模排名是结果,不是战略目标;高利润率的轻资产科技公司,天然会出现“榜单名次与企业价值错配”。
二、深层解构:苹果商业模式的底层优势与结构性陷阱
2.1 核心优势:“轻资产中枢模式”的胜利
苹果构建了一套“定义产品、掌控芯片与系统、向外释放制造重资产”的中枢模式:不自建大规模工厂,把组装、物料加工全部交给全球供应链,自身聚焦产品定义、芯片设计、操作系统与生态运营。 这套模式在过去二十年带来三大红利:极高的资本回报,不需要承担重资产折旧风险;可以集中资源做产品体验与品牌建设,打造高端溢价;
- 依托23.5亿台存量活跃设备,孵化高毛利服务业务,对冲硬件周期波动。
这也是它即便营收规模不能冲到榜单前3,依然持续创造巨额利润的根本原因。对国内硬件企业的借鉴:规模不等于话语权,控制价值链核心节点,比重资产铺产能更重要。
2.2 三大结构性陷阱(未来3‑5年核心风险)
陷阱一:营收天花板约束,榜单“上行锁死”。 智能手机已经进入存量时代,硬件销量很难再有爆发式增长。服务业务利润率很高,但营收体量有限。这意味着,除非开辟全新十亿级硬件品类,苹果在世界500强的营收排名很难进一步向上突破。利润很强,但营收增长的第二增长曲线尚未跑通。过去依靠iPhone拉动榜单名次的时代已经结束。
陷阱二:AI时代商业模式的两难抉择:做“容器”还是做“架构者”。 摆在苹果面前两条路线:
路线A,AI容器:依托海量终端,接入第三方大模型,硬件变成承载外部AI能力的载体。好处是资本投入可控,保护现有高利润;代价是iPhone会逐步“工具化”,硬件差异化能力持续弱化。路线B,AI架构者:投入巨额资本自建大模型、孵化全新原生AI硬件。好处是守住软硬件一体化护城河;代价是需要承担高研发失败风险,打破苹果过去厌恶重度资本投入的组织习惯。两种选择没有标准答案,但无论选哪一个,都会深刻改变未来十年苹果的营收、利润曲线,直接反映在未来的500强榜单之中。
陷阱三:供应链与地缘监管双重侵蚀原有模式根基。 过去赖以成功的全球供应链模式正在承压:AI浪潮带来存储芯片成本抬升,挤压硬件毛利;全球多区域监管(欧盟数字法案等)强制打破封闭生态;高端消费市场面临新兴品牌强力竞争。过去这套低风险、高回报的中枢模式,外部约束条件已经发生改变。
三、从苹果案例,读出对全球科技企业的四点战略启示
Stella咨询核心观点:
1:警惕“500强排名执念”,区分营收规模和价值创造。 很多企业把冲进更高榜单名次当成成功标志。苹果告诉我们:营收高≠企业强;营收增速放缓,依然可以保持极高的盈利能力。盲目为冲营收排名去做低利润业务扩张,反而会摧毁长期价值。评价一家科技公司,需要建立一套“营收+利润+资本回报率+生态壁垒”的复合评估框架,而不是单一规模指标。
2:轻资产中枢模式存在边界,新赛道会要求你承担“脏活累活”。苹果在手机时代的巨大成功来自把制造重资产外包。但进入汽车、原生AI硬件等全新赛道,产业规则发生变化。完全依赖外部供应链,不一定能复刻消费电子时代的成功。企业需要清醒识别:什么环节可以外包,什么核心能力必须内化。
3:存量时代,过去成功的路径会变成未来的枷锁。
2006‑2016年,苹果依靠硬件迭代实现飞跃;2017之后这套增长引擎动力衰减。当主业进入存量,过去最擅长的商业模式,反而会形成组织惯性,阻碍对高风险新业务投入。所有经历爆发增长的巨头,都会遇到这道坎。
4:护城河是动态的,溢价来自“软硬件一体化的独特体验”,而非单纯品牌。 苹果高端溢价,根源是软硬件深度协同。一旦硬件逐步同质化、AI核心能力来自外部供应商,品牌护城河就会被削弱。所有高端硬件厂商都需要警惕:品牌不能单独成为安全垫,底层技术的自研能力才是溢价的底层来源。
四、情景推演:苹果未来3‑5年的两种可能图景
- 基准情景(概率较高):守成型发展 持续走AI容器路线,服务业务稳步增长,硬件小幅迭代。世界500强榜单持续稳定在5‑15名区间,利润维持全球头部,营收不会出现爆发。企业依然是伟大的现金牛,但难以再复刻早年榜单上的跨越式跃升。
- 变革情景(概率较低):架构者转型 大举投入基础AI研发,推出颠覆性全新硬件品类。短期研发成本抬升压制利润;中长期如果新品类跑通,会再次打开营收天花板,推动榜单名次新一轮向上。但伴随巨大技术与市场失败风险。
结语:
苹果21年的财富500强轨迹,不只是一家手机公司的起落。它给所有追求做大做强的企业提出一个永恒命题:
企业的终极目标,究竟是更大的营收规模,还是持续创造经济价值的能力?
榜单可以记录企业的高光,但无法定义企业的全部价值。这,就是苹果留给商业世界最重要的一课。
(Stella咨询|每周解码财富500强系列本报告基于公开榜单数据,仅作商业战略研究,不构成投资建议。)