国庆自驾保险怎么选 出行意外险科普
- 更新时间 2026-10-03 09:26:55
(注:本文仅对部分用户可见的消费功能进行流程说明,不做推广引导。)
(声明:本文内容存在时效性,具体操作请以官方最新指引为准。)
国庆自驾保险怎么选?出行意外险全科普,一文搞懂不踩坑
再过几天就是国庆长假,相信不少朋友已经规划好了自驾出行的路线。无论是周边短途游还是跨省长途自驾,出发前除了检查车况、规划路线,有一件事绝对不能忽略——那就是保险。
很多人觉得"我已经买了车险,还需要别的吗?"答案是:非常需要。车险主要保车和第三者,而你本人的医疗费用、紧急救援、行程损失,车险基本都不覆盖。今天就来系统聊聊国庆自驾该怎么选保险。
一、车险够不够用?先说结论:远远不够
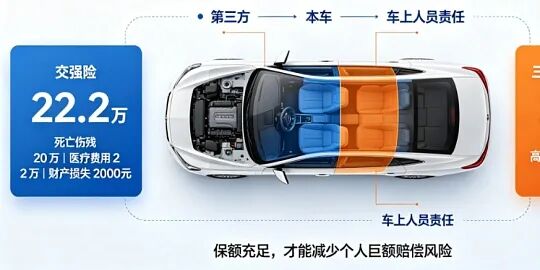
很多车主有一个常见误区:我买了全险,出门什么都不怕。事实上,车险的保障对象是"车"和"别人",不是你自己。交强险和三者险赔的是对方,车损险赔的是车辆损失,而你和车上家人的人身安全保障,其实是缺位的。
座位险(车上人员责任险)虽然能赔车上人员,但额度通常只有1-5万元/座,而且只有在被保险人有责的情况下才赔付。真遇到严重事故,几万块的保额在医疗费用面前几乎是杯水车薪。
车险 ≠ 人身保障。国庆自驾出行,一定要额外配置人身意外类保险,这是对自己和家人负责。
二、自驾出行必备的三类保险,一次说清
1. 驾乘意外险:车上人员的核心保障
驾乘意外险全称"驾乘人员意外伤害保险",属于人身意外险范畴,不依附车险,无责也赔。它既可以跟车投保,也可以跟人投保,保障范围远比座位险广。
跟车投保的驾乘险,保障的是这辆车上的所有座位,谁坐谁受保,适合经常全家自驾、频繁搭载家人朋友的车主。跟人投保的则是保障个人,不管开谁的车、坐谁的车都保,适合经常换车出行的人。
2. 旅行意外险:行程中的全面守护
旅行意外险是按天投保的短期意外险,保障范围比驾乘险更广——不仅保交通意外,还保旅行期间的各种意外,比如走路崴脚、吃东西过敏、突发疾病等。
境内短途自驾可以选保障精简的产品,重点覆盖意外医疗;长途或跨省自驾建议选保障更全面的,最好包含住院津贴、救护车费用等。国庆期间产品很多,每天几块钱就能搞定。
3. 自驾专属保险:针对性更强的选择
专门的自驾旅游保险,是在旅行险基础上增加了自驾场景的特色保障,比如道路救援、车辆故障拖车、异地送油换胎等服务。部分产品还包含高反医疗、急性肠胃炎津贴等实用责任。
2020年车险综改后,道路救援已被纳入车损险的增值服务特约条款。目前多数大公司的车损险都附带免费道路救援(接电、送油、换胎、拖车等),出发前可以确认一下自己的车险是否包含。
三、选购自驾保险的5个关键要点
1. 保障期限:留足缓冲,避免空档
旅行险大多按天计费,千万不要只按出发和返程当天来算天数。国庆高速堵车、航班晚点、行程临时调整都很常见,如果保险到期了人还在外,后续发生意外就无法理赔。
实操建议:保障从离开常住地当日起,一直覆盖到回到常住地次日。比如10月1日出发、10月5日到家,建议选6-7天的保障期限,多花几块钱换个安心。
2. 医疗保障:额度和范围都要看
意外医疗是旅行险中最容易用到的责任。选的时候要看两点:一是保额够不够,境内自驾建议至少2万起,长途偏远地区建议5万以上;二是报销范围,最好包含社保外用药,门诊住院都能报。
另外要注意免赔额和报销比例。0免赔、100%报销的产品最优,有些产品有100元免赔额或只报80%,看似差别不大,真到理赔时体验差很多。
3. 道路救援:自驾的"救命稻草"
自驾最怕半路抛锚。选产品时要看有没有包含紧急救援服务,特别是异地拖车有没有里程限制、是否需要额外付费。如果计划去偏远地区或小众路线,这项服务尤为重要。
4. 保额配置:根据出行人群调整
保额不是越高越好,但一定要够用。成年人的意外身故/伤残保额建议至少50万,经常开车的主力驾驶员可以配到100万。老人和儿童的保额会有限制(监管规定未成年人身故保额上限),重点关注意外医疗部分。
很多产品对60岁以上老人有保额打折的约定,有的65岁以上保额减半,有的60岁就减半。给父母买的时候一定要看清楚年龄限制和保额约定,别花了全价的钱只买到一半的保障。
5. 免责条款:这些情况不赔
买保险不能只看"保什么",还要看"不保什么"。常见的免责包括:酒驾、无证驾驶、超速行驶等违法行为不赔;高风险运动(如潜水、攀岩、漂流)通常不在普通旅行险范围内,需要额外加购;高原反应部分产品免责,去高海拔地区要选包含高反医疗的。
四、不同人群的保险方案参考
最后给大家几个实用的配置思路,可以根据自己的情况参考:
周边短途自驾(1-3天):已有驾乘意外险的基础上,加一份短期旅行意外险,重点关注意外医疗,每天几块钱成本很低。
跨省长途自驾(5-7天):驾乘险 + 全面型旅行意外险 + 确认车险道路救援服务。如果车上老人小孩较多,意外医疗额度尽量选高的。
小众路线/偏远地区:普通产品可能不够,建议选择含紧急医疗转运、道路救援里程长的自驾专属保险,同时确认目的地在承保范围内。
保险的意义,从来不是用上,而是万一用上时,它能托住你和家人的生活。国庆出行,安全第一,保障先行。
这个国庆你打算自驾去哪里?关于出行保险还有什么疑问?
欢迎在评论区聊聊你的出行计划和保险心得~觉得有用别忘了点赞+在看,转给正在规划行程的朋友!
