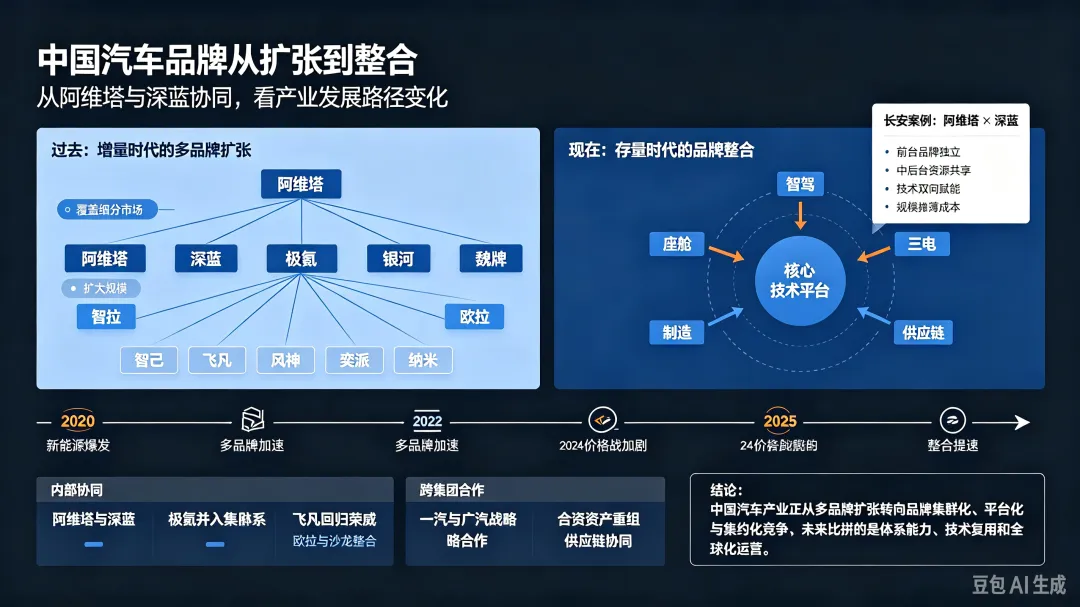
 长安设立AD协同发展部,推动阿维塔与深蓝战略协同,采用“前端品牌独立,中后端资源共享”模式,并非简单合并,而是国内车企品牌整合浪潮的标志性事件。这一调整折射出中国汽车产业,已经从过去多品牌快速扩张,转向存量时代资源集约、聚焦核心能力的全新发展阶段。在新能源赛道起步阶段,国内车企普遍采用多品牌策略,通过设立全新子品牌快速抢占细分市场。长安孵化深蓝,联合华为、宁德时代打造阿维塔;吉利推出极氪、银河;长城打造魏牌、欧拉;上汽推出智己、飞凡。彼时市场处于增量红利期,多品牌能够覆盖不同价格带,快速试错、扩大市场份额。但随着市场进入存量竞争,价格战持续发酵,智驾、座舱研发投入持续走高,分散布局带来的重复研发、供应链冗余、内部品牌内卷等问题持续放大,单一品牌独立运营的成本压力急剧上升,品牌整合成为行业必然选择。长安阿维塔与深蓝的协同方案,走出了差异化路径。两个品牌对外保留独立定位、销售渠道与用户服务,阿维塔主打高端智能市场,深蓝聚焦主流新能源市场;在研发平台、零部件采购、制造体系、财务人力等中后台环节打通复用,预计可实现20%至30%的资源成本下降,目标打造年销150万辆规模的中高端品牌集群。阿维塔沉淀的CHN平台、高阶智能技术,可以向深蓝输出,深蓝的规模优势反过来摊薄高端技术研发成本,实现技术双向赋能,同时助力阿维塔优化财务指标,推进资本化进程。这种“品牌前台分开,技术后台合一”的模式,兼顾品牌差异化与规模效应,区别于彻底关停、合并品牌的激进方案。放眼整个行业,类似的整合动作正在密集落地。吉利完成极氪私有化并入集团体系,把极氪的浩瀚架构、智能技术能力开放给吉利旗下品牌,收拢分散的研发资源,落实“一个吉利”战略;上汽将飞凡回归荣威体系,收缩独立运营成本;东风整合奕派、风神、纳米等多个新能源品牌,统一技术底座;长城推动欧拉与沙龙整合,精简品牌矩阵;小鹏也对产品序列大刀阔斧精简,收缩冗余产品线。除集团内部品牌协同,跨集团资本合作也同步出现,一汽与广汽达成战略合作,推动合资资产重组,探索央企车企之间的资源协同,标志整合从集团内部走向跨企业层面。这一系列品牌调整,本质是中国车企发展逻辑的切换。早期的扩张,核心目标是快速抢占国内新能源市场,完成电动化转型;而当下的整合,核心目标是降本增效、集中资金投入高阶智驾、车载软件等核心技术,同时蓄力海外市场竞争。汽车智能化研发是长期高投入项目,单一品牌很难独立承担持续迭代成本,资源整合能够集中资金攻克核心技术,形成可复用的技术平台,提升产品整体竞争力。但整合也暗藏挑战:品牌定位如何清晰区隔,避免内部互相抢市场;技术资源如何合理分配,兼顾高端品牌技术稀缺性与大众品牌成本控制;组织架构调整带来的团队文化磨合,都是车企需要持续解决的难题。站在产业长期视角,品牌整合不是终点,而是中国汽车迈向全球化竞争的必经阶段。过去二十年,自主品牌依靠多品牌完成原始积累;未来的竞争,比拼的是体系能力、技术复用能力和全球化运营能力。大浪淘沙之下,缺乏技术壁垒、规模不足的品牌会逐步出清,资源持续向头部车企集中。阿维塔与深蓝的协同实践,为行业提供了可参考的样本。中国汽车产业将告别“多品牌遍地开花”的时代,走向少数头部品牌集群主导、技术平台共享、差异化产品错位竞争的新格局。在这场深度变革中,能够平衡品牌个性与规模效应,掌握底层核心技术的车企,才能在国内存量竞争与全球出海浪潮中站稳脚跟。
优能智库网(www.yonezk.com)是汽车智能产链检索服务平台,专注于泛汽车智能域控领域,覆盖汽车智能座舱、智能驾驶、智能网联、车载光电、数字声学以及智能外设等最新行业资讯、企业信息服务、车型配置信息等。致力推动汽车智能化行业信息共享、人才共建和资源整合,通过优能智库平台对汽车智能化的专业理解、产业深度和资源聚合的能力,为企业及行业人士提供更快、更新和更有用的信息与服务。
❊文内出现的商标及图像版权属于其合法持有人,只供传递信息之用,非商务用途。如您认为文章内出现的图片或视频内容侵犯到了您的权益,请及时联系我们处理。本文内容仅代表作者本人观点,与本平台立场无关。平台对文章内容的真实性、完整性不作任何保证,读者应自行判断并承担相应风险。