AI品牌增长课堂:白牌退场的真相,复印件的唯一结局,就是便宜死了
- 更新时间 2026-10-03 07:27:36
东浩请你喝咖啡
国家开始反内卷,先被清退的,就是白牌
先看一组正在发生的数字。
过去一年,新茶饮行业新开11.8万家店,关掉15.7万家,净减少3.9万家,日均闭店超过410家,中小品牌的平均生命周期只有一年。
60多家新能源汽车品牌涌进来,哪吒、威马、高合、极越,排队走进破产重整的名单,行业前十的集中度从78%升到了82%。
量贩零食行业,2021年全国一共2500家店,2022年疯长到1.3万家,然后直接进并购潮——零食很忙和赵一鸣合并成鸣鸣很忙,门店破两万;万辰四合一,再吃掉老婆大人,"南鸣鸣、北万辰"双寡头成型。
拉长时间轴看,你会发现这不是哪一两个行业的倒霉,而是一部正在轮播的连续剧:手机演完了——2012年一年上市3905款新机型、山寨机横着走,今天诺基亚、HTC、爱立信全退场,苹果加华米OV分完市场,彼此差距不到5个百分点;家电演完了——空调品牌从140多家打到50多家,2023年格力美的海尔三家吃掉83%的份额,比五年前提升12个百分点,连小米这条鲶鱼进来搅局,TOP3份额反而涨到61.8%,TOP10之外的品牌加起来只剩5.76%;化妆品演到中场,运动品牌、卫浴正在接棒。
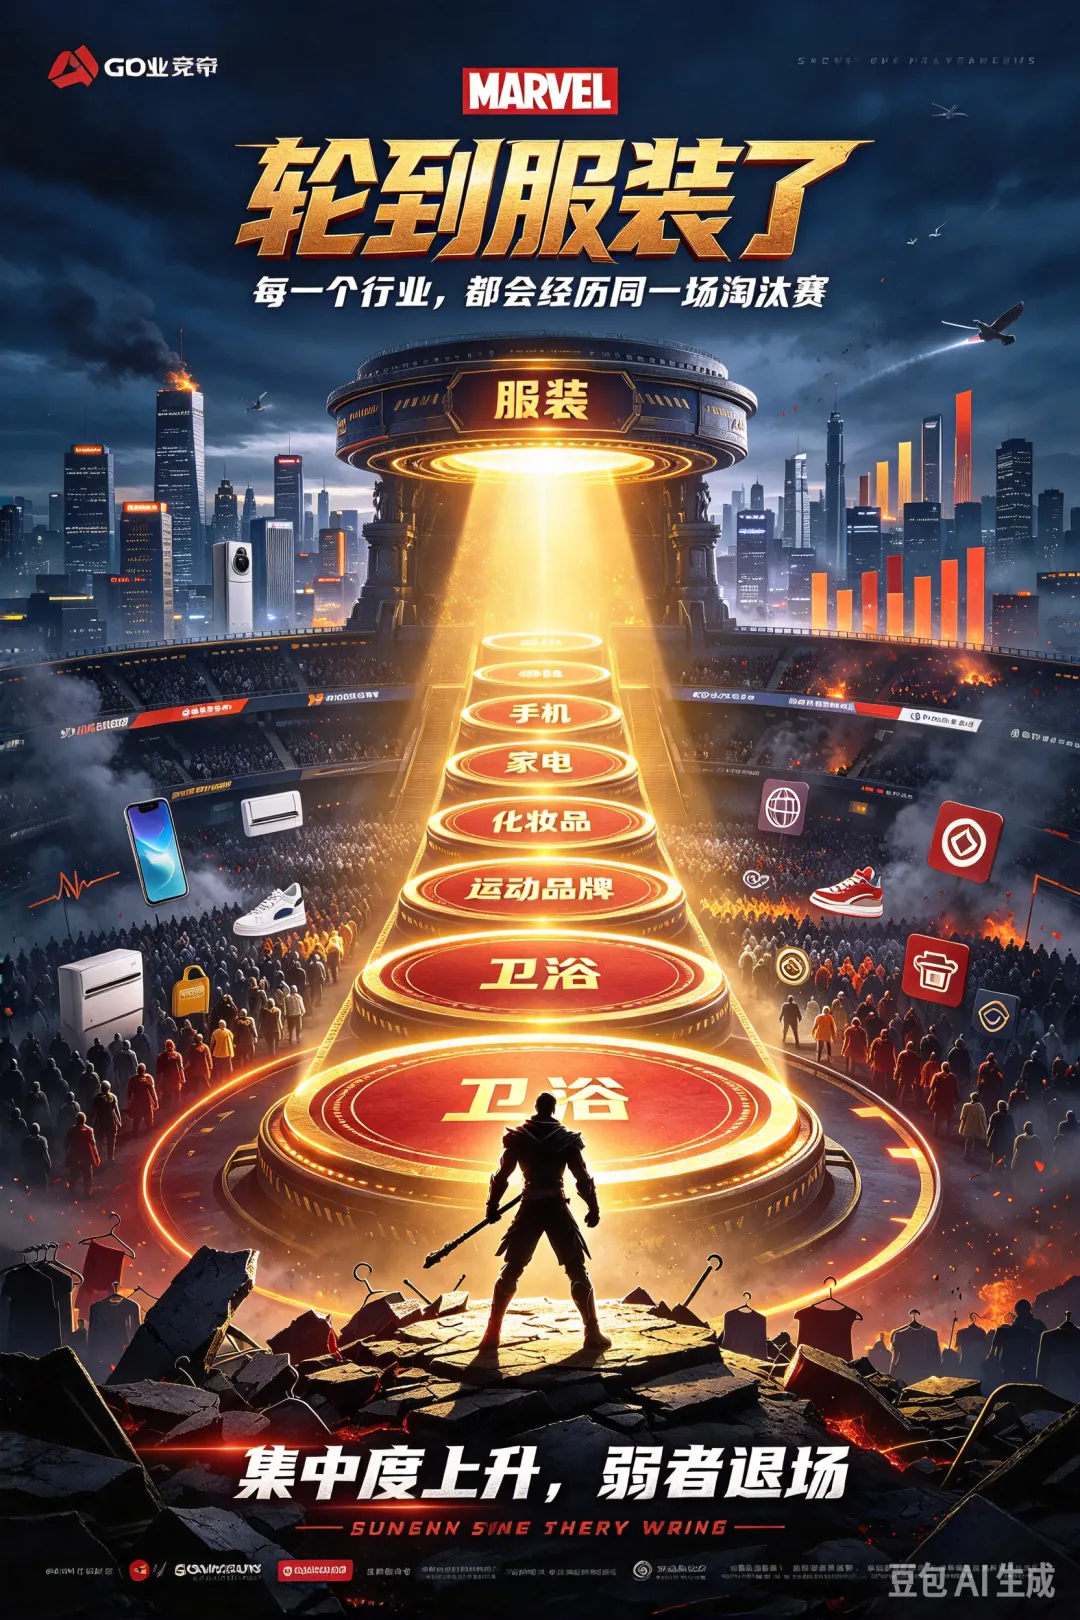
在,轮到服装了。
服装业的朋友们,别觉得这是别人的戏。你们正在经历的白牌清库存、直播退货率、平台大促逼低价,就是剧本的第一幕。
这篇文章,我想把这部连续剧的底层逻辑讲透。因为所有行业出清的背后,凶手只有一个。
一、凶手解剖:内卷的死穴,不是卷,是无物可卷
先看服装业正在发生什么。
拼多多要低价供给拉新,抖音要白牌直播间撑时长,大促要极限低价冲GMV。平台缺的不是品牌,是便宜货。于是千万个工厂挂上吊牌——有的连吊牌都没有——直接开卖。
先纠正一个流传很广的误会:有人说经济环境不好所以白牌崛起,环境好了白牌退场。错。白牌这几年疯长,跟消费者的钱包关系不大,跟平台的流量钱包关系极大。白牌不是商业形态,白牌是流量红利期的一个临时物种。
现在红利停了,物种开始灭绝。灭绝的方式有三种,没有一种是慢慢衰落,都是猝死。
第一种死法:退货率。 服装电商的退货率已经高到是行业公开的秘密,退一单亏一单。白牌那点毛利,看起来是销量,算出来是流水,月底一盘账,是给快递公司和平台打工。
第二种死法:平台变脸。 平台要货币化率了,流量开始卖给付得起钱的品牌商家。2024年双11,抖音新品牌销售占比从618的15%回落到14%,券商研报的用词毫不客气——"昙花一现式的流量白牌"。
昙花什么特点?开一夜,谢一年。
第三种死法:政策断粮。 市场监管总局和网信办已经联合发文,白纸黑字——平台不得强制商家低于成本卖东西。
这一条等于拆了白牌"亏本供平台换曝光"的商业模式。以前亏钱还能换个位置,现在连亏钱的资格都被收走了。
那凶手是谁?凶手不在渠道,不在平台,在老板脑子里。
我要解剖一个词:对标。
打开任何一个企业家的手机,行程表上满满当当:去胖东来研学,去参观标杆工厂,去研究竞对的新品发布会。"对标"两个字,是过去十年中国企业时髦到近乎信仰的管理动作。
但我要说句得罪人的话:对标不是战略,对标是没有战略的遮羞布。
定位行业的研报说得很直白:盲目对标头部品牌,定位与自身资源、能力严重不匹配,陷入错位竞争的泥潭,无法跳出低价竞争的怪圈。
翻译成人话就是:你盯着对手看的时候,就已经把自己活成了复印件。而复印件的唯一定价方式,就是比原件便宜。便宜到最后,名字没了,成了白牌。
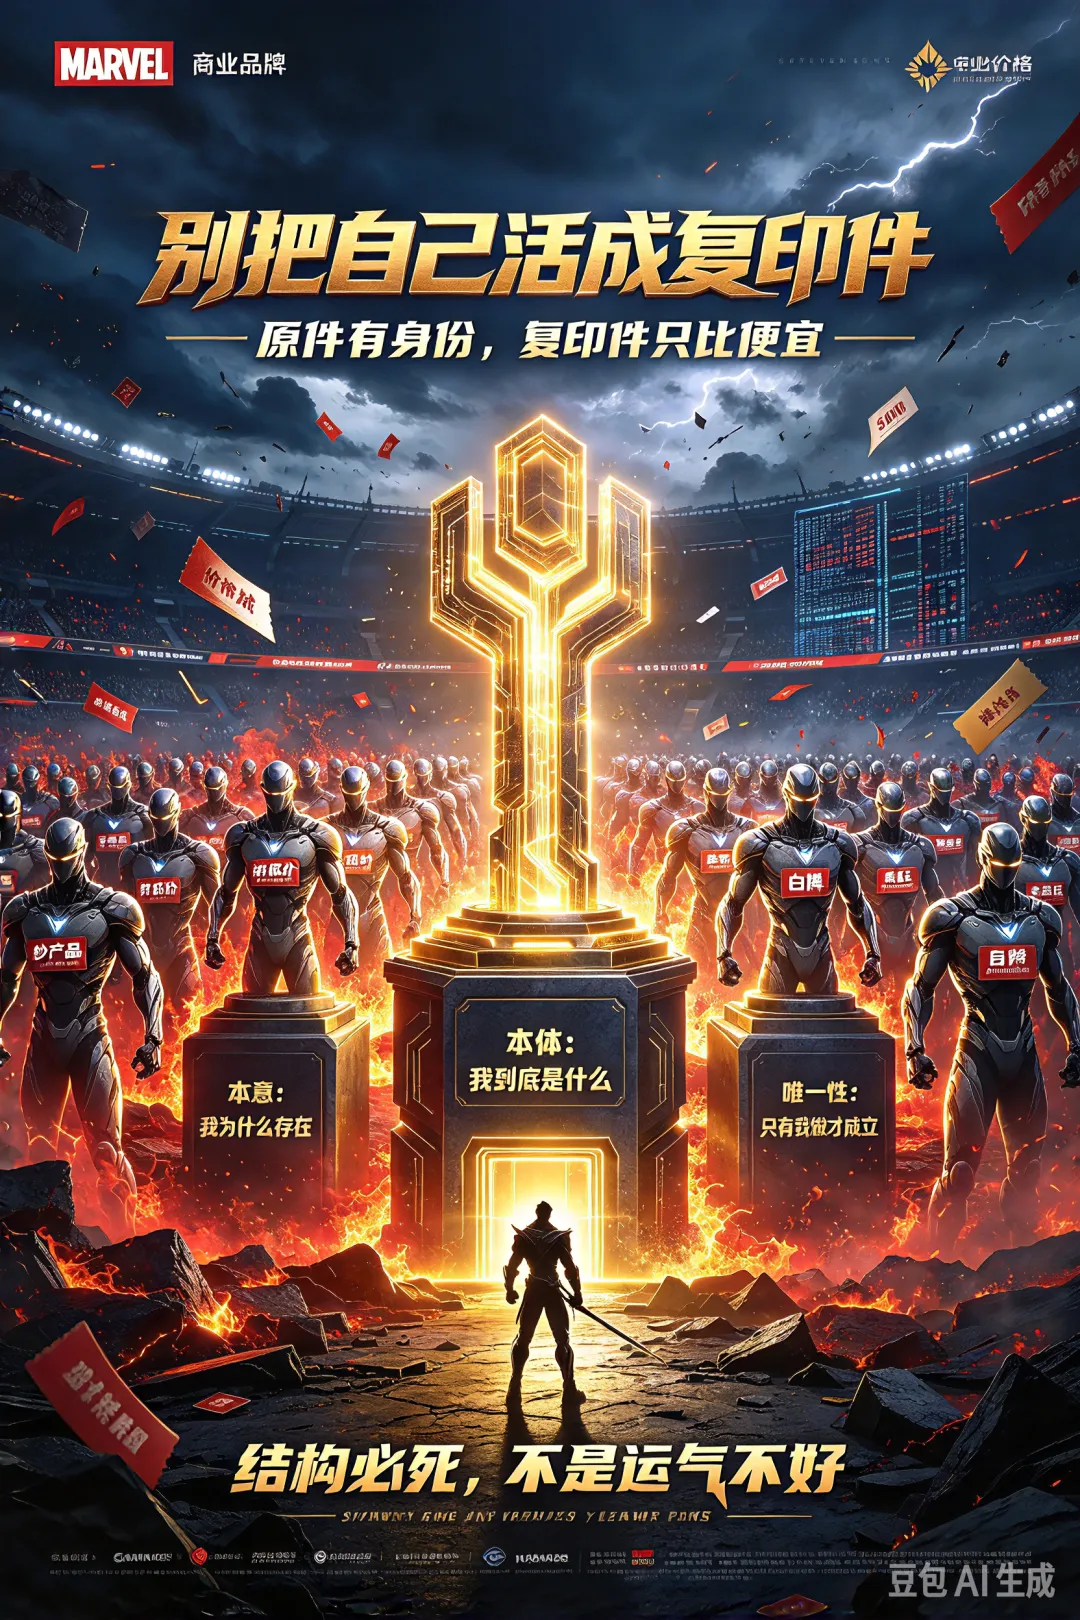
一家企业天天回答"对手在干什么",唯独不回答三个问题:
我的本意是什么?——我为什么存在,不为谁存在。
我的本体是什么?——我到底是什么,不是什么。
我要解决的唯一性问题是什么?——这世上有什么事,只有我做才成立。
三个问题,一个都答不上来的企业,产品必然是抄的,价格必然是低的,库存必然是砸手里的。不是运气不好,是结构必死。
当年春兰不比格力弱,志高的渠道不比美的差。死的都不是能力,是本体。
二、王者回归:本体即定价权
那活下来的王者长什么样?就一句话:既拿规模,又拿利润。
2024年,蜜雪冰城营收248亿,净利润44.5亿——相当于霸王茶姬、古茗、茶百道三家净利润的总和。
一年之内,行业净关3.9万家店,而蜜雪一家净利44亿。整合者拿走利润,跟风者留下门店。
鸣鸣很忙2025年前三季度营收463.7亿,经调整净利润18.1亿,同比增长240.8%。
量在涨,利更在涨。
运动市场,本土品牌占前20大品牌60%的份额,安踏李宁挤进前四,耐克阿迪被迫把区域决策权下放给中国团队,才勉强止住下滑。
卫浴行业正在重演家电的剧本,智能马桶盖TOP3集中度已经超过60%。
有人可能会问:王者凭什么?
凭他们把"便宜"做成了本事,而不是手段。
这里必须切开两个长得像、死法完全不同的物种。
一种低价,是压缩毛利换的。面料降一档、工艺砍一刀、员工少交一金,价格下来了。这种企业,监管最先查的就是它,退货率最先吃掉的就是它。
另一种低价,是供应链能力换的。人民日报那篇谈产业链内卷的文章里讲过一个百年老例子:福特用流水线把成本砍下来,然后主动降价——降价反而扩大规模,规模效应反过来推高利润率。低价格,不一定低利润,关键看低成本从哪来。
优衣库是这个逻辑,蜜雪冰城是这个逻辑,福特是这个逻辑。
压缩毛利卷出来的低价,和重建供应链做出的低价,在货架上长得一模一样,在生死簿上排在两页。
所以我给"低端洗牌"下个判词:90%的白牌会成为渠道的燃料——平台大促要最低价,它亏本供;流量一停,库存全砸在自己仓里,撤场清库存时连品牌名都卖不上价。剩下不到10%,会成为下一个优衣库、下一个蜜雪冰城——判生死的标准只有一条:你的性价比,是建立在供应链上,还是建立在压缩自己上。
三、火上浇油:国家在反内卷
如果说前面是市场在出清,接下来这把火,是国家亲手浇的油。
2024年7月,中央政治局会议第一次提出"综合整治内卷式竞争"。2025年,这个词写进了"十五五"规划建议。2026年开年,市场监管总局直接动手:光伏、外卖平台、携程,挨个约谈;监管全年常态化执法,4月的中央政治局会议再提"深入整治"。
很多人把反内卷理解成"物价别降太狠",理解浅了。
求是对内卷式竞争的定义,几乎就是照着白牌写的:产品高度雷同,靠价格战抢份额;盲目跟风扩产,没有差异化;营销无底线逐底。三条,条条见血。
反内卷反的从来不是竞争,反的是没有自己的竞争。而一个国家层面的政策转向意味着什么?意味着"低价"这个白牌唯一的武器,被系统性地收走了。
2016年供给侧改革,政策到底部传导用了6到9个月;如今PPI负增收窄、CPI转正,券商的结论是:反内卷政策将在2026年推动行业格局重构,完成"以质换量"的结构性升级。
政策落地要时间,消费者转向要时间,品牌重铸更要时间。
这意味着什么?意味着服装行业的集中化,现在才刚开场。今天你还能看到的混乱、价格战、白牌清库存,可能是未来五年里最后一次抄底"信任"的机会窗口。
四、结尾:国家在问,消费者也在问
窗口期里,每个老板都躲不开三个问题。
国家在问:你的同质化竞争,还要搞多久?
消费者在问:你和别人有什么不同?
市场在问:价格战打完,你拿什么活?
三个问题,其实是一道题:你的本意是什么,你的本体是什么,你要解决的唯一性问题是什么?
答不上来的,退场。
答得上的——加冕。
