10月分红增额寿怎么选?市场格局彻底变了,这4款还能打!
- 更新时间 2026-10-03 01:25:07
10月分红增额寿怎么选?
存款利率一降再降,越来越多人开始把钱从银行 "搬" 出来,转头盯上了增额终身寿。
可市面上产品一个比一个会说话:
回本快、收益高、白纸黑字写进合同……
听着都诱人,真到手才发现,演示收益和实际回报之间,往往隔着一道坑。
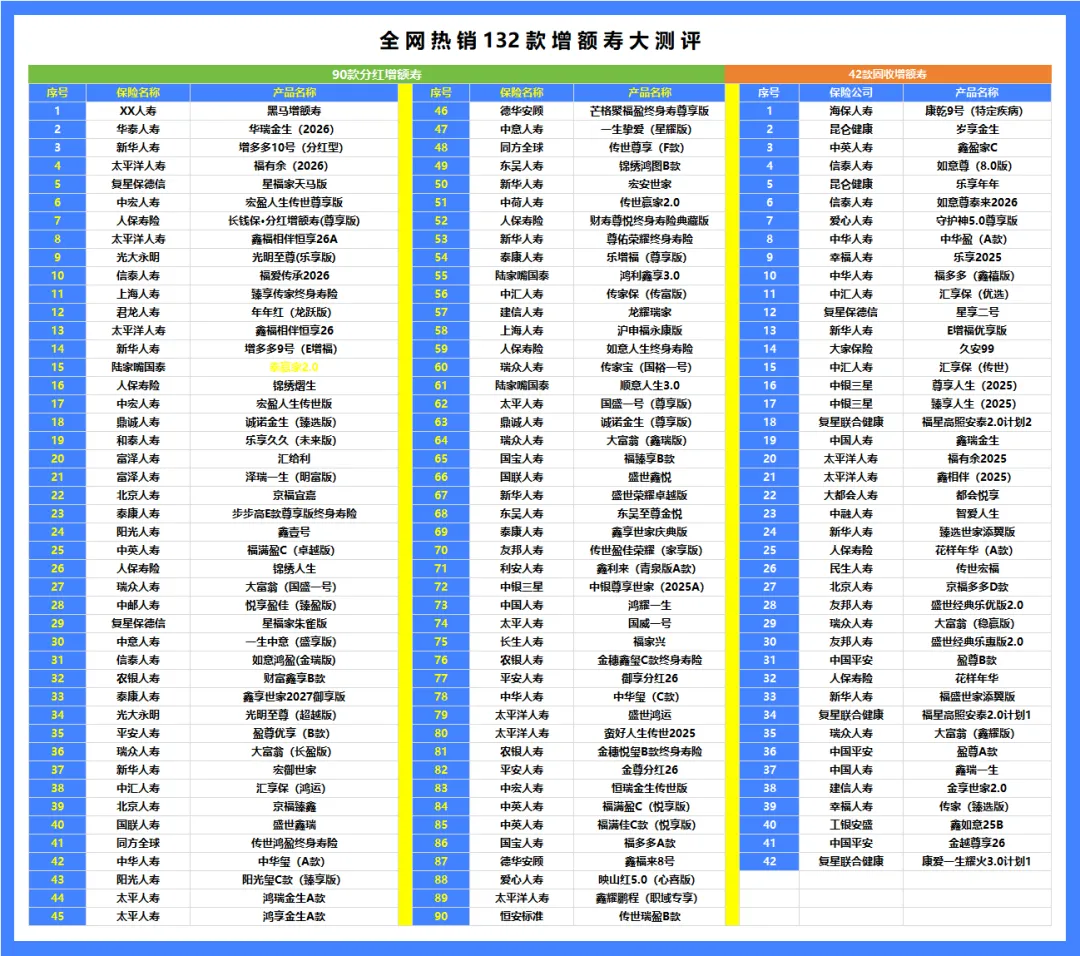
这个 10 月,我们把在售的主流增额寿逐款拆开,按回本速度、现价增长、减保灵活度和公司偿付能力四个维度实测打分;
筛出几张真正能打的产品给你 !
每年8-9月是保险公司披露上一年度分红实现率的时间。
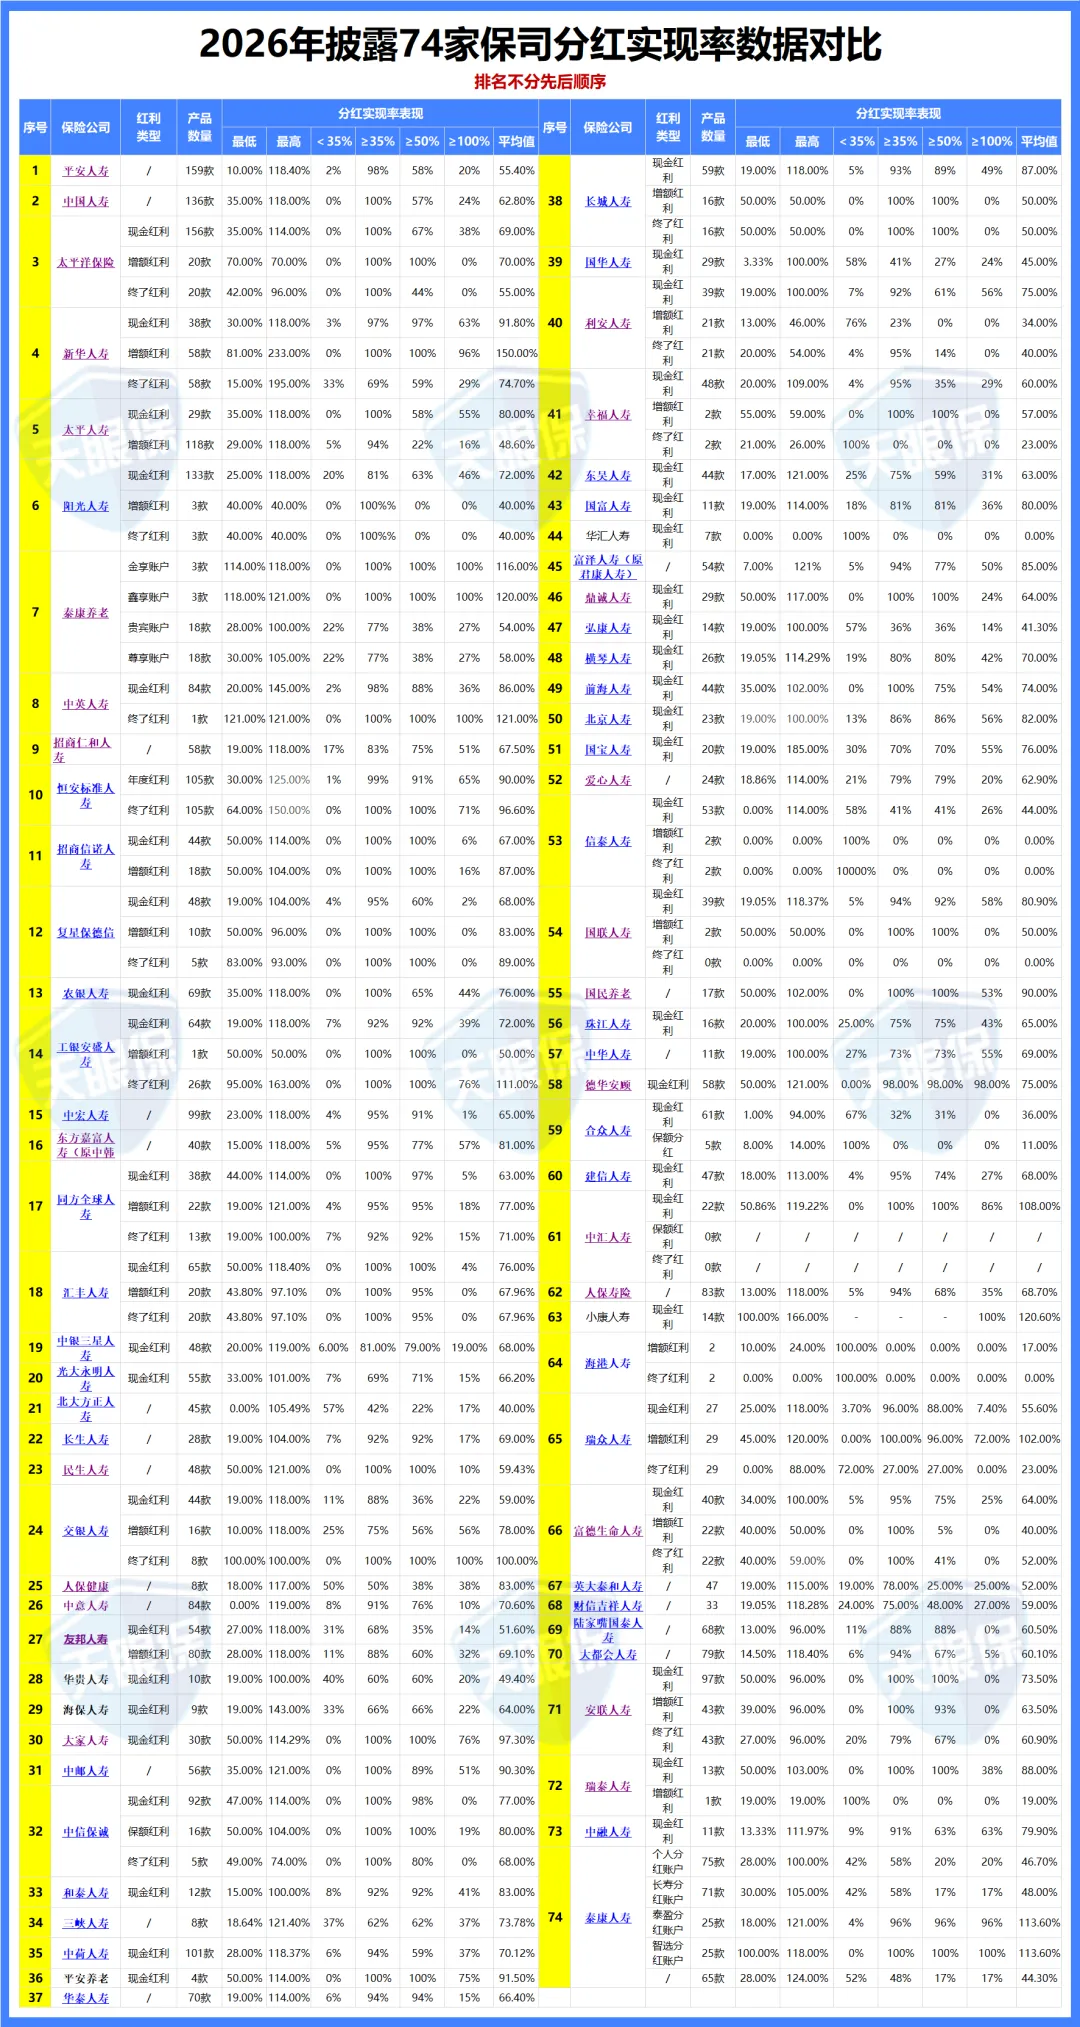
今年的数字很能说明问题:
友邦人寿:新老产品统一顶格3.2%,行业最高
阳光人寿:140款产品,60多款达100%以上,最高118%,但最低只有25%
中意人寿:整体还是优等生,但也有1款产品分红为0
行业整体:近40%产品达100%以上,但分化严重,最低0%,最高166%
这说明什么?
好公司和差公司的差距,在利率下行周期里被放大了。
以前行情好的时候大家都能分到钱,现在真正考验投资能力和分红意愿的时候到了。
当前经济环境下,增额寿凭借"终身锁利、刚性兑付"成了理财界新宠,保本保息的产品里几乎没有对手。
但业务员都宣称自己的产品好;
事实上,市面上真正值得买的没几款——买错了,少拿十几万很正常。
7月新规后,演示利率统一降到3.5%;
表面上大家数字都一样了,但实际到手收益的差距反而更大了——因为以前可以靠画饼拉开差距,现在只能靠真本事。
那么新规后这么多款产品怎么挑?
我结合多年测评经验,汇总了一套增额寿挑选标准,3个维度缺一不可:

增额寿毕竟是有着理财属性的保险,既然是理财险,就必须跟收益挂钩。
那什么样的收益才是值得入手的增额寿必须具备的呢?
我建议大家看第30年的收益。
为什么增额寿要看30年的收益?
因为增额寿是长期资产,前几年还在回本期,持有10年才刚刚进入增值轨道,真正拉开差距的是20年、30年之后的复利效应。
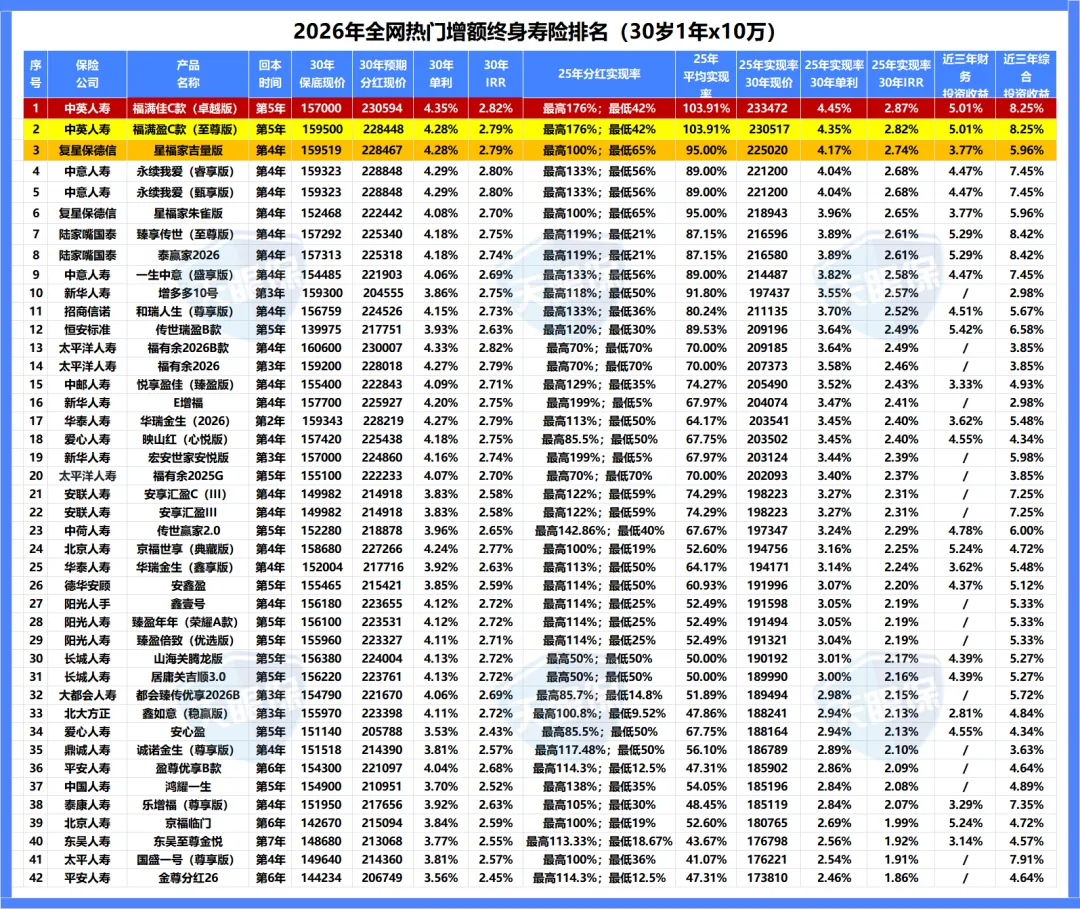
从上表可以看出排名前3的产品分别是:
第1名:中英人寿福满佳C款(卓越版),第30年收益可以达到2.87%
第2名:中英人寿福满佳C款(至尊版),第30年收益可以达到2.82%
第3名:复星保德信吉量版 ,第30年收益可达2.74%
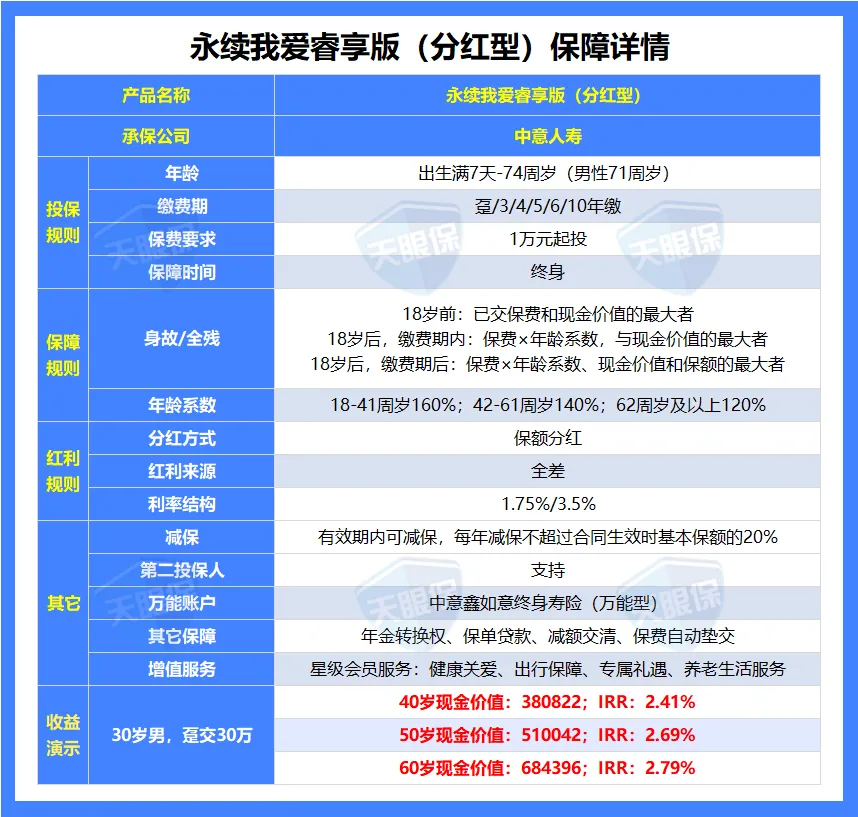
第4名:中意人寿永续我爱(睿享版),第30年收益可以达到2.68%
但这里必须提醒一句:以上是100%兑现的演示收益,不是保证收益。
对于分红险来说:分红产品实际能兑现多少,全看保险公司的投资能力和分红意愿。
记住,第30年收益连2.6%都达不到的产品趁早不要买,买增额寿就是为了收益,如果收益不达标,还不如存银行。
但更重要的是,别只看演示收益,一定要看这家公司过去3-5年的分红实现率——演示3.5%但只兑现60%,实际IRR可能还不到2.5%。
年龄、缴费年限不同,增额寿的收益也不同。
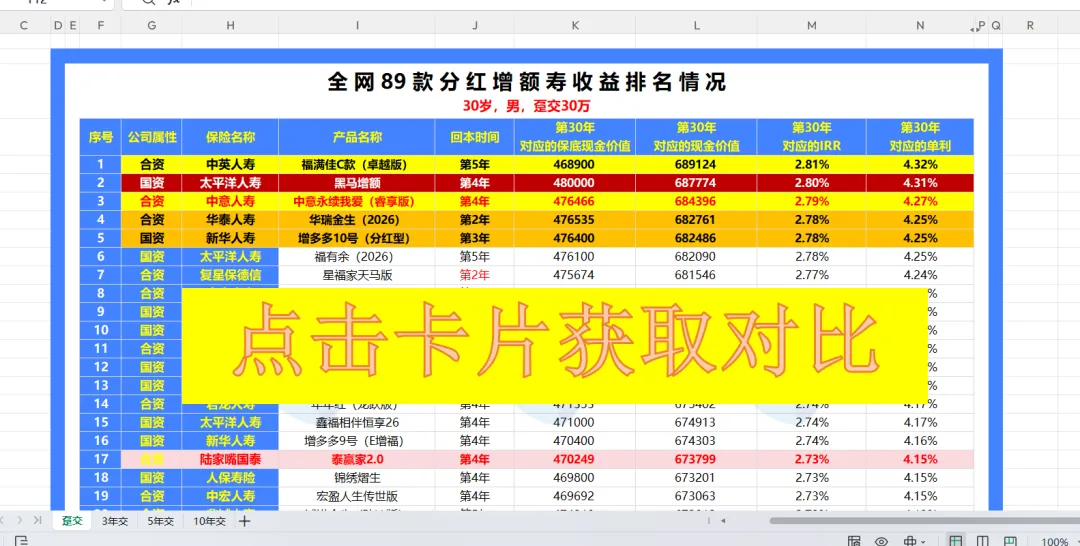
如果你想知道不同年龄、不同缴费下上面产品收益的排名,可以点击下方卡片,添加我后免费领取3年交、5年交和10年交的完整收益对比表,或是产品收益测算小程序。

买增额寿,绕不开一个词——减保,说白了就是从保单里取钱。
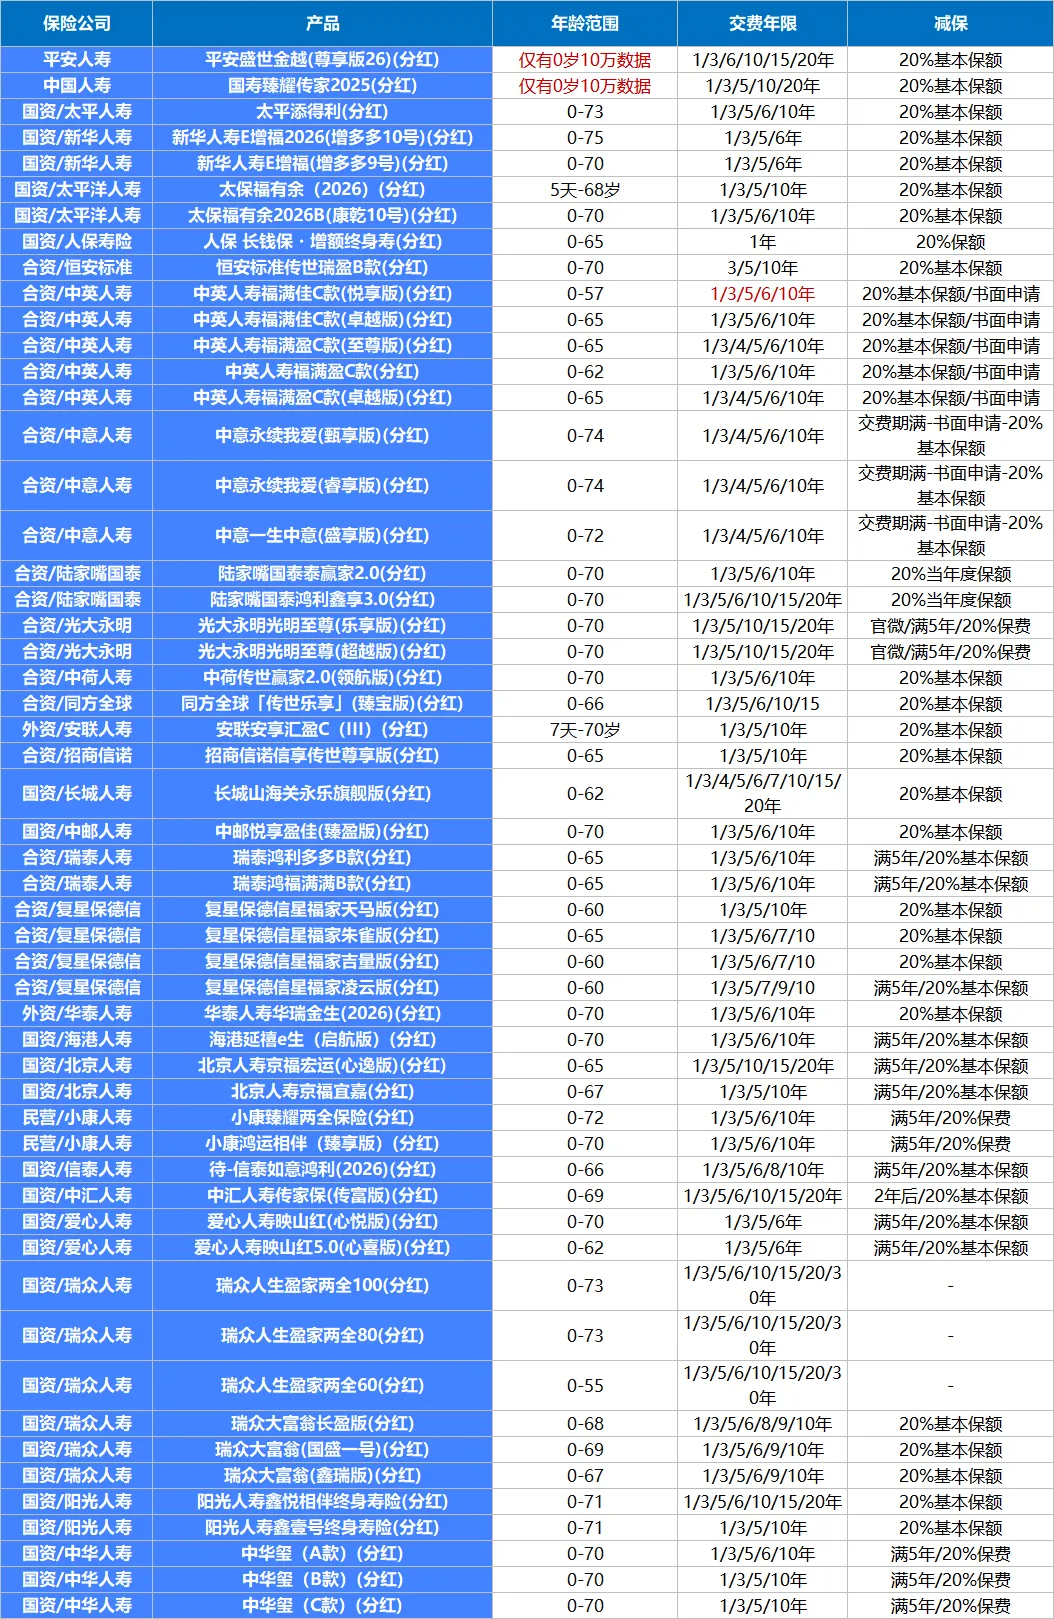
几乎所有产品都会规定:
每年减保金额有20%的上限。但同样是20%,不同保单算出来的钱能差好几倍。
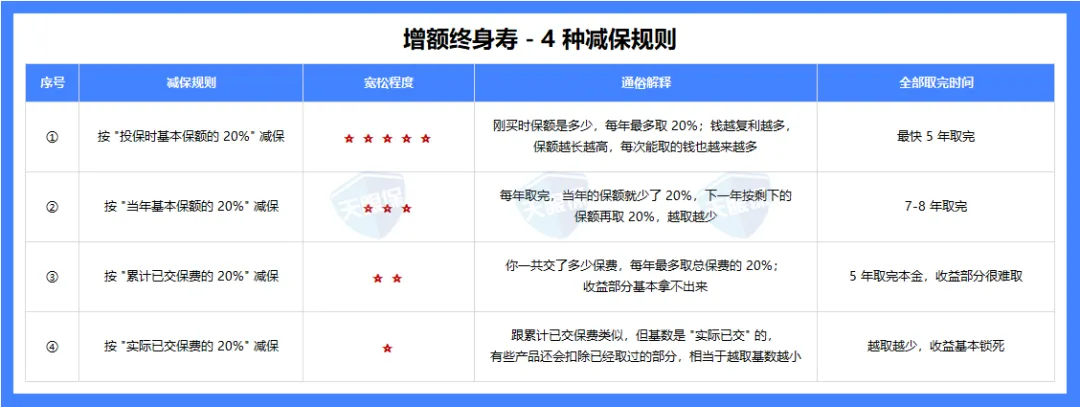
灵活度排序:规则一 > 规则二 > 规则三 > 规则四
这个维度很多人会忽略,但等你真要取钱的时候才发现差距
——同样是50万保费,规则一第20年能取的钱可能是规则四的3倍以上。
所以买之前一定要看清楚条款里的减保基数是怎么定义的。

固收增额寿收益都是白纸黑字写进合同的,无论保险公司实力如何,未来收益都是刚性兑付的。
但分红型增额寿不一样——涉及到分红,一部分收益是浮动的;
如果保险公司投资盈利能力不行,现在产品性价比再高,未来到手收益不行,那也白搭。
关于保司的综合实力,通常我们需要看以下几个板块:

分红实现率 = 实际分红 ÷ 演示分红 × 100%。
100%是足额兑现,超过100%是超额兑现,低于100%就是打折。
为什么比演示IRR重要?
举个例子:
A产品预期IRR 2.79%、实现率64%,折算后实际IRR仅2.40%;
B产品预期IRR 2.72%、实现率104%,折算后实际IRR 2.76%——预期更低,到手更多。
查三点:
近3—5年平均实现率(连续稳定才靠谱)
最高最低差距(越小越稳,波动大说明策略激进)
具体产品的实现率(同公司不同产品能差两倍,别只看公司)
合格线:≥90%优秀,70%—90%合格,<70%谨慎。
折算规律:实现率每降10%,30年实际IRR约降0.15%—0.2%。
去哪查:保险公司官网→公开信息披露→分红实现率公告,监管要求每年披露。
根据2026年7月最新披露的数据,几家头部公司的表现如下:
中英人寿:福满佳2.0实现率107%、福满盈3.0达109%,23/24连续两年突破限高,25年平均实现率:86.1%,位于行业首位
新华保险:2025年97款分红产品中,80款实现率达100%,整体均值高达128%,位居已披露寿险公司首位
中意人寿:2005—2022年所有产品实现率全超100%,2023年限高后平均仍达83%,今年仍然在70%以上~

分红型增额寿要持有二三十年,这期间公司经营策略、分红意愿会不会变,和股东背景直接相关。
合资公司:外方多为百年国际保险集团(英杰华、忠利、保德信等),投资体系和风控成熟;
中方多为大型国企或金融集团,资源雄厚,是为首选~
中资头部公司(国寿、平安、太平洋):品牌大但费用率高,品牌溢价从保费里扣了
中小中资公司:机制灵活但经营稳定性参差不齐

偿付能力:
核心≥100%、综合≥150%为合格,150%—250%是健康区间,过低监管干预,过高可能资金运用效率低
风险综合评级:A/B类合格,C/D类直接pass。
连B类都达不到的公司,经营已有隐患,二三十年的长期保单交给它不放心
去哪查:保险公司官网每季度披露偿付能力报告,看最近4个季度,连续稳定才靠谱。

分红90%以上来自利差益(投资收益超预期),投资能力直接决定未来分红能不能持续。
看财务投资收益率(真实赚钱能力)和综合投资收益率(含浮盈浮亏,反映长期实力)。
演示利率3.5%,公司至少要赚到3.5%以上才有可能兑现分红;
长期稳定在4.5%以上的公司,才有充足利润空间持续兑现。
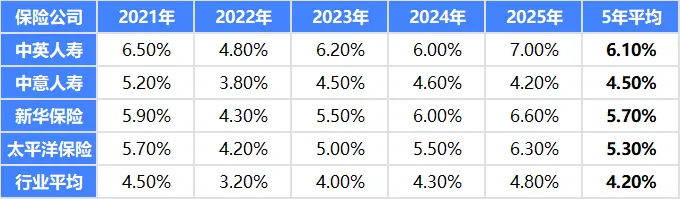
近3年是最低要求,如果可以,至少要看5年甚至10年的投资收益率,因为3年可能具有偶然性,比如正处在一个经济上行周期。
更别只看某一年(股市好所有公司都高)。
目前行业领先的有:
中英、中意、新华、太平洋,都是投资实力很强的保险公司~
综上,几个维度怎么综合判断:
收益性定下限,实现率定实际,股东背景、偿付能力、投资收益率定未来。
筛选顺序:
分红型:筛掉30年IRR<2.65%的;
筛掉偿付能力或风险评级不合格的 ;
优先实现率≥70%的 ;
优先合资公司且投资收益率≥4.5%的 ;
在剩下的里选折算后实际IRR最高的,答案也就显而易见了~

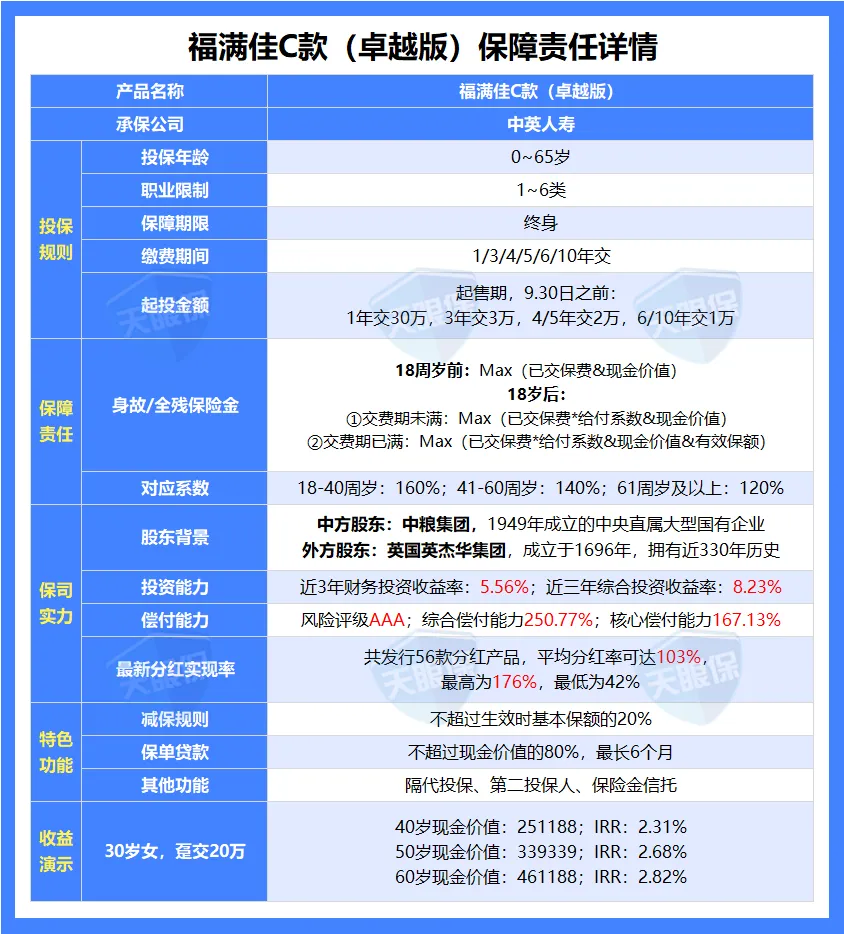
福满佳系列可以说一直是分红险中的爆款存在,这款产品也是延续以往的优秀。
① 英式分红双驱动,收益领跑同类
采用增额红利+终了红利的英式保额分红机制,红利自动折算保额复利滚存,长期增长力远超普通美式分红。
以30岁男性年交10万、交6年为例:
第9年生存总利益超已交保费;
60岁总利益约123万,IRR达2.65%;
80岁总利益约231万,是已交保费3.9倍,IRR达2.88%;
长期IRR可突破3%,在当前3.5%演示分红险中极为稀缺。
② 分红功底深厚,兑付实力过硬
外方股东英国英杰华集团拥有200余年英式分红运营经验,技术积淀深厚。
过往产品分红表现亮眼:
福满佳2.0分红实现率107%、福满盈3.0达109%,实际收益稳定超演示。
中英人寿近10年综合投资收益率6.1%,大幅领跑行业平均,投资端为分红兑付提供充足支撑。
③ 经营风控顶尖,长期持有更安心
2026年Q1核心偿付能力167.13%、综合偿付能力250.77%,远超监管线;
偿二代二期下累计12次获评AAA评级,连续38个季度维持A类及以上评级,抗风险能力稳居行业第一梯队。
④ 规则灵活适配广,多元需求可覆盖
减保时终了红利同步按比例缩减,资金取用灵活,适配教育、养老、传承等长期规划;
若偏好现金流,同系列还有美式分红的福满盈C款(卓越版)可选。
所以,想守住保底收益、同时博取更高长期回报,认可英式分红复利优势与保司硬核实力的,福满佳C款(卓越版)是分红险首选。
不过如果按照前期现金价值对比的话,大家更追求前20年的收益,福满盈C款至尊版会更高;
想拿这款产品的详细收益演算、投保通道,想算自己的钱存进去能赚多少收益的朋友,可以直接点击下方卡片添加我,免费测算,免费领资料。

大家记住,选分红险一定是选保险公司,只有保险公司实力足够强大,投资能力和分红能力才会更好,从而分到我们手里的也会更多。
永续我爱睿享版虽然收益不是最高的,但其股东背景、投资能力、分红能力绝对不是其它公司能比拟的;
这也是为什么这款产品比较受欢迎的原因。
① 连续21年公布分红实现率,兑现记录行业罕见
2005—2022年没限高时,所有产品实现率全超100%;
2023年行业实施"分红限高"(头部公司普遍40%—50%),中意当年平均实现率仍然达到83%。
这就是中意人寿的底气,给到我们满满的安全感。
② 股东背景强大
中方股东是中国石油集团资本有限责任公司,世界500强央企;
外方股东是意大利忠利集团,成立于1831年,拥有近200年的保险历史,是全球最大的保险和资产管理公司之一。
③ 投资能力非常强劲
中意人寿近3年的财务平均投资收益率达到了4.47%,这是什么水平?
我们的产品收益才在3.1%左右。
另外,中意人寿有自己的资管公司,投资这一块是有专业团队负责的。
④ 可以附加万能账户
即中意鑫如意终身寿险(万能型),保底利率为1%,现行利率为2.5%;
如果将来有闲钱没地方放,可以投入到万能账户,收益比支付宝的余额宝、微信的零钱通高多了。
⑤ 增值服务丰富
投保后,按照不同保费等级,可享受星级增值服务,包含健康咨询、预约挂号、国内二诊、就诊绿通等,以及悦养老居家康养服务(康养评估、照护援助等)。
所以,如果你更追求稳健、怕分红不兑现、看重保司实力和安全性,想要长期锁定高收益的朋友,这款产品闭眼买,绝对不会踩坑。
大家想进一步了解这款产品的,可以点击下方卡片添加我,我一对一帮你详细介绍;也可以根据你的年龄和预算,帮你测算购买这款产品的真实收益。

大公司产品常被贴上"收益偏低"的标签,那太平洋这款产品就是老牌寿险阵营里
「品牌够硬+收益领跑+回本超快」的破局型分红选手。
① 大公司中的"收益王"
以30岁女、趸交20万为例,第30年的现金价值能达到46万,将近已交保费的3倍;
不仅在大公司产品中遥遥领先,放眼全市场的产品来看,太平洋收益都是一骑绝尘的。
② 股东背景雄厚
太平洋保险,应该不用多介绍吧是上海市国资委联合宝武钢铁等
央企共同控股的国资保险巨头,三地上市的"老七家"之一,根正苗红、安全性拉满。
③ 分红兑现能力硬核,太保资管实力打底
太保深耕分红险24年,累计给客户分红超1300亿,近10年主力产品平均分红实现率121%—123%;
近5年平均105%,2025年多款产品突破120%,最高达145%。
④ 增值服务丰富,一张保单享多重权益
保费达标解锁太保家园养老社区入住资格,全国多城布局;
总保费100万以上可对接保险金信托,做资产隔离和传承;
配套健享家VIP服务,三甲医院绿通、健康管理等医疗资源。
总之,一心想要大公司的产品,瞄准太平洋的这款就可以了。
如果大家对这款产品更感兴趣,可以点击下方卡片添加我,我一对一帮你详细介绍,也可以代入你的年龄和预算,帮你计算具体收益。

① 首年现价天花板,
趸交首年末保证现金价值最高可达已交保费的96%,叠加分红后综合利益接近97%,前期资金留存率碾压同类;
以30岁男性趸交10万测算;
长期持有红利IRR稳步攀升
——持有5年1.88%、10年2.396%、20年2.679%、30年2.778%。
② 新华央企底蕴,分红兑现行业领跑
新华保险为国内寿险老七家,中央汇金控股央企,A+H两地上市。
集团总资产约1.96万亿,服务客户超3000万。
2025年全年总投资收益率6.6%,2026上半年年化总投资收益率6.7%,投资端长期稳健。
2025年新上市的17款产品红利实现率全部超110%,最高达118%。
依托央企背景深耕长期资产配置,分红兑付有扎实底层支撑。
③ 投保规则宽松,门槛亲民适配广
出生满28天—75周岁可投,覆盖全年龄段规划需求;
1—6类职业均可投保,货车司机等高危职业人群也不受限。
缴费方式灵活,支持趸交、3年、5年、6年交四种选择;
趸交5000元起、期交2000元起,投保门槛极低,普通家庭轻松上车。
减保规则同样宽松,保障期间内每年可减保不超过生效时基本保额的20%,用钱灵活度拉满。
④ 对接新华家园养老社区,央企服务体系完善
可对接新华家园高品质养老社区,累计保费200万起即可锁定入住资格;
打造三大特色品牌——北京莲花池主打护理型养老;
延庆颐享聚焦自理型长者、海南博鳌侧重养生旅居,全面覆盖不同养老需求。
全国分支机构覆盖广泛,线下服务网络完善,后续保全、理赔、财富传承办理都便捷省心;
总保费达标还可解锁康养增值服务权益,实现"保单+养老"一站式规划。
如果大家对这款产品更感兴趣,可以点击下方卡片添加我,我一对一帮你详细介绍,也可以代入你的年龄和预算,帮你计算具体收益。
如果你已经看到了这里,说明你是真的在认真规划这笔钱,而不是随便刷到看看。
那我也不绕弯子了
——把你的年龄、性别、预算、缴费方式发给我,我帮你把上面这几款产品逐一测算,算出你真实能拿到的收益,再告诉你哪款最适合你。
不收费,不推销,算完你自己拿主意。
最后,这篇文章我会持续更新——新产品上线、老产品停售、分红实现率新数据出来,我都会第一时间补进来。
建议你点赞收藏,下次想对比的时候直接翻出来看,不用再到处搜。
有任何问题,评论区留言也行,私信我也行,看到都会回。
【推荐好文】