《Modern Tire Dealer》2026年度美国轮胎经销商百强榜(The MTD 100)显示,美国轮胎零售渠道的集中化仍在加速。
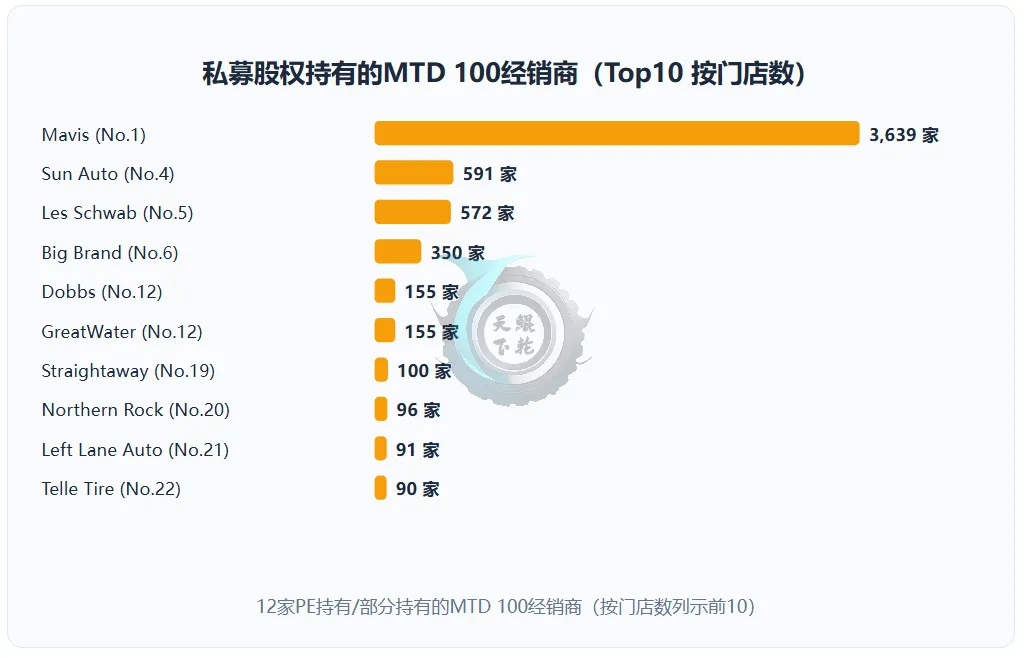
头部企业以数千家门店的体量断层领先,中型经销商在并购中快速翻倍,而私募股权(PE)则成为推动整合的外力,百强中有12家由PE全资或部分持有。
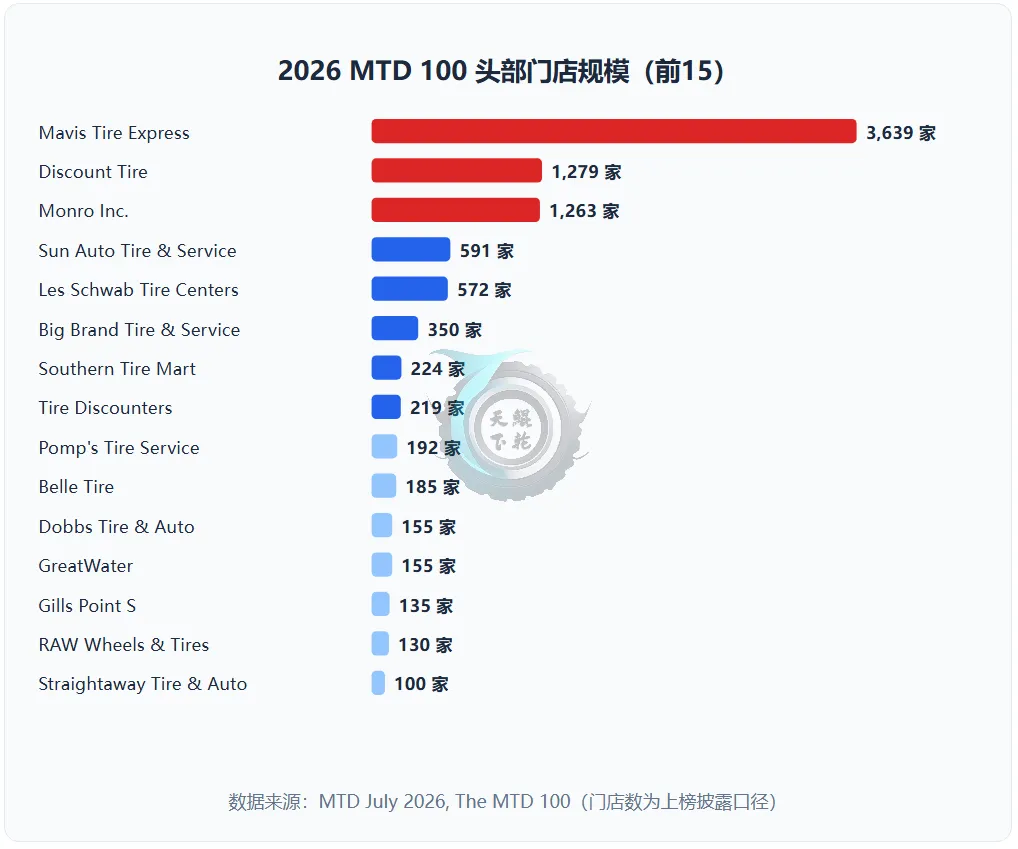
Mavis Tire Express(3639家)以绝对优势领跑,其规模是第二名Discount Tire(1279家)的近3倍、是榜内百店级经销商的30余倍。
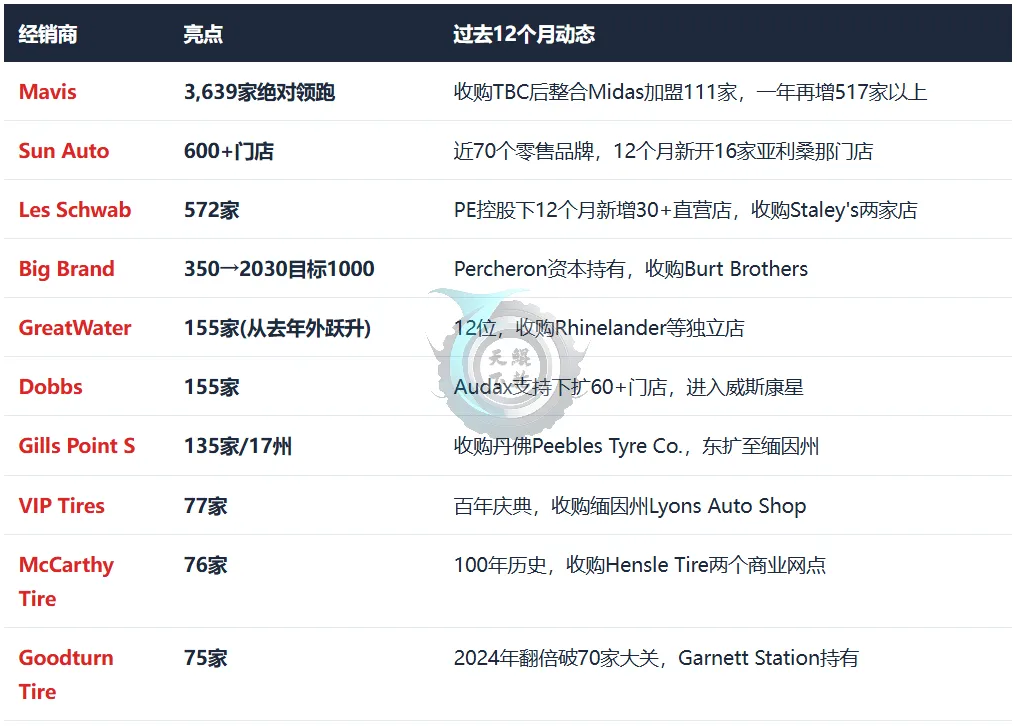
收购TBC后,Mavis又整合Midas旗下111家加盟门店,一年新增517家以上零售网点,并持续在亚利桑那开店。
Monro(1263家)是榜单中唯一上市公司,但其门店数与上年持平,且正进行包括资产出售、再融资在内的战略评估;前3名合计约6200家门店,超过第4名至第15名(合计约3000家)的两倍。渠道话语权向头部集中,意味着供应商与出口商面对的谈判对手越来越少、越来越大。
2026年榜单中12家经销商由私募股权持有或部分持有,且PE系企业几乎全部处于高速扩张状态:
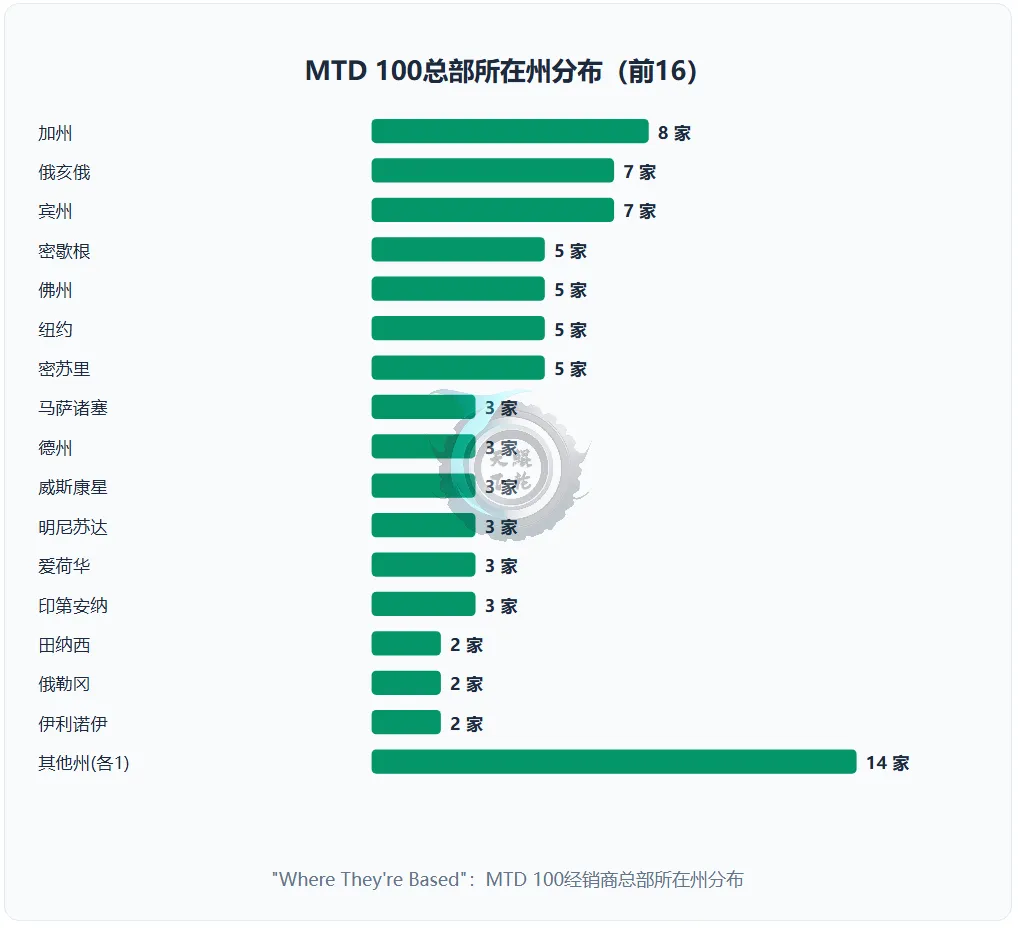
按总部所在地统计,加州(8家)居首,俄亥俄、宾州(各7家)随后,密歇根、佛州、纽约、密苏里(各5家)构成第二梯队;
轮胎渠道总部高度集中于汽车保有量大、公路运输发达的州。
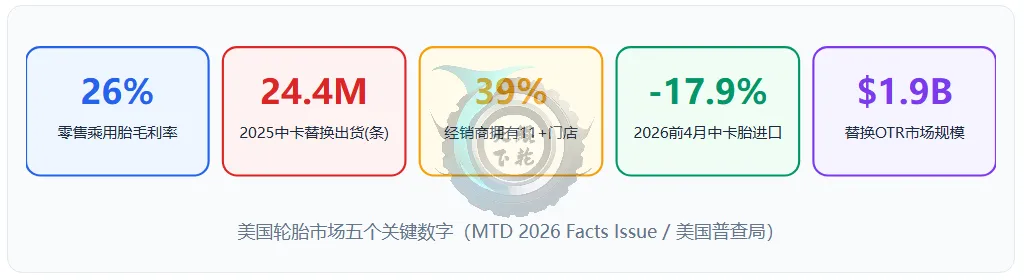
6%:零售乘用胎毛利率
24.4万条:2025中卡替换出货(条)
39%:经销商拥有11+门店的比例
-17.9%:2026前4月中卡胎进口降幅
$19亿美元:替换OTR市场规模
“24.4万条中卡替换需求与前4个月-17.9%的进口降幅”,显示替换需求稳定,但进口收缩,本地化产能与渠道价值上升;
此外,近四成经销商(39%)已有11家以上门店,独立小店空间被持续挤压。
百店级经销商几乎都有并购动作,各路PE资本(Leonard Green、Percheron、Audax、Kinderhook等)频频出手;Big Brand已经喊出"2030年1000家"的目标,连锁化加快。
Mavis一家超3600家门店,前三名占百强总门店数的绝对大头,供应商渠道策略必须围绕头部定制。
北美地区,经销商依托遍布各地的公路网络,有着成熟的服务体系,比如:
Snider Fleet Solutions 斯奈德车队解决方案公司(美国头部商用车轮胎服务商),运用其开发的WheelRight 自动轮胎检测系统(卡车开过去即可自动测胎压、胎纹、胎温),与Southern Tire Mart 南方轮胎超市(美国大型商用车轮胎连锁服务商)、Pilot Flying J派洛特弗莱杰(北美最大卡车休息站、长途卡车服务区连锁),进行了大量配套TBR维保服务。
在进口同比-17.9%的背景下,轮胎制造商"跟随头部连锁、绑定PE系成长型经销商"是比广撒网更高效的路径。
*本平台所有内容,由鲲轮天下自身创作、搜集的图文及音视频等资料,版权归鲲轮天下所有;
从公开渠道搜集、整理的图文及音视频等资料,版权属原作者所有。如有侵权,请联系平台删除。