儿童高端医疗险怎么选?5款热门产品对比,差别真不只在价格!
- 更新时间 2026-10-02 09:52:33
点击蓝字
关注我们
孩子生病,最折腾人的,有时候真不是医药费。
而是——挂号难、排队久、专家约不上。
尤其孩子发烧、肺炎、中耳炎的时候,大人抱着孩子在医院排两三个小时,检查再排一次、拿药再排一次……
折腾一天下来,孩子难受,大人也累。
所以这两年,越来越多家长给孩子买医疗险,已经不只是考虑:
“万一得大病,能不能报销?”
还会考虑另一个很现实的问题:
平时感冒发烧、肺炎、中耳炎,能不能直接去公立特需/国际部,甚至指定私立医院?
这也是儿童高端医疗和普通百万医疗最大的使用体验差异之一。
普通百万医疗主要解决“大额住院费用”问题,而儿童高端医疗,很多时候买的是:
医疗资源 + 门诊体验 + 住院保障。
我把目前比较有代表性的5款儿童特需/国际部医疗险放在一起:
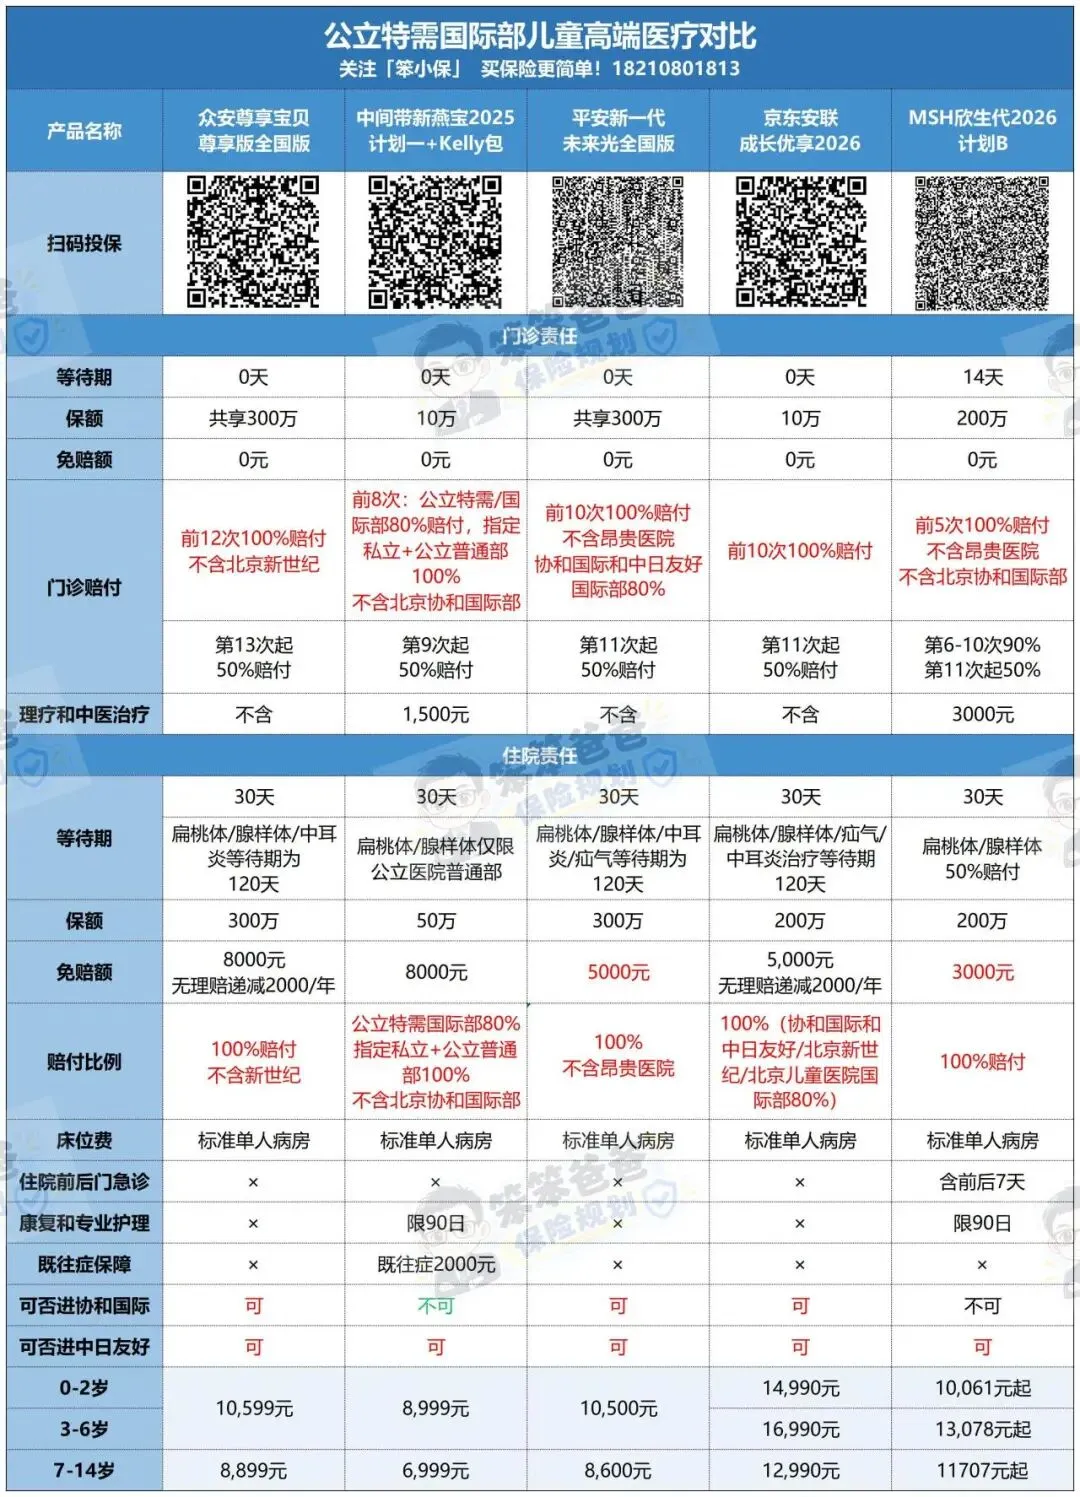
到底有什么区别?
今天尽量不讲复杂条款,直接讲家长最关心的。
买儿童高端医疗
先别急着比保费
很多家长第一句话就是:
“哪款性价比最高?”
但儿童高端医疗,我一直觉得这个问题问反了。
应该先问:
你平时准备带孩子去哪家医院?
比如你常去的是:
北京儿童医院、儿研所、协和国际部;
或者上海儿童医学中心、复旦儿科;
再或者新世纪、和睦家、嘉会、浦滨等私立医疗机构。
那么你首先要看的,不是哪款一年便宜1000块,而是:
这家医院到底在不在医疗网络里?
即便都写着“公立特需/国际部可用”,不同产品在具体医院上的报销比例、自付规则、直付范围也可能完全不同。
合集中的产品资料也专门提醒:投保前一定要确认常去医院是否在网络清单内,而且医疗网络本身可能调整。儿童高端
所以儿童高端医疗有一个非常重要的选购逻辑:
先定医院,再选保险。
而不是反过来。
5款儿童高端医疗,到底差在哪?
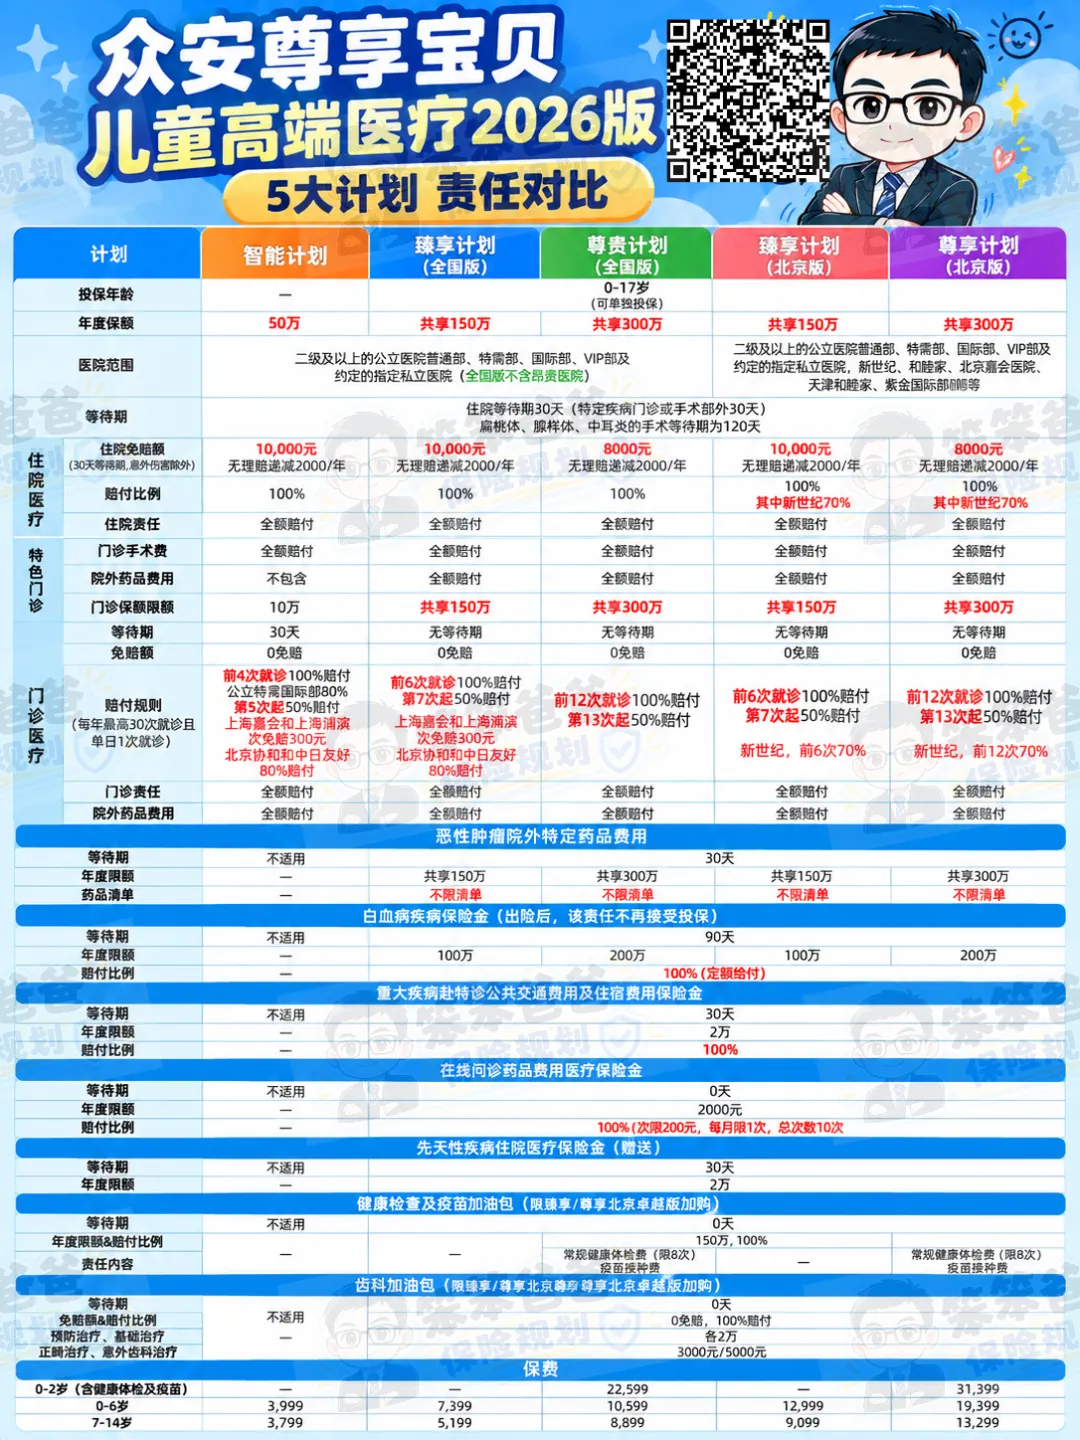
1、尊享宝贝2026尊享版:门诊次数比较突出
如果你家孩子年龄比较小,一年跑医院次数比较多,这款可以重点看看。
它比较直观的优势就是:前12次门诊100%报销。
对于孩子来说,这个责任其实很实用。
因为儿童高端医疗和成人不一样。
大人一年可能去不了几次医院,但小朋友感冒、发烧、咳嗽、肺炎、中耳炎、肠胃炎……
一年跑几次甚至十几次医院,并不少见。
住院方面是8000元免赔额,如果没有发生住院理赔,后续年度免赔额还可以按约定每年下降2000元。
另外,它还有一个比较有辨识度的责任:符合约定的先天性疾病,可以有2万元额度。
还可以附加少儿特定疾病、白血病额外给付等责任。
参考保费:
尊享全国版:0-6岁10599元/年,7-14岁8899元/年。
尊享北京版:0-6岁19399元/年,7-14岁13299元/年。
所以它比较适合:
门诊使用频率高,又比较看重公立特需/国际部就医体验的家庭。
网络医院:
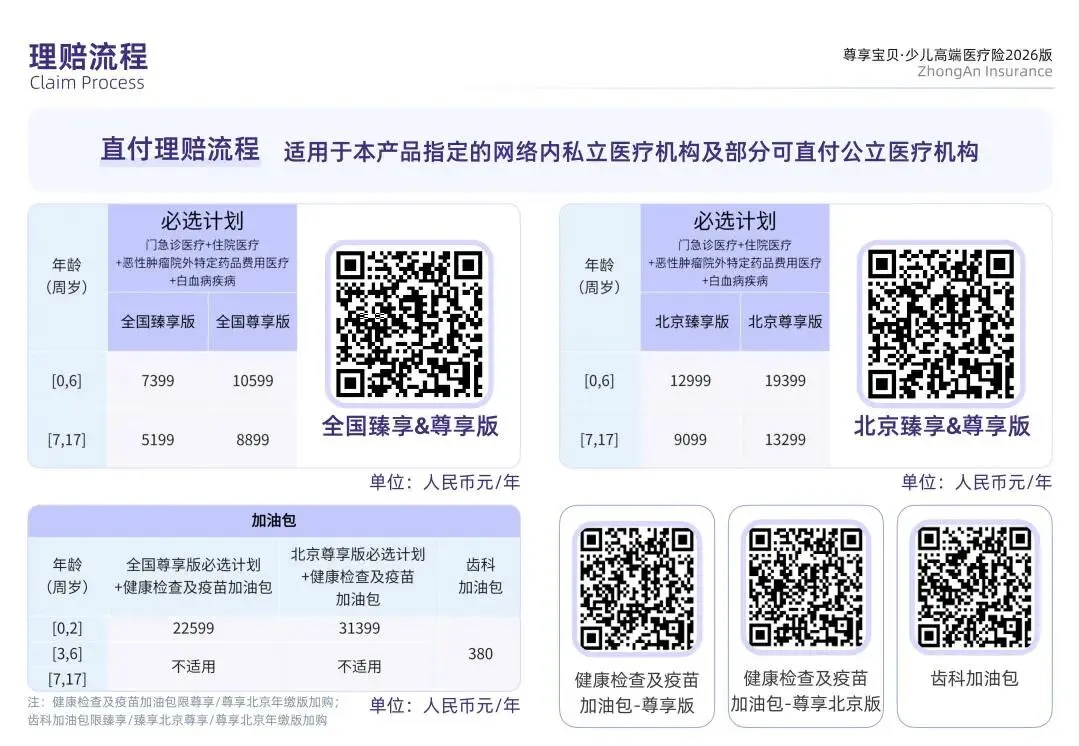
投保方式:识别或扫描海报二维码即可投保。
2、燕宝2025计划一+Kelly包:北京家庭重点看医院资源
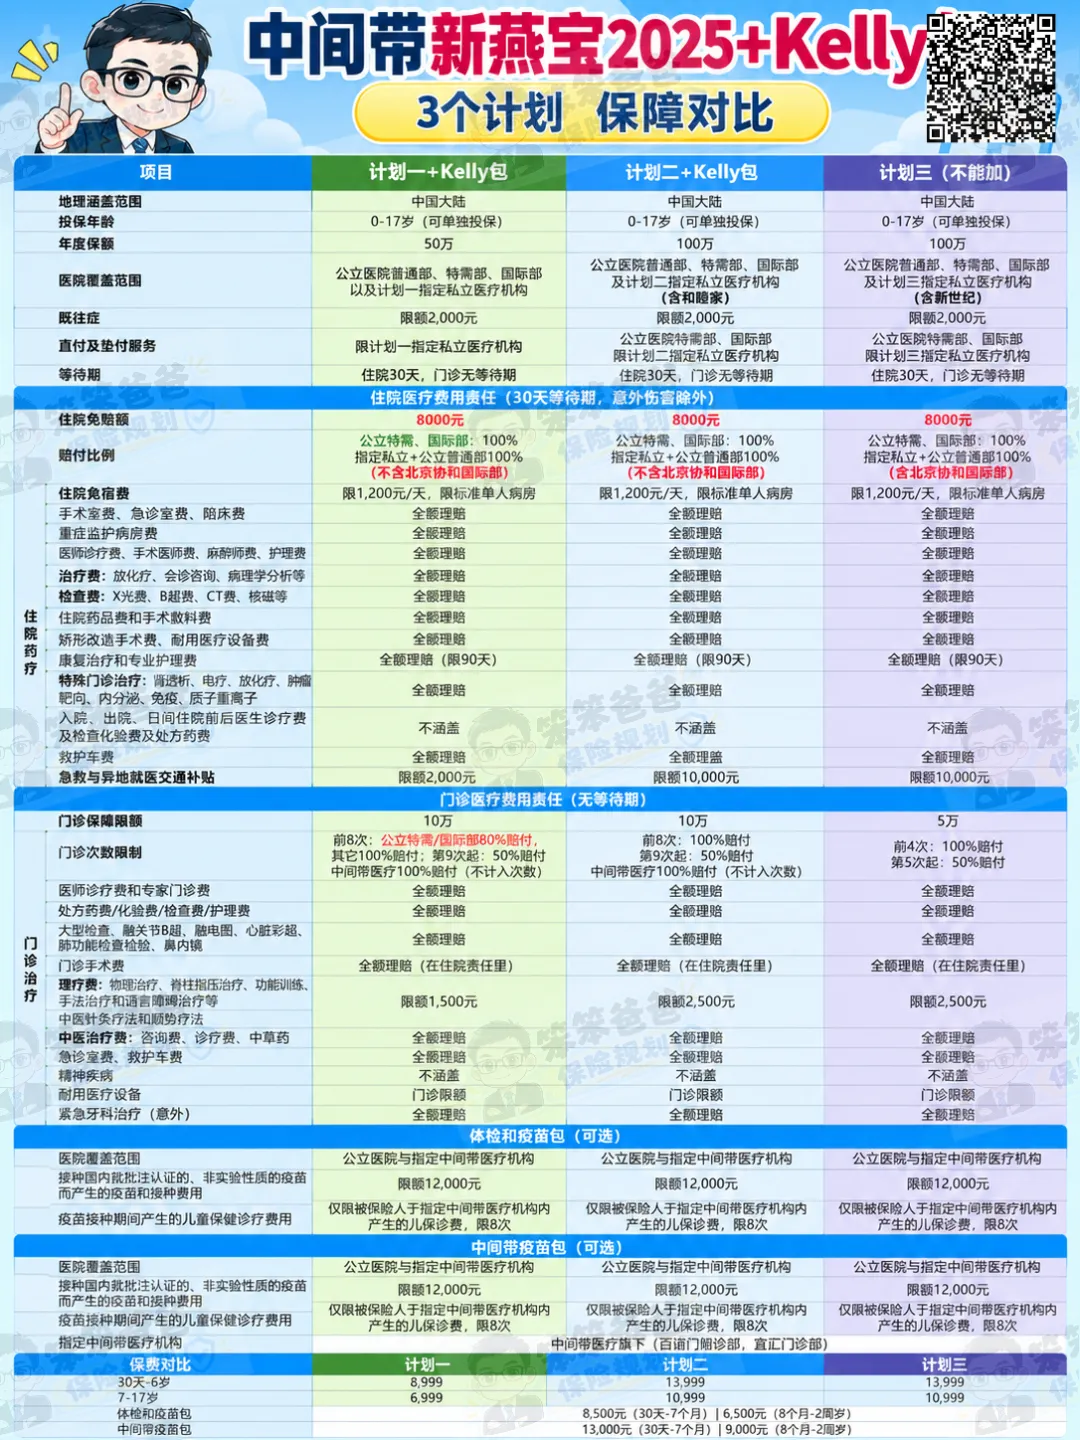
如果人在北京,尤其比较在意北京儿童医疗资源,这款值得单独拿出来看。
门诊:前8次门诊100%报销,另外还有1500元中医治疗额度。
这一点对于平时会带孩子看中医的家庭比较实用,因为有些高端医疗对中医治疗限制比较多。
住院方面:
8000元免赔额,计划二10.31前免赔额2000元。
还有一个比较特别的地方:
符合合同约定的既往症,有2000元医疗额度。
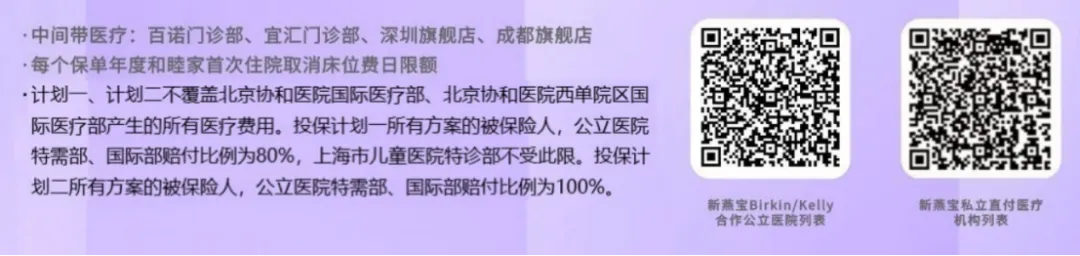
不过这款最需要注意的也是医院。计划一部分公立特需/国际部并不是100%报销,而是80%赔付,并且不包含北京协和医院国际医疗部。
所以北京家长尤其不能只看到“国际部可用”几个字。
参考保费:
计划一:0-6岁8999元/年,7-14岁6999元/年。
计划二:0-6岁13999元/年,7-14岁10999元/年。
如果你主要考虑北京儿童医疗资源,同时预算又不想拉得太高,可以重点比较这一款。
网络医院:
投保方式:识别或扫描海报二维码即可投保。
3、平安新一代未来光:门诊和住院比较均衡
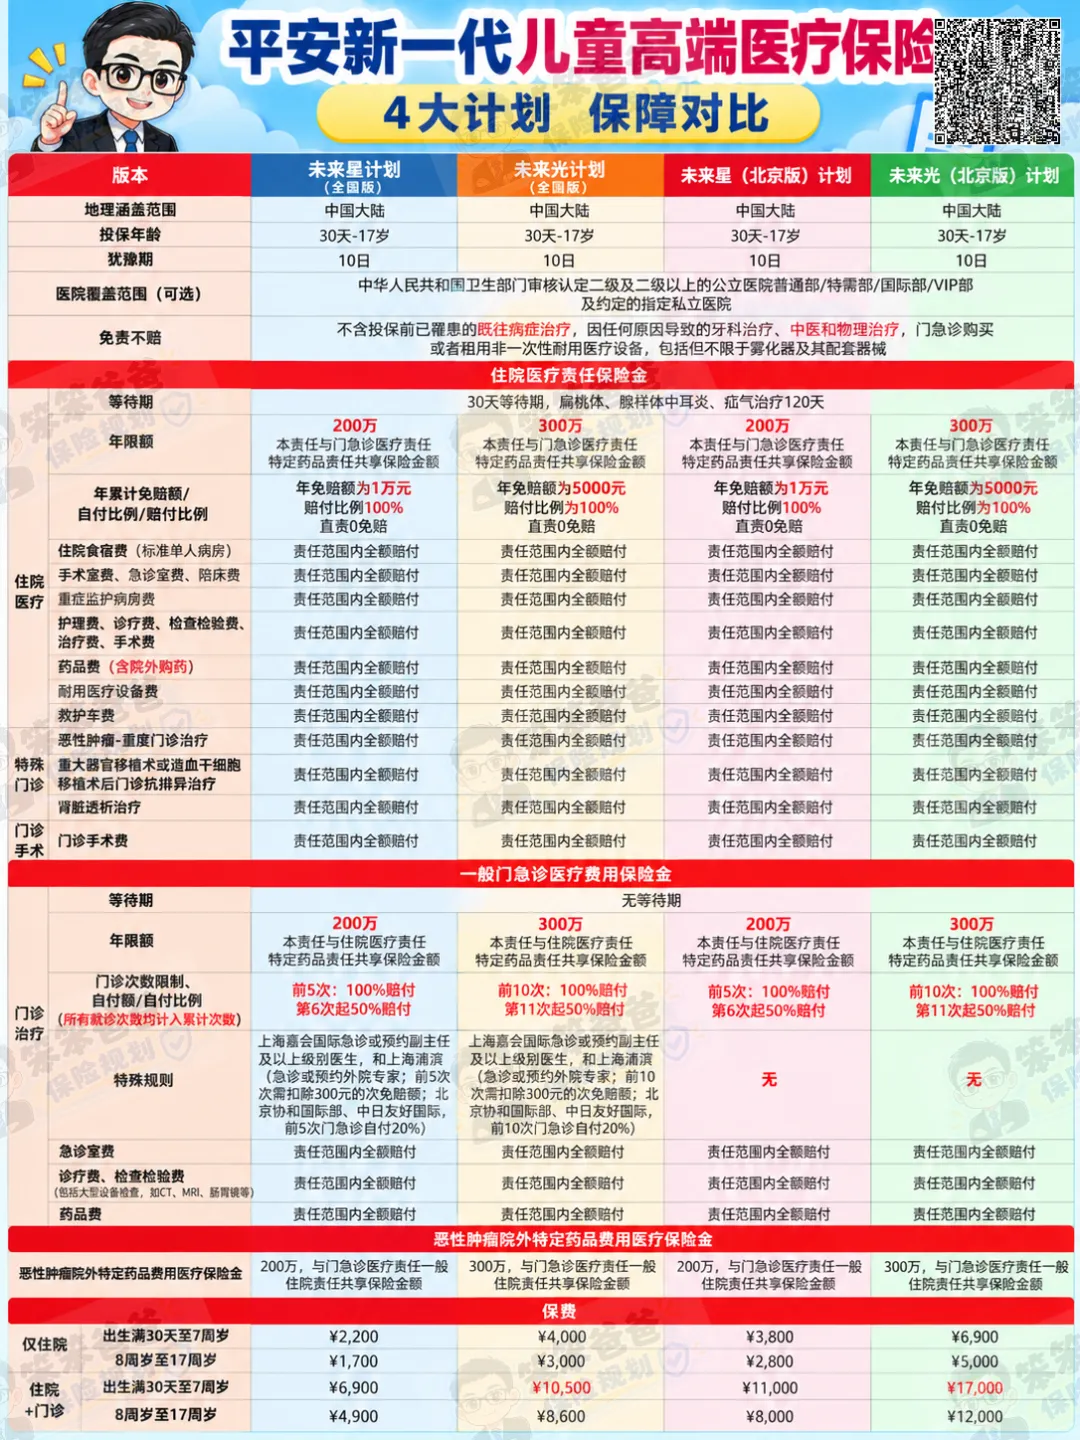
如果既想要门诊体验,又不希望住院责任太弱,可以看看未来光。
它属于比较“均衡型”的产品。
门诊:前10次100%报销。
住院:5000元免赔额。
另外一个容易被忽略的点是:住院床位费没有单独日限额。
如果将来真的住到费用比较高的病房,这个设计会更友好一些。
不过医院端同样有一些特殊规则:
例如上海嘉会、浦滨等医院,每次有300元免赔额;
北京协和医院、中日友好医院国际部等,则存在80%赔付的情况。
参考保费:
未来光全国版:0-7岁10500元/年,8-14岁8600元/年。
未来光北京版:0-7岁17000元/年,8-14岁12000元/年。
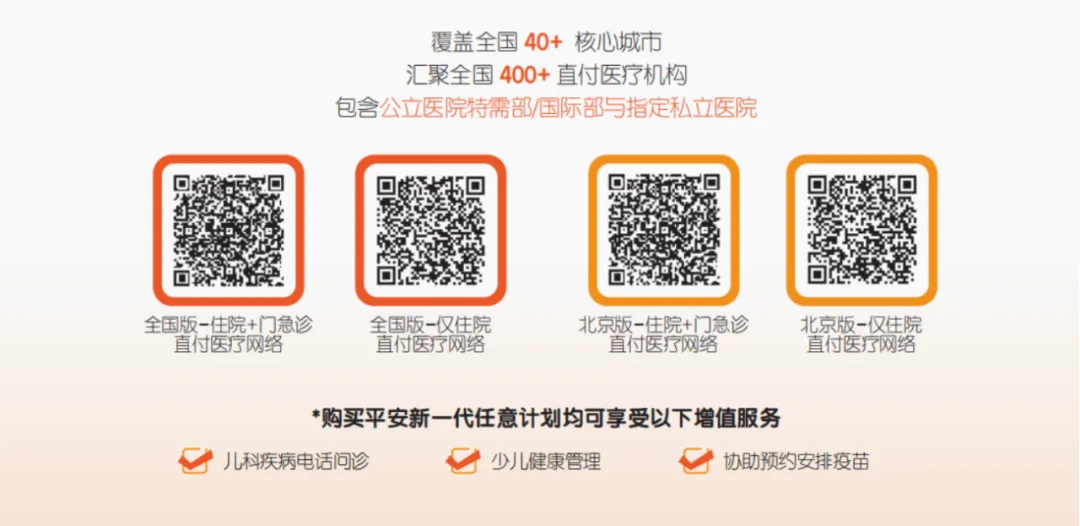
网络医院:
所以这款更适合:既想兼顾日常门诊,又比较看重住院保障的家庭。
投保方式:识别或扫描海报二维码即可投保。
4、京东安联成长优享2026:少儿专属责任做得比较丰富
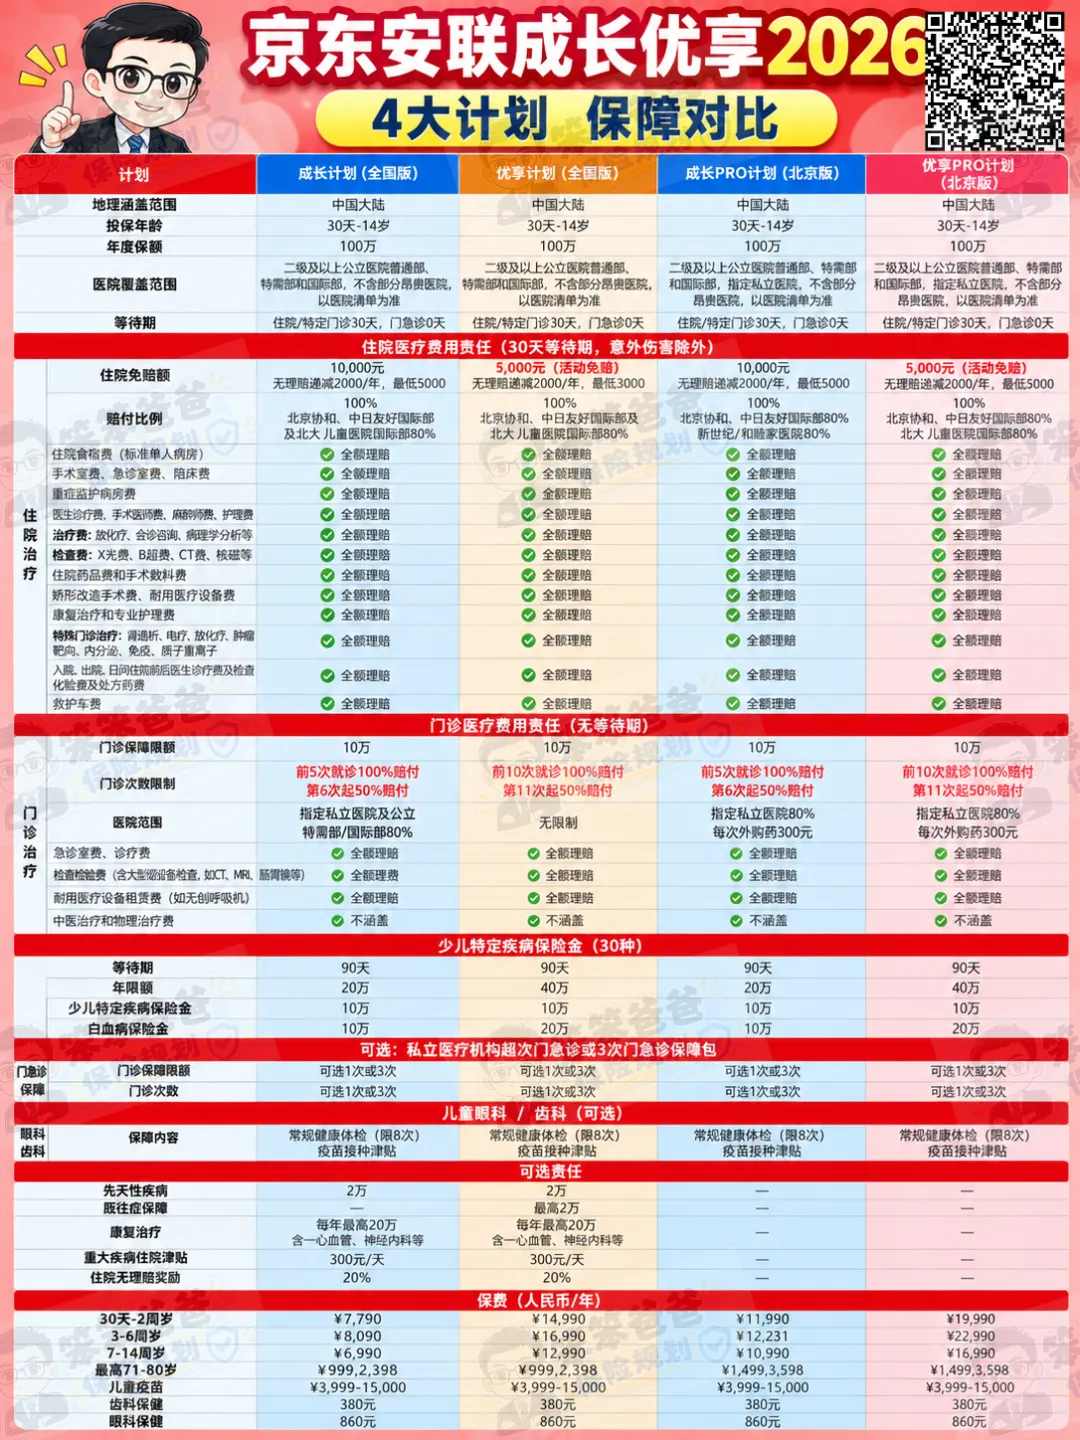
成长优享2026的特点非常鲜明:
它不像单纯的“医疗报销险”,少儿专属责任比较多。
门诊方面:前10次就诊100%赔付。
住院免赔额:5000元,连续投保后,如果上一年度没有发生约定的住院理赔,续保免赔额还可以按照规则每年下降2000元。
它另外还有:
30种少儿特定疾病额外给付,以及白血病额外给付。
而且可以根据孩子实际情况附加:儿童齿科、儿童眼科。
比如齿科责任年度限额2.3万元,眼科责任年度限额5万元,还涉及近视检查、配镜等责任。
所以如果家长除了门诊住院之外,还比较关注:少儿特疾、牙齿、视力管理,成长优享的可玩性会更高一些。
参考保费:
成长优享全国版:0-2岁14999元/年,3-6岁16999元/年。
成长优享pro版:0-2岁19999元/年,3-6岁22990元/年。
但这里同样提醒一句:不要只看“医院范围广”。
网络医院:
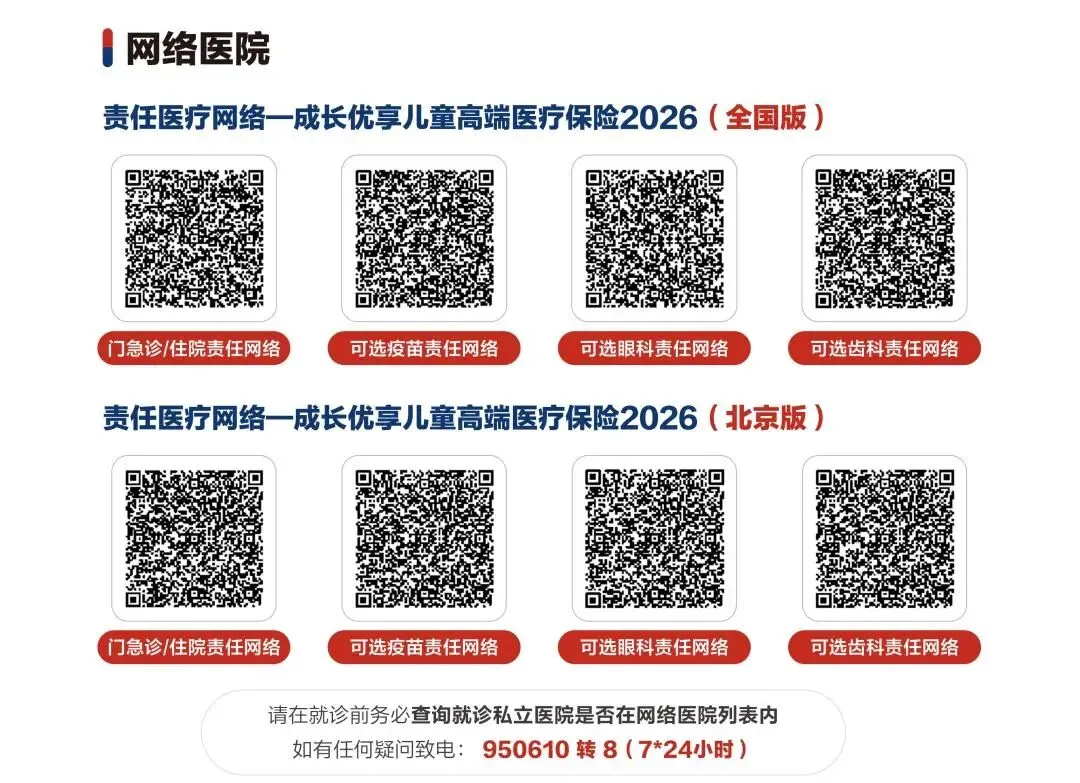
公立特需/国际部是否100%报、能不能直付,还是要具体到医院确认,部分公立医院国际部支持直付,不支持直付的则需要先支付再申请理赔。
投保方式:识别或扫描海报二维码即可投保。
5、MSH欣生代2026计划B:更看重医院网络和长期衔接
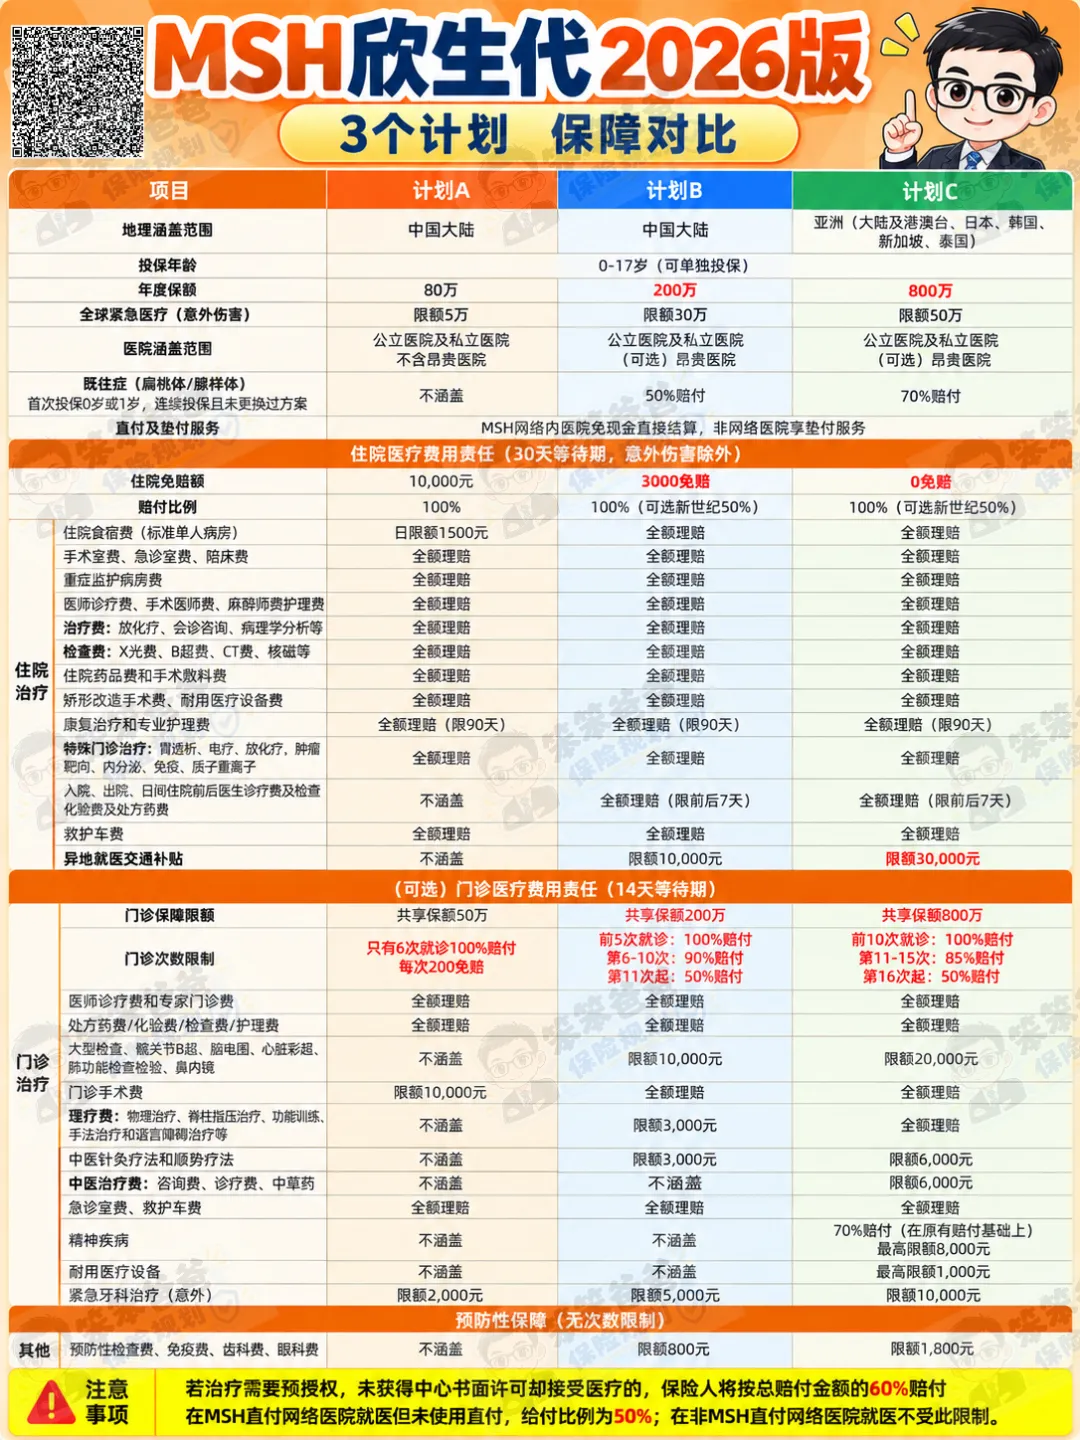
最后一款是MSH欣生代2026。
它和前面几款相比,思路又不太一样。
门诊方面:前5次100%报销,第6-10次90%报销。
另外有:3000元/年的中医治疗额度。
住院方面:3000免赔额
它比较突出的优势,是医疗网络覆盖以及高端医疗资源。
所以如果家庭平时就有去私立医院、昂贵医疗机构就诊的习惯,这类产品的价值会更加明显。
另外还有一个值得家长关注的设计:孩子18岁以后,符合约定可以免核保衔接成人计划。
这一点很多家长买儿童医疗险时容易忽略。
医疗险毕竟和健康状况关系非常大。
小时候身体健康,不代表十几年以后仍然能随便换产品。
如果一款儿童医疗可以比较顺畅地向成人医疗衔接,对于打算长期使用高端医疗资源的家庭来说,会更有意义。
参考保费:
计划B:0岁10061元/年,6岁12439元/年。
网络医院:
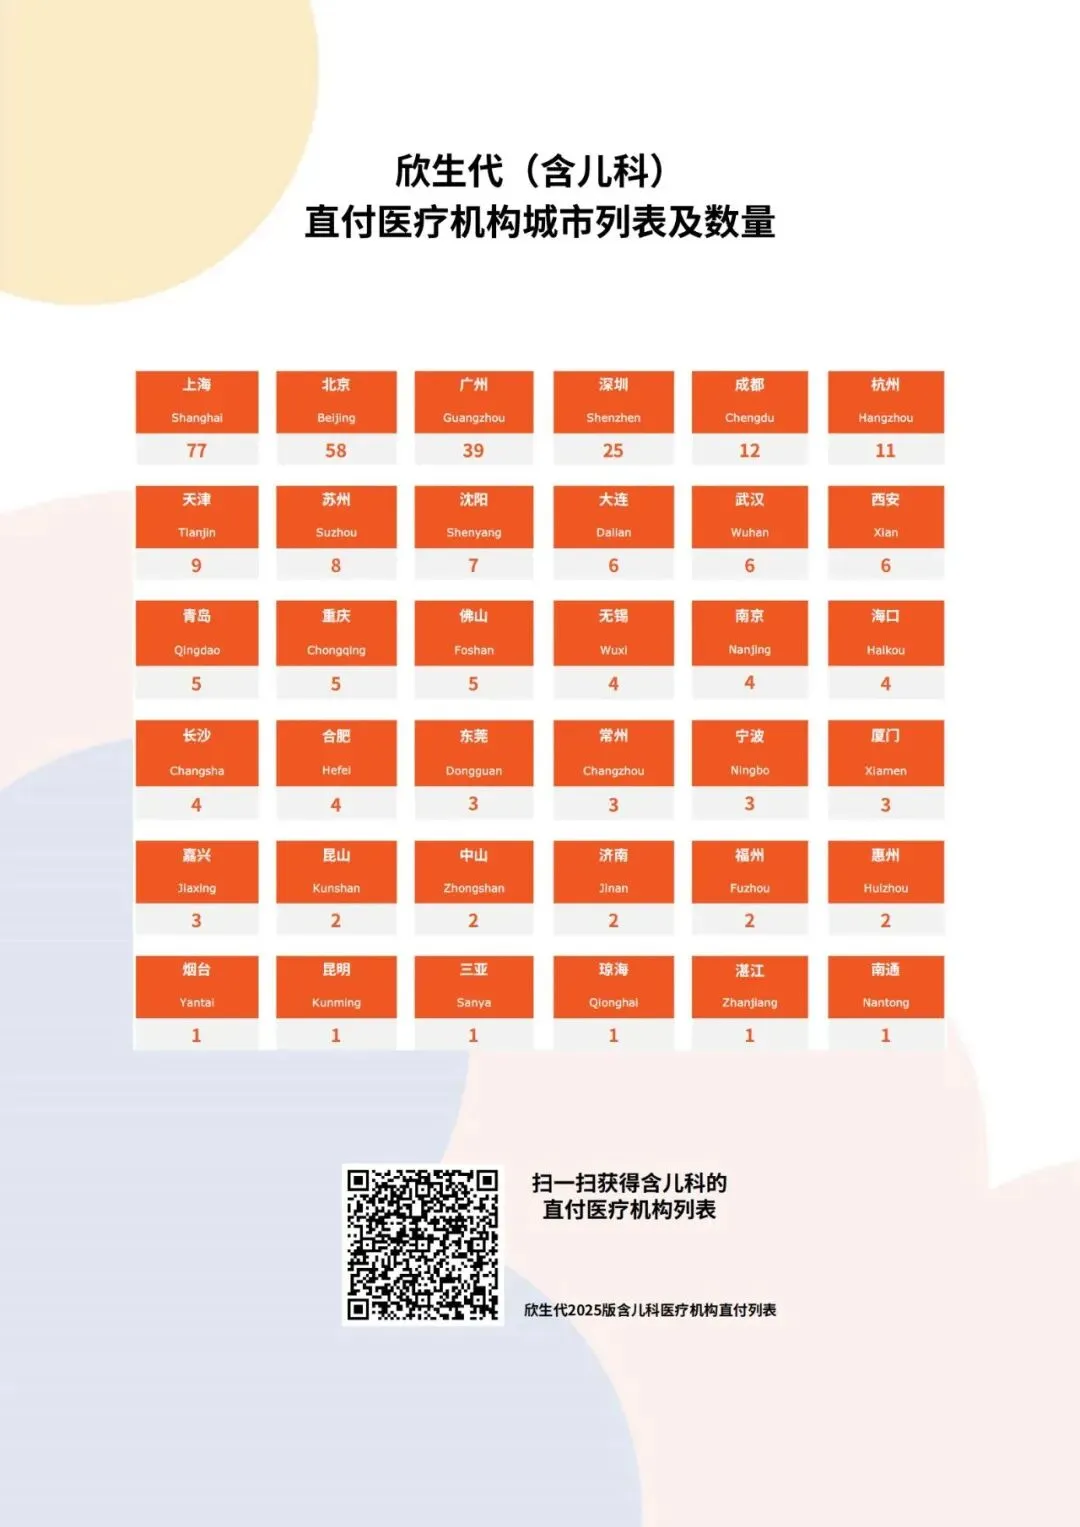
所以它更适合:看重昂贵医院资源、医疗网络,以及未来长期衔接的家庭。
投保方式:识别或扫描海报二维码即可投保。
5款到底怎么选?
别找“最好”,先看你家需求
把5款放在一起,其实方向就比较清楚了。
1、孩子平时门诊次数比较多:可以重点看尊享宝贝2026尊享版。
2、人在北京,比较在意北京儿童医疗资源:重点比较新燕宝2025+Kelly。
3、希望门诊和住院都比较均衡:可以看看平安新一代未来光。
4、比较在意少儿特疾,同时想附加齿科、眼科:重点看看京东安联成长优享2026。
5、经常使用私立/昂贵医院,同时考虑孩子成年后的医疗衔接:可以重点了解MSH欣生代2026。
但这并不是说某一款一定比另一款“更好”。
因为儿童高端医疗有一个非常明显的特点:
医院决定产品,同样一款保险,在北京、上海、广州使用,体验可能完全不一样。
甚至同一个城市,你家习惯去儿童医院国际部,和另一家习惯去和睦家、新世纪,最后适合的方案都可能完全不同。
买之前,至少把这4件事查清楚
我给家长做儿童高端医疗方案时,通常不会先问预算。
反而会先问:
“孩子平时最常去哪家医院?”
因为医院确定以后,很多产品其实已经可以直接排除了。
真正投保前,重点确认4件事:
第一,看医院:
你常去的儿童医院、国际部、特需部、私立医院,到底在不在网络里。
第二,看报销比例:
“能去”不代表“100%报”。
有的医院100%,有的80%,还有的存在单次免赔。
第三,看门诊规则:
不要只看“门诊5万、10万”。
对孩子来说,更重要的是:前几次100%报?后面还能报多少?
比如合集中的相关产品就存在“前5次全额、第6次起50%”的设计。儿童高端
第四,看直付:
如果医院可以直付,看完病签字就走;
如果不能直付,可能需要自己先垫钱,再申请理赔。
别小看这一点。
孩子真住一次院,医疗费几万甚至十几万的时候,体验差别非常明显。
写在最后
很多人觉得:儿童高端医疗一年七八千、一万多,买的不就是更高的保额吗?
其实真不是。
普通百万医疗已经可以做到几百万保额。
儿童高端医疗真正拉开差距的,是:
孩子生病以后,你能不能更快看到医生,能不能去自己想去的医院,能不能少排几个小时的队,以及最后到底需要自己承担多少钱。
所以给孩子挑这类保险,我一直更建议:
先定医院,再看产品;先看使用体验,再看保额;最后才是比较价格。
如果你正在纠结这5款,也可以把孩子年龄 + 所在城市 + 平时常去的2-3家医院 + 大概预算列出来。
很多时候不用5款全部研究一遍,根据医院网络先筛一轮,真正需要比较的可能只剩下1-2款。
毕竟儿童高端医疗买的不是参数,而是孩子真正生病那一天,能不能少折腾一点。
如果想要了解更多保险的问题,欢迎随时找我聊聊。
延伸阅读:
✅ 医疗险
5款大公司保证续保20年的百万医疗险对比测评,哪款更适您?
金医保3号,最好的保证续保医疗险讲解
尊享e生中高端医疗2025版重磅来袭,既往症3年后都可赔,特药外购药都不限清单!
众安尊享e生中高端2025保障这么好,健康告知是不是很严格呢?
众安真是疯了?不光卷同行,更卷自己!尊享e生2026爆款又升级了,不亏是国民医疗!
同业如何转保到众安尊享e生2026?
别瞎买!众安尊享e生2026 VS 尊享e生中高端2025深度测评
尊享e生中高端2026来了!超适应症用药写进合同,这次升级到底值不值?
尊享e生中高端2026vs2025,到底升级了啥?
尊享e生中高端PLUS2026来了!特需、国际部+0免赔,这次升级值不值?
✅ 免健告医疗险
0健康告知+0免赔,3款中高端医疗险对比测评,谁更划算!
众民保中高端VS平安e生安心易保版2.0,两款有啥区别?谁是医疗险的天花板?
比众民保更好?免健告,0免赔,保证续保10年,这款医疗险绝了!
得了癌症、心梗、脑梗都可以保,还可以报销的3款医疗险对比测评!
免健告医疗险终于“卷”出王炸了!3款保证续保的免健告医疗险对比测评
吊打众民保中高端?免健告0免赔中高端医疗,新品平安人生中高端,真的有这么好?
长相安3号合家版医疗险,一张保单保全家6口人,免健康告知,得了癌症也能买!
4款免健告0免赔的儿童医疗险测评,看看您更喜欢哪一款?
众民保中高端大变天!结节、高血压、糖尿病人群,这可能是最后的上车机会
众安医疗险好消息,60岁以上老人可降级续保
众安医疗险应该怎么选?选错影响理赔!
身体不好也能买!4款免健告0免赔医疗险测评
别再乱买众民保!超越保无忧版0免赔续保好
既往症也能赔?众民保2026这次升级太狠了…
众民保2025 VS 2026全面对比:升级了什么?谁该换?谁别急着换?
震惊:众安续保风控不给续保,真相直接反转
众民保&众民保中高端2026严重既往症解读
肝癌治疗7个月,理赔11次!众民保中高端一共赔了69467元
✅ 宝宝保险
蓝医保少儿中高端医疗,0免赔,特需门诊也报销,但有几点不足!
儿童医疗险推荐热榜!总有一款适合你家娃~
金医保3号少儿中高端医疗,0免赔,100%赔付,还能保证续保到19岁!
金医保3号少儿医疗险升级了,和好医保少儿医疗险对比,谁更适合呢?
2025年开学季,四款大公司学平险对比测评
给孩子买医疗险,尊享e生中高端2025vs北极星中端医疗2026,谁更好?
孩子医疗险怎么选?6款0免赔中端医疗险对比测评!
2026年新生儿保险怎么买?别再乱配了,真正有用就这4种
4款宠物保险对比测评,谁更值得买?
2026儿童门诊险测评:6款热门产品对比,感冒发烧到底哪款更实用?
✅ 孕妇险
母婴险推荐:5款0免赔孕妇险测评,买前必看不踩坑!
怀孕后最推荐的三款孕妇母婴险对比测评
孕妇险/母婴险测评 | 接好孕2.0、好孕宝、好孕保、幸孕果等孕中险,谁更适合?
5款试管怀孕后可以买的孕妇险对比测评
母婴险推荐:5款0免赔孕妇险测评,买前必看不踩坑!
怀孕后这笔钱必须花?京东安联小幸孕3.0,保胎也能报销,还是0免赔的,试管婴儿也能买!
试管孕妈必看!7款热门孕妇险终极PK,手把手教你避坑不花冤枉钱!
试管/辅助怀孕宝妈必看!美亚幸孕果Plus2026深度测评!
✅ 重疾险
2025年最新5款少儿重疾险对比测评,这样买最划算!
超级玛丽15号VS达尔文12号:2025成人重疾险对比测评,谁更好?
得了癌症也能买的3款免健告重疾险对比测评!
成人重疾险测评:超级玛丽15号VS达尔文12号VS哪吒2号谁更好?
成人重疾险推荐:昆仑青春多倍版VS普惠多倍版怎么选?
网红重疾险别乱买!这6款少儿重疾险到底选谁?
超级玛丽16号测评:重疾赔付+医疗报销都有
预算有限也能买对重疾险!超级玛丽16号vs达尔文12号vs哪吒2号vs完美人生8号对比测评,看看哪款更适合?
大黄蜂17号vs青云卫6号,到底怎么选?
成人重疾险最新测评!超级玛丽17号VS达尔文12号,买哪个?
超级玛丽17号深度测评:癌前病变也能赔了!但这几个坑你必须知道!
3-4级结节、三高甚至癌症术后,还能买的3款重疾险对比测评
✅ 意外险&定寿
一张保单保全家9口,2款家庭版意外险对比测评,免健康告知,高龄可投!
2026老人意外险深度测评:10款热门产品全拆解(上),哪款最适合爸妈?
2026老人意外险深度测评:10款热门产品全拆解(下),哪款最适合爸妈?
1-6类职业都能买,免健康告知,全球可保!众安拾光守护1号意外险深度测评
✅ 高端医疗
流感季儿童医院爆满?这4款儿童高端医疗险,让孩子看病不排队!
北京儿童高端医疗怎么选择?想去公立特需国际部,还是新世纪或和睦家就医?
1700元起私立就医自由|平安新一代少儿高端医疗全解析
告别排队3小时,5款儿童高端医疗险对比,1700实现和睦家就医自由!
✅ 税优险
一年2400能省1080元!人保民享福税优护理险,节税+赚钱buff,12月31日前带您薅羊毛!
存1.2万最高省5400!3款可以抵税的两全型个人养老金对比测评!
✅ 储蓄险
存钱又保病?平安"岁月长安"爆火,这是为啥呢?
别再给娃瞎买保险了!平安这款“岁月长安”火出圈:存钱还送医疗报销,感冒发烧、私立儿保竟然全都能报!
5年期银行定存下架?别慌!中意意值有快返年金,第1年就领钱,第4年回本,收益高过银行定存!
5年期存单集体下架?4款分红型快返年金测评
全网都在推的“存钱送医疗”,平安岁月长安VS太保智相守医健版VS复星福星高照安泰2.0到底怎么选?
秒杀平安岁月长安!这款“新品”黑马,送12年医疗金,还能薅税务局羊毛!
买房收租太累?不如养个“电子房产”,中英悦活人生C款年金险,本金不动,年年领
太保蛮好的人生2026丨630后最值得关注的分红年金,我帮你算清楚了!
华泰人寿华瑞金生2026:630后分红型增额寿黑马,趸交2年回正,值得买吗?
85岁也能买:100万趸交,第二年起每年领14万,活多久领多久
