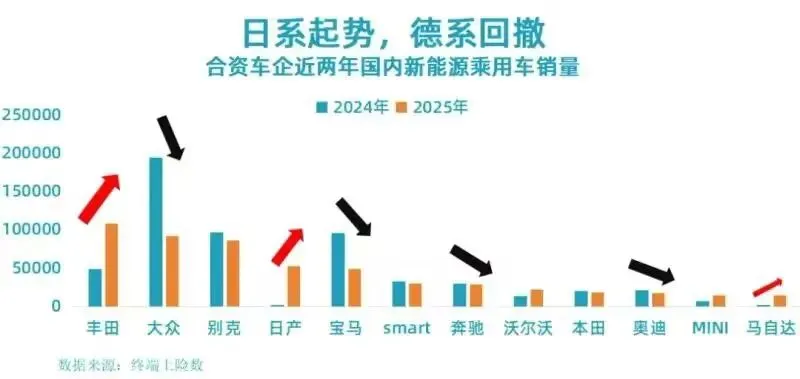
翻看最近的新能源销量榜单,前十席位几乎被自主品牌包揽,曾经在燃油车时代呼风唤雨的合资品牌,如今在新能源赛道集体失语。数据显示,2025 年国内合资品牌新能源乘用车市场份额仅 4.43%,创下 5 年来最低水平,和巅峰时期的统治地位判若两人。合资新能源越卖越差,根源到底在哪?
1. 品牌溢价失效,定价还在吃老本
燃油车时代,合资品牌凭借多年积累的品牌光环,同款车型比自主品牌贵几万也不愁卖。但新能源时代,消费者的购车逻辑彻底变了:大家更看重三电技术、智能配置和实际体验,车标权重直线下降。
同样 20 万预算,自主品牌能给到插混动力、大五座空间、高阶智驾、座椅按摩甚至空气悬架;而同价位的合资新能源,往往只是续航一般、配置简陋的油改电车型。当品牌光环不再值钱,还抱着溢价思维定价,自然没人愿意买单。
2. 新三大件全面落后,产品力跟不上
燃油车的核心是发动机、变速箱、底盘,这曾是合资品牌的绝对优势;但新能源的 “新三大件”—— 电池、电机、电控,再加上智能座舱、智能驾驶,恰恰是合资品牌的短板。
目前多数合资新能源车型还停留在 “油改电” 阶段:在燃油车平台上强行塞电池,导致空间局促、重心失衡、续航虚标,安全性也不如原生纯电平台。而智能驾驶和车机系统更是差距明显,自主品牌已经卷到城区领航、全车 AI 交互,很多合资车机还在卡顿、功能少,连基础流畅度都没做好。
3. 产品迭代太慢,跟不上市场节奏
中国新能源市场的迭代速度堪称全球最快:自主品牌 1-2 年就能完成一次产品换代,OTA 月度更新、季度升级都是常态,市场反应极快。
而合资品牌普遍采用 “全球总部决策、本地执行” 的模式,一款新车从立项到导入国内,周期长达 5-7 年。等总部走完流程、批完方案,国内市场早就完成了两轮技术升级,产品刚上市就已经落后。当自主品牌都在拼千公里续航、后轮转向、原地掉头时,很多合资还在拿入门级电动车型试水。
4. 战略摇摆不定,舍不得燃油车利润
过去二十年,合资车企靠燃油车赚得盆满钵满。面对新能源浪潮,多数品牌的心态都是 “观望为主、小步试水”:既不想放弃燃油车的丰厚利润,又不想大手笔投入新能源烧钱。
等到燃油车市场持续萎缩、新能源渗透率突破 60%,才反应过来要全力转型,但此时市场份额已经被自主品牌瓜分殆尽,供应链、技术、渠道都已经落后,再想追赶难度极大。
最后说两句
说到底,不是中国消费者不认可合资品牌了,而是合资品牌还在用燃油车的老逻辑做新能源。
曾经的合资优势,是技术、是品质、是口碑;但如今这些优势正在被自主品牌快速追平甚至反超。放下品牌身段,真正扎根中国市场,拿出有诚意的定价和能打的产品力,才有可能重新找回自己的位置。 毕竟消费者买车,最终看的永远是产品,而不是车标。
(注:内容来源于网络)