版权 | 克而瑞福建区域
2026年前三季度,厦门楼市迎来政策与行业规则的重要转折,现房销售改革叠加购房贴息政策相继落地,推动市场迈入全新发展阶段。整体行情呈现温和修复态势,价格底盘逐步夯实,岛内外市场分层、房企头部集中的格局愈发凸显。土地市场投资逻辑重构,国资房企成为市场主力,行业竞争逻辑也随之发生深刻变化,三季度市场的结构性特征与后续发展趋势值得重点关注。
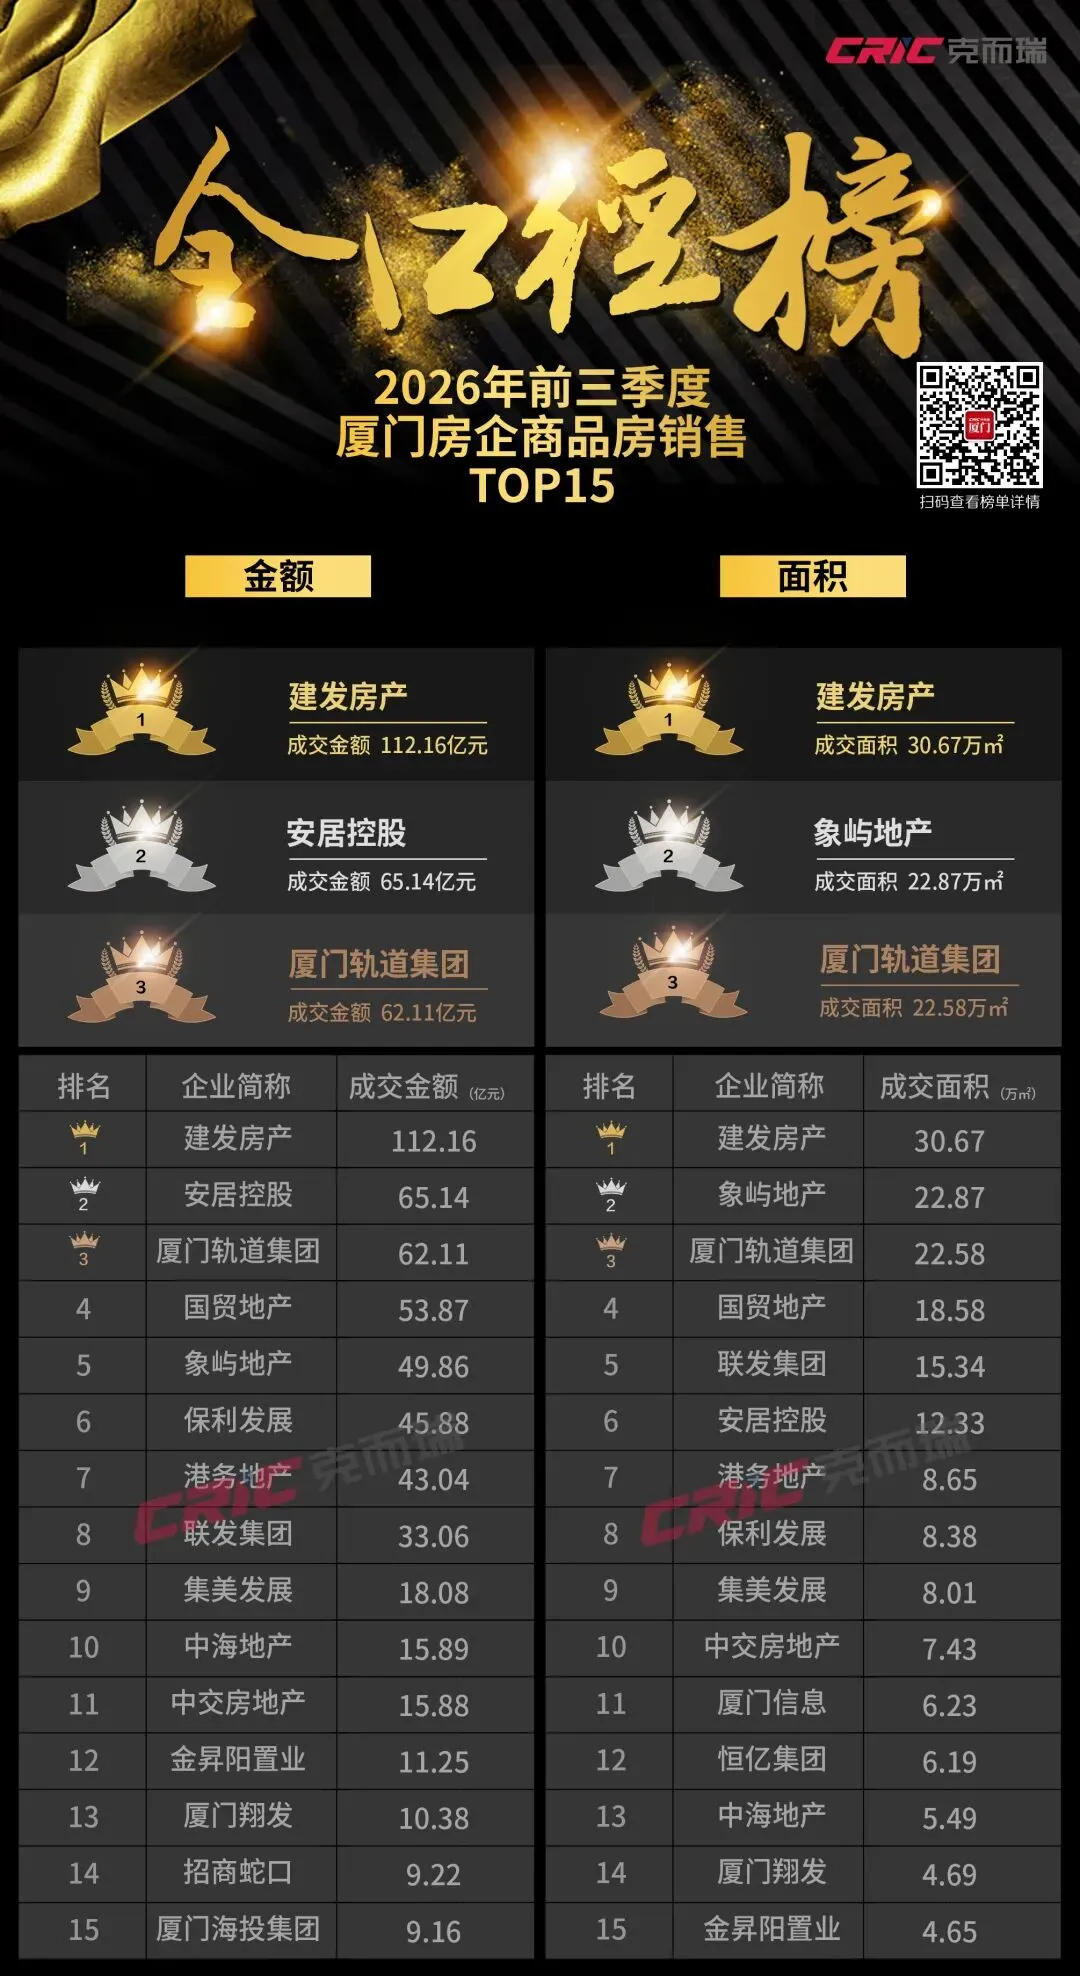
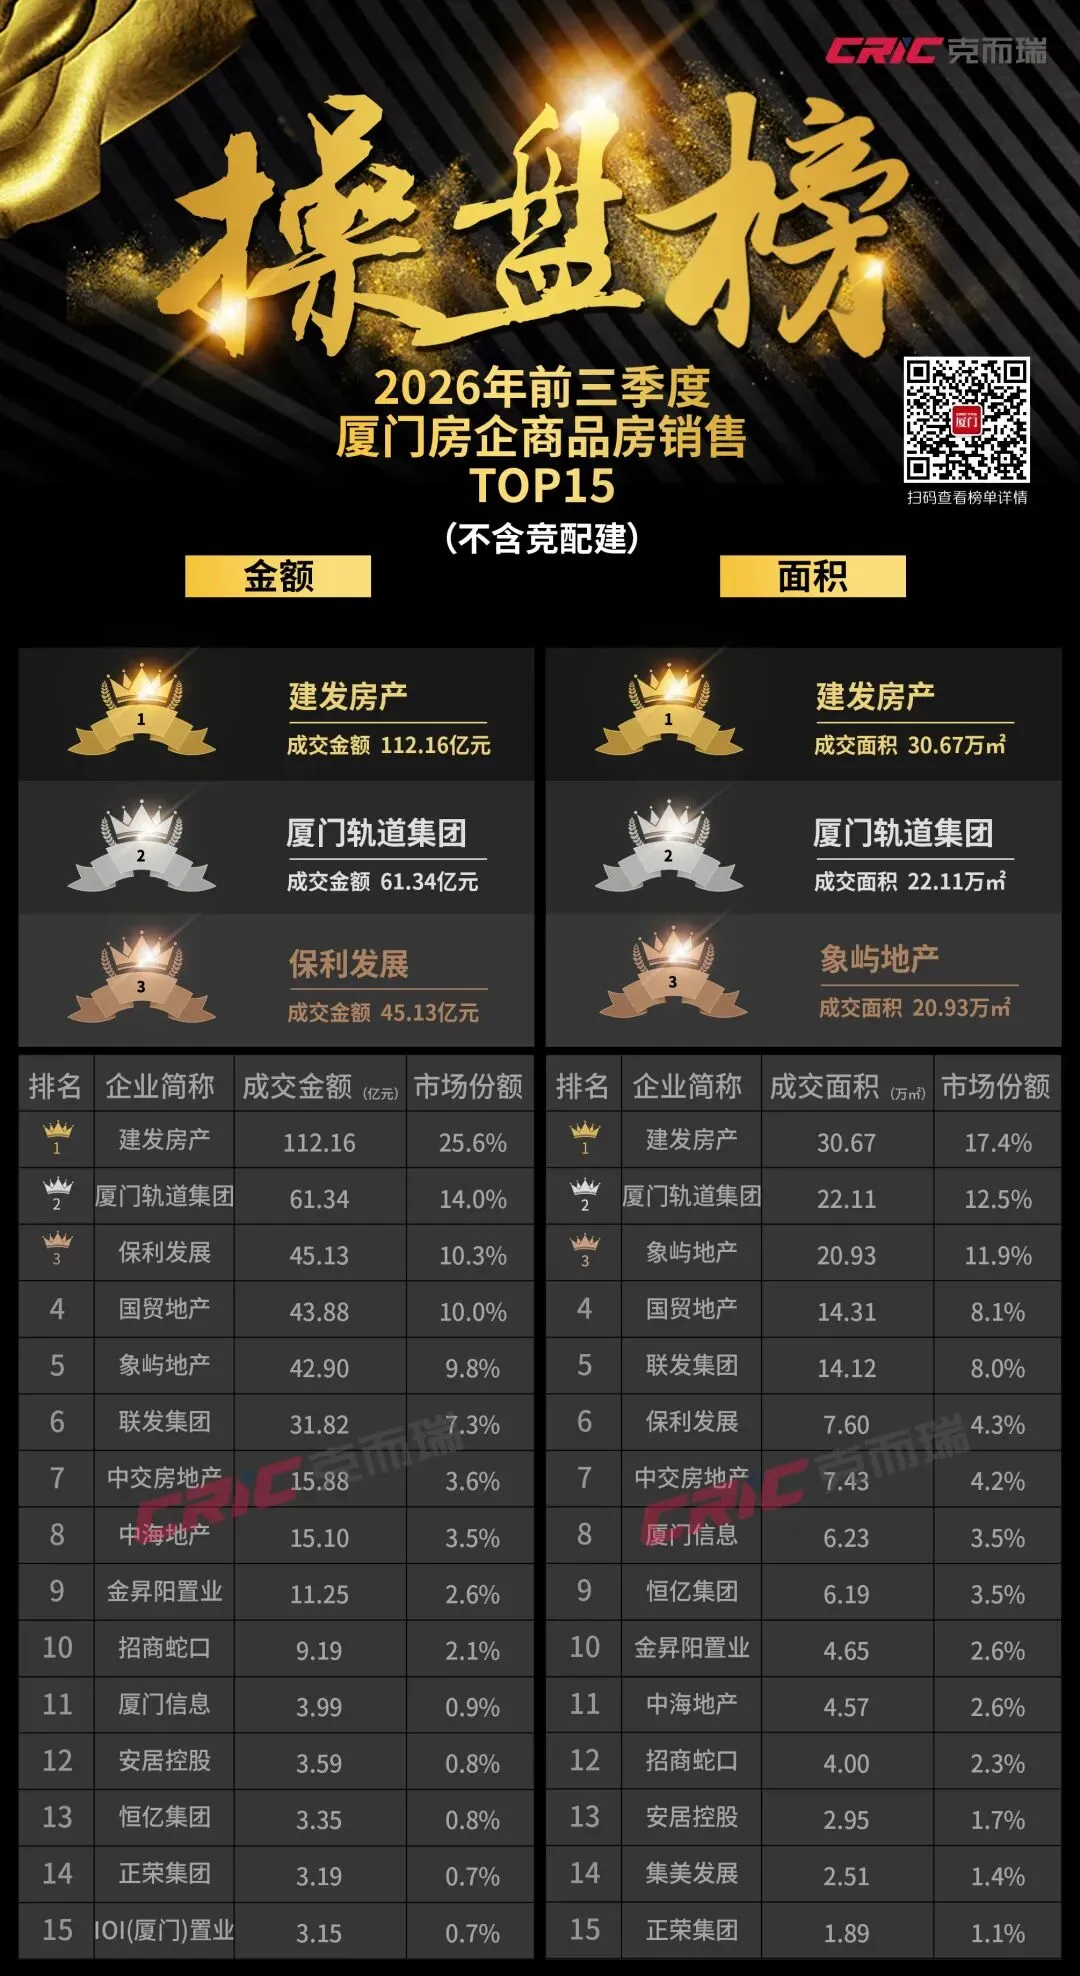
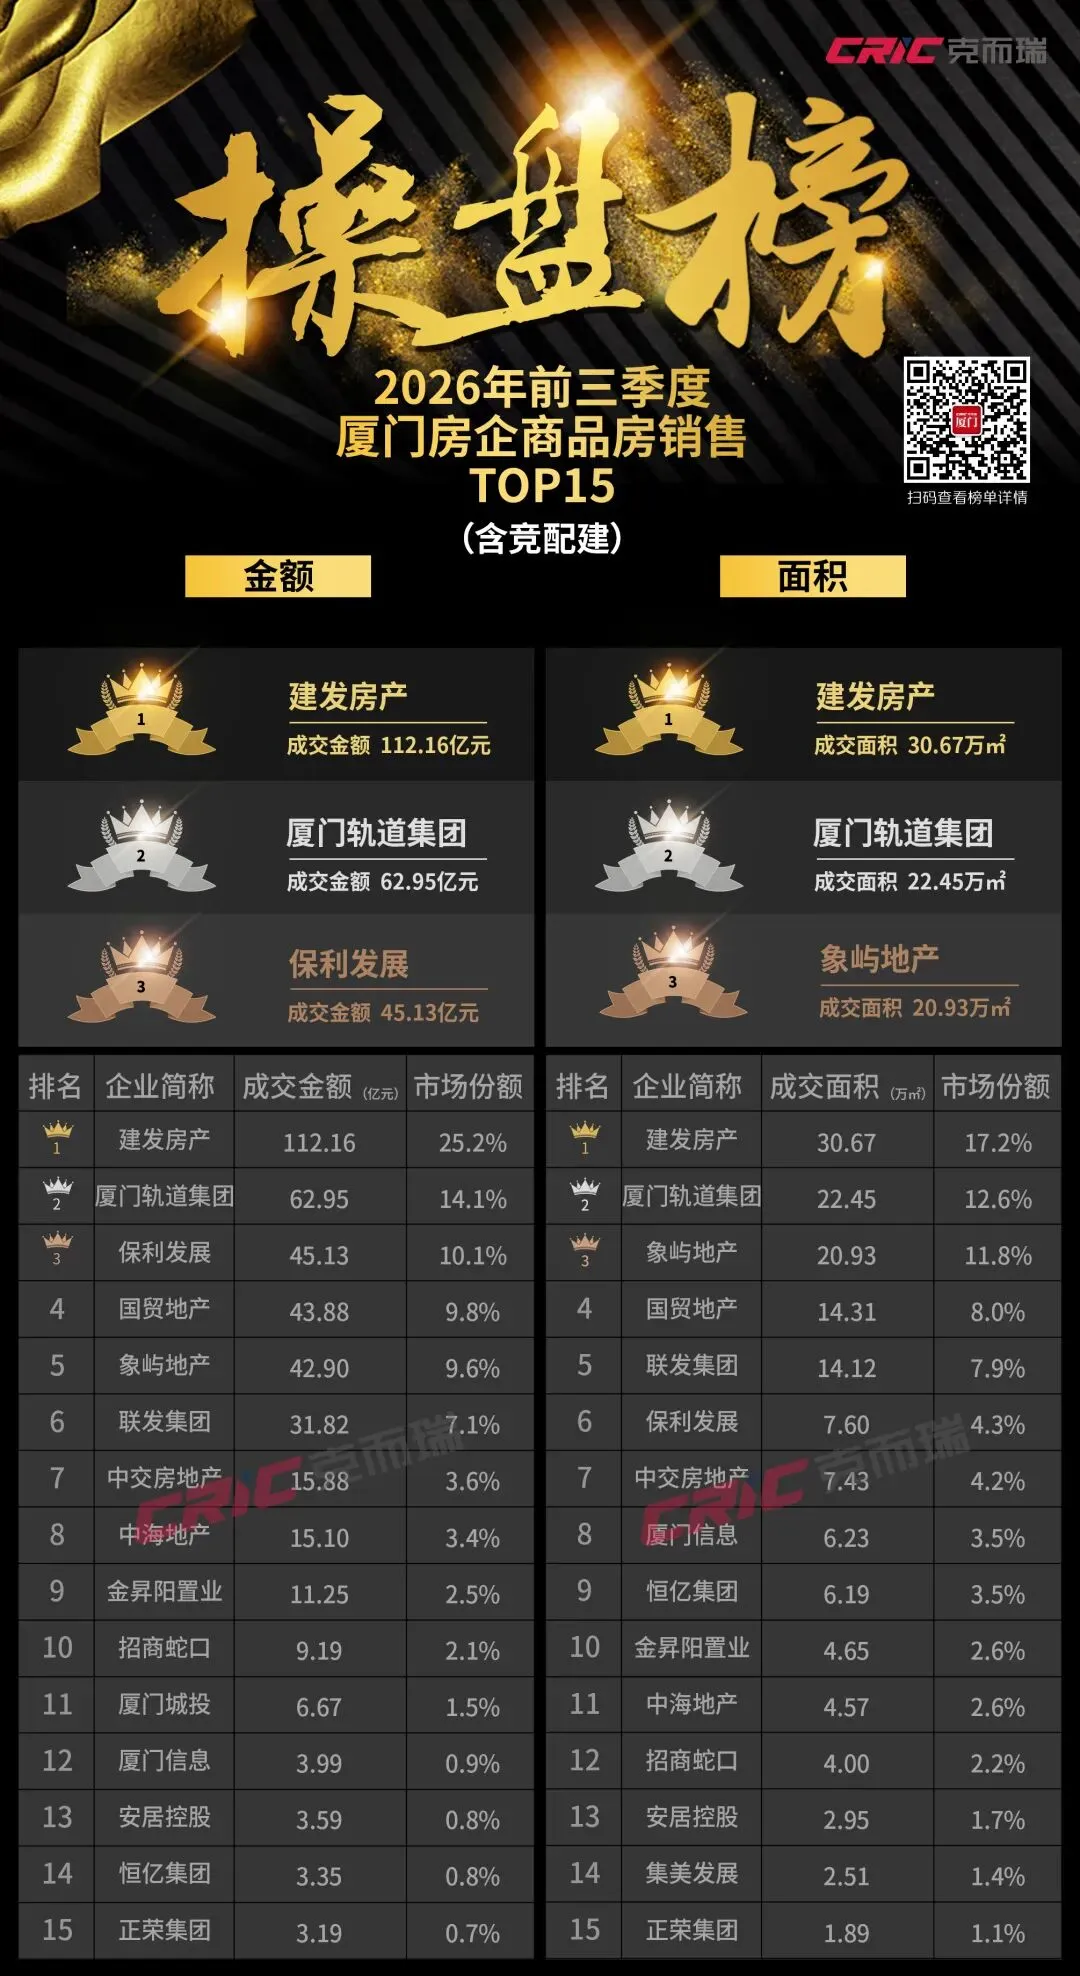
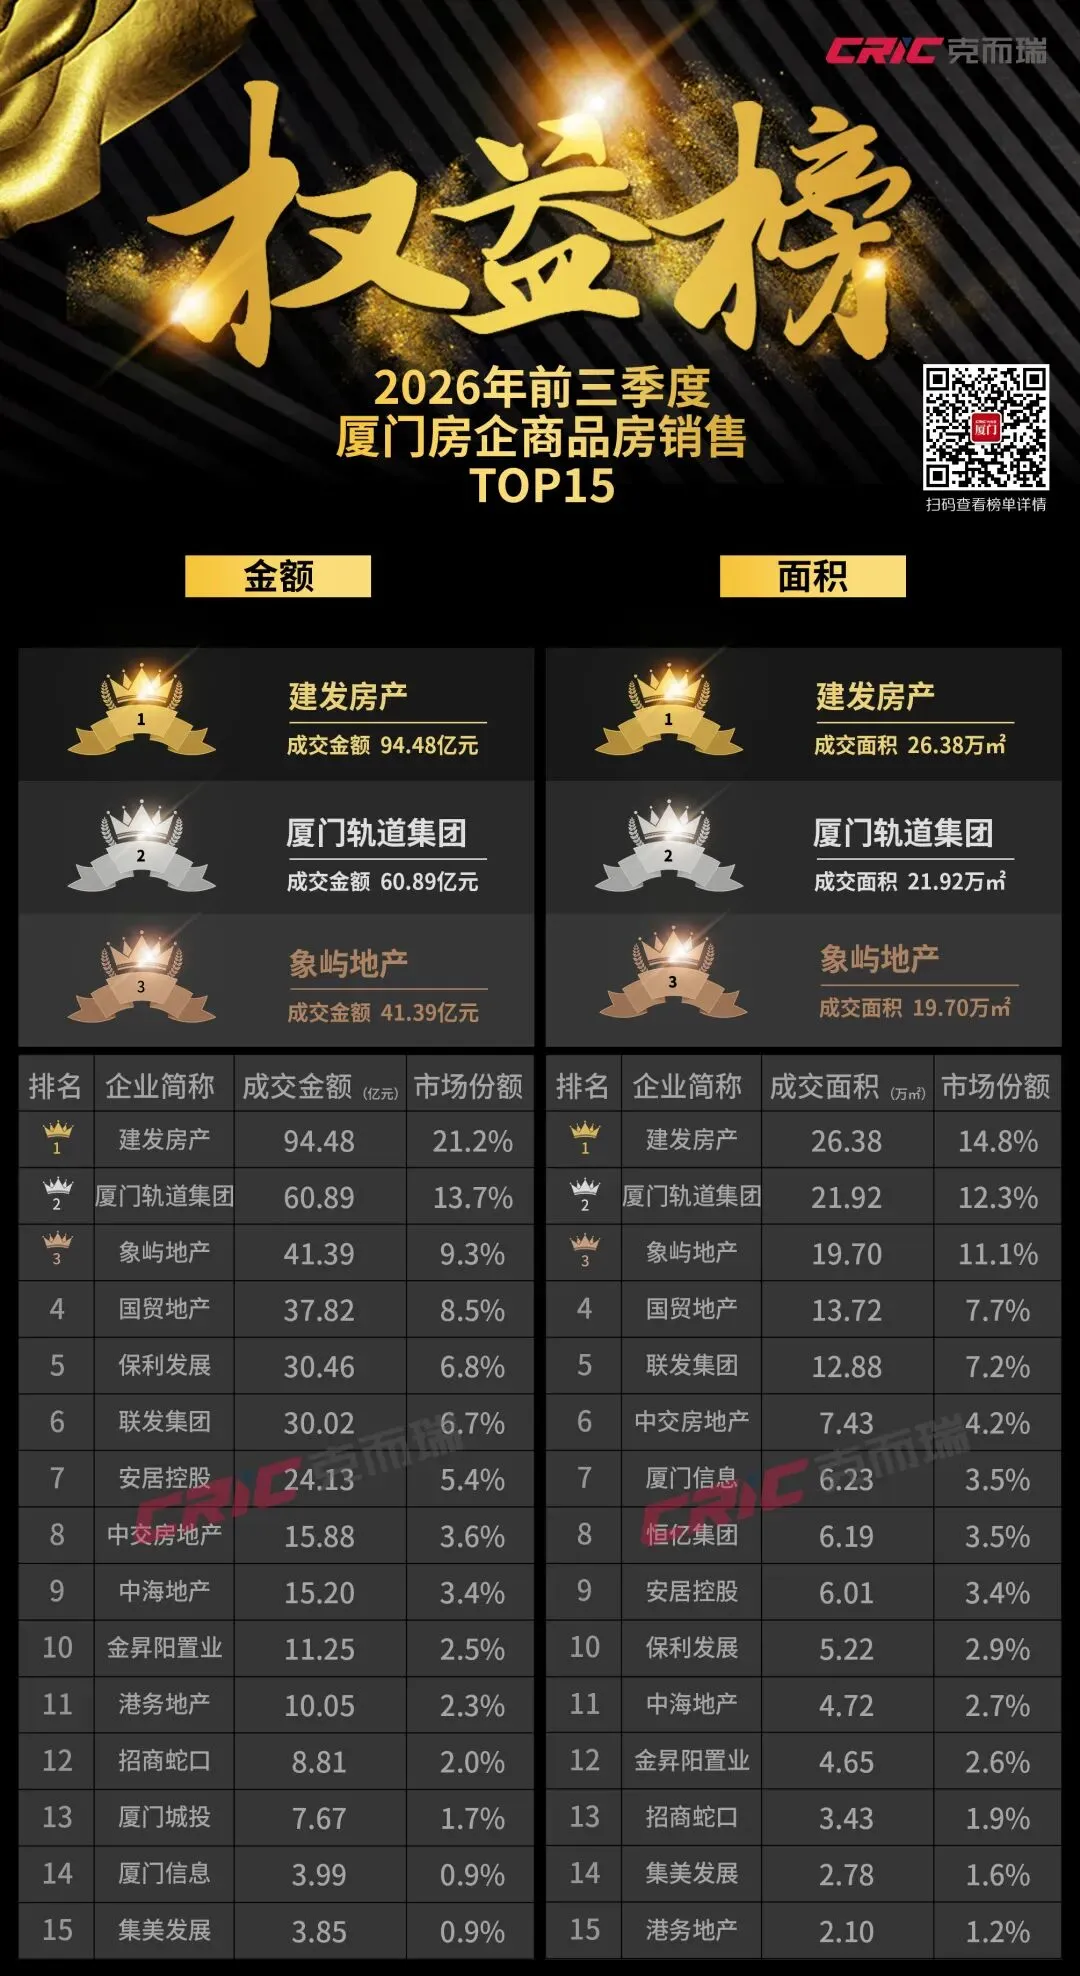
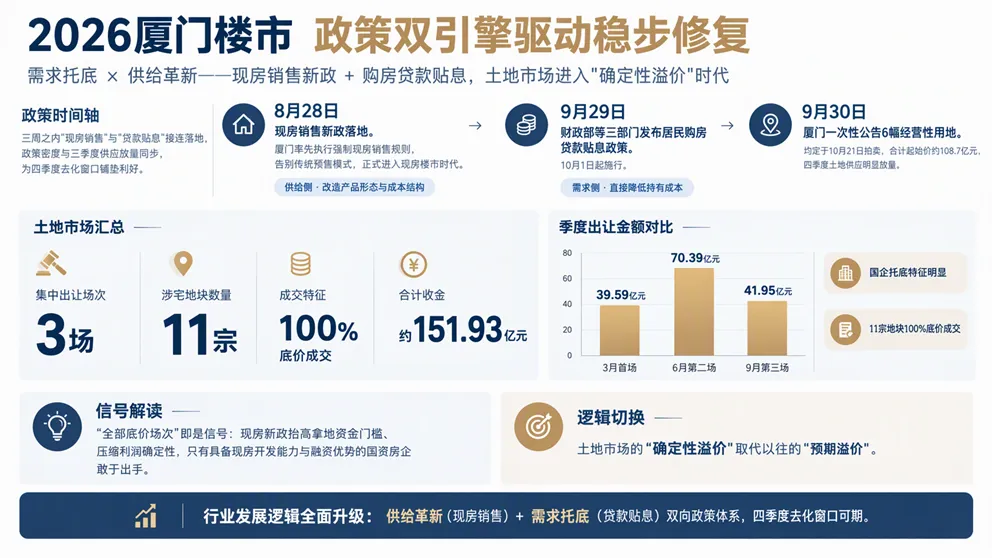
本次排行榜中操盘榜分为含竞配建、不含竞配建分别统计,权益及全口径均包含竞配建。1.权益榜数据口径:是以企业股权占比为口径,即:若某项目为多家房企合作,则该项目的业绩按照股权占比计入相应企业;2.操盘榜数据口径:是以企业操盘为口径,即若某项目为多家房企合作开发,则该项目的业绩仅归入操盘企业;3.全口径榜数据口径:指企业集团连同合营公司及联营公司所有项目业绩的累计值,不考虑权益和操盘,不包含代建;4.单盘榜数据口径:是以成交数据为商品住宅备案数据,包含普通住宅及别墅。6.项目属性:企业榜统计数据为商品房数据(商品住宅、商业、办公、车位/车库);7.数据来源:涉及销售金额及销售面积均为签约备案数据,不包含大定和认购数据;2026年厦门楼市在“需求托底+供给革新”双向政策体系驱动下稳步修复,房地产行业运行逻辑迎来系统性升级。8・28现房销售新政落地,厦门成为率先落地强制现房销售的城市,传统预售开发模式逐步退场,市场正式进入现房开发时代;紧随其后,9月29日财政部等三部门发布居民购房贷款贴息政策,政策自10月1日起执行。
三周之内两大核心政策连续落地:现房销售改革作用于供给端,重塑产品交付逻辑、改变房企资金投入节奏与成本结构;贷款贴息政策直击需求端,有效降低购房者月供与持有成本。政策密集释放的节奏,恰好叠加三季度商品住宅供应集中放量,共同为四季度去化创造有利条件。
土地市场延续国企主导格局。前三季度三场集中供地合计推出11宗涉宅用地,全部以底价成交,揽金约151.93亿元。其中9月第三场成交41.95亿元,地块全部底价成交,背后是现房新政带来的规则重塑,现房开发显著抬高前期资金投入门槛,项目盈利确定性有所下降,市场参与主体收缩,仅资金实力雄厚、具备现房开发运营能力的国资房企持续入场。土地投资逻辑随之切换,过去行情上行期追捧的预期溢价逐步消退,房企拿地更看重项目现金流安全与可控回报,确定性溢价成为土拍核心考量。此外,9月30日厦门集中挂牌6幅经营性用地,拍卖时间定于10月21日,地块合计起始价约108.7亿元,四季度土地供应迎来明显放量。2026年前三季度厦门商品住宅市场走出温和修复行情,整体供求格局趋于均衡,房价底部企稳。全市累计供应104.93万㎡,成交110.09万㎡,实现成交总金额395.33亿元,成交均价35906元/㎡;整体供求比0.95,小幅供不应求,市场保持较强去化韧性。前三季度成交规模大于新增供应,市场在消化当期货源的同时,持续去化历史库存,供需结构小幅偏向需求端,为全市房价企稳筑牢基本面支撑。
分季度来看,三季度市场结构发生明显切换,呈现供应集中放量、成交环比回落、房价筑底回升的特点。三季度商品住宅供应41.41万㎡,成交33.62万㎡,成交金额122.72亿元,成交均价36502元/㎡。成交均价连续两季度守住3.6万元/㎡平台,标志着市场价格已脱离2025年四季度的低谷区间,价格底部得到确认。
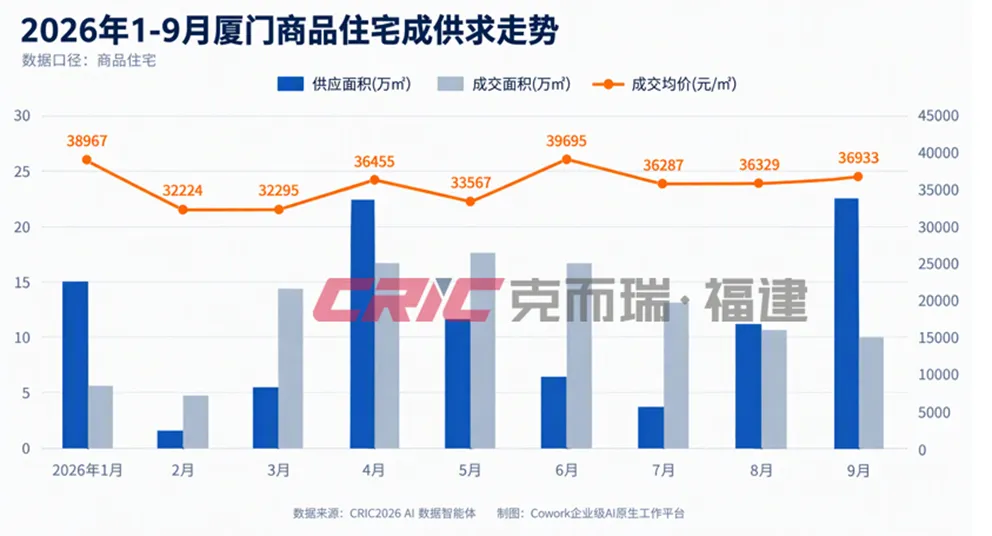 月度市场节奏分化显著。商品住宅供应由7月3.75万㎡逐月上行至9月26.28万㎡,9月单月供应量接近前三季度总供应的四分之一;成交面积则从7月12.75万㎡持续回落至9月9.97万㎡。供应放量、成交走弱,带动月末短期库存抬升。
价格维度,三季度月度成交均价维持在3.6万-3.7万元/㎡区间,并未随成交萎缩出现下行,9月均价更是创下季度高点,背后核心是新增供应里改善型中高价产品占比提升。
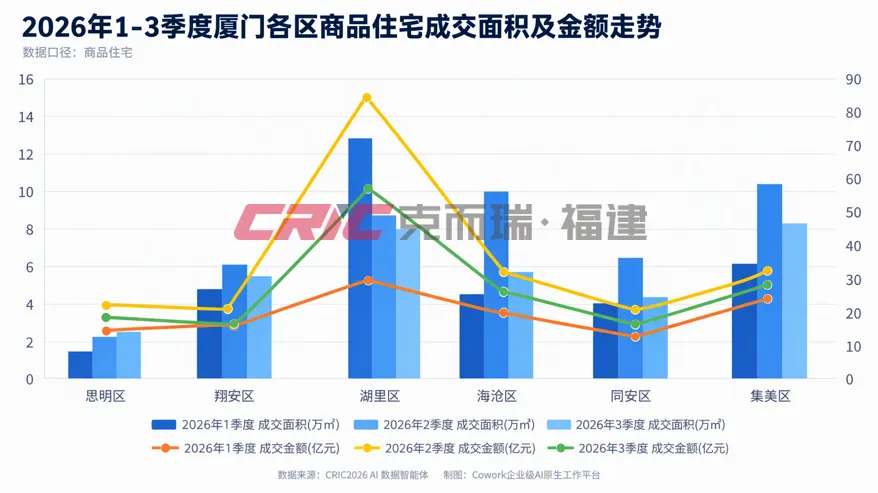
区域格局上,岛内外“价值-流量”双轨分工进一步固化。湖里区前三季度成交金额160.68亿元,成交均价61848元/㎡,为全市唯一百亿成交区域;以全市约24%的成交面积,贡献约41%的成交金额,是全市价值底盘的核心支撑。思明区均价62249元/㎡位居全市首位,但成交面积仅6.79万㎡,受房源供给稀缺影响,依靠高单价守住成交金额规模。
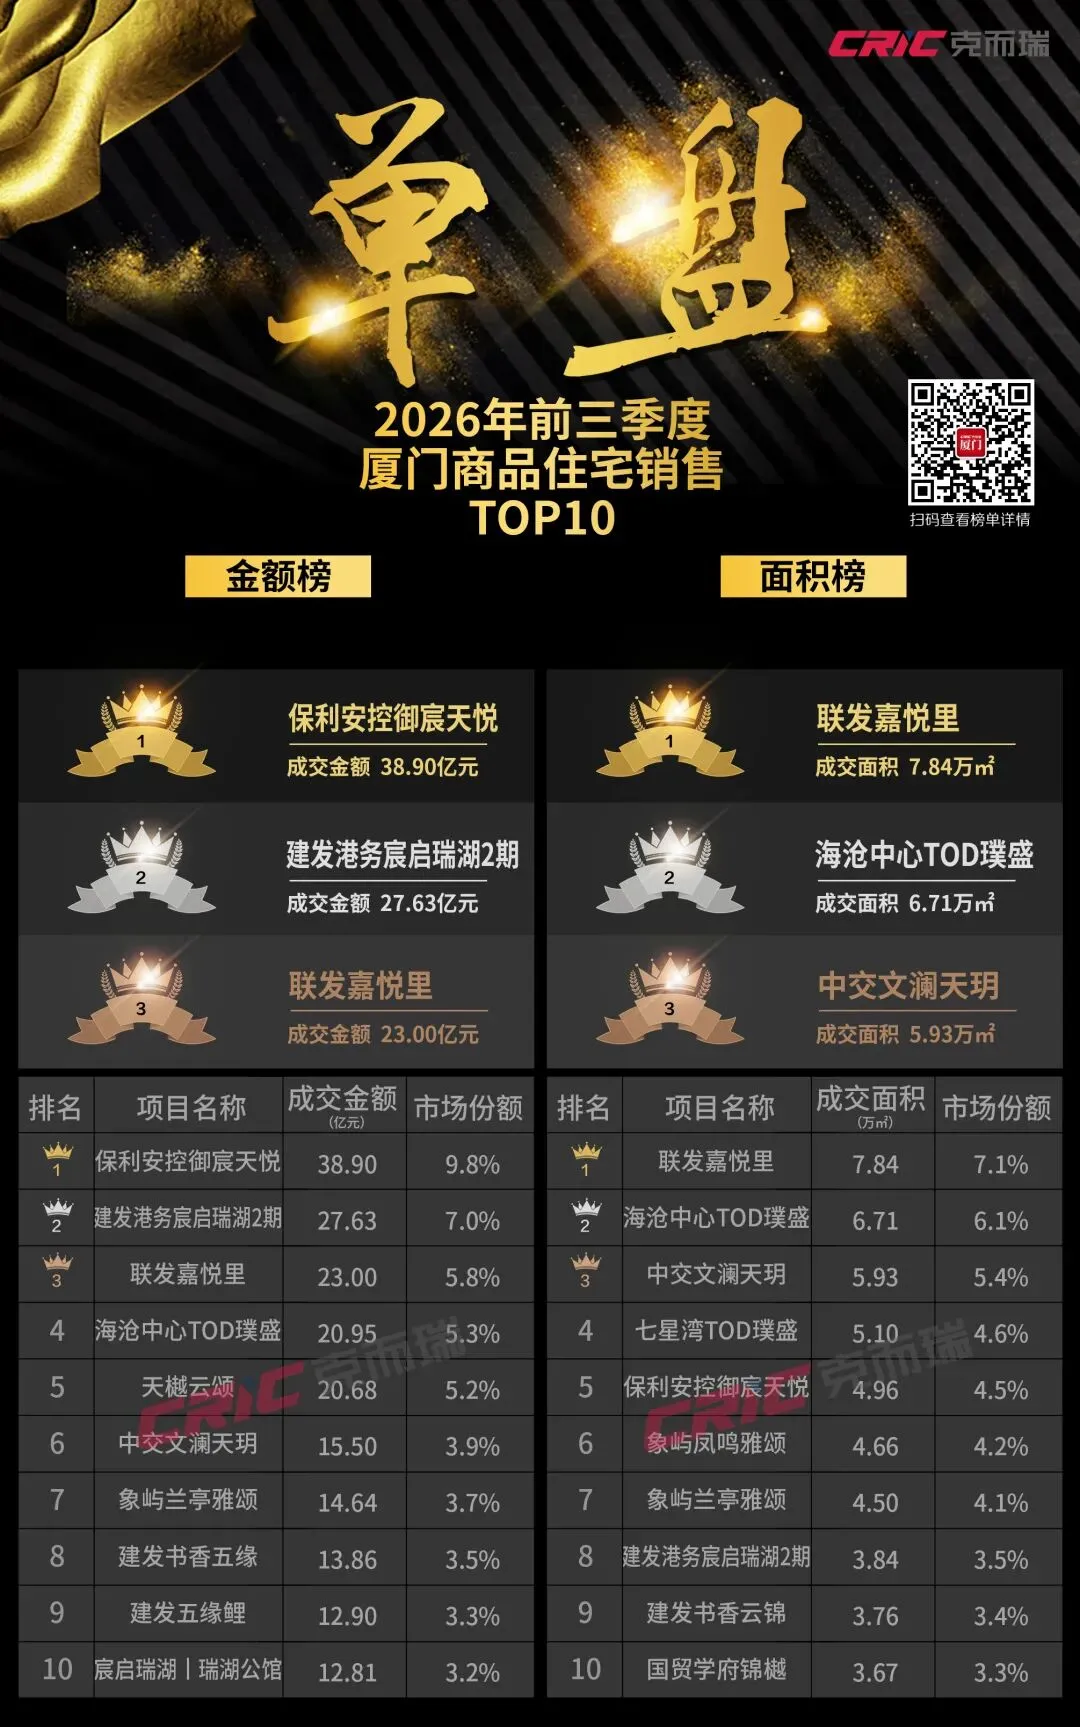
岛外各区承接主要去化流量。其中集美区供货与成交规模双双处于岛外高位,累计成交67.52亿元、成交面积25.24万㎡。依托成熟配套支撑稳定去化,成为岛外刚需与刚改客群的流量中枢。三季度厦门房企竞争格局高度集中,由本地国企叠加头部央企构成第一梯队,行业头部效应进一步放大。从项目维度看,湖里核心片区项目锚定高端改善需求,凭借稀缺地段实现高溢价成交,保利安控御宸天悦、建发港务宸启瑞湖2期两大标杆持续领跑,是金额榜主力;岛外集美、海沧板块以刚需及刚改产品承担市场走量任务,联发嘉悦里录得成交面积7.84万㎡,拿下全市面积榜首位,为本季度当之无愧的流量大盘。
龙头优势断层式领先,稳居全市第一。单盘金额TOP10榜单内,建发系项目占据4席,宸启瑞湖2期、书香五缘、瑞湖公馆、五缘鲤多盘同步发力,标杆矩阵成为全年业绩最核心支撑。土地端持续深耕岛内核心板块,拿下湖边水库及蔡塘现房地块,实现在售项目去化回款与核心土储储备双轮驱动。建发这套打法的内核,是依靠在售项目持续输出现金流,同时凭借核心地段土储掌握远期市场定价主动权;现房新政的推行,进一步凸显并放大了企业资金端的竞争壁垒。
位居操盘/权益榜第二位。其中海沧中心TOD璞盛以约20.95亿元、6.71万㎡分列单盘金额榜第四、面积榜前列。依托地铁配套深度锁定通勤客群,实现客户自然转化。面对岛外市场普遍以价换量的行情,TOD项目依旧守住去化节奏,流速优于区域大盘。这种逆周期下的业绩韧性,成为国企房企稳固销售榜单位次的重要支撑。
位列操盘金额榜第三,并斩获全市单盘销售金额冠军。保利安控御宸天悦以38.90亿元高居单盘金额榜首,成交均价高达78433元/㎡,占全市成交金额近10%,几乎凭一盘跻身企业榜前五;项目地处湖里五缘湾,高单价与高成交规模形成共振,成为支撑企业排名的核心引擎。整体来看,2026年前三季度厦门楼市呈现“整体稳修复、三季度调结构”的运行特征,政策迭代、格局集中、岛内外分化、土地逻辑重构构成市场核心底色。现房销售新政抬高行业资金门槛,竞争逻辑由快周转转向融资实力与产品兑现能力的综合较量,国资房企优势持续放大,四季度现房集中入市或将进一步提升国企销售占比。
四季度机遇与压力并存,新房、土地供应同步放量,叠加购房贴息政策托底,市场存在量价平稳收官的基础;若需求释放不及预期,则库存去化周期拉长,价格修复空间将受约束。长远看,现房制度推动行业洗牌深化,国央企主导地位进一步巩固,市场将由规模驱动转向品质优先,步入更健康规范的发展阶段。小伙伴们,微信公众号又双叒改版啦,为了您更容易看到我们推送的文章,还请您将此号“设为星标”,我们也能更好地为您提供服务。