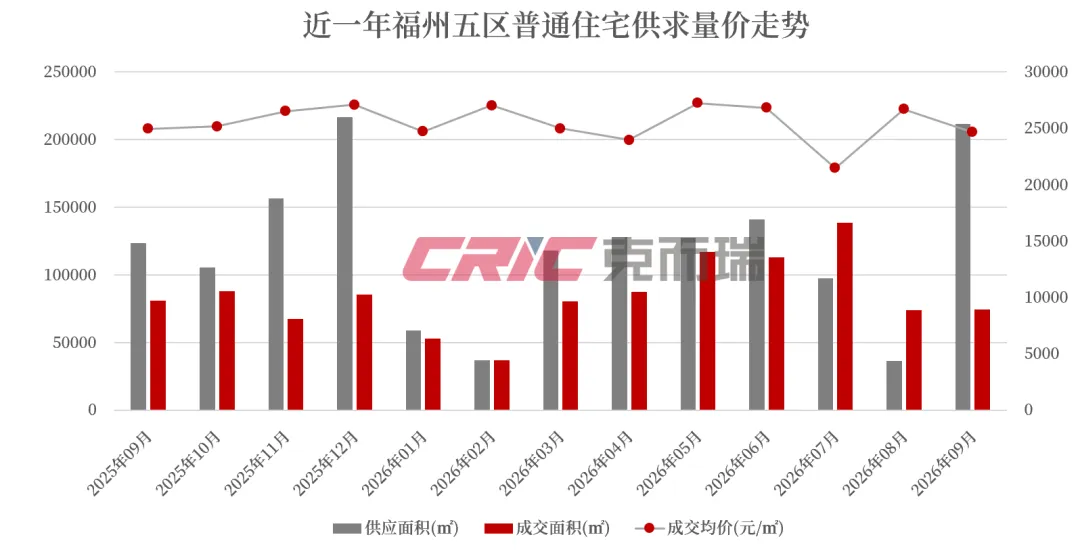
2026年9月,房地产政策延续适度宽松基调,重心转向细则落地。近日出台的“929”的房贷贴息贷,推动市场迈入全新发展阶段。刚刚过去的9月,福州不少新房取证,单月供应量直逼2025年年底高峰期数据。福州不少房企为了备战“十一”,单单9月最后一周,就有近1000套新房取证,也为近一年高峰。2026年前三季度,福州房地产市场在政策持续发力与供应节奏调整的双重作用下,呈现出“总量企稳、结构分化、国企领跑”的鲜明特征。具体来看,哪些房企在三季度表现更为突出,且看最新的房企排名榜!从近一年福州五区普通住宅供求量价走势来看,市场呈现出"供应脉冲式释放、成交稳步消化、价格区间震荡"的运行特征。供应端,2025年四季度为传统推盘旺季,12月单月供应面积突破21万㎡,创下近一年峰值。2026年1-2月受春节影响明显收缩,2月仅约3.5万㎡。二季度起供应逐步恢复常态,5-6月维持在12-14万㎡区间。值得注意的是,9月供应再次大幅放量至约21万㎡,与去年12月基本持平,显示出房企集中抢收"金九银十"的意愿强烈。
成交端,整体表现相对平稳。2026年5月成交面积约11.5万㎡,为年内高点;7月进一步攀升至约13.5万㎡,主要受部分项目集中备案带动。8月受供应收缩影响回落至约7.5万㎡。9月供应虽大幅放量,但成交尚未完全释放,预计将在四季度逐步转化为实际签约。
价格方面,近一年五区普通住宅成交均价基本维持在24000-27500元/㎡区间震荡,价格中枢韧性较强。7月均价一度下探至约22000元/㎡,主要受个别以价换量项目拉低;8月迅速回升至27000元/㎡附近,9月回落至25000元/㎡左右。
2026年9月,“828新政”后的福州首场土拍给出了一个清晰的信号:所有地块均以底价成交,且无现房销售要求。这一现象并非偶然。新政明确“新出让用地优先现房销售”,但福州在实操中并未对出让地块附加现房销售条款,反映出地方政府在“稳土地出让”与“推现房改革”之间的审慎平衡。
“828新政”收紧预售条件、提高开发资金门槛。但对于福州本土国企而言,这一政策的影响反而相对有限。原因在于,福州国企手上储备着大量库存项目,新政带来的新地块上市放缓,实际上为它们创造了更宽松的去库存窗口期。换言之,政策“关上了一扇门”,却让这些已经持有大量土地和库存的国企,可以在更少的竞争压力下消化既有货值。
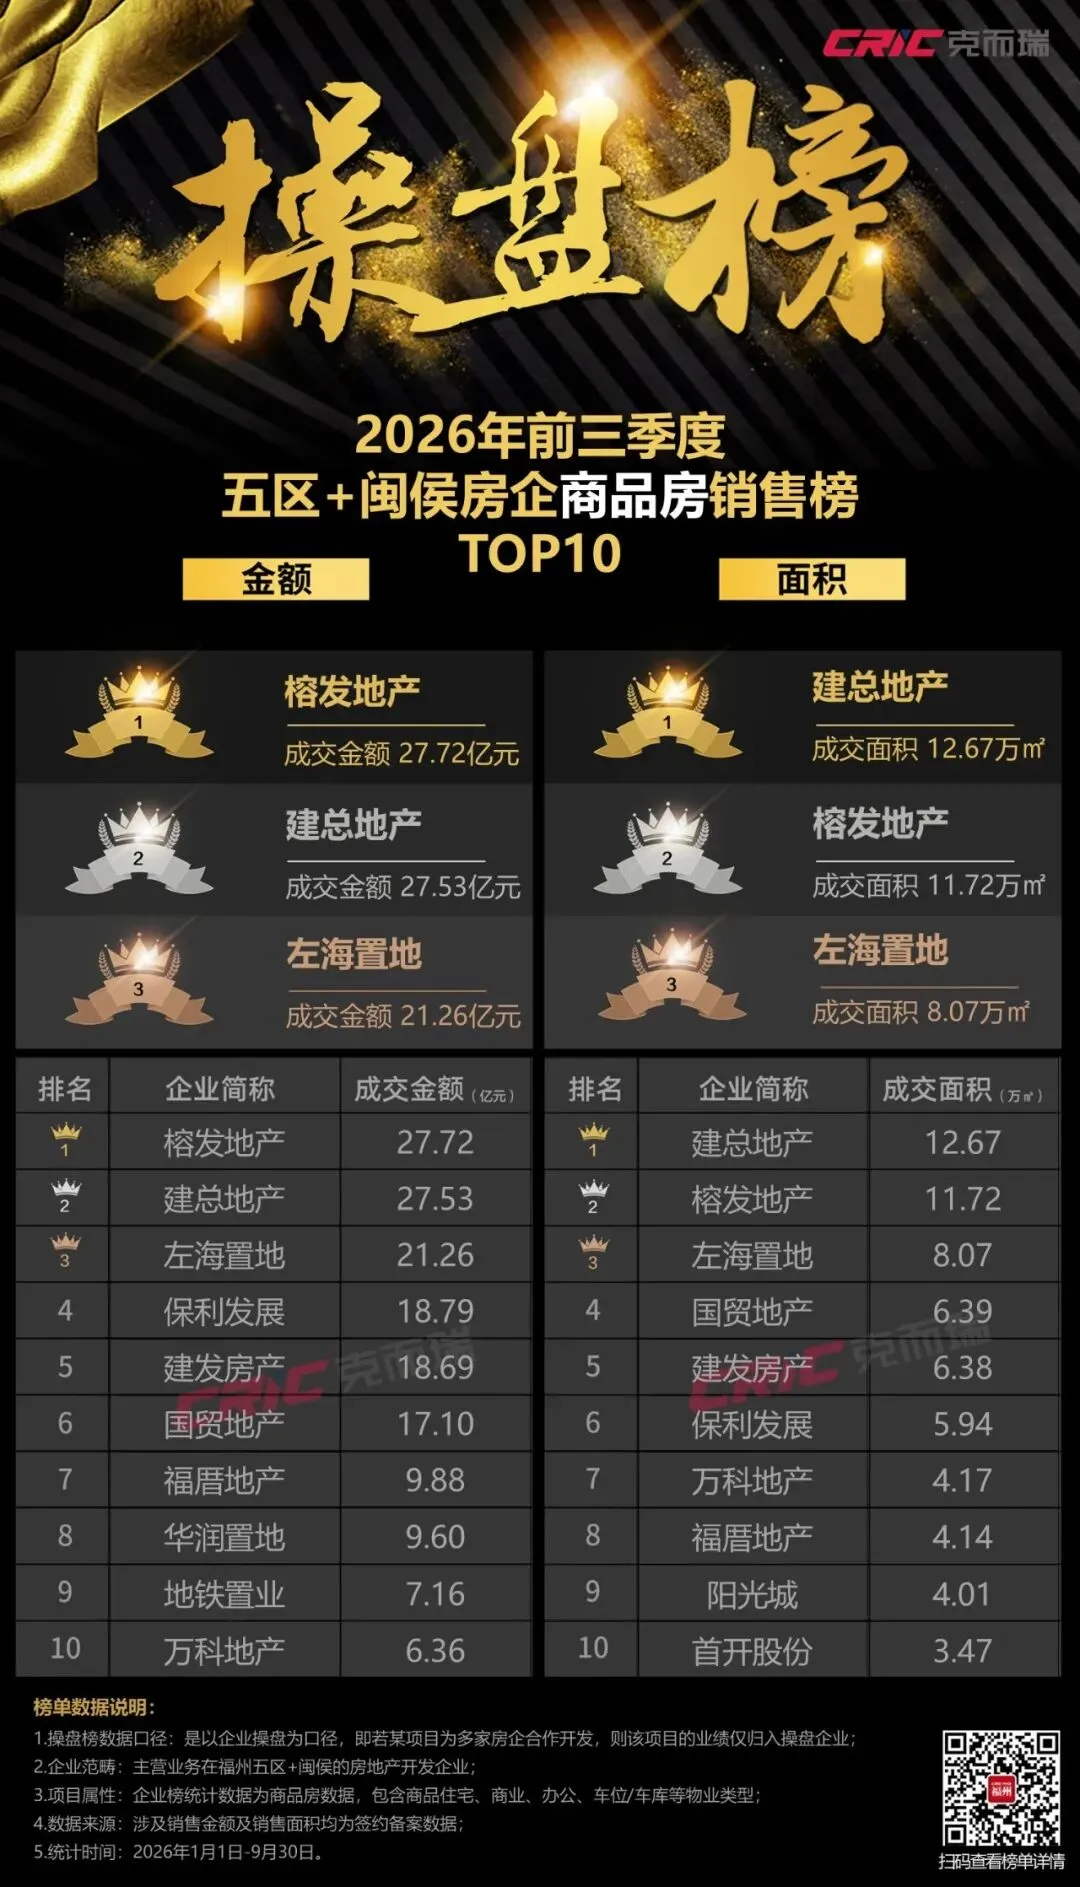
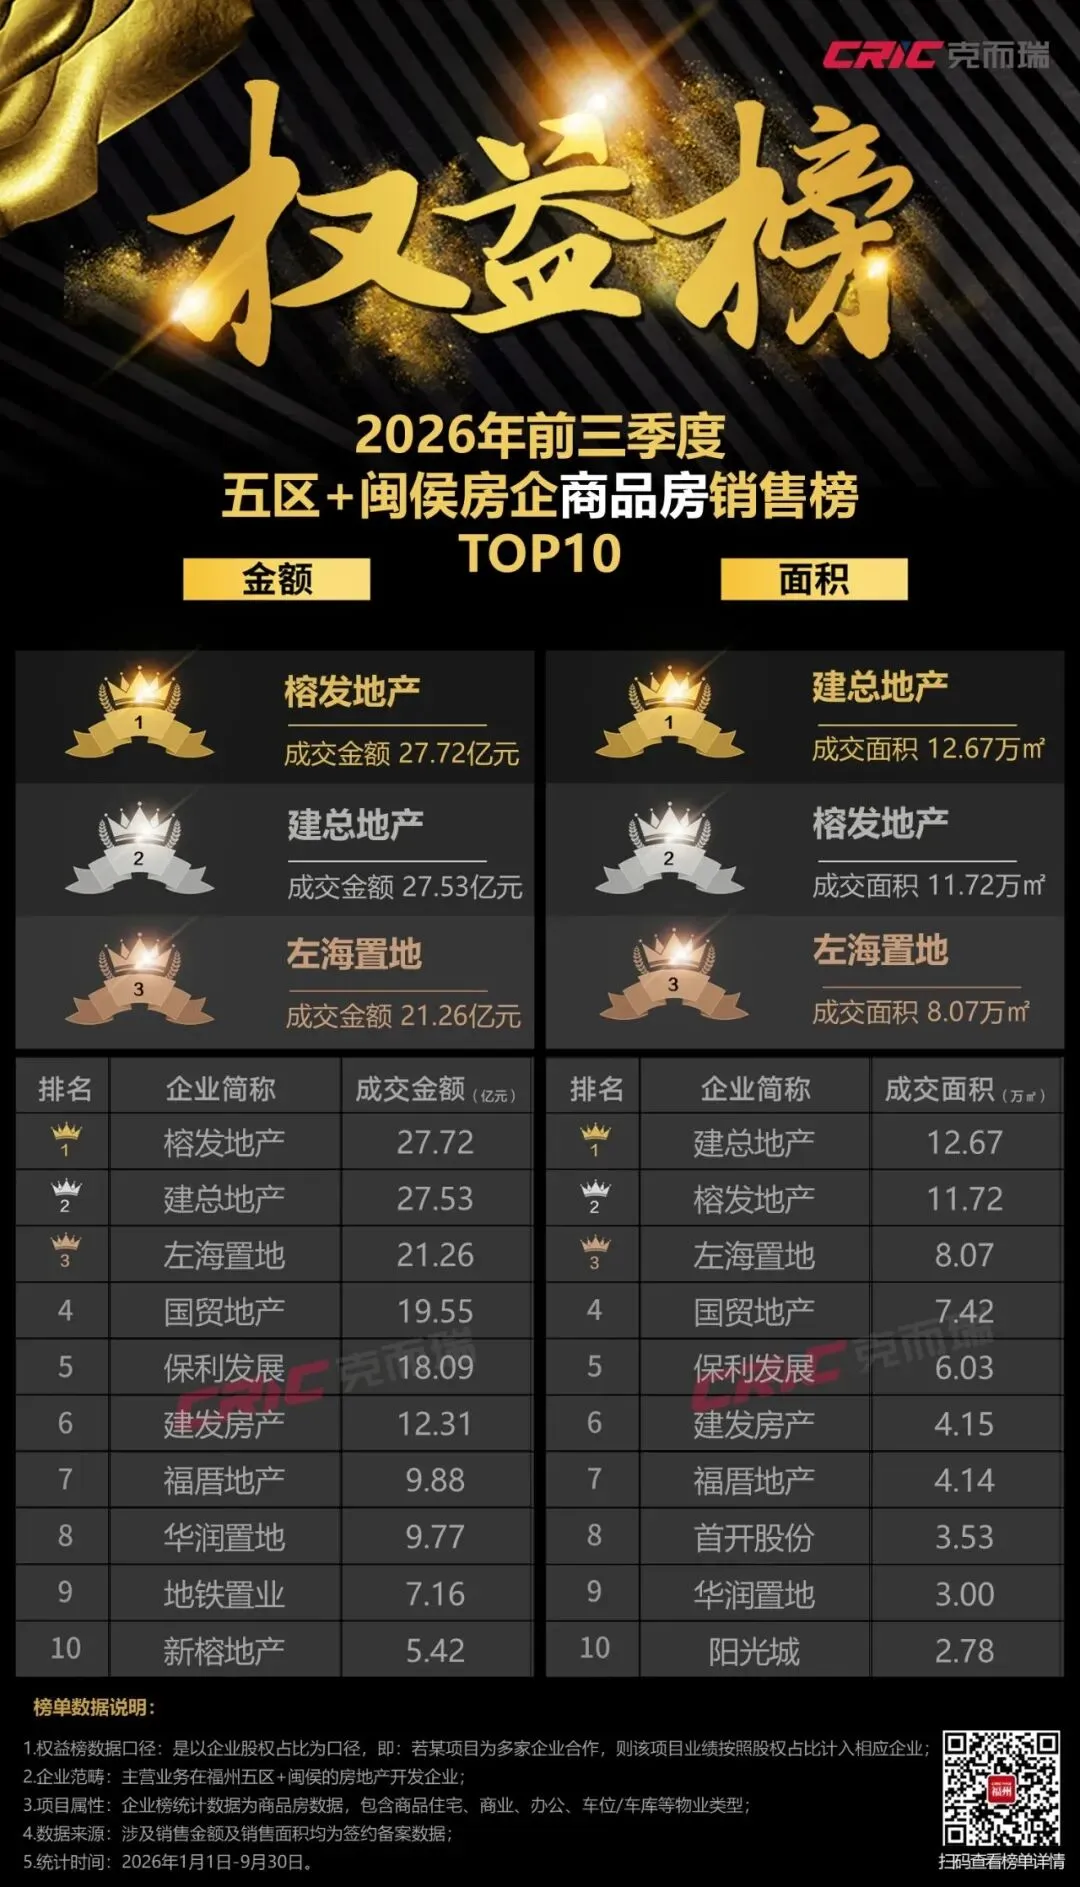
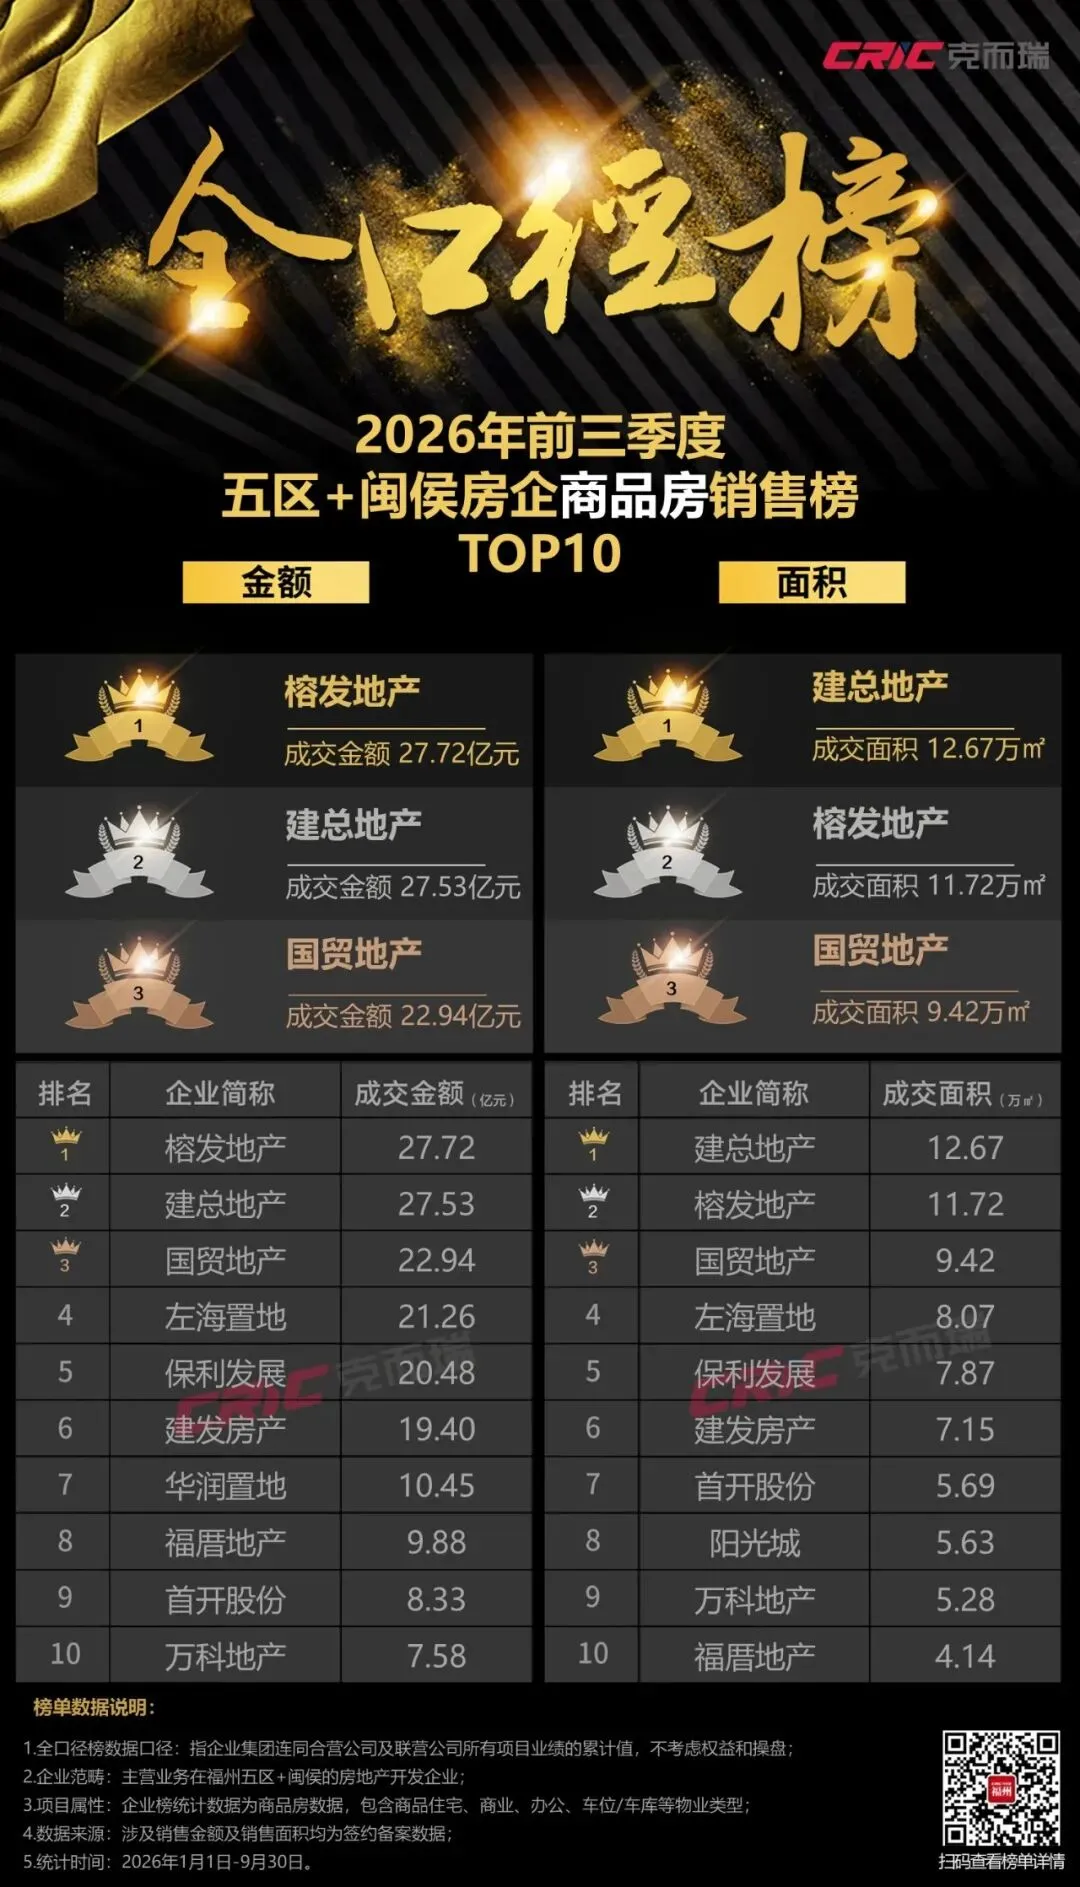
从操盘榜来看,前三季度五区+闽侯房企商品房销售金额TOP3分别为:榕发地产27.72亿元、建总地产27.53亿元、左海置地21.26亿元。三者合计成交金额达76.51亿元,占TOP10总金额的约46%,头部集中效应显著。
榕发地产与建总地产的竞争堪称"贴身肉搏"。金额榜上榕发以0.19亿元的微弱优势领先,但面积榜上建总以12.67万㎡反超榕发的11.72万㎡,反映出两者在产品结构和定价策略上的差异。
左海置地以21.26亿元位列第三,是前三季度进步最为明显的房企。据克而瑞监测,左海置地在三季度的单季成交金额较前两季度均有明显提升,主要得益于旗下多个项目进入集中销售期,推盘节奏加快、去化效率提升。从全年维度看,左海置地有望进一步缩小与前两名的差距,成为四季度销冠之争的重要变量。
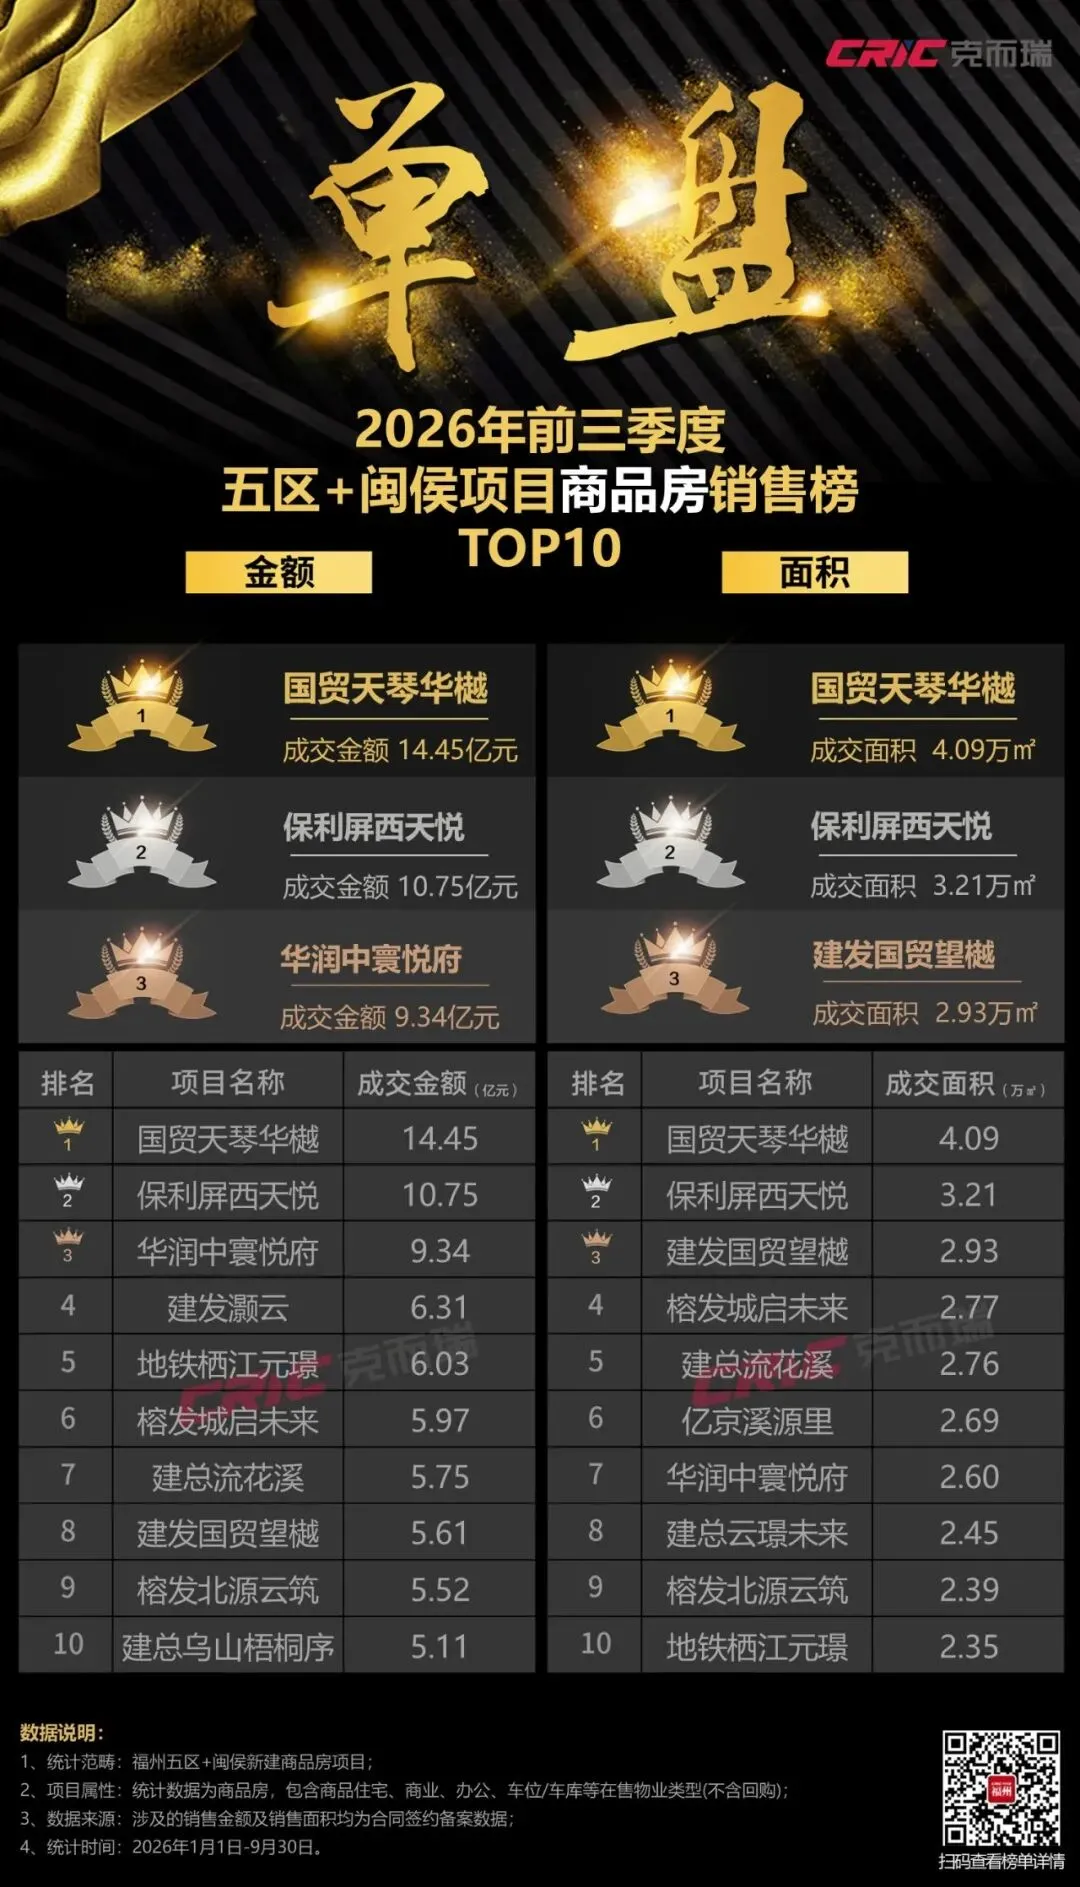
单盘层面,国贸天琴华樾以14.45亿元成交金额和4.09万㎡成交面积双榜登顶,保利屏西天悦(10.75亿元)和华润中寰悦府(9.34亿元)分列二三位,高端改善型产品依然是市场成交的主力支撑。
展望四季度,9月供应量的集中释放为“金九银十”的成色增添了筹码。约21万㎡的集中供应将在未来1-2个月内逐步转化为实际成交,预计四季度初将迎来一波成交小高潮。叠加国庆黄金周的传统营销节点,部分项目有望实现阶段性去化突破。
更为引人关注的是年度销冠之争。榕发与建总之间差距不足0.2亿,意味着四季度任何一个项目的集中备案都可能改写最终排名。左海置地若延续三季度的上升势头,亦有可能搅动前二格局。2026年福州楼市的年度销冠花落谁家,值得拭目以待。