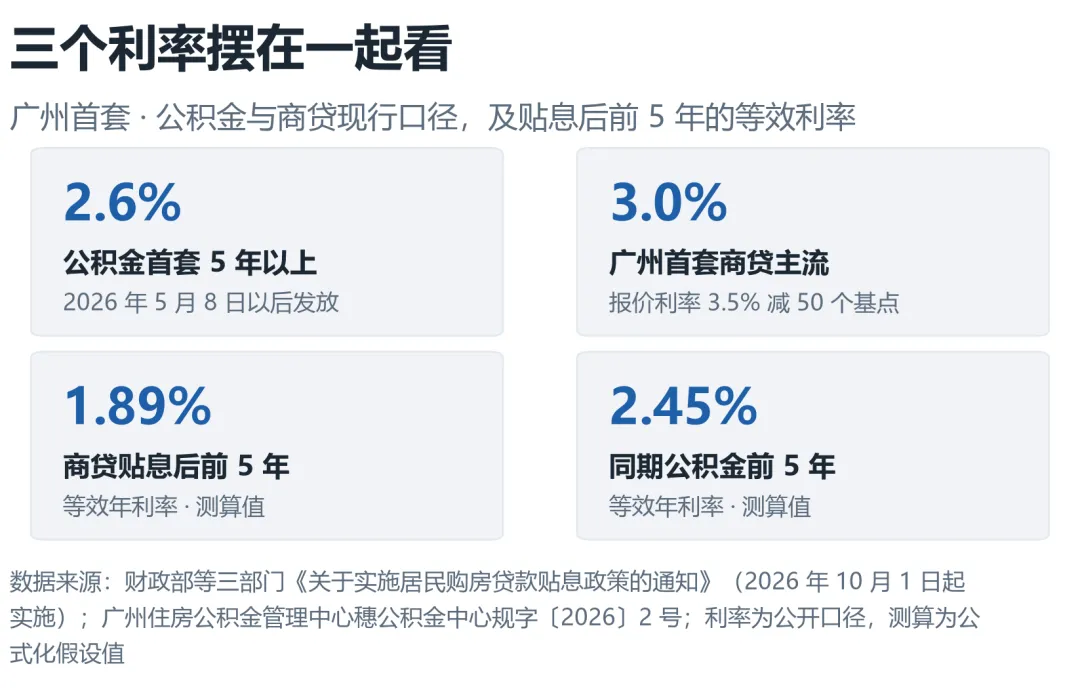
9 月 29 日,财政部、央行、金融监管总局发文:符合条件的居民用商贷买房,财政贴 1 个百分点利息,最长贴 5 年,中央财政第一次给个人房贷贴息。
这笔贴息只给商业贷款,文件写明公积金贷款购房不在范围。所以不是公积金变贵了,是商贷被补贴了。
按 100 万、30 年、等额本息算:前 5 年商贷贴掉 1 个点,等效 1.89%;同期公积金 2.45%。这 5 年,商贷反而便宜。结论就一句——贴息没吃完,别急着转公积金。
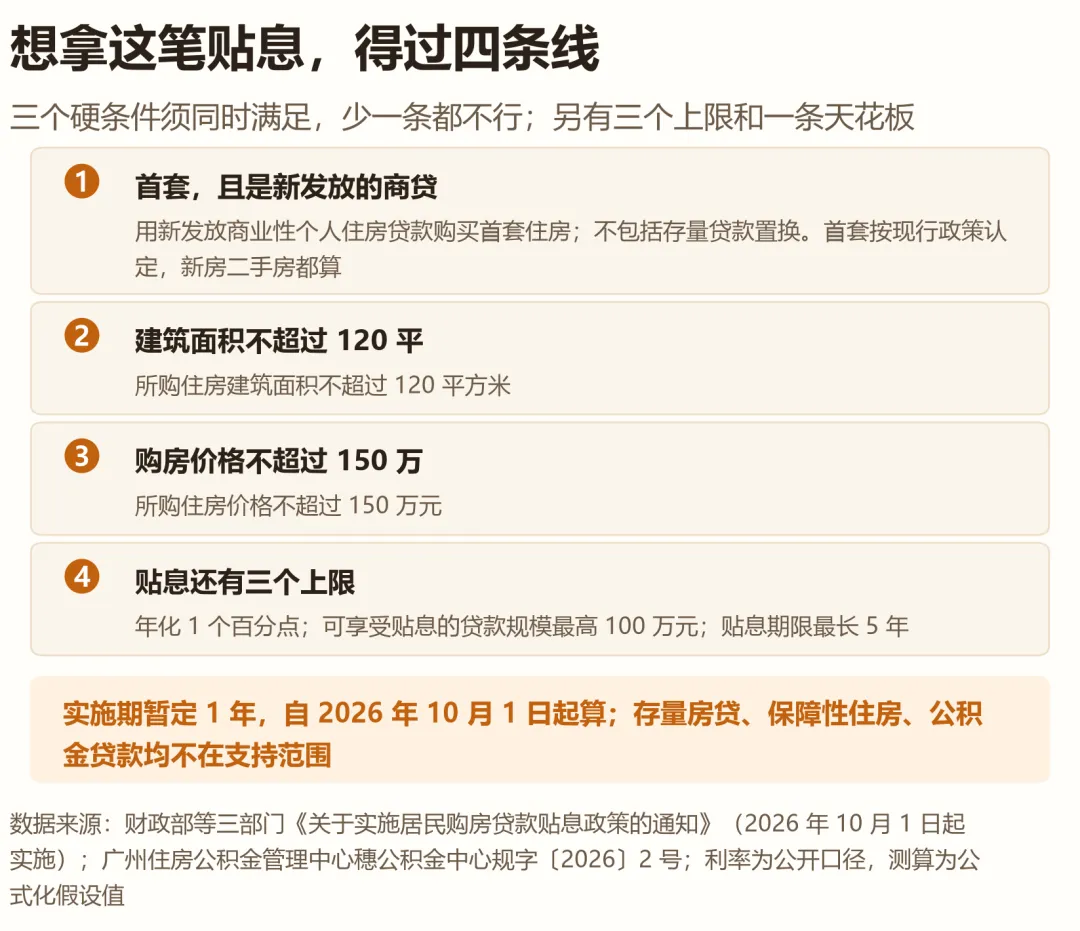
1|拿这笔钱,先过四条线
三个硬条件、三个上限,图上都有。⛔ 只补一句图上没有的:实施期暂定 1 年,从 10 月 1 日起算,是窗口不是常态。
还有个天花板容易漏:贴息的计息基数封顶 100 万。房价 150 万、首付 15%、贷 127.5 万时,超出的 27.5 万不参与贴息,5 年下来少拿 1.04 万。
目前增城凤岗的二手单约90%的成交价低于150万且建筑面积低于120平,大部分都是首套刚需自住,买家基本都在补贴范围内。
2|三条路,总利息差多少
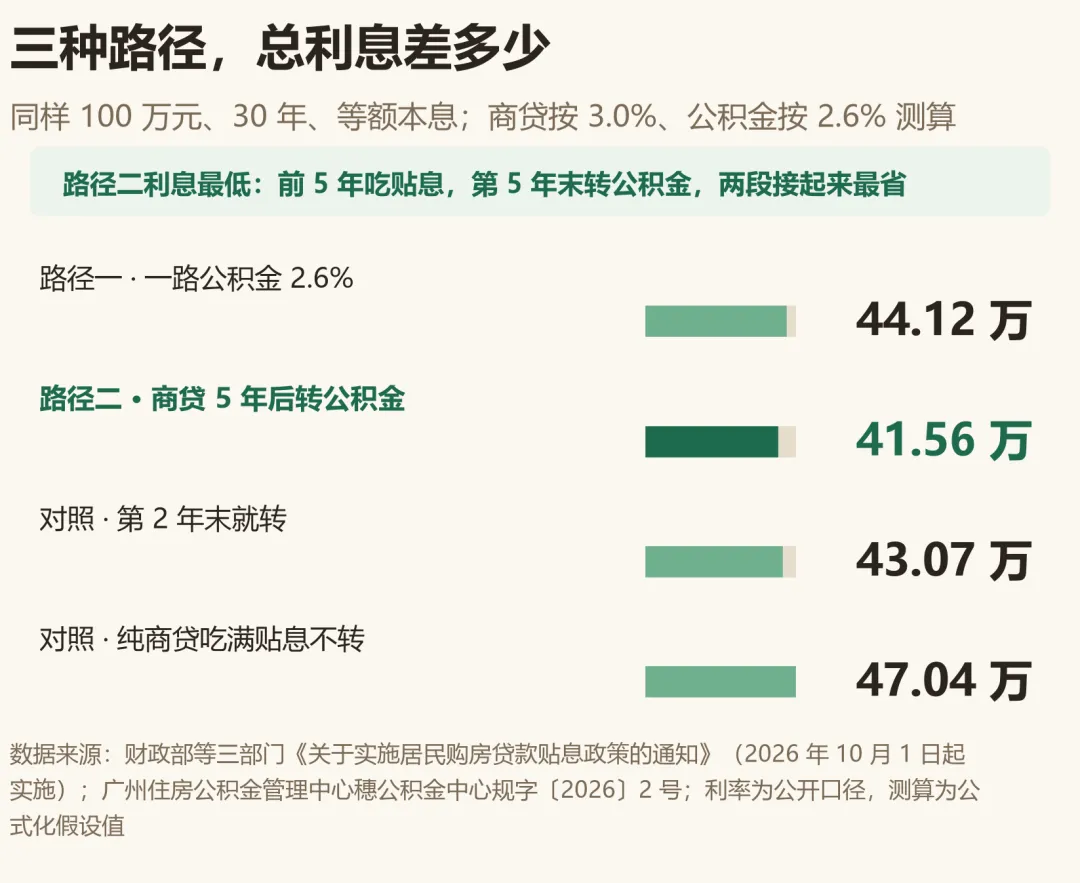
同样 100 万、30 年:一路公积金 44.12 万;先商贷吃满 5 年贴息、第 5 年末商转公,41.56 万,少 2.56 万。贷款额超过公积金额度的走组合贷,把商贷那部分压在 100 万以内。⛔ 组合贷里的商贷能不能贴息、以后能不能单独转,文件没写死,办之前让银行和公积金中心各给一次书面口径。
3|时点比选哪条更要紧
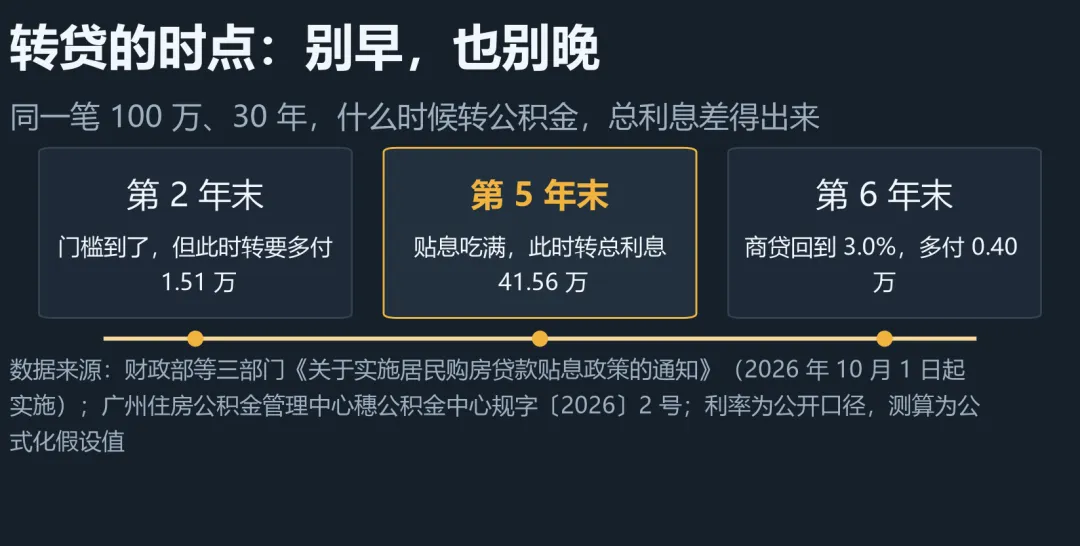
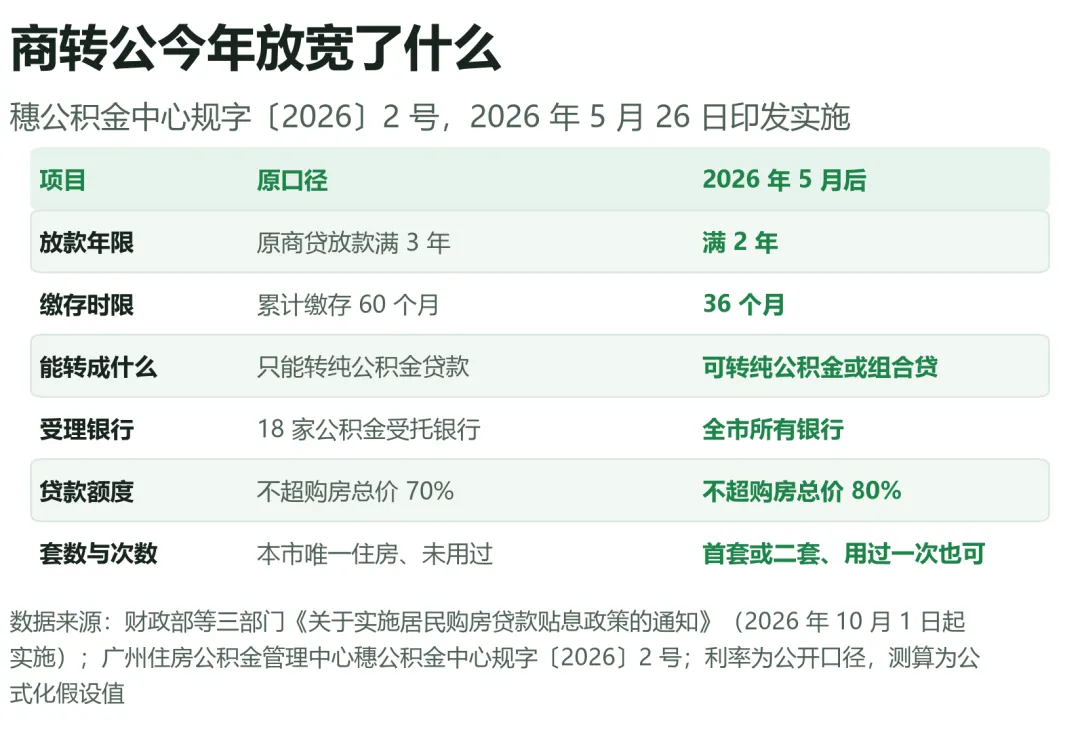
广州商转公今年 5 月已放宽到放款满 2 年。但门槛降到 2 年,不等于 2 年就该转:第 2 年末就转合计 43.07 万,比第 5 年末转多付 1.51 万。
最优时点就一个:贴息吃满的当月转,别早也别晚。代价要认——公积金年限加已还年限不超 30 年,第 5 年末转只能贷 25 年,月供 4033 元。
来门店咨询商转公的老业主也不少,对这个政策还是非常认可的,几年前不满足公积金贷款条件,现在符合了,刚好可以降低居住成本。4|商转公今年放宽了什么
年限、转法、银行、额度的新旧对照都在图上。⭐ 只说一件图上没有的:商转公不是随时能办——个贷率低于 75% 才启动,90% 以上直接暂停。你满足条件,不等于窗口开着。
对于不少朋友提出未来商转公的政策会不会取消?这个谁也没有准确的答案,但是按照当年的房地产市场行情来说概率较小,毕竟当前的首要目标还是提振购房者信心。你现在是哪种状态——商贷还没满 2 年扣「等」,满 2 年没转扣「转」,正要签合同扣「签」。扣一个字就行,我帮你把账算到具体数字。
以上数字是公开利率口径下的公式化测算,不构成报价;实际以经办银行和广州住房公积金管理中心审批为准。
#公积金 #商贷 #商转公 #房贷贴息 #广州买房
本文为公开政策文件的整理与测算,不构成贷款、购房或投资建议,不预测房价与利率走向。利率、额度、贴息资格与能否办理转贷,以经办银行和广州住房公积金管理中心审批为准。