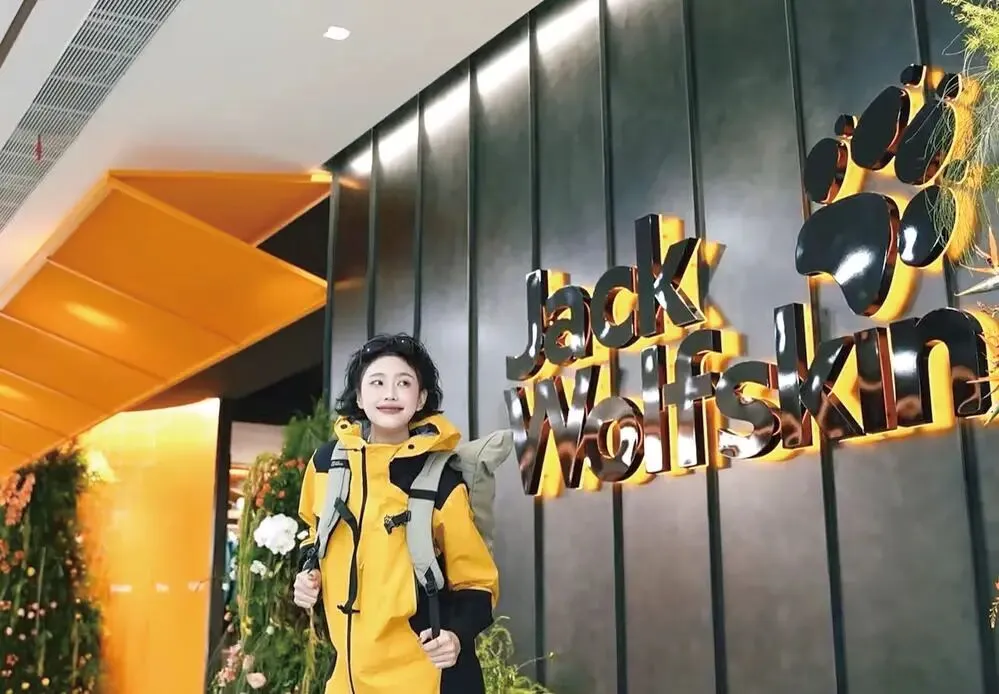
在被安踏集团纳入品牌版图后,德国品牌“狼爪”(Jack Wolfskin)终于传出重大动作消息。日前,在长春和沈阳,狼爪两家全新门店相继开业。
对外界而言,这不过是户外品牌的两家新店。但对于安踏集团来说,这是自2025年5月以2.9亿美元完成对德系户外品牌Jack Wolfskin狼爪的收购后,品牌首次在中国乃至全球市场正式亮出全新形象。
从收购到焕新亮相,安踏花了约16个月。这16个月里,狼爪做了什么,安踏又为它做了什么——答案,就藏在这两家新门店里。
走进狼爪长春新店,你不会看到传统户外品牌按品类堆叠的商品陈列。门店空间以一条虚拟的“徒步线路”为主线,依次设有核心装备墙和装备间,对应徒步进程中的行前准备、行进与补给。
这个设计的灵感来自欧洲高山徒步路线上常见的山屋补给站(Rifugio)——对长距离徒步者而言,它既是遮蔽风雨的庇护所,也是为下一程重新整备的停靠点。狼爪把这一真实场景搬进了城市商圈,让门店化身“徒步补给站”。
门店设计的背后,是狼爪品牌定位的重新梳理。
资料显示,狼爪创立于1981年。其创始人Ulrich Dausien在一次前往加拿大西部的荒野徒步探险中,在克朗代克河与奇尔库特小径之间的区域,篝火旁传来狼嚎。他想到了狼依靠自身皮毛抵御严酷环境的画面,又想到这片区域曾启发Jack London创作《荒野的呼唤》,于是将“Jack London”与“Wolfskin”结合,Jack Wolfskin由此得名。因此,徒步,从一开始便是狼爪的品牌基因。
但在过去很长一段时间里,由于品牌所有权几经更迭,消费者对狼爪的认知停留在“德国户外品牌”这个层面,很难说清它到底擅长什么。
为此,安踏管理团队在此次重启前专门花时间前往德国溯源,最终回到“徒步”这个起点,并决心聚焦到“穿越式徒步”这一硬核细分场景。
所谓穿越式徒步,往往需要持续数十日、行走上千公里,历经多变地形和难以预估的天气。它考验的不是某一瞬间的极限表现,而是在长时间与空间尺度下,人与装备能否持续、稳定地应对复杂环境。这一场景对防护、耐用、活动自由度和长时间穿着舒适性都提出了很高要求。
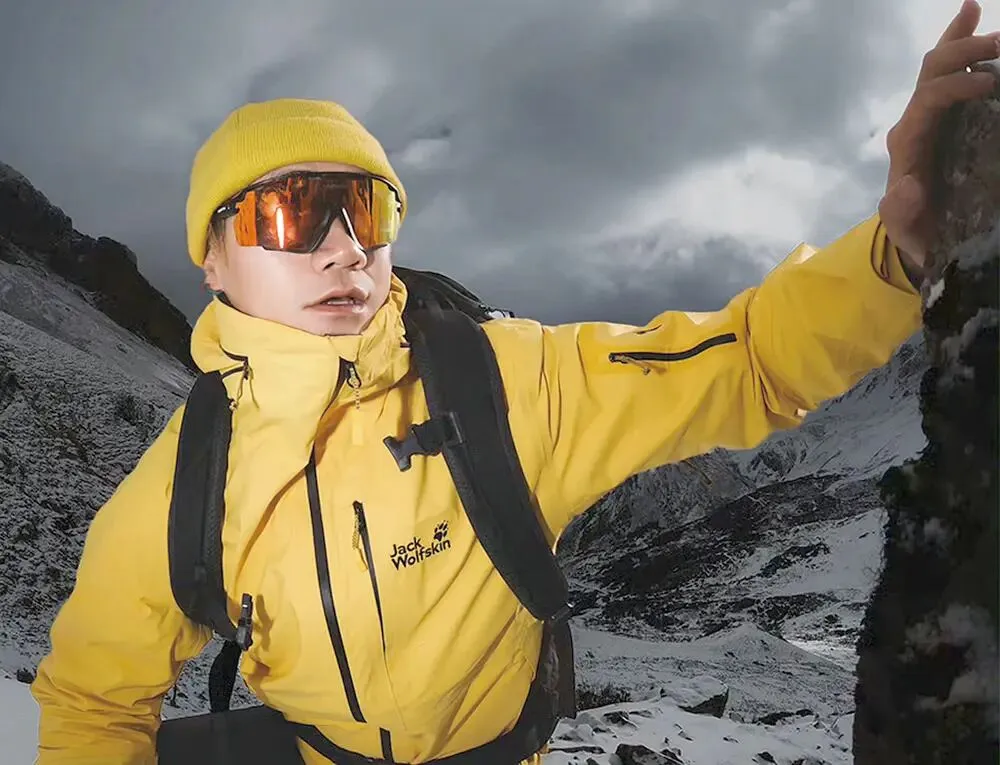
因此,此次产品层面,狼爪同步推出“穿越者”徒步冲锋衣系列,采用GORE-TEX 3L 75D面料、3+2+1多袋布局等设计,在风雨防护、耐用性与舒适性之间寻求平衡。
狼爪全球首席营销官Jason Isenberg表示:“‘Made for Further’不仅是狼爪对徒步精神的表达,也代表着品牌未来发展的方向。”
放在安踏集团整个品牌版图中,狼爪的这一定位有明确的战略意图。
安踏集团董事局主席丁世忠在收购时表示:“狼爪定位大众户外运动,与集团现有的高端户外品牌群形成差异,使集团户外运动品牌从高端延伸至更广泛的消费群体。”
目前,安踏集团旗下始祖鸟、萨洛蒙占据高端专业市场,迪桑特聚焦高质感专业运动,可隆定位高品质生活方式户外,狼爪填补的正是中端大众户外市场的空白。
狼爪的重新定位不是孤例。它的“复兴路径”,与此前安踏集团运营下,FILA扭亏、迪桑特破百亿、可隆高增长的轨迹高度相似。
安踏在多品牌运营中沉淀出的,是一套可复用的方法论。
一直以来,在安踏集团核心层看来,安踏集团能够走到今天的规模,靠的是战略执行的胜利。而在近几年,安踏集团开始总结自己的“战略执行”核心要素,其中最重要的一点就是对多品牌的成功运营。
上个月,在发布集团半年报的同时,丁世忠还通过公司微信公众号发表了一篇寄语。文中,他再次将安踏定位为“多品牌的赋能型管理者”——保持各品牌独特灵魂,共享集团运营能力,服务不同圈层消费者。
从资源分配的角度看,这套方法论可以拆解为三条法则。
首先,差异化分层,不内耗。目前,安踏集团的品牌矩阵层次分明。数据显示,2026年上半年,安踏主品牌收入177.71亿元,同比增长4.8%;FILA收入150.45亿元,同比增长6.1%;包括迪桑特、可隆、玛伊娅和狼爪在内的“所有其他品牌”收入106.9亿元,同比增长44.2%。
在安踏集团内部,每个品牌拥有独立的定位、人群、视觉和运营,尽量实现彼此不混搭、不内耗。而在集团层面,则通过中后台资源共享降低重复投入——物流、供应链、数字化系统、人才体系全部复用,任何品牌都不必再各建一套,从而实现了整体竞合的态势。
其次,从品牌运营深度来看,安踏往往先为品牌重注,再把成果沉淀为集团基建。最早运营的意大利国民品牌FILA,就是最初的样本。
2009年安踏接手FILA中国业务时,这个品牌一年亏损数千万、只有约50家门店。当时,安踏集团将门店陆续收回改直营,并单独配建高端供应链。这笔“专属钱”在五年后随FILA扭亏而见效,事实上,它给安踏主品牌的渠道变革提供了“方子”,也让安踏从国内第一次体育用品行业库存潮中率先走出,建立领先优势。更重要的是,安踏集团借此搭建起可赋能多品牌的共享机制,以直营为主线,打通线上线下一盘货,此后进入的迪桑特、可隆、狼爪,都直接站在这套基建上起步。
数据显示,共享带来的规模效应在渠道端尤为直观:安踏集团在全国TOP30商业地产渠道覆盖率已升至行业第一。
最后,资源跟着品牌阶段走,不催熟、不放养。丁世忠认为,“品牌是集团最重要的资产,不能因为短期利益透支品牌未来。集团并不要求每个品牌在每个阶段都追求最快增长,而是尊重各自的发展规律。”
当下,安踏对成熟品牌,资源投入重在效率产出;对成长型品牌,给予足够的培育期。迪桑特自2016年成立合资公司到2025年流水突破百亿,用了近十年。可隆2017年进入集团,2026年上半年流水同比增长超45%,成为集团增速最快的品牌,月店效从去年的225万元提升到280万元以上。狼爪的复兴同样被置于这一节奏框架中——安踏在半年报中明确“不追求短期冒进”。
过去十多年,安踏的多品牌运营方法论已经让FILA、迪桑特、可隆交出了行业领先的成绩单。但当品牌矩阵扩张到十余个品牌、覆盖从大众到高端的全价格带时,安踏集团的赋能能力是否还有边界?
单看财务面,狼爪被寄予厚望。2026年上半年,安踏集团收入435.1亿元,同比增长12.9%。但安踏主品牌增速放缓至4.8%,经营溢利率从23.3%下降至22.5%。集团增长越来越依赖“其他品牌”板块——该板块贡献了集团约三分之二的新增收入。
安踏集团联席CEO赖世贤表示:“户外赛道维持高增速,渗透力也还有很大的提升空间,所以我们对于集团的迪桑特、可隆和狼爪未来的增长依然充满信心。”
从整个市场的竞争面看,狼爪面临“上下夹击”。向上看,安踏集团内部的可隆业绩连年高涨,对其形成品牌内部竞争压力;向下看,骆驼、伯希和等大众户外品牌以性价比优势抢占消费者心智。
在这样的背景下,品牌认知还是另一重挑战:过去数年里,陈旧的渠道布局与频繁的大幅折扣策略令狼爪品牌形象受损,安踏面临的核心难题是扭转消费者固有印象。狼爪仍然保留约40%以上的经销渠道占比,与始祖鸟、迪桑特等高端品牌的全直营模式形成差异。如何在借助经销渠道快速铺开的同时,有效管控品牌形象的一致性,是安踏需要在狼爪身上解决的新课题。目前来看,在新店开业的同时,上海等地的奥莱门店也有多个所谓的狼爪新店开业,应该不属于集团管控范围。包括小红书等社交平台上,狼爪的官方账号仍然没有同步新店开业信息,也表明了品牌整合仍然需要同步。
最重要的是,从组织面看,多品牌管理的“人”与“度”正在经受考验。2026年以来,安踏集团出现频繁的高管变动。不到一年时间,安踏主品牌CEO、亚玛芬大中华区总裁、始祖鸟大中华区总经理、萨洛蒙大中华区总经理四个关键岗位全部换人。随着品牌矩阵持续扩张,如何在“保持各品牌独特灵魂”与“共享集团运营能力”之间维持平衡,对安踏的组织能力提出了越来越高的要求。
尽管面临诸多挑战,但对于站在全球化十字路口的安踏集团而言,狼爪的复兴具有全球化属性,也是势在必行。
因为,狼爪品牌发源于德国,因此,安踏集团正持续推进德语区门店和零售体验更新,并逐步向其他欧洲市场延展;同时在中国和美国等关键市场同步布局。
另一方面,狼爪中国已引入资深户外创意设计负责人任裕罗,围绕亚洲消费者的身材特点和使用习惯推进本土化创新。
安踏集团已在2026年初成立国际事业部,统筹海外业务的资源调度。狼爪能否在保持全球品牌一致性的同时实现各市场的本土化落地,将检验安踏全球化运营能力的成色。
从长春、沈阳的两家新门店出发,狼爪的复兴刚刚起步。它能否像当年的FILA一样完成蜕变,取决于安踏能否在品牌灵魂与集团赋能之间找到精确的平衡点。
而对于正在从“买品牌”走向“养品牌”的更多中国企业来说,狼爪的故事才刚刚进入最有价值的部分。(新进界)
如果您期待我们的更新,请您关注公众号;
每天的精彩图文,是我们的约定!
如果您喜欢我们的内容,请分享至朋友圈;
让更多朋友看到,是我们的荣幸!
如果对我们有什么建议,请您给我们留言;
您的每一条建议,是我们的动力!
免费发布招聘!产品求购!
印染、化工厂房出租、产品推文