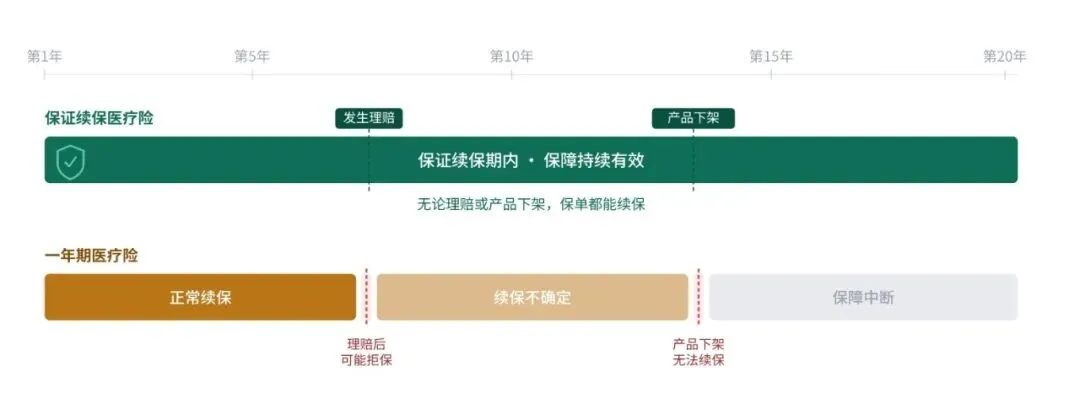
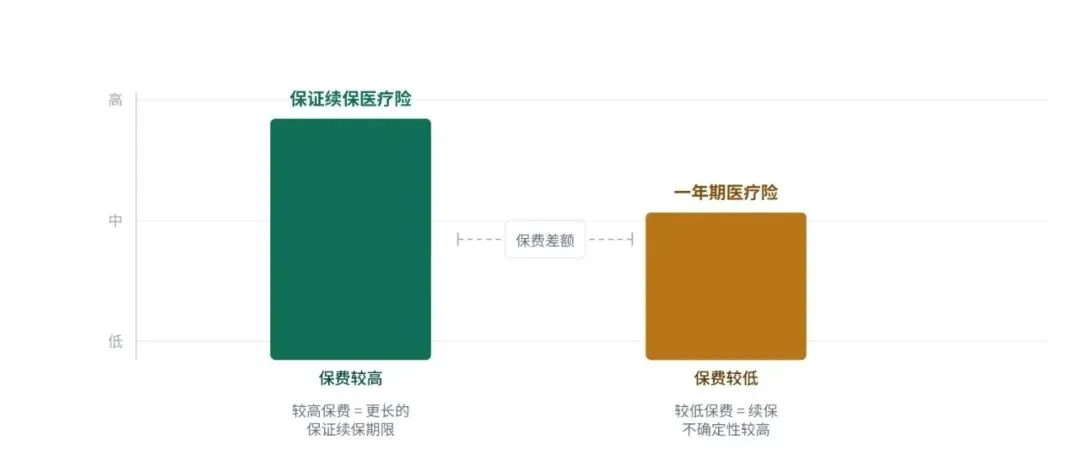
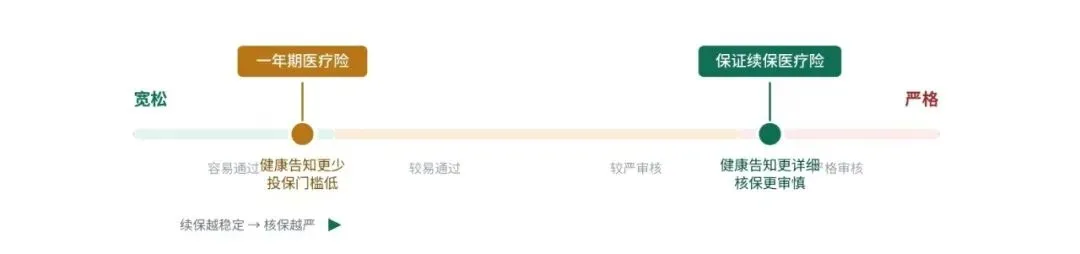
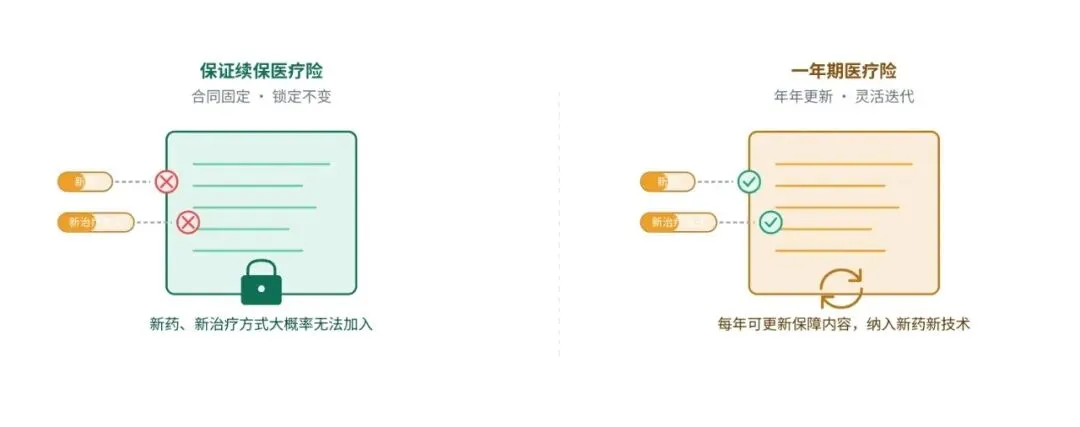
最后就是保证产品的合同不一定能更新。因为保证产品的合同是一个长期合同,如果要更新新药、新治疗方式对保险公司来说是需要综合考量的。这一点的影响,也是我想和大家分享的原因。
之前我对于合同是否能更新没有什么实在感。直到一位罕见病患者咨询才有所感悟。
患者是一位大概四十岁左右的女士,带着孩子来找我帮忙看保单。说自己刚刚被确诊了某种罕见病,定期服药每个月需要一万五,普通家庭根本无力承担。保单没有特定药品费用责任。
虽然有百万医疗险,并且是保证续保的产品。但也因为是保证续保的产品,条款无法更新。
在医疗险逐步开始把罕见病药品责任纳入到保险责任的今天,看完保单的我,心里很难受的。
难免会想,如果这张保单更新了多好。
我并不是想表达哪一类医疗险更有优势。
更多的是想说,每一种保险都有产品的设计的基本逻辑。
没有一款产品能把所有风险都覆盖。
就算是保证续保的医疗险,也有在保证续保期后不接受续保的情况发生。
既然如此,作为客户我们能做些什么呢?
买保险,不要迷信产品宣传。除了看宣传界面怎么写的,还要看条款怎么写的。
多听多问,选一个专业的保险顾问。
客观看待医疗险的不足,医保一定要买、惠民保也不是完全鸡肋。
用好保险工具,配置重疾险不光是为了弥补收入损失,也是为了预防如果有一天医疗险真的不能续保了,重疾险还能顶上。
而作为保险顾问的我,也希望自己能在行业里存活更久。
精进专业、积累经验,做一名能提前预知风向的水手。