品牌声量≠销量:拆解澳洲消费品牌 PBG,如何用数据重新理解用户分群
- 更新时间 2026-10-01 01:20:45
停更几个月,主要是毕业回国节奏一下子拉满了。这段时间断断续续在复盘读研期间学过的一些营销工程方法论,毕竟学完没多久就容易忘。也一直在想,怎么把这些课堂里学到的方法,放回真实的海外市场案例里重新看一遍,看看它们到底能不能解释我们做品牌出海时经常遇到的一些问题。
现在体感疫情几年之后,消费环境依然没有回到前几年的状态,消费者花钱也比过去谨慎了不少。而当消费者开始更认真地考虑这笔钱到底值不值得花时,品牌更不能只追求“让更多人看到”,而要更清楚:不同的消费者为什么会买,以及我们应该用什么方式让TA觉得这个产品和自己有关。
今天这篇想结合一个澳洲品牌PBG的真实数据和图表,分享用户分群到底应该怎么做,以及分完后又有什么用。
1. 怎么做用户分群:不是主观定一个persona用户画像,而是通过量化数据,把市场里真实存在的用户类型找出来,看看同样买一个品类的消费者,需求差异到底有多大。
2. 怎么验准确度? 在完成群体划分并打上标签后,可以进一步引入新的用户样本数据进行验证,确保分层模型的准确度
#1
品牌声量≠销量
PBG案例背景
在学习品牌用户分层和终身价值分析的部分,有一个澳洲消费品牌的案例让我印象很深。 Pacific Brands,简称PBG,是澳大利亚最大的内衣制造商,旗下有Berlei、Bonds等多个品牌。08年品牌做了一次声势很大的全国品牌巡回活动“Berlei Great Shape Bus campaign”: 定制了一辆红色大巴车开遍澳大利亚各大城市,配合大量媒体报道,短时间内获得了很大的品牌曝光。但活动结束后,销量几乎没有明显变化。
紧接着1年后,整体经济环境持续下行,消费者开始从百货公司的高端产品线转向折扣店和自有品牌。就在这个时间节点,PBG推出了两款高端新品:Infinity主打年轻女性,把内衣当作时尚配件来穿;Timeless则更强调运动感和合身度,面向30-40岁希望保持活力的女性。
两款产品的定位本来就不一样,但公司内部对于要不要做差异化营销,出现了分歧:
CMO营销负责人认为市场上的用户需求根本不是同质化的,必须先搞清楚用户是谁,再制定对应的营销策略。
CFO的判断则完全相反:两款产品都在同一批商场里卖,消费者自然会同时看到,没必要为每类用户单独花预算,经济不好的时候更应该集中资源。
这场内部争论,其实在今天的出海团队里也非常常见。品牌方想做精细化,财务方觉得投入产出比不高没必要。最后品牌CEO决定不靠感觉,用数据来说话。
于是PBG做了一份消费者市场调研。这里有一个细节得注意:这份调研并不是先拍脑袋画出几个用户画像,再去找数据来印证。而是先把消费者购买内衣时可能在意的因素,拆成了21个可以被量化的维度,包括了时尚意识、价格敏感度、品牌重视程度、颜色选择、面料、剪裁、合身度,以及对导购专业度、购物环境和便利性的要求等。
品牌方引导真实消费者对这些维度逐一打分之后,一个消费者就不再只是一个"30-40岁时尚女性"的标签,而会变成一组更具体的需求数据:她可能非常在意品牌和时尚,对价格却不太敏感;另一个人可能对品牌完全无所谓,最在意价格;还有一个人可能最关心面料和剪裁,同时希望购物时能得到专业的导购建议。
当这些数据放在一起之后,再通过聚类分析,把需求模式比较接近的消费者归为一组,最终找出市场里真实存在的用户类型。
#2
用户分群结果
Segmentation
结果分出了三个群体,需求轮廓完全不同。
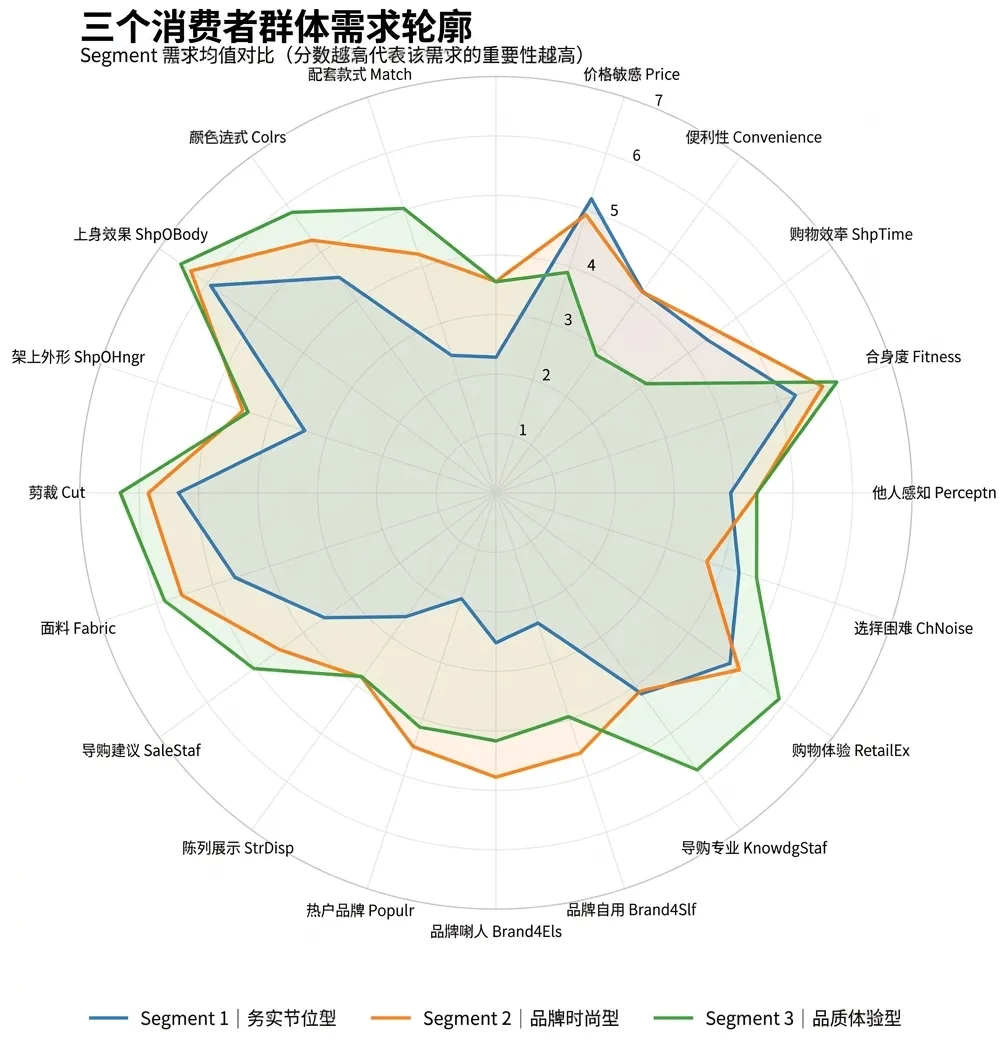
从雷达图上可以很直观地看出,三条线的形状几乎没有重叠的地方,说明这三类用户对内衣这件事的理解,从根本上就不一样。
红色 Segment 1 — 务实节俭型
这群人的需求轮廓是三组里最小的,几乎所有维度都低于人群均值,唯一明显突出的是价格敏感度(5.20,高于均值4.67)。品牌意识极低,Brand4Slf只有2.30,愿意为热门品牌付溢价的Populr更是只有1.87,是三组里最低的。
她们买内衣的逻辑很简单:合适就行,哪里方便买哪里,价格不能太贵。描述性数据也印证了这一点:这群人年龄偏大,月均服装支出最低,几乎不用网络购物,也不逛精品店。
蓝色 Segment 2 — 品牌时尚型
这群人在品牌意识、上身效果、颜色选择上明显高于均值。Brand4Slf达到4.60,愿意为热门品牌付溢价的Populr是4.49,同时很在意别人怎么看自己(Perceptn偏高)。
她们爱看时尚杂志(Fashn 4.29),购买决策容易受他人和品牌影响,是Infinity这类强调时尚感和颜色多样性的产品最对口的用户。
绿色 Segment 3 — 品质体验型
这群人的雷达图轮廓最大最饱满,在合身度(6.03)、剪裁(6.32)、上身效果(6.55)、面料(5.86)、导购专业度(5.76)上都是三组里最高的。她们对购物体验的要求极高,喜欢去精品店,服装月均支出也是三组里最多的。
同时,价格敏感度只有3.90,低于整体均值:通常只要产品质量和体验值得,她们不太在意多花钱。
#3
不同用户需求也有差异
Segmentation
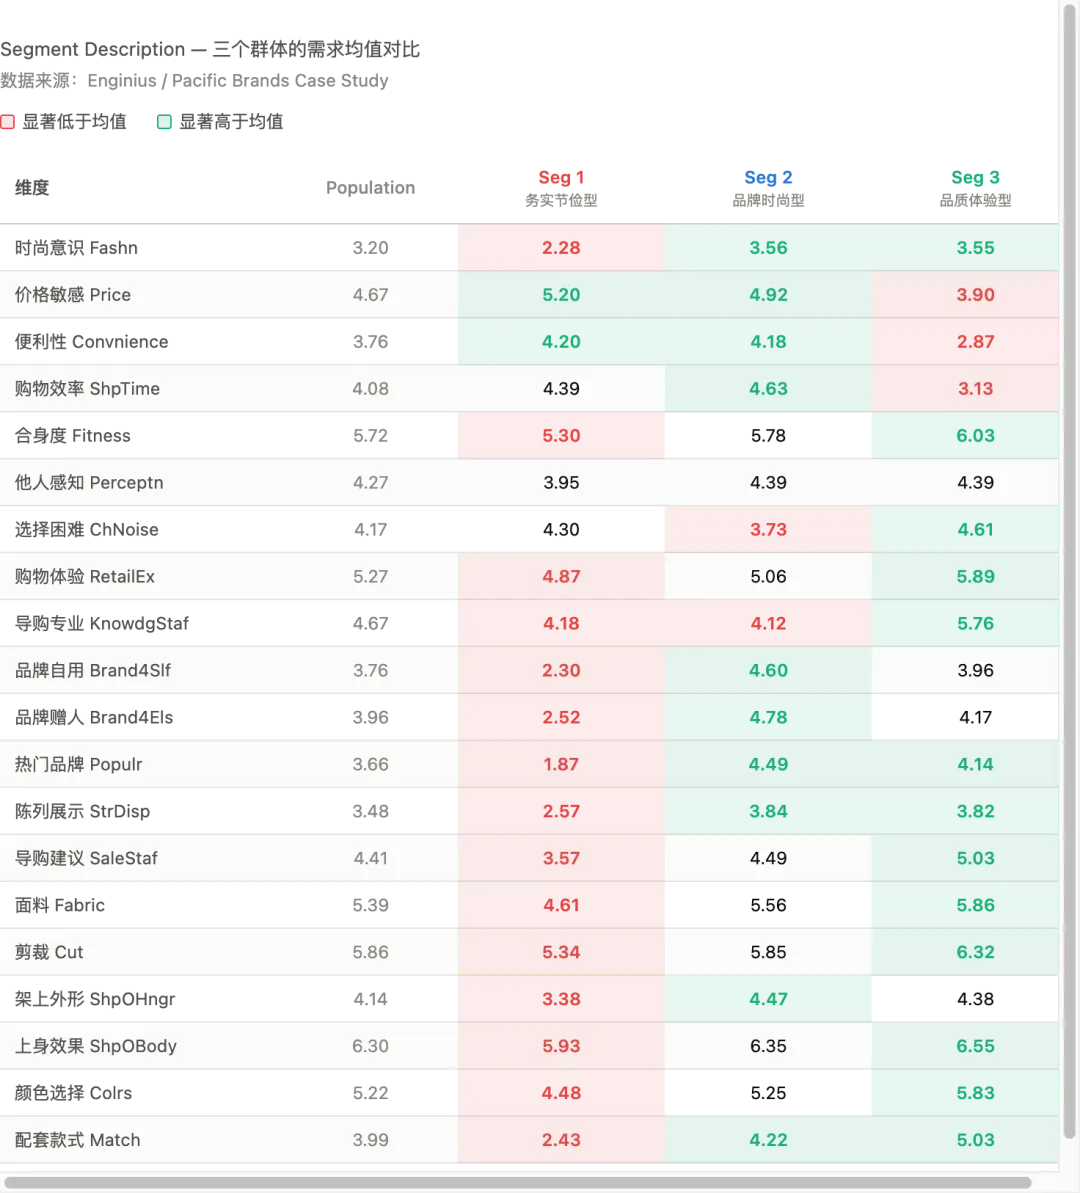
同一批商场里卖,用户真的会"自然看到"吗?
从表面上看,这个逻辑没有问题。但数据告诉我们的是另一回事。
Segment 2(品牌时尚型)看到Infinity,她需要的触发是品牌感和颜色多样性带来的冲动感;
Segment 3(品质体验型)看到Timeless,她需要的是面料细节的解释、专业导购的推荐,以及亲身试穿的体验。
这两个转化路径完全不同。如果用同一套内容去打这两群人,Segment 2觉得内容太功能导向、不够时髦;Segment 3觉得太浅、打动不了她。两头都没打中,这正是Great Shape Bus活动失败的原因,用了一套全国统一的品牌传播,却忽略了市场上根本存在截然不同的几类人。
那这个分群模型靠不靠谱?
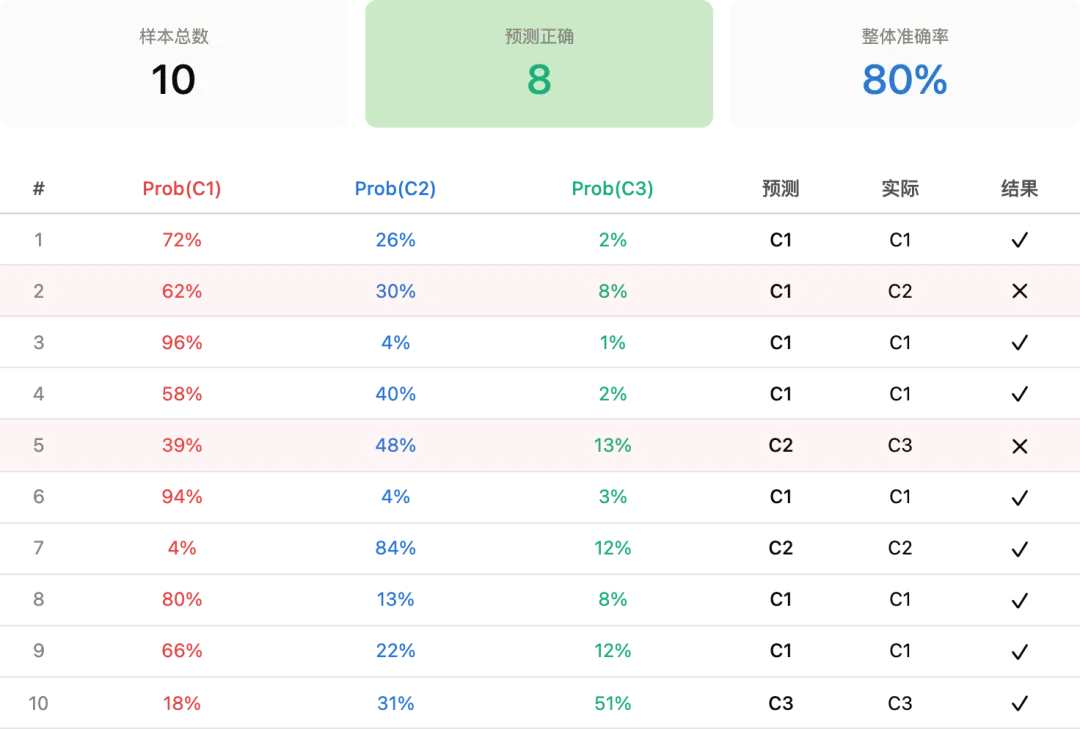
从预测结果来看,用描述性特征(年龄、消费习惯、信息来源偏好)对用户进行分类,整体准确率达到80%。这表示当品牌掌握用户的基本轮廓,就有八成概率预判她属于哪类人,然后用对应的方式去影响她。这是数据驱动和靠感觉做决策之间最根本的差距。
PBG这个案例发生在十几年前,今天再回头看,很多具体的渠道和传播方式当然已经变了。但我觉得它背后的问题并没有过时,甚至在今天的消费环境里,会变得更加值得讨论。
2008-09年全球金融危机之后,澳大利亚消费者明显变得更加谨慎,PBG当时自己也提到,消费者开始倾向于购买品类领导品牌,或者直接选择更低价格的产品。
而今天的消费市场虽然不能简单地和当年的金融危机画等号,但疫情之后,消费者同样经历了消费习惯的变化、生活成本上涨以及对未来经济环境的不确定感。以澳大利亚为例,2026年的消费者信心依然处于较弱水平,家庭消费增长也开始有所放缓。
环境不一样,但对消费品牌来说,有一个共同点:当消费者变得更加谨慎之后,“让更多人看到”这件事情本身,越来越难直接转化成“让更多人购买”。
所以再回头看PBG当年的Great Shape Bus活动,我反而觉得它最值得复盘的,并不是一次营销活动为什么没有带来预期的销量,而是一个更基础的问题:当市场里的消费者已经发生分化之后,品牌是不是还在用一种相对统一的方式理解他们?
对今天正在做品牌出海的人来说,这个问题其实也一样存在。进入一个新市场,我们很容易先定义一个目标用户:25-34岁的女性、中高收入、关注生活品质、喜欢时尚,然后围绕这个画像去找渠道、找达人、做内容、投广告。但这些标签更多是在回答“她是谁”,却不一定回答“她为什么买”。
尤其是在一个并不那么容易的消费环境里,消费者愿意把钱花在哪里、什么情况下愿意为品牌支付溢价、什么因素会让她最终下单,这些问题可能比单纯知道她的年龄和收入更重要。
这也是我重新复盘这个案例之后最大的一个感受:用户分群真正的价值,并不是把用户分得越来越细,而是帮助品牌理解,不同的人为什么会买,以及我们应该用什么方式让TA觉得这个产品和自己有关。
