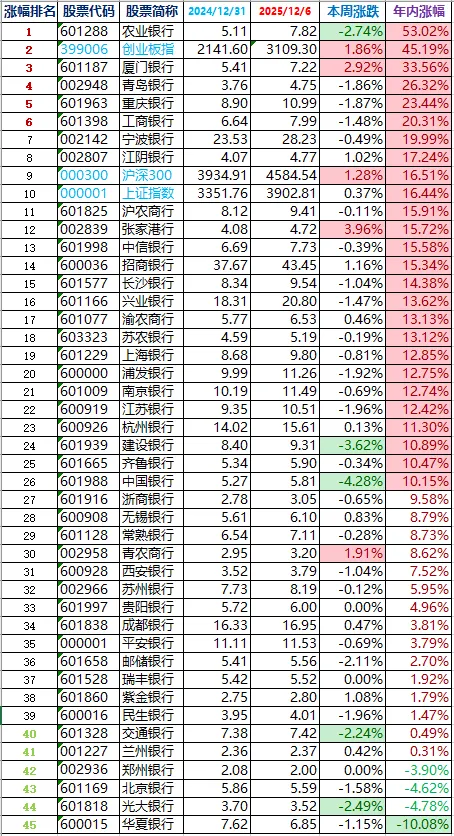
42家银行股涨幅排行榜(前复权近似计算):
状元:农业银行,53.02%;
榜眼:厦门银行,33.56%;
探花:青岛银行,26.32%。
年涨幅超10%的银行股23家:国有六大行持续下跌。
2025年银行股新三衰:华夏银行、光大银行、北京银行。
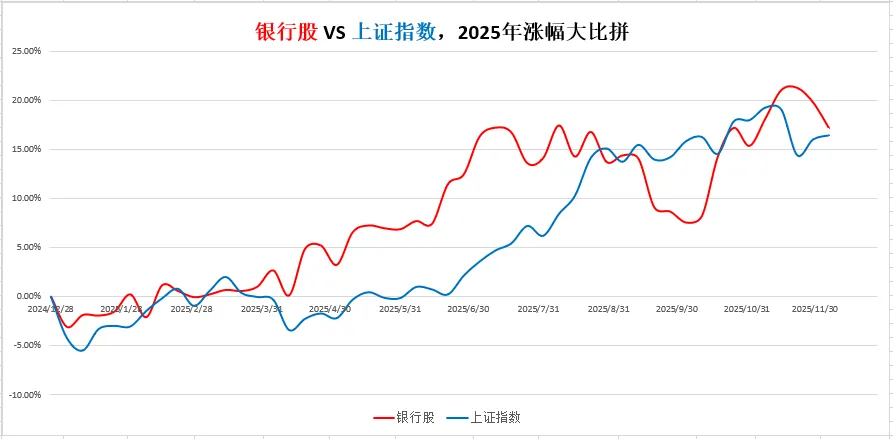
本周,银行板块涨幅-2.19%;上证指数涨幅0.36%。
截至本周,银行板块年内涨幅17.14%。
同期三大指数:上证指数16.44%;沪深300指数16.51%;创业板指45.19%。
银行股跑赢上证指数0.70个百分点。
——
有这个迹象了
这周银行股继续回调,幅度还挺大(-2.19%),但银粉们普遍体感不强烈。
因为下跌的是国有大行,而广大银粉持仓的优秀城商行、农商行、包括股份行,不但抗跌,有的还上涨。
比如城商行中杭州银行+0.13%、农商行中张家港行+3.96%、股份行中招商银行+1.16%。
我们再看银行股涨幅排行榜,导致银行板块回调的主因,是国有六大行的持续大幅下跌。
上周,工商银行-1.48%、农业银行-2.74%、中国银行-4.28%、建设银行-3.62%、交通银行-2.24%、邮储银行-2.21%。其中中行和建行,本周算是暴跌了。
在上星期的周报中,大佬刘说,工农中建:你可以说它仍旧低估,毕竟还没超10PE;但你不能说它高息,毕竟股息率没一个超4%,甚至农行的股息率只有2%+。
所以如果说,银行还能涨,你不能再把银行股的上涨归因为“高股息中特估行情”。
在上星期的周报中,大佬刘也分析了前几年为啥市场极度看衰银行股,从而给出一个破产价的估值;同理也解释了为啥近几年,银行股能走出了一波反弹大牛市行情。
最终得出的结论是:如果大佬刘的判断成立,那么,银行就还得涨。
因为以南京、宁波、杭州、苏州、江苏、常熟、江阴、无锡银行为代表的优秀环太湖城商行,估值仍低、股息不错、成长可以,那么股价就还得往东北方向走。
这也是为什么大佬刘当前集火优秀环太湖城商行的原因。
当然,是对是错,还需市场最终给出答案。
这周银行股出现的分化行情,有这个迹象表明,大佬刘又判断对了。
——
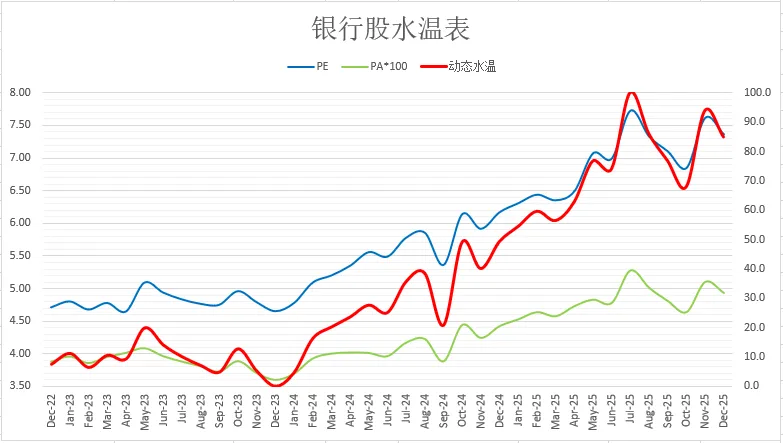
银行股整体估值水温:
7.36倍PE,3.88%股息率,水温84.9度。
一般的,银行股整体估值:股息率>5.5%时加鱼笼,股息率<3.0%时减鱼笼。当前银行股整体分红率28.53%,根据PE=分红率/股息率,可得目前分红率下:PE<5.19时加鱼笼,PE>9.51时减鱼笼,中间持仓调整。
一般的,银行业总市值与当前GDP的比值:(市值/GDP)<13%时加鱼笼,(市值/GDP)>25%时减鱼笼,中间持仓调整。当前值为16.52%,处于持仓不动或调仓状态。
一般的,银行业总市值与其DCF估值(折现率r=5.5%)的比值:(市值/DCF)<0.5(打对折)时加鱼笼,(市值/DCF)>1.0时减鱼笼,中间持仓调整。当前值为0.63,处于持仓不动或调仓状态。
挑选5~10只优秀银行股组合:当前水温发烫,部分个股估值低,处于持仓不动或调仓状态。
——
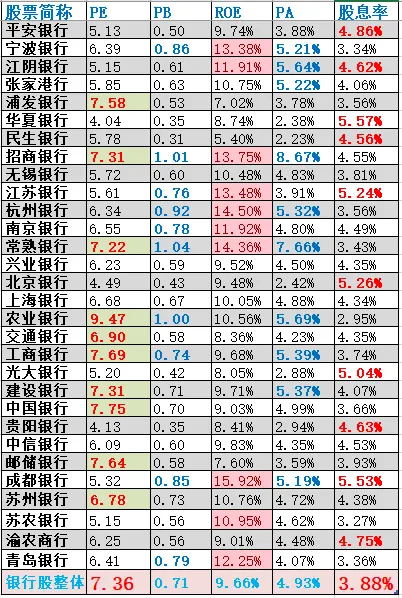
下表是大佬刘长期关注的30家银行股,考虑摊薄效应、业绩变化后的动态估值。(有的数据更新有延迟,不影响整体判断)
采用PE、PB、ROE、PA、股息率5个维度估值。当前市场看好那些被填充、加粗、变色的维度>=3项的银行股。
——
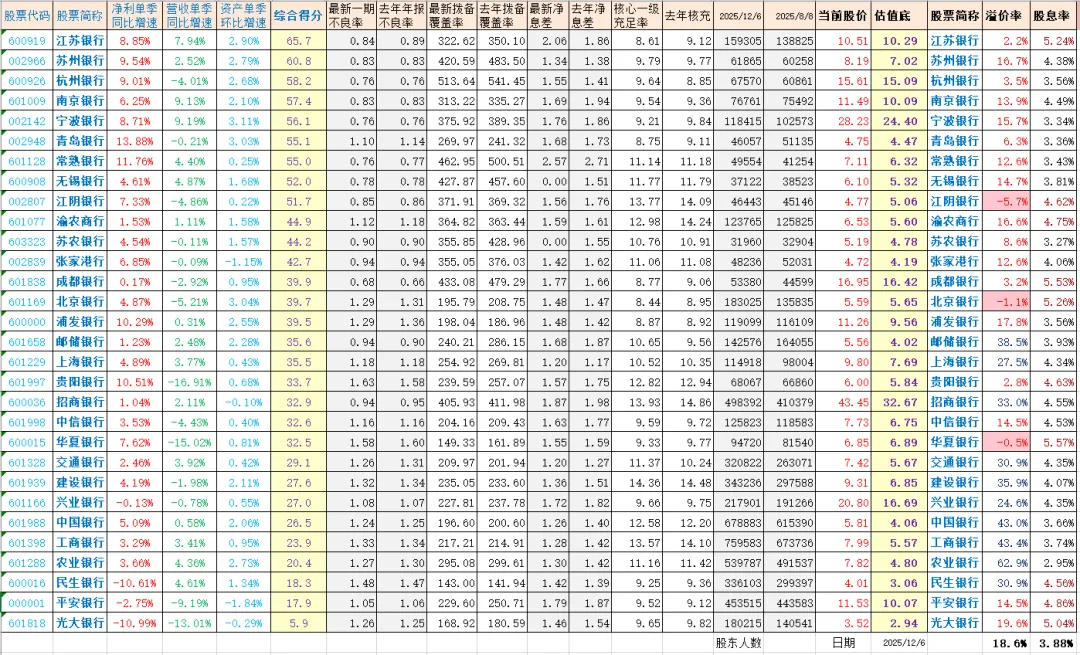
下表是大佬刘长期关注的30家银行股经营指标数据。(点击查看大图,数据更新有延迟)
一般情况:
1)剔除排名倒数的10家银行,优先挑选综合得分排前15的银行;
2)溢价率<0%时建仓加仓,溢价率>100%时清仓减仓;
3)溢价率在0%~100%之间持仓调整,溢价率之差大于50%可以适当调仓。
4)好银行的估值底不断抬升,而烂银行的估值底可以下沉,记住:与优秀银行股为伍。
——
大佬刘于2025年12月06日
声明:本文不构成任何投资建议。
