百万医疗险怎么选?众安尊享e生中高端2026值不值得买?超适应症用药也能赔?(6000字保姆级讲解)
- 更新时间 2026-10-01 00:33:29
书接上回
最近一直有小伙伴在问:众安尊享e生中高端2026版到底升级了啥?值不值得买?老客户要不要跟着换?
说实话,众安尊享e生中高端这个系列,我写过好几篇了,除了2024版太忙没来得及写,其他版本我每年都写,
因为如果看过我过往文章就会发现,众安产品的医疗险,每1款其实都是非常值得去说的
百万医疗首选:众安尊享e生中高端2025,没短板?5000字保姆级产品讲解
闭眼入的中端医疗:众安尊享e生中高端2025PLUS,8500字拆解,1千元搞定和睦家全攻略
对标安盛馨选,0免赔儿童单独投保的中端医疗:众安尊享e生中高端医疗2023【7千字点评
去年它迭代到尊享e生中高端2025版,我写过保姆级讲解;也重点讲过它的核心投保和理赔规则3年既往症豁免:甲状腺癌,结节都能赔?众安尊享e生中高端2025医疗险3年既往症豁免超详讲解(7000字)
9月10号,这系列又迭代了,出了2026版,那么这次我就把2026版从头到尾捋一遍。你关心的,我都给你讲清楚
当然,这次的核心更新内容:超适应症用药
这个我也在上一篇文章也详细讲过,想重点看这部分的小伙伴,可以看我上一篇文章【很重要,也很推介去看】
超适应症用药(超说明书用药)能赔吗?众安尊享e生中高端2026条款突破,5000字详解
01
产品定位
老规矩,先说这个产品的定位,
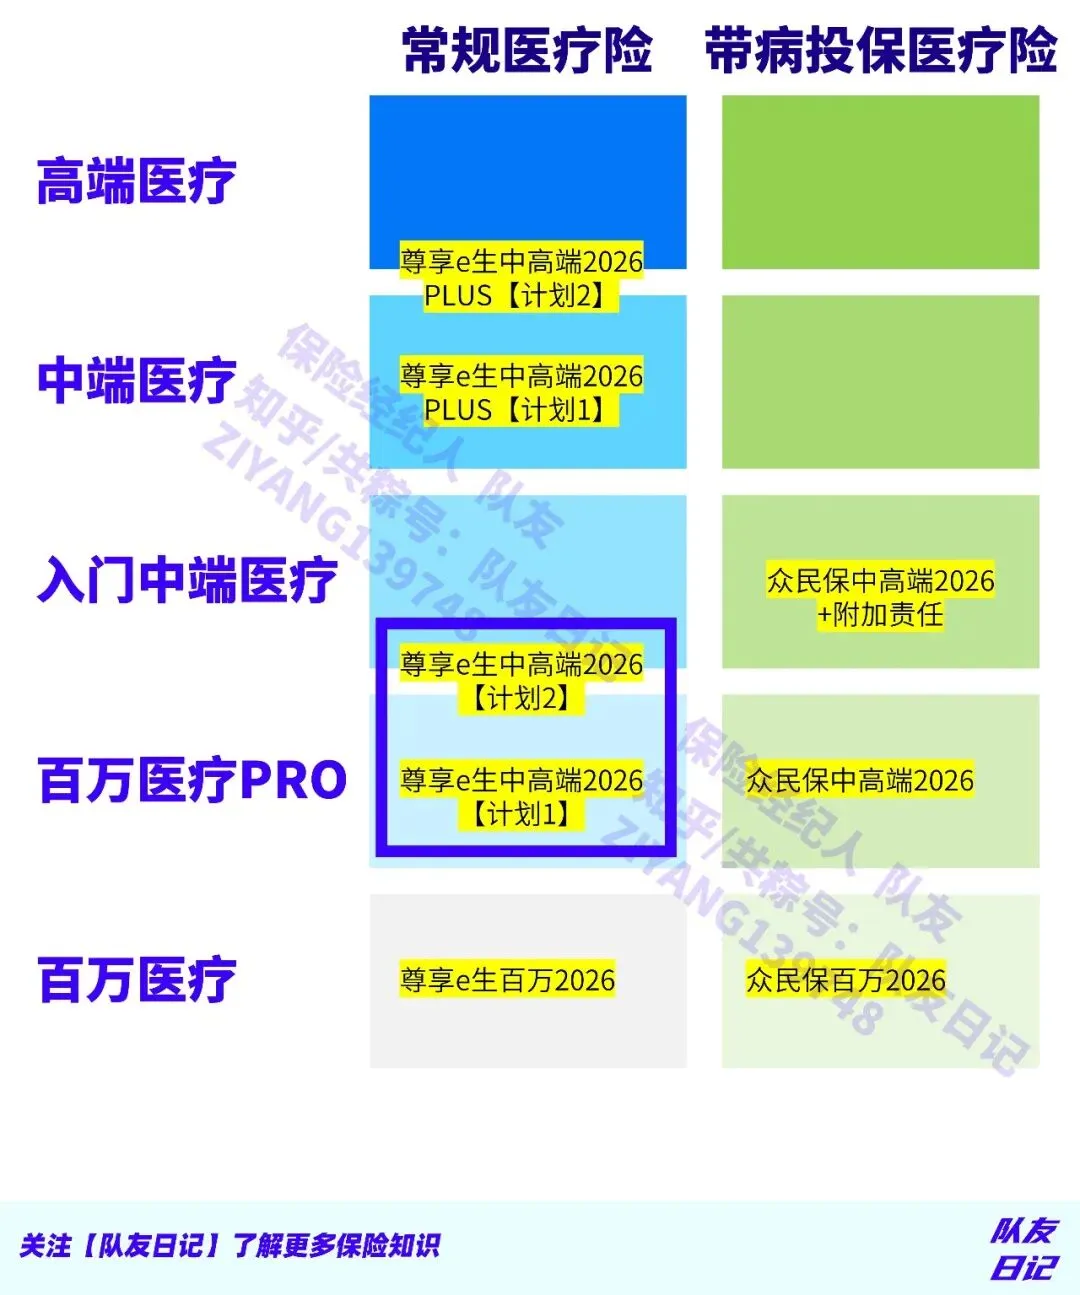
大家不要被众安的这款产品名字给唬住, 虽然名字叫中高端,实际上众安尊享e生中高端2026,本质上是一款【0免赔的百万医疗险】
说人话这款产品,无论是计划1还是计划2都是「百万医疗险PRO」
严格意义上说,计划2相对来说。算是介于百万医疗pro到入门中端之间(所以众安才把这个产品叫“中高端”)实际上距离真中端医疗,还是有相当的距离
PS:众安的尊享e生中高端plus2026才是真中端
要理解这个定位,得先搞清三个词:医疗险、百万医疗险、百万医疗险PRO。我一个一个说。
1.1 医疗险
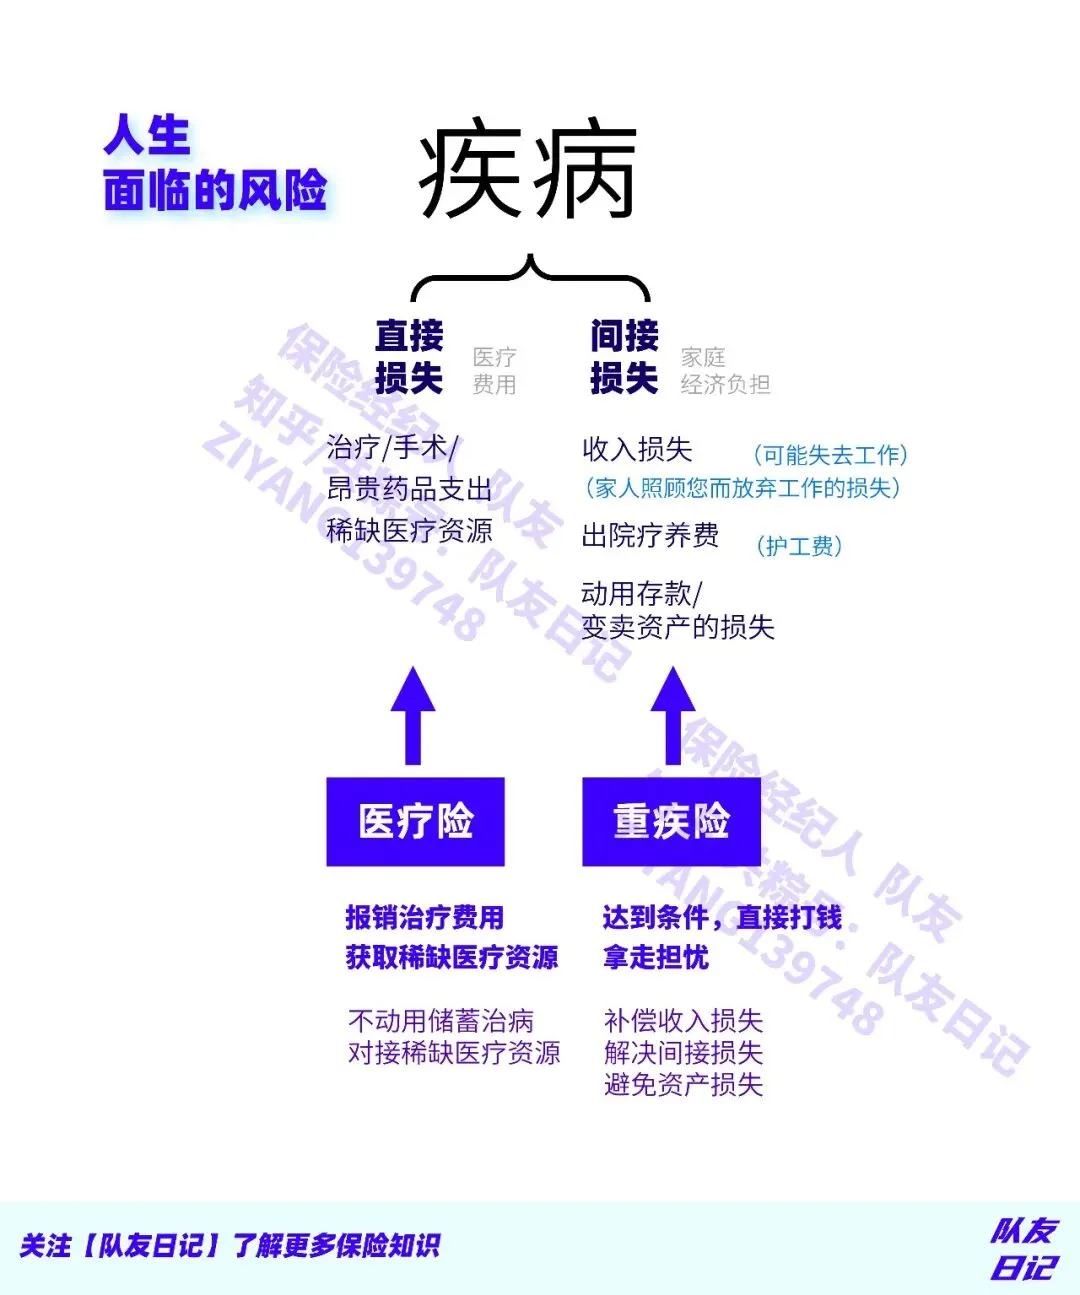
医疗险,一句话:花多少,报多少,实报实销。
你生病住院,社保先报一部分,剩下的自费部分,医疗险按约定比例给你报销。它跟重疾险不一样,重疾险是确诊了直接赔一笔钱,医疗险是看你实际花了多少钱,按账单来
不过很多人不知道,报销只是医疗险的基础功能。它更关键的价值在于:【能撬动稀缺的医疗资源】
专家、床位、特需部、就医安排、直付网络,药品,器械(外购药,进口药,外购器械,超适应症用药)癌症先进的治疗手段,这些资源普通消费者自己很难拿到,一份好的医疗险能帮你拿到
1.2 百万医疗险
百万医疗险,是医疗险里最火的一类。
它最吸引人的地方:保额高,动辄上百万;保费低,几百块一年
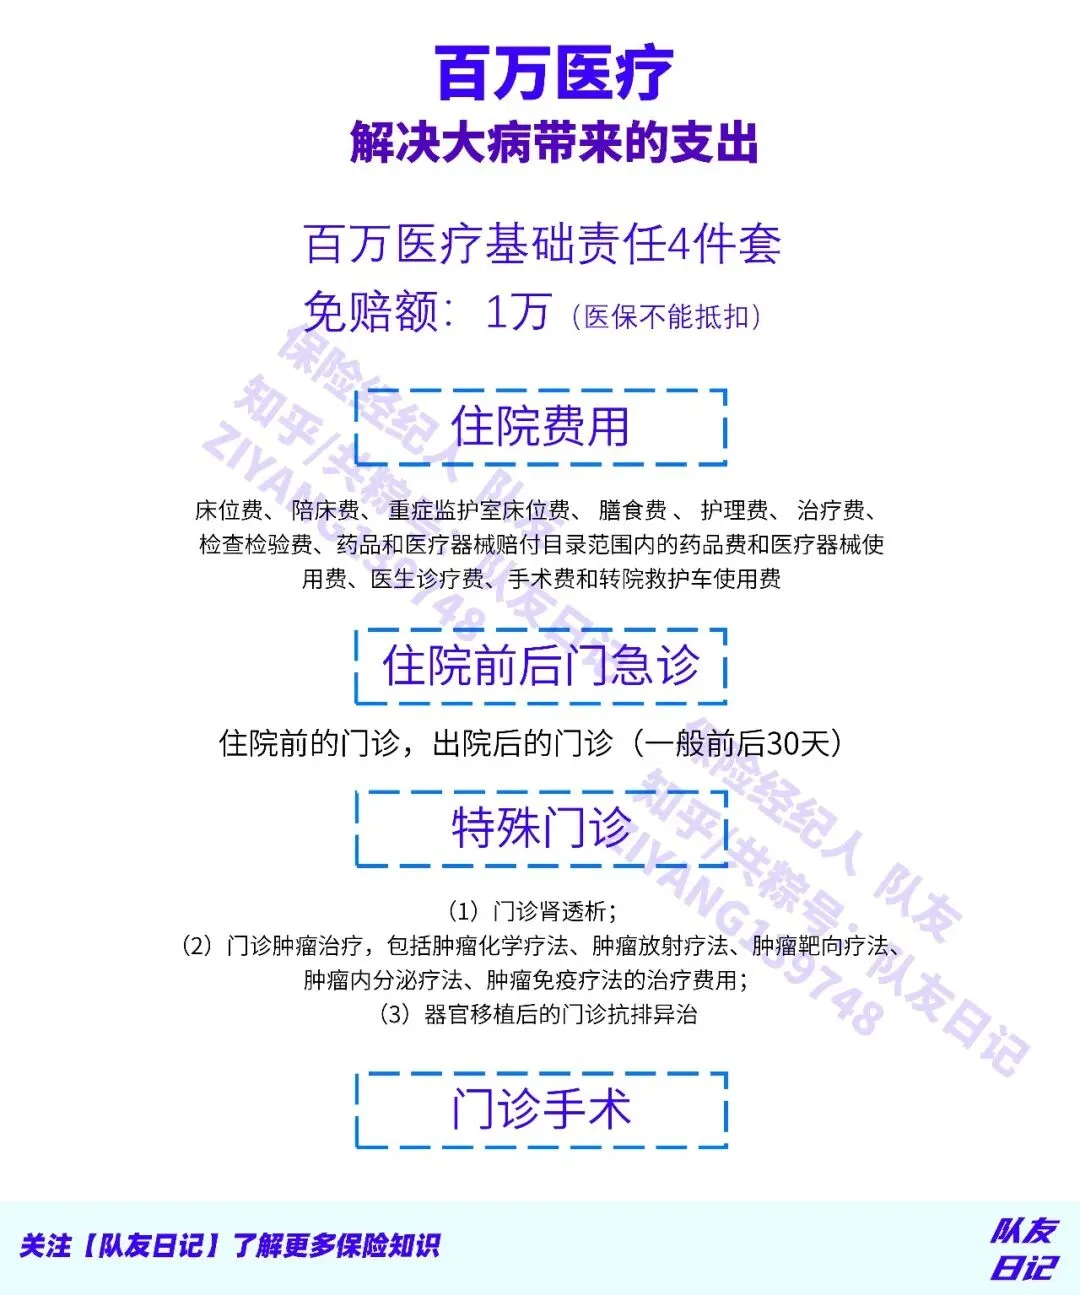
百万医疗险的责任结构是标准四件套:
1.住院医疗
2.住院前后门急诊
3.门诊手术
4.特殊门诊(门诊透析、放化疗这些)
但它有两条硬门槛,很多人忽略了。
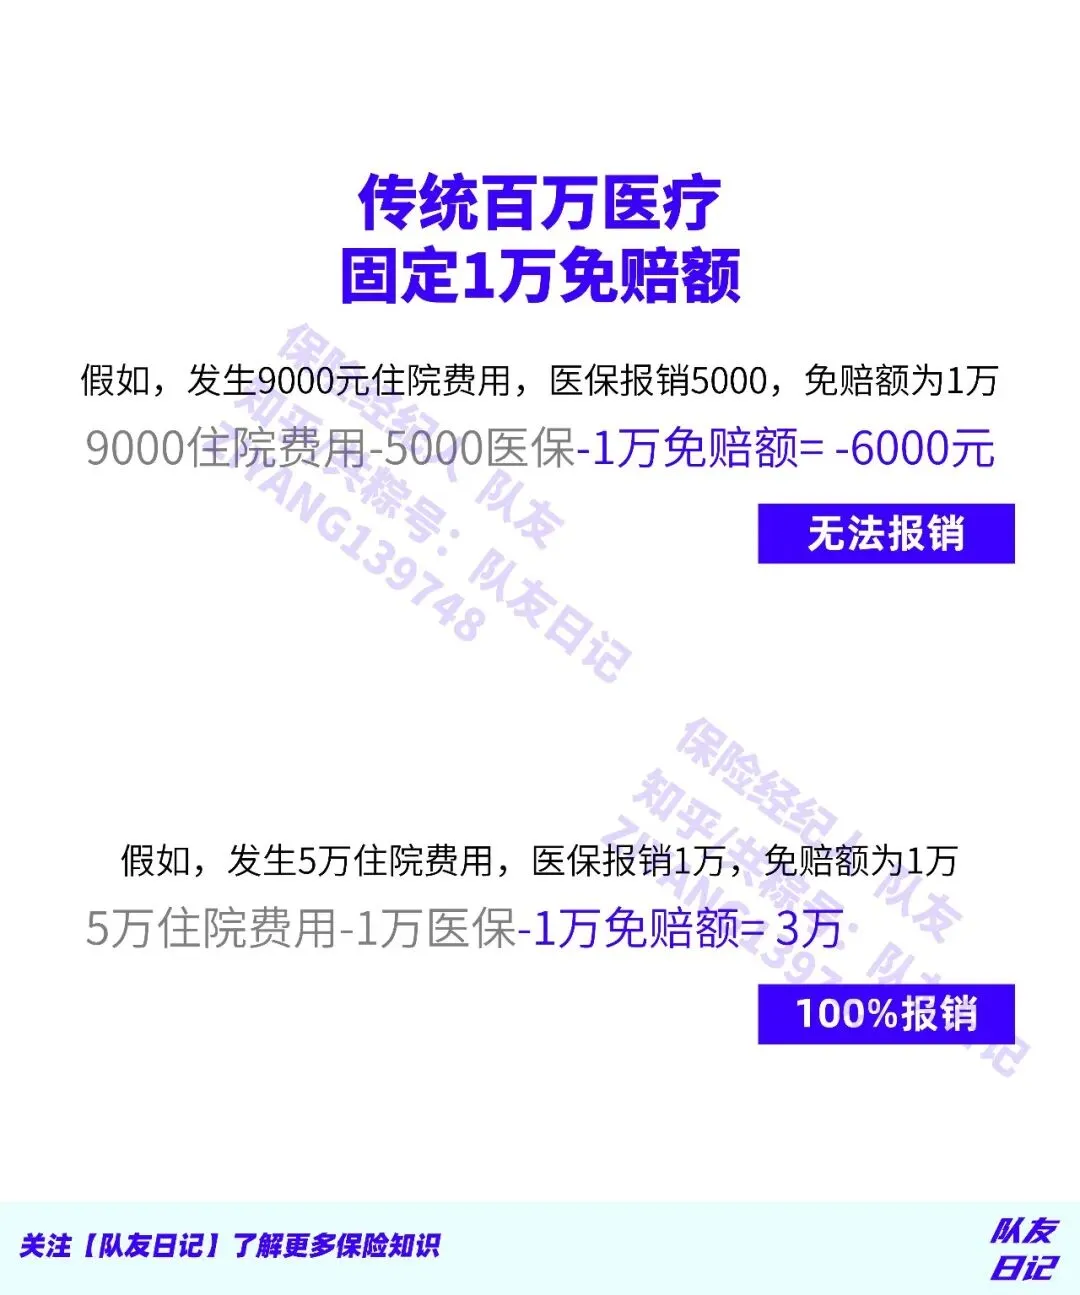
1)1万块的免赔额。社保报完之后,你自己还得先掏1万,超过1万的部分它才开始赔。
我算笔账:小明肺炎住院,总花费9000,社保报5000,自费4000,离1万免赔还差得远,一分钱都赔不到。所以它基本只管大病,几千块的小病住院,够不着
2)医疗资源其实相对来说比较少。百万医疗险便宜是有代价的:它基本只认公立医院普通部。特需部、国际部、或者普通部的单人间都不在范围;比如说扩展医院有限,不支持民营医院,外购药支持也不一定那么到位
所以百万医疗险的真相是:保额看着吓人,但真到大病,你能用的医疗资源其实很有限。它解决的是「看不起病」,解决不了「看得舒服、用得上好资源」。这也是为什么,光有一个百万医疗,很多人还是觉得不够
当然现在也会随着市场内卷,这个级别也是有全扩外购药,以及全扩大陆地区质子重离子治疗院,等先进癌症治疗手段也是有
1.3 百万医疗险PRO
那「百万医疗险PRO」,就是在百万医疗的基础上,把体验往上提一档。
它和百万医疗最大的区别,是能做到【0免赔额】。接着上面小明的例子,那4000块自费,PRO版直接全报。小病也能用上,这是它最直观的差别
除了0免赔,它的责任范围通常也会有变化:
医院范围可能扩大。除了公立普通部,还可能扩展到医保定点的民营医院,特定情况下能去特需部、国际部。注意,不是所有医院都能去,是「可能」扩大
药品范围可能多一点。外购药、特药的范围会更宽,甚至像这次众安的支持3区进口特药也是有
责任会更细。比如重疾异地就医的交通住宿费,这些普通百万医疗没有的,PRO版可能有
也可以添加,日常的门诊责任,发烧感冒都可以报销
而且,投保和理赔角度,这个级别的医疗险,有的公司理赔是更加宽松,比如众安在这个级别的医疗险就是会有3年既往症豁免(下文会说)
但我也得把话说清楚:这个级别里产品也有参差不齐
市面上很多垃圾产品也叫百万医疗险PRO,其实只是个0免赔的百万医疗而已,没什么资源
外购药、特药直付、超适应症用药这些责任,是具体某款产品做得好不好,不是这个级别自带。
那尊享e生中高端2026,在PRO这个级别里做到了什么水平?往下看
02
速览2025版
要看懂2026版升级了什么,得先知道2025版尊享e升中高端
2.1投保和理赔放宽
投保和理赔2025版最明显的变化之一
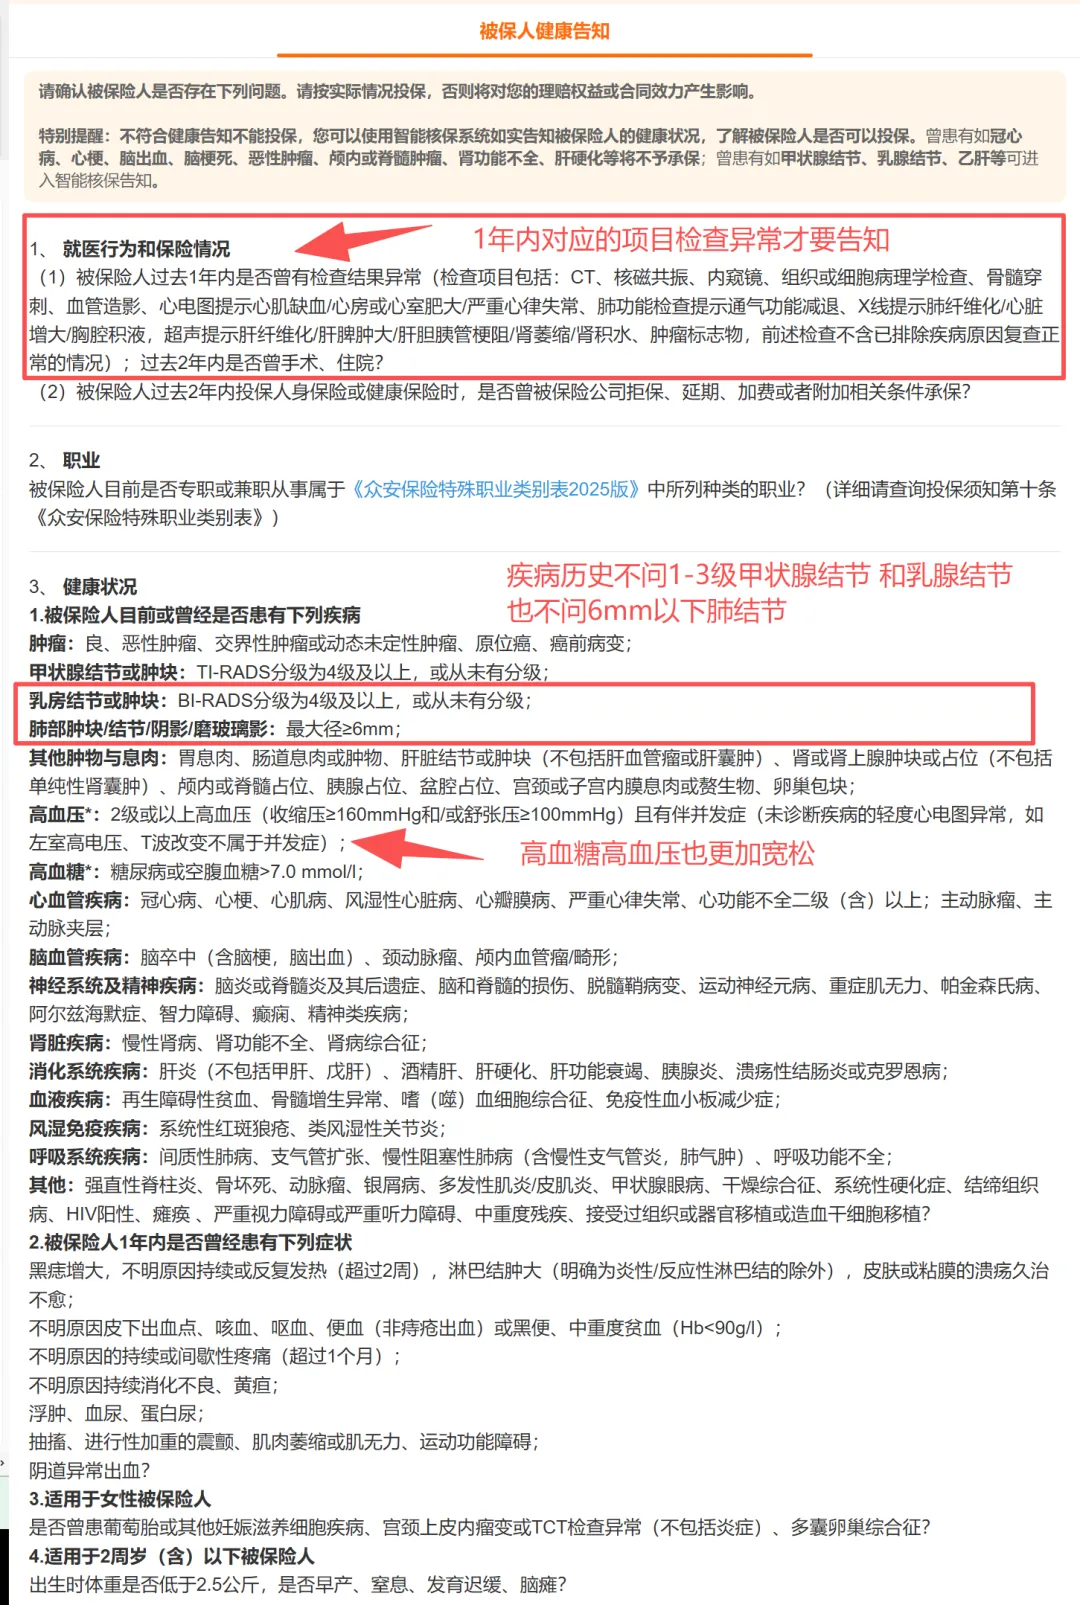
健康问询简单了一大截,尤其是3级甲状腺结节、乳腺结节,6mm以下肺结节,这些在疾病历史里面都是不再询问,也就是说, 哪怕有这个疾病,在疾病历史这个项目也是可以不告知
检查异常,放得特别宽
虽然说有一年内的检查异常,但这些异常必须有对应的项目,才算作“一年内的检查异常”
比如血常规、尿常规,它们不在指定的项目里面,就不属于命中这个问询。再比如心电图异常、彩超异常,它们必须有对应的描述,才算作检查异常。
所以,这个规定特别特别宽松,投保是更加容易的。
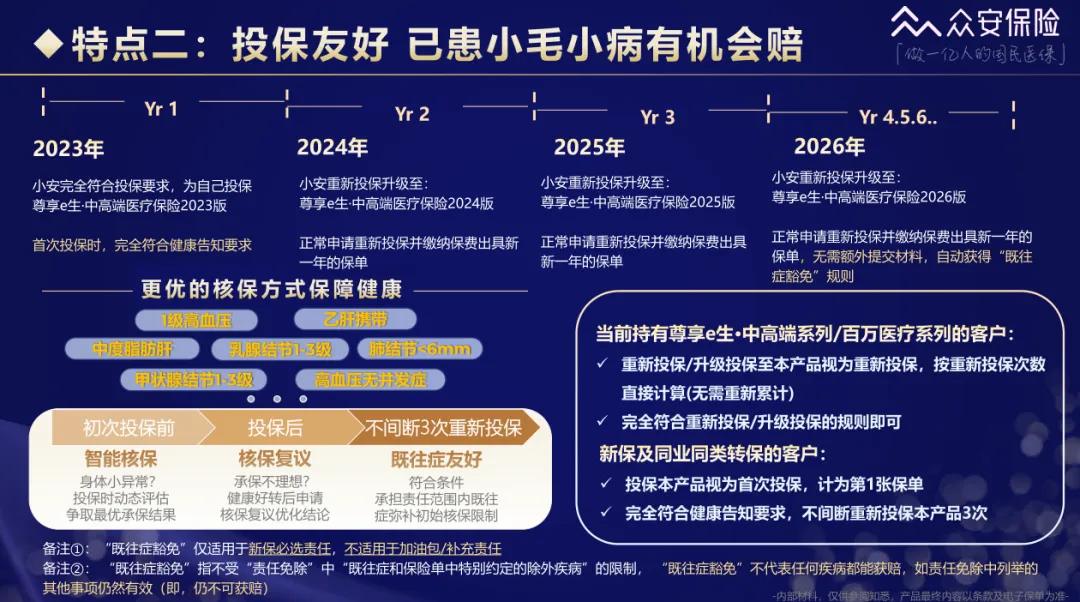
理赔方面,也有3年既往症豁免
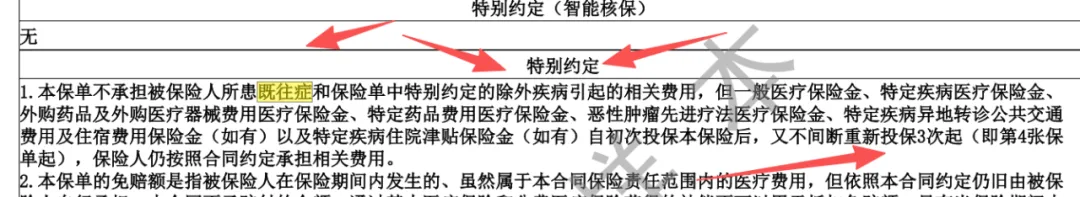
这是2025版的灵魂。符合健康告知正常投保,连续投保满3年,无论有没有理赔,之前的除外责任和既往症都能豁免,把以前除外的病「保回来」
这个机制我上一篇文章花了整篇讲,这里不展开,详细也可以看:甲状腺癌,结节都能赔?众安尊享e生中高端2025医疗险3年既往症豁免超详讲解(7000字)
你记住一句话就行:它是能做到过了健康告知之后,买够3年,第4年就能洗白所有体况(除了先天和精神类疾病)
2.2 2025版产品责任
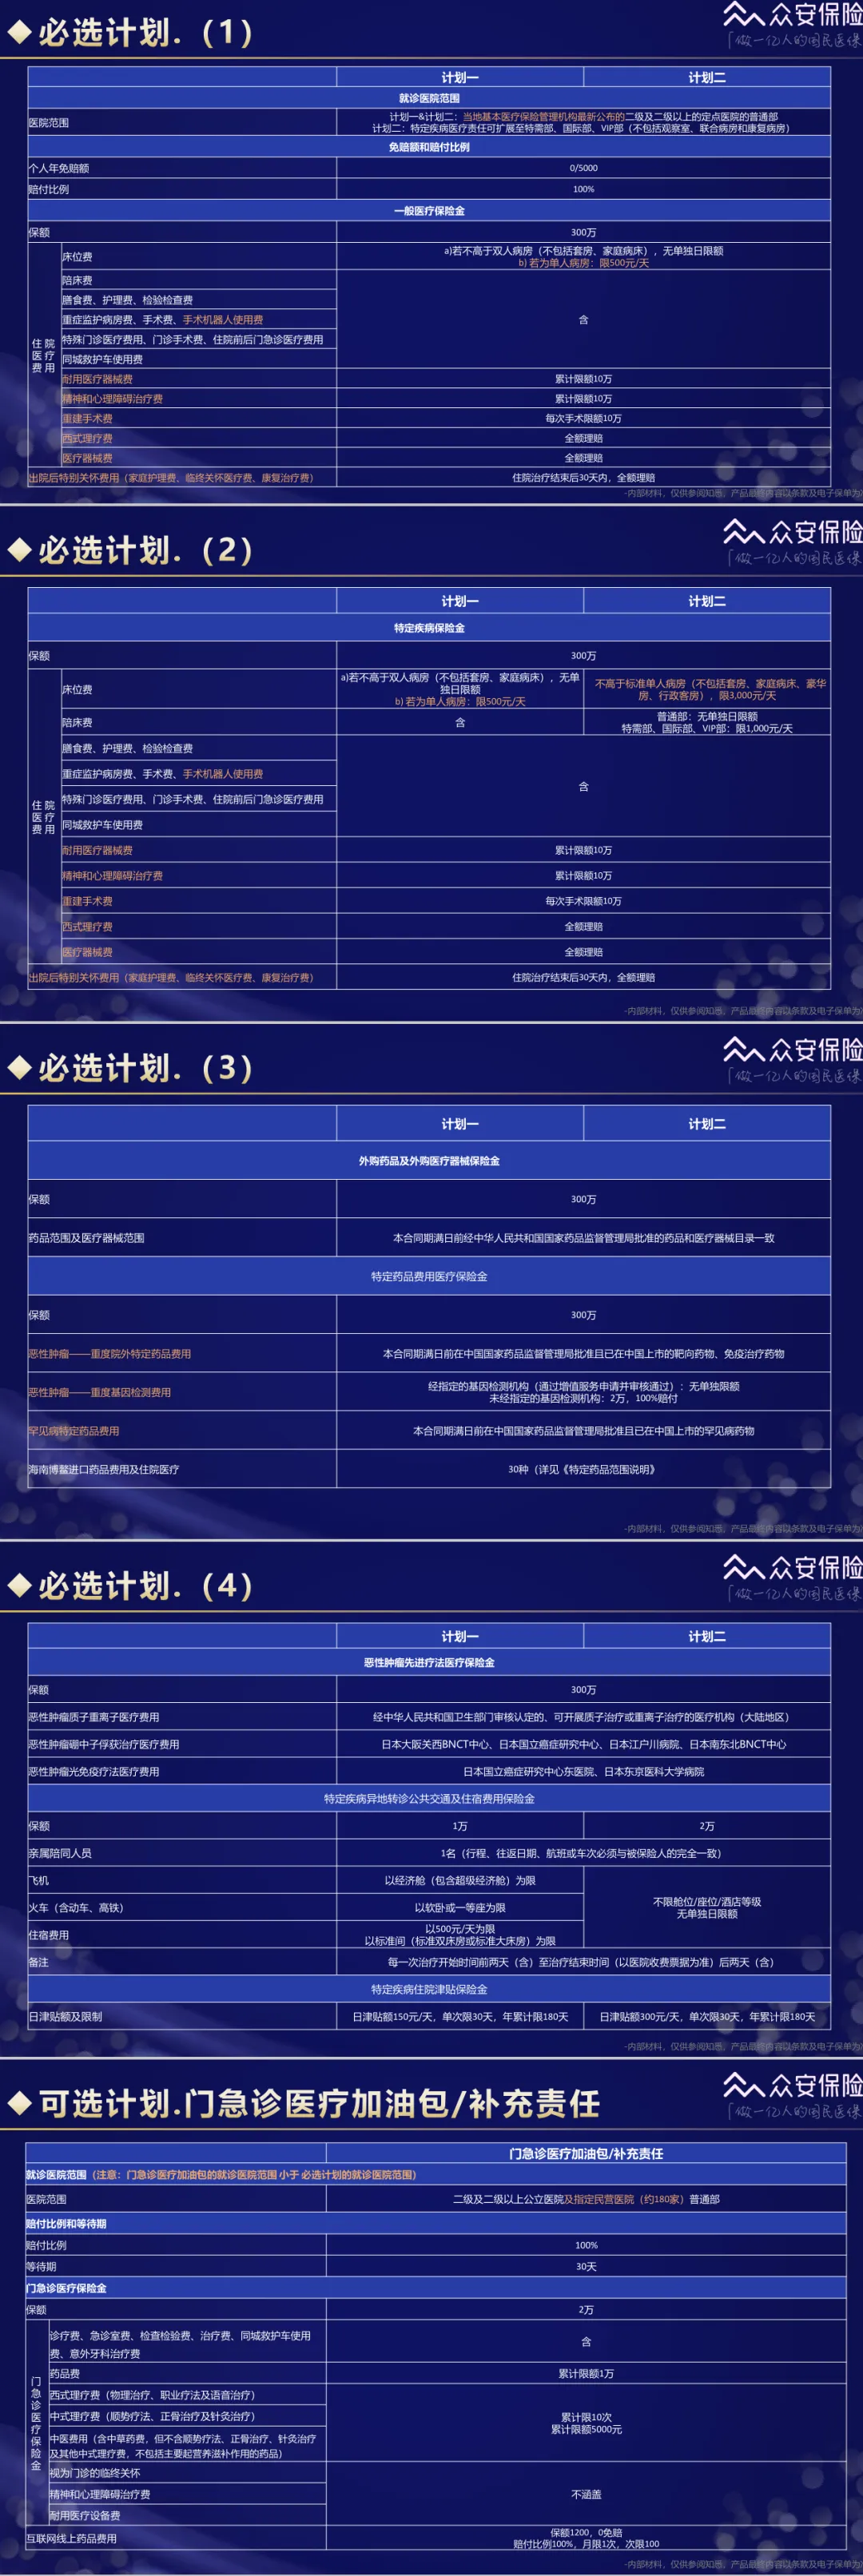
尊享e生中高端2025版是有2个计划
计划一主打普通部;计划二在确诊特定疾病(你可以理解为重疾)时,能去公立医院的特需部、国际部、VIP部。计划二多出来的,就是这份大病品质医疗
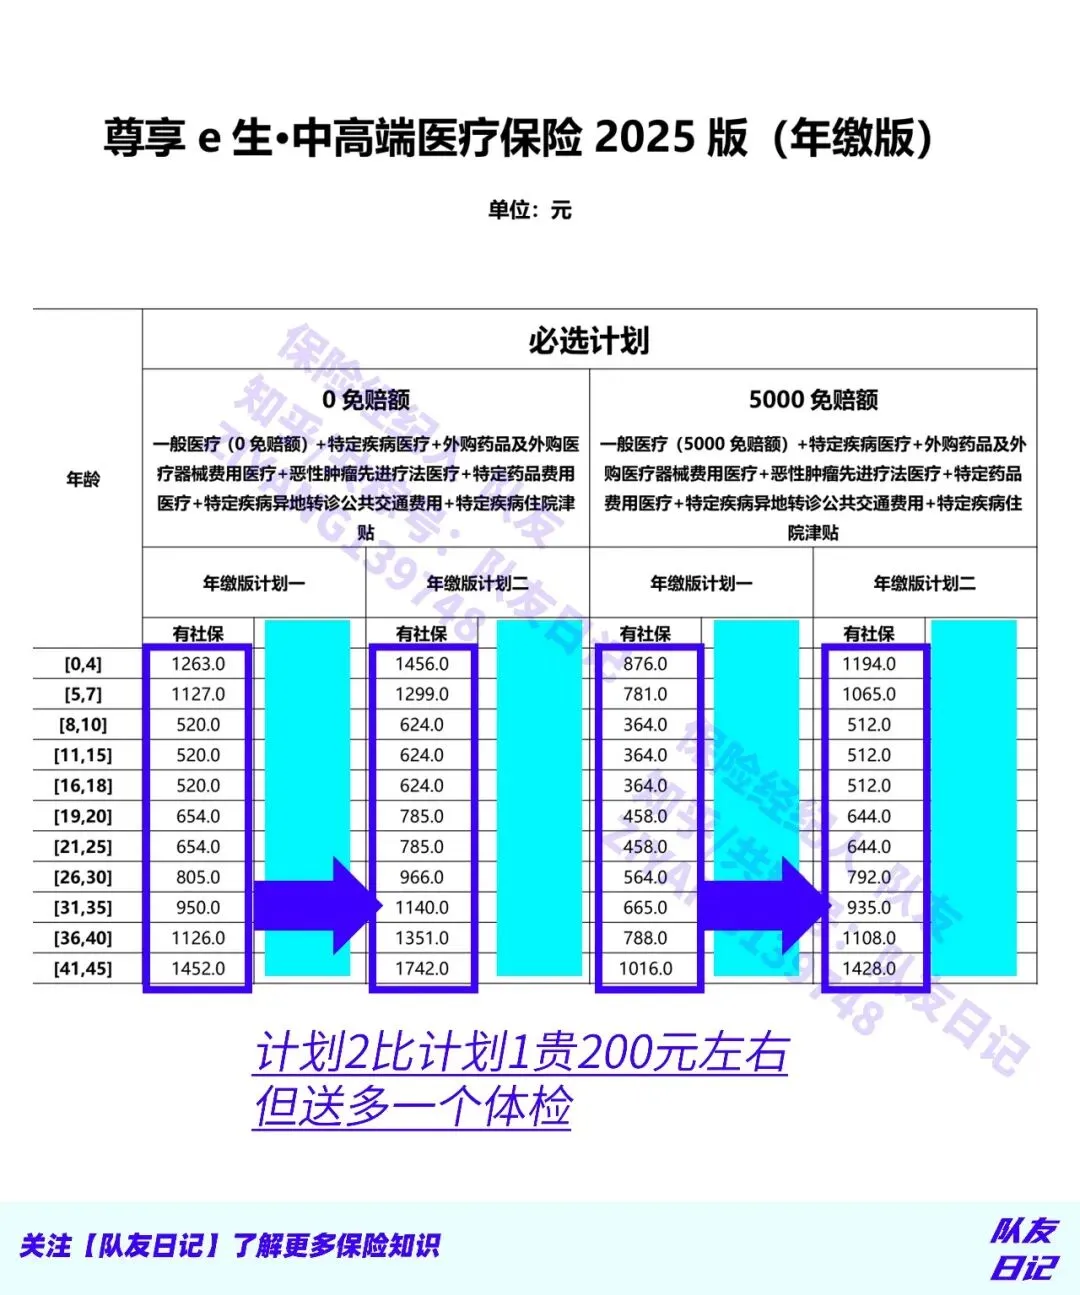
这里值得一提的是,计划2会单独送一个体检服务,只有计划2有,这个体检服务本身就值 200 块
你可以理解为,对于 30 岁左右的客户,计划1和计划2相差的保费其实也就一两百块。所以很多人选择买计划二,很大的原因就是付费买了一个体检,但又享受了更好的保障。
两个计划都是有 0 和 5000 两个免赔额可选
0免赔就是住院没任何费用门槛,5000免赔省保费。注意,无论选0还是选5000免赔,重大疾病依然是0免赔,大病不受影响
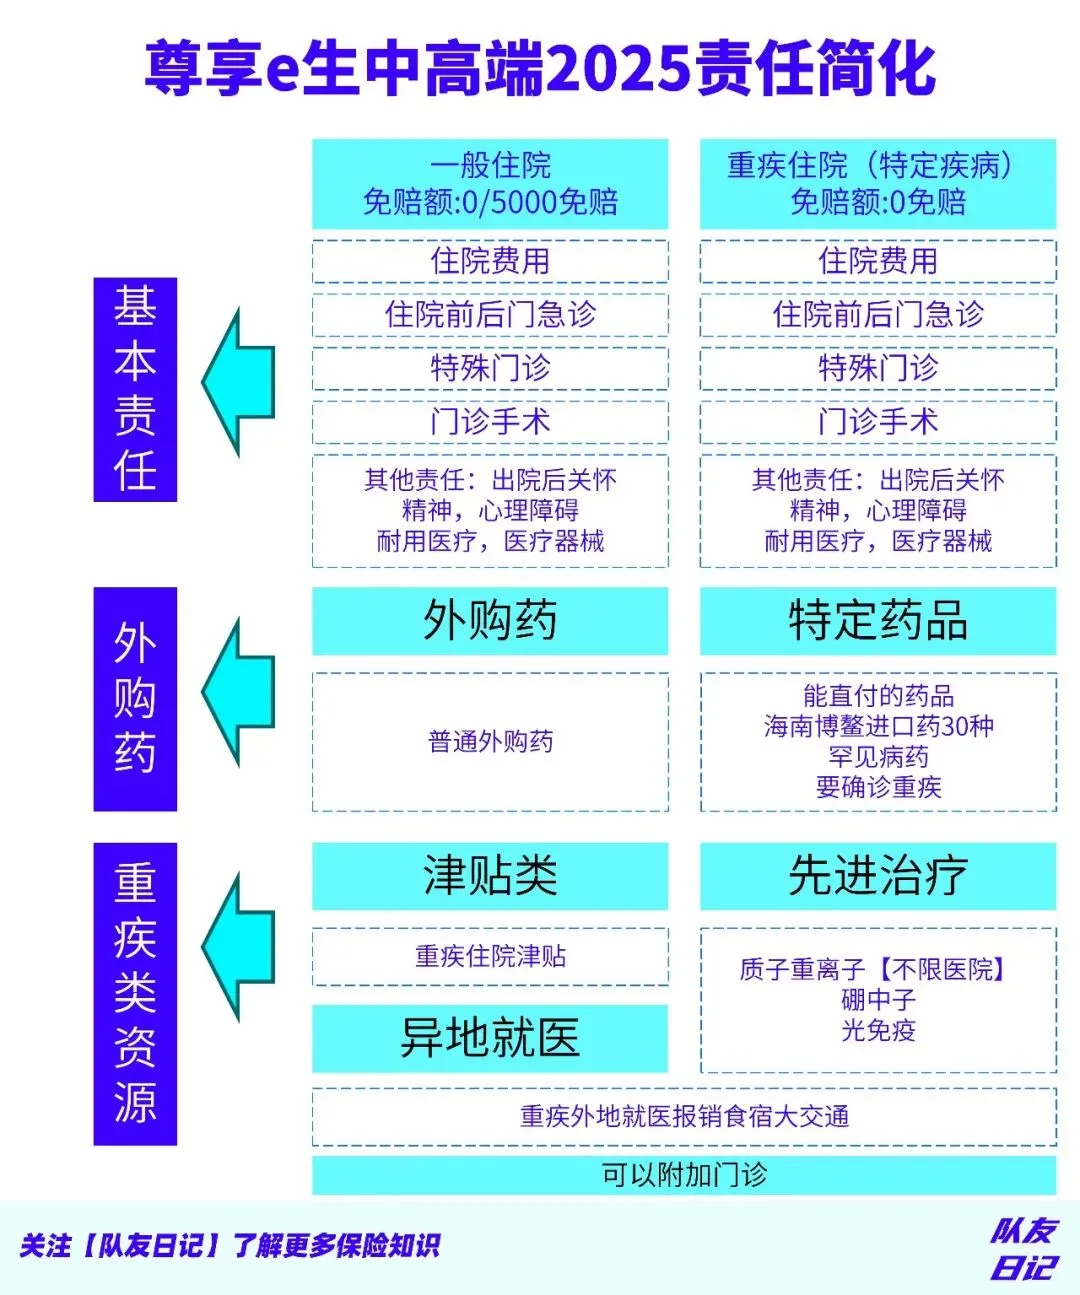
我们来看细项关键责任
医院范围:
支持医保定点医院,不再局限于二级及以上公立医院,也就是说,涵盖全国所有的医保定点民营医院。
药品范围:
涵盖全国外购药,包括普通外购药和特定疾病外购药。其中,特定疾病外购药支持直付,与此同时,也支持30种海南博鳌进口药
重疾资源与津贴:
(a) 治疗资源:在药品以外,重疾方面也有一些资源,比如先进的治疗手段全扩的质子重离子医院、硼中子治疗手段、光免疫疗法等。
(b) 津贴保障:提供住院津贴和异地就医报销(重疾患者去外地就医,大交通和食宿是可以报销的
可选责任:
可选责任方面可以增加门诊责任。这是一个纯正的门诊责任,对于 0~7 岁的孩子,或者没有买医保的自由职业者来说,是比较友好的
一句话:2025版已经把「0免赔百万医疗」做到相当成熟,两年没怎么动,依然能打。那2026版还能怎么升级?往下看。
03
尊享e生中高2026升级了什么
我们来看看2026版的产品责任
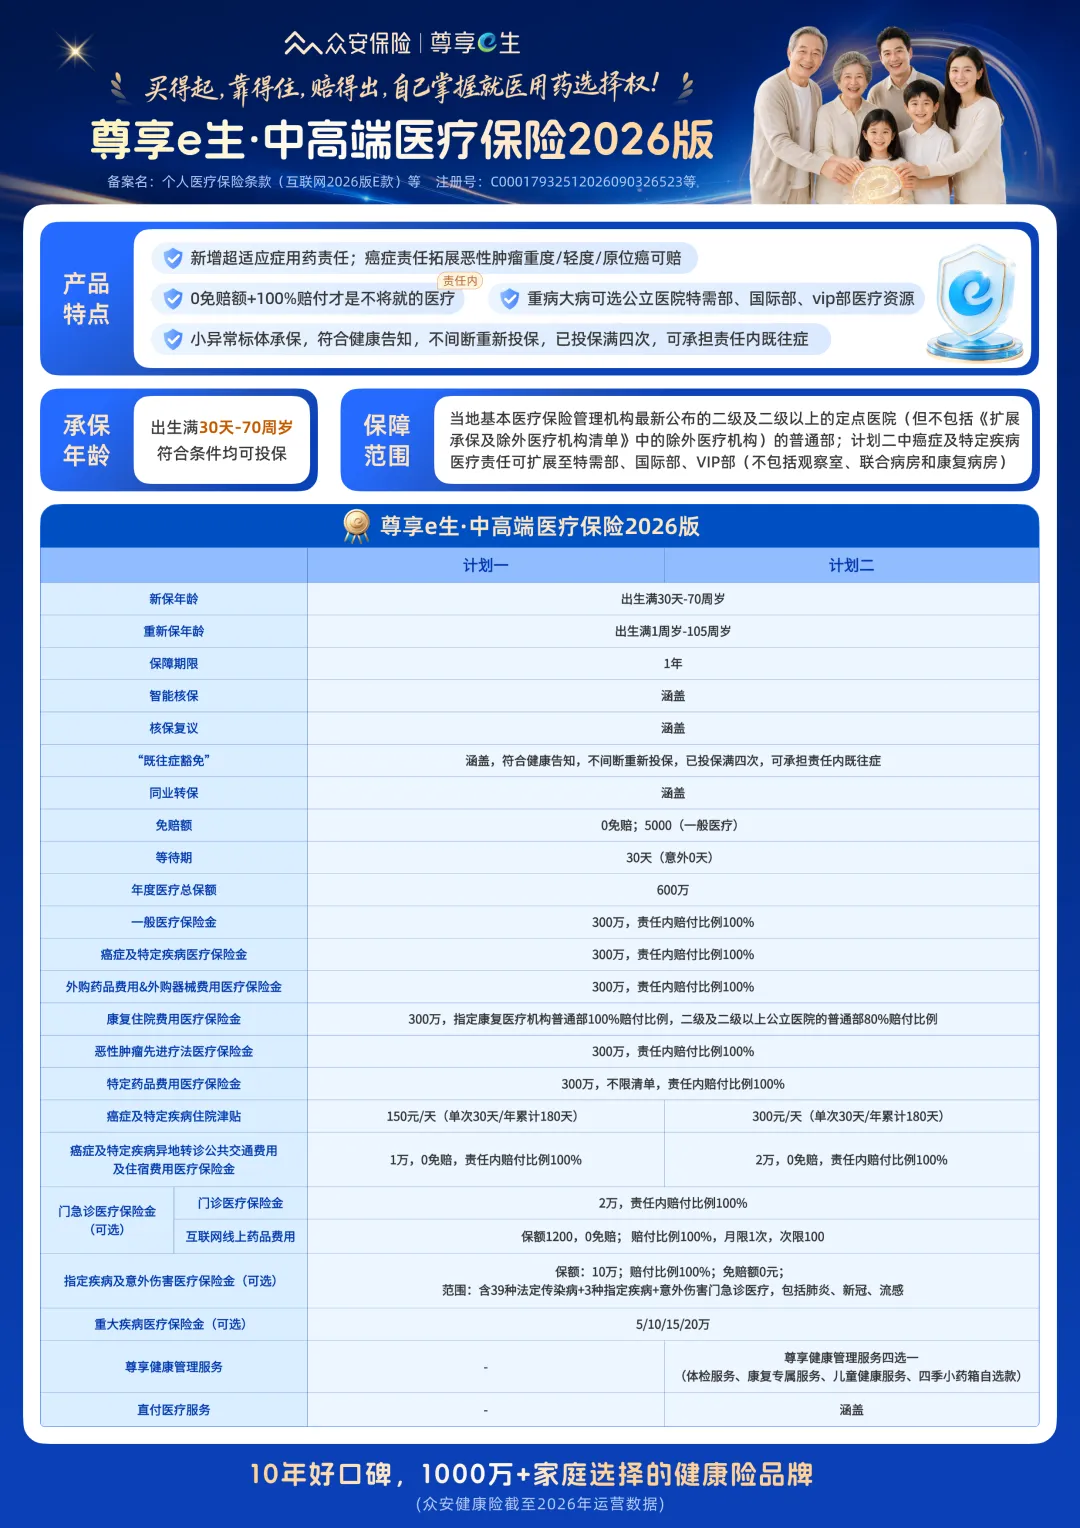
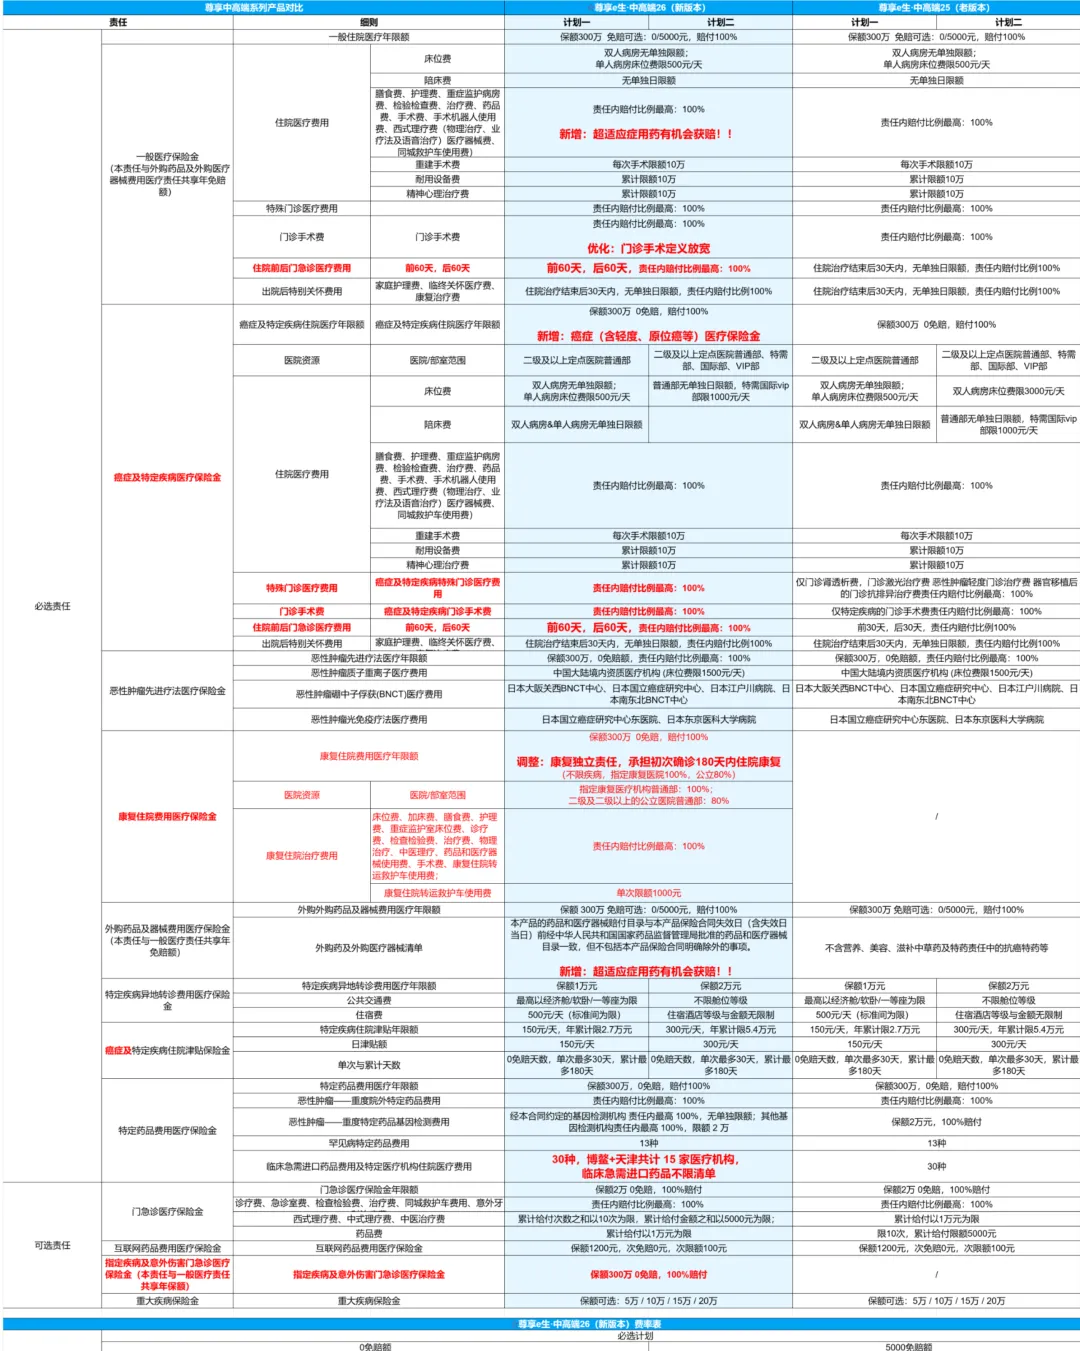
2026版是在2025版底子上做的迭代,不是推倒重来。我按「消费者感知强不强」的顺序,一条条给你说
3.1 超适应症用药:符合条件可以赔
这是2026版最核心的升级,也是行业里稀缺的
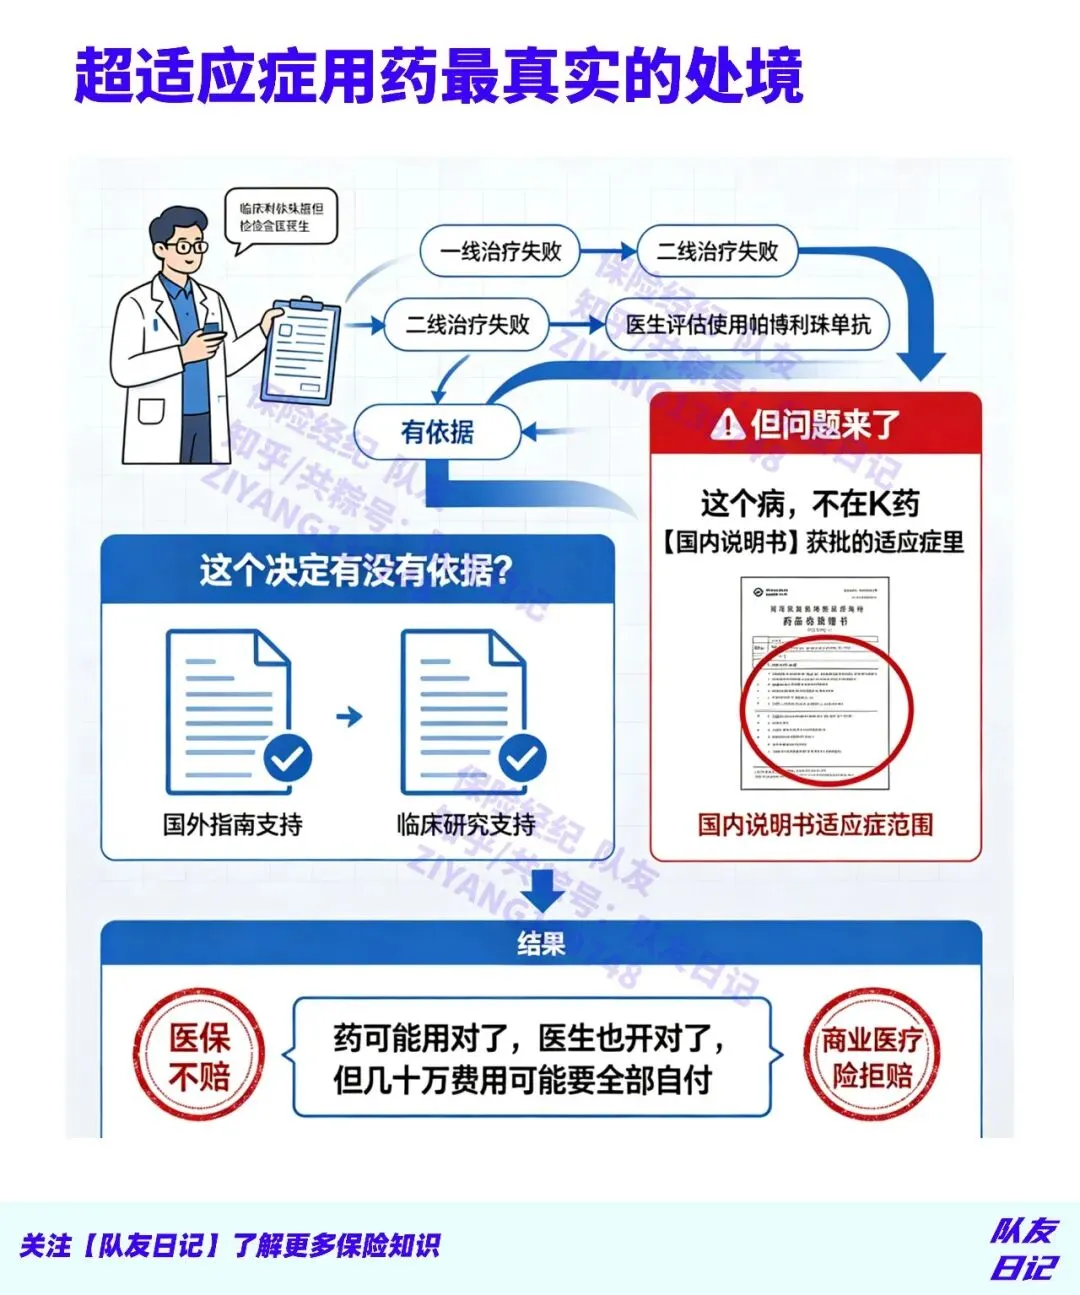
先说什么是超适应症用药。
一个药在大陆上市,说明书上批了治哪几个病,那几个病才叫「适应症」。但临床上,医生发现它对另一些病也有效、国外也早就批了,只是国内说明书还没更新,医生给你用了,这就叫「超适应症用药」,也叫超说明书用药
它不等于乱用药。
只要符合《医师法》(无有效替代方案、患者知情同意、有循证医学证据),就是合法的医疗行为。
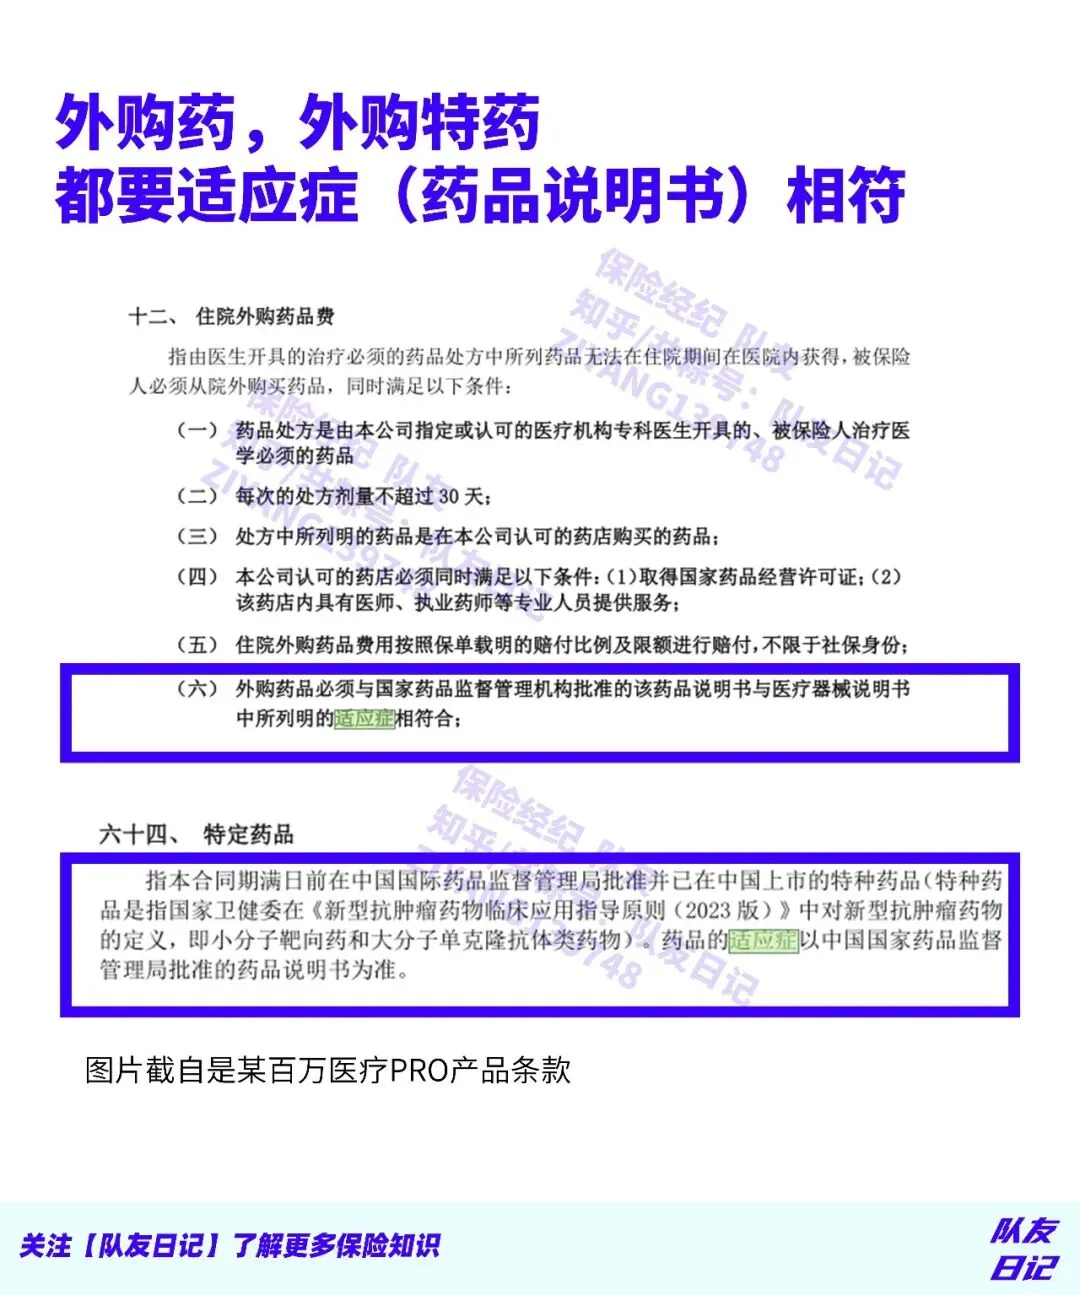
但它一直有个死结:医保不报,传统商保也不赔,因为条款免责里白纸黑字写着「不符合适应症的用药不赔」。大病治到最后,标准方案用完,往往就是这类药最救命、也最贵,缺口动辄几十万
超适应这用药,医保是不赔付的,而商业保险,一直是跟进医保,所以也是不赔付
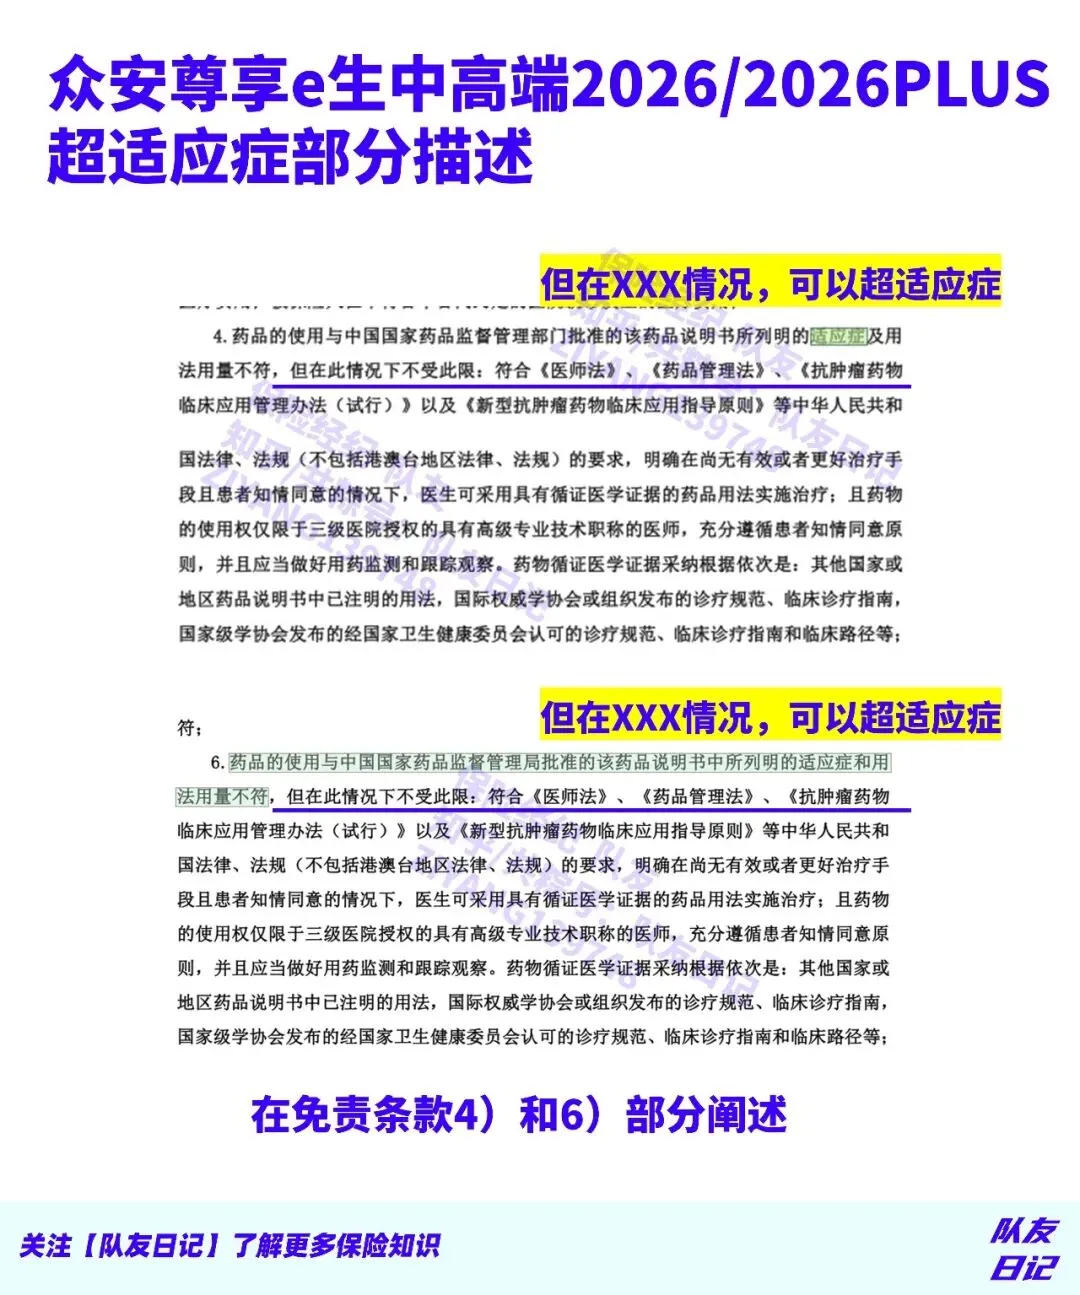
那尊享e生中高端2026版怎么破的?它在免责条款里加了一句「但是」:超适应症用药不赔,但符合条件的不适用这条。两重否定一叠,剩下就是「赔」
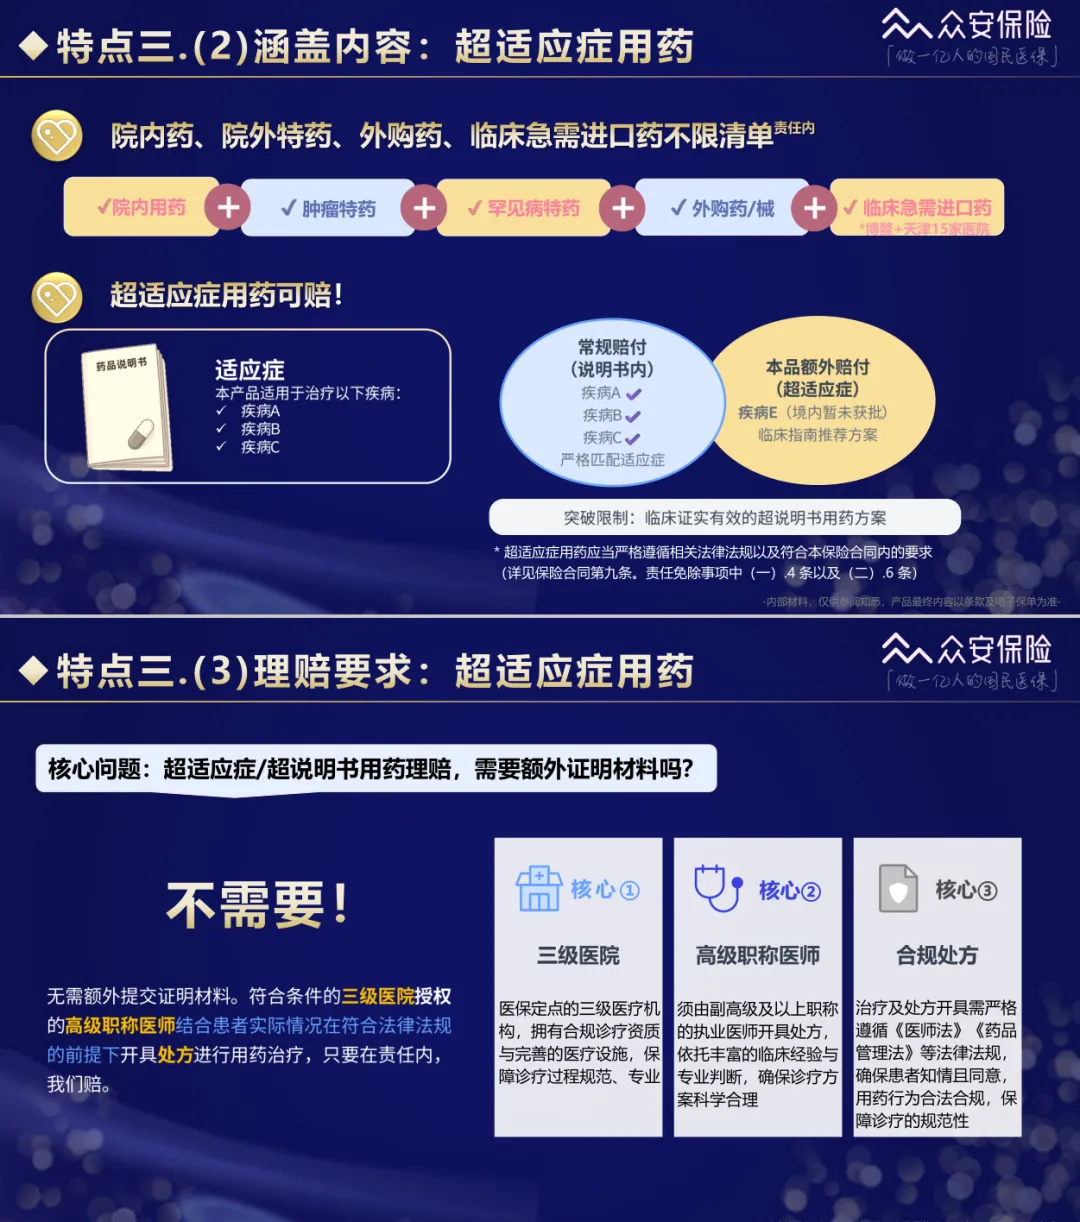
具体门槛就三条:三级医院;副高及以上职称的医师开的处方;治疗和开方合规 就可以
不需要额外提交证明材料。不用你翻国外文献、不用医生写说明、不用你自证「没别的办法」,跟普通理赔一样走正常流程。院内用药、院外特药、外购药、临床急需进口药(博鳌+天津共15家医院),责任内不限清单。
这一条我之前专门写过一篇5000字的详解,详细也可以看看,超适应症用药(超说明书用药)能赔吗?众安尊享e生中高端2026条款突破,5000字详解,这里只讲结论
它最大的意义,是把大病用药的选择权真正交回病人手里
3.2 住院前后门急诊:从30天延长到60天
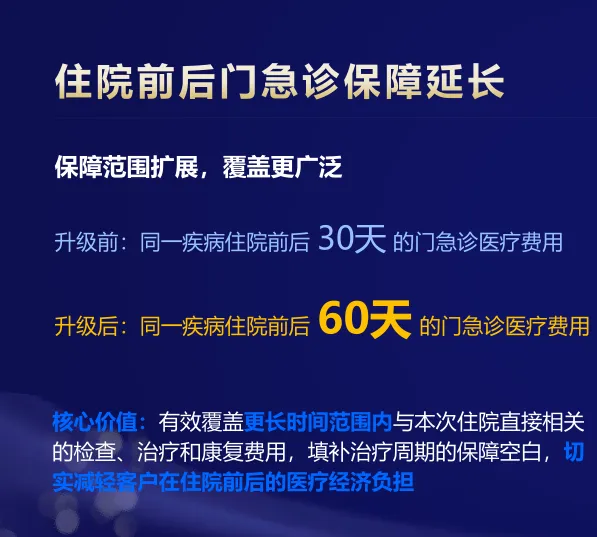
这条看着不起眼,但消费者感知很强,因为它直接关系到能多赔多少钱。
以前是同一疾病住院前后30天的门急诊能报,现在延长到60天。
别小看这30天——大大手术(癌症、心脏类)的术前检查往往要提前一个多月安排,术后复查、辅助治疗前的检查又把周期拉长,30天的窗口经常装不下,超出部分全自费。一次完整的术前检查加术后复查,随便就是大几千
以前超出的部分得自己掏,现在60天窗口覆盖更完整,实打实多赔一块
3.3 门诊手术释义优化
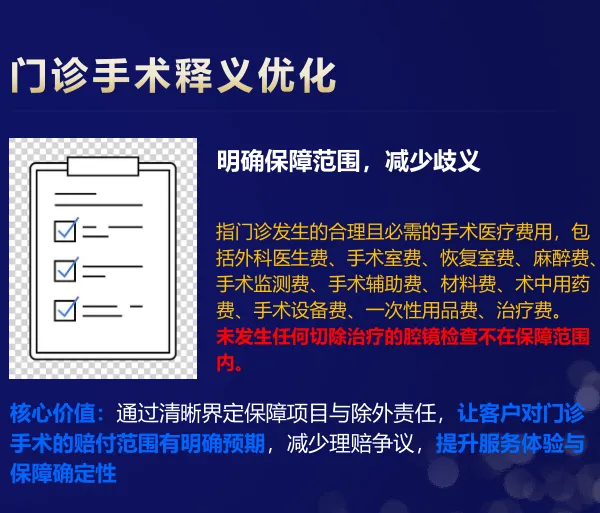
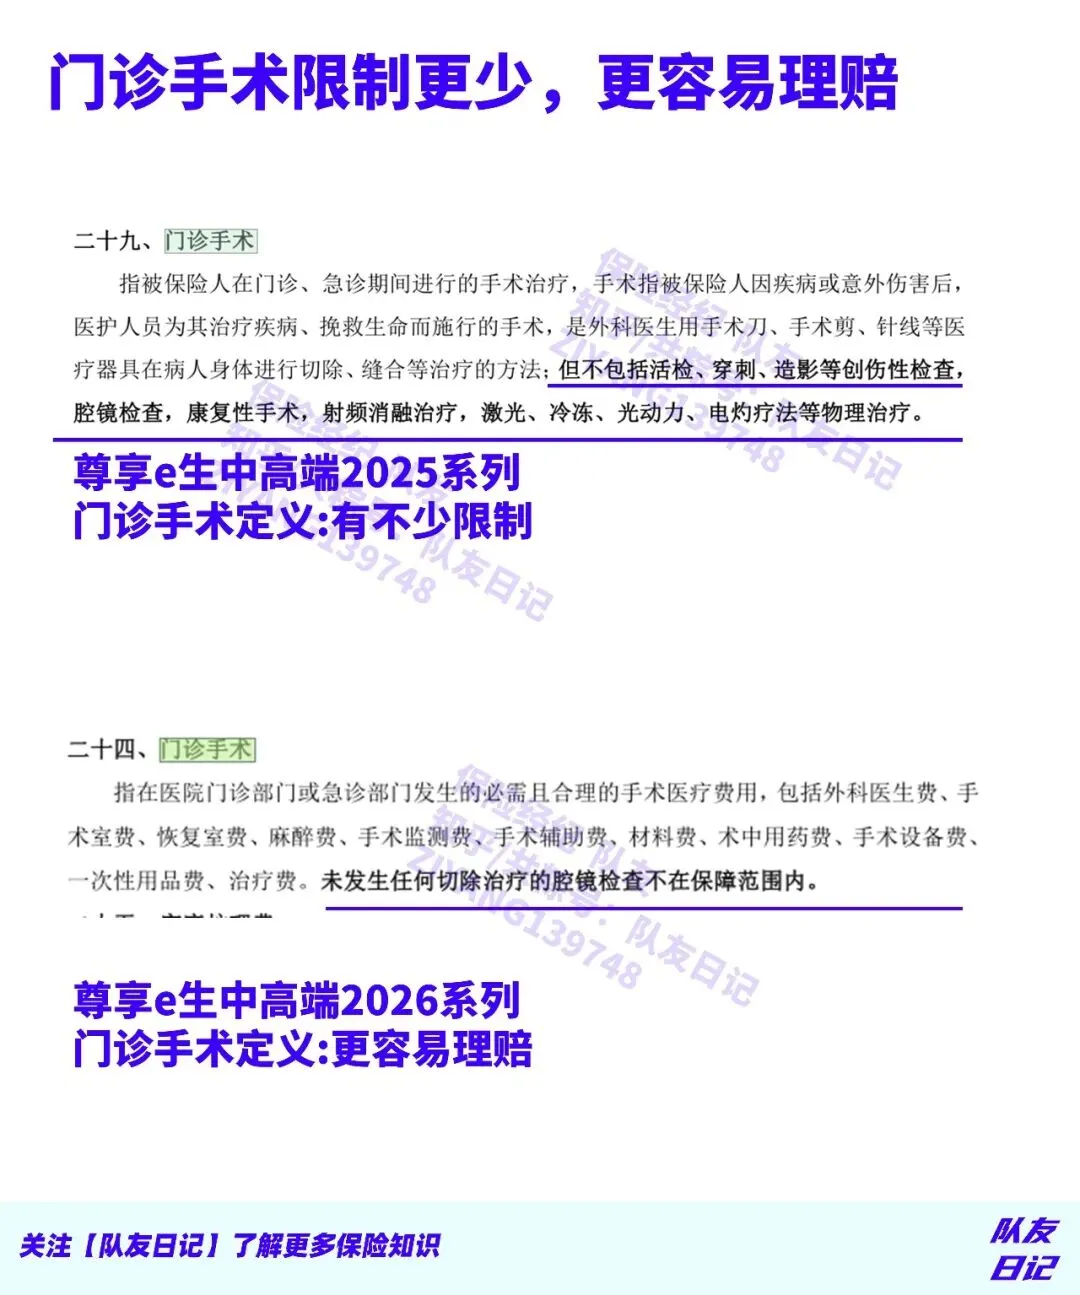
这也是个实在的改动。以前「门诊手术」以前腔镜检查算不算手术、穿刺算不算,到底哪些费用算、哪些不算,理赔时扯皮不少。
现在明确列了:外科医生费、手术室费、麻醉费、材料费、术中用药费这些,都算;
没做切除的腔镜检查不算。范围清楚了,理赔时少了很多争议
3.4 临床急需进口药:不限清单
简单来说,进口药赔付得更多了,2025版尊享e生中高端,进口药,是仅限海南博鳌30种,只有2025版尊享e生中高端PLUS版,才是全扩进口药
现在2026版,众安也在百万医疗险pro这个级别全扩3区进口药了(海南博鳌,天津自贸区,大湾区港澳药械通三区)
PS:跟外购药不是一回事:外购药,是你能在药店买到手的药;而临床急需进口药,是大陆还没上市、只有通过海南博鳌和天津,大湾区这15家指定医疗机构才能合法引进使用的新药。
以前这块可能有30种清单限制,2026版把它也放开了。
说白了:以前是「买得到的药不限清单」,现在是「买不到的新药,去博鳌/天津用,也不限清单」
3.5 癌症责任扩展:重度、轻度、原位癌都能赔
简单来说,它放宽了癌症的定义,将原位癌、轻度癌症等都纳入了这一特定疾病。翻译就对癌症来说,跟容易达到【特定疾病】的要求
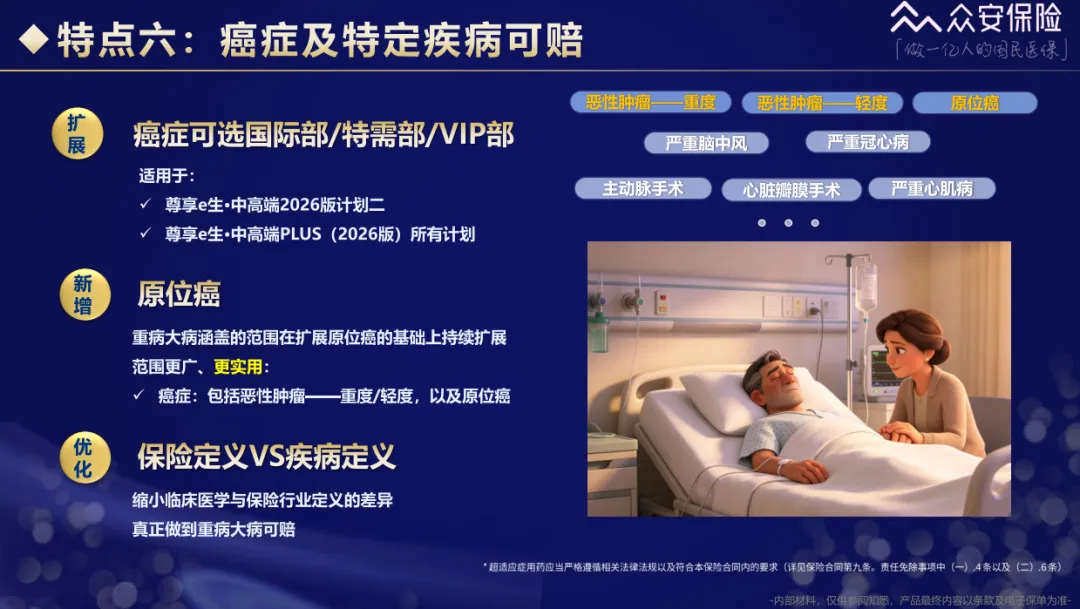
一旦确诊该特定疾病,对消费者有两个好处:
0免赔额:哪怕你选择 5000 元免赔额,它也是0免赔额(众安特定疾病永远0免赔)
特需保障:如果去特需、国际、VIP 部,选择计划 2 会更好,更有价值。
但如果买了计划 1,对于免赔额以及一些癌症、重疾的启动资源,也还是有一定感知度的。
3.6 康复责任 + 指定疾病门急诊加油包
这项责任之前在2025版也有,但是是在【出院后的特别关怀费用】里,原来的责任只有 30 天。
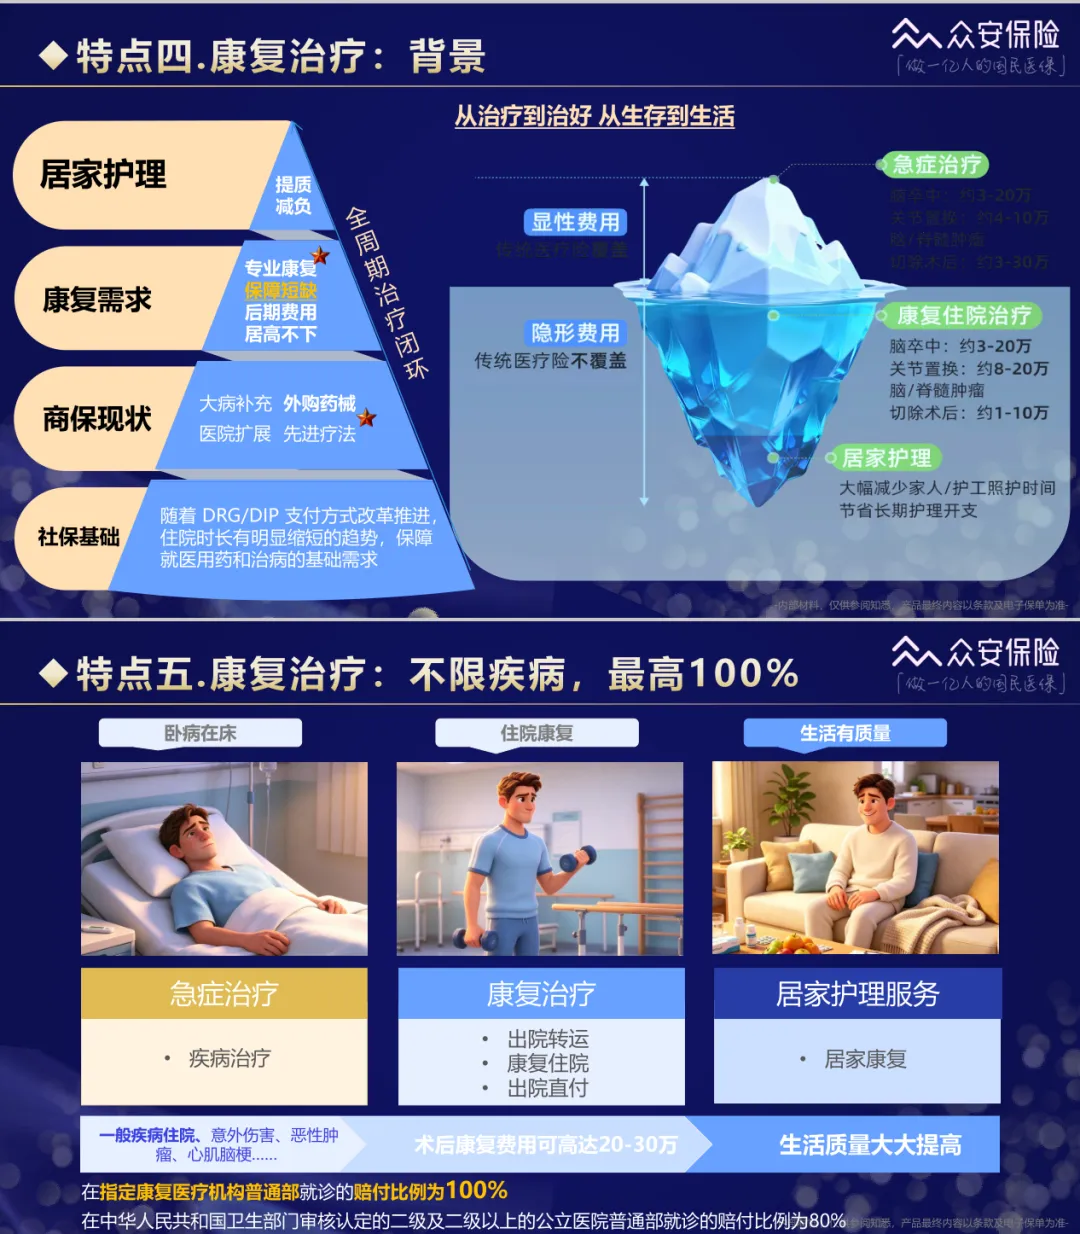
现在已经扩展,把它单拎出来,做成一个康复责任,算是一个比较大的补强。
那具体是怎样的补强呢?
天数延长:从 30 天变成 180 天,时间上有了很大的保障。
范围扩大:以前2025版是报销出院后 30 天内的康养费用,但如果去医院做康养治疗是不能报销的。现在是0免赔、不限疾病:
(a) 去指定的康复机构普通部,100% 赔付;
(b) 去二级及以上公立医院的普通部,80% 赔付
这其实是一个很大程度的保障。大家可能对康复的感知不大,但其实还挺有用的。因为出院后的康复费用其实是一笔很大的支出,比如脑梗、骨折手术这些,康复期往往比较花钱。所以现在算是一个很强的补强
3.7 小门诊责任
最后,今年还多了一个“小门诊”责任。
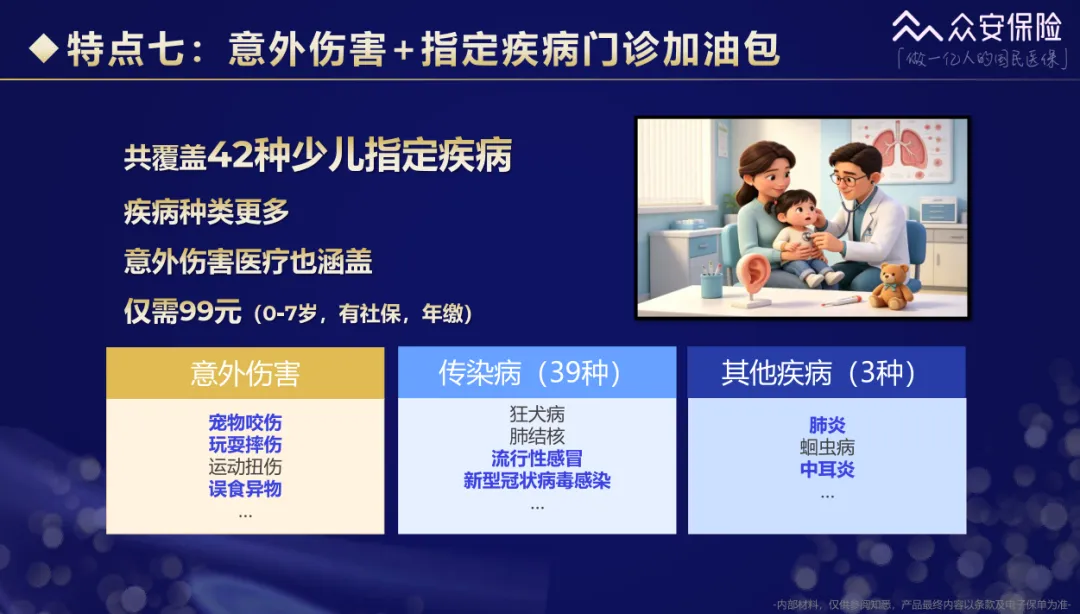
为什么称之为“小门诊”:因为它仅限于42 种疾病。去门诊的话是可以进行报销的,包含意外,并且是0免赔额。这些疾病包含最常见的肺炎、流感等
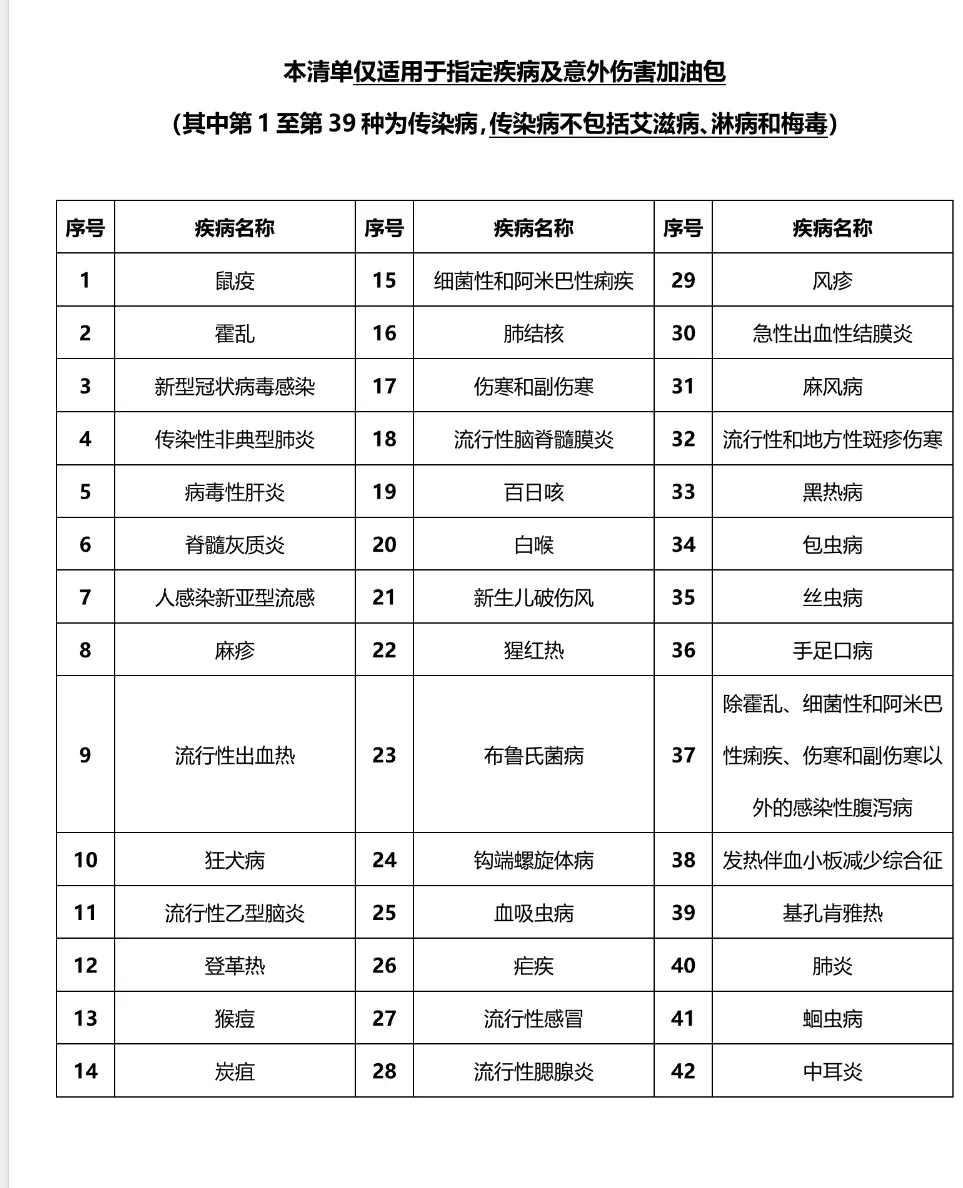
这个责任只有 0-7岁,只要99 块钱,比较便宜,我建议孩子比选。性价比拉满,但毕竟费用便宜,如果发生指定清单以外的疾病(比如上呼吸道感冒,简称“上感”),那它是不赔付的。
如果你希望给孩子的门诊保障涵盖得更全面一点,那就要加一个传统的门诊责任。但这个费用比较高,大概 2000 块左右。
所以,需要结合自己的实际情况来考虑。
PS:这个加油包里的「意外」,只赔意外导致的医疗费,不赔「意外残疾」。别以为给孩子买了这个,意外险就不用买了。意外险的核心是意外残疾、意外身故这种一次性赔付,这是99元加油包没有的。所以,意外险该买还得买,别省
04
费率与投保建议
升级点讲完了,最后落到怎么买。我按顺序来:先老客户,再新客户,然后定免赔额,最后看附加项。
4.1 老客户:要不要升级到2026版?
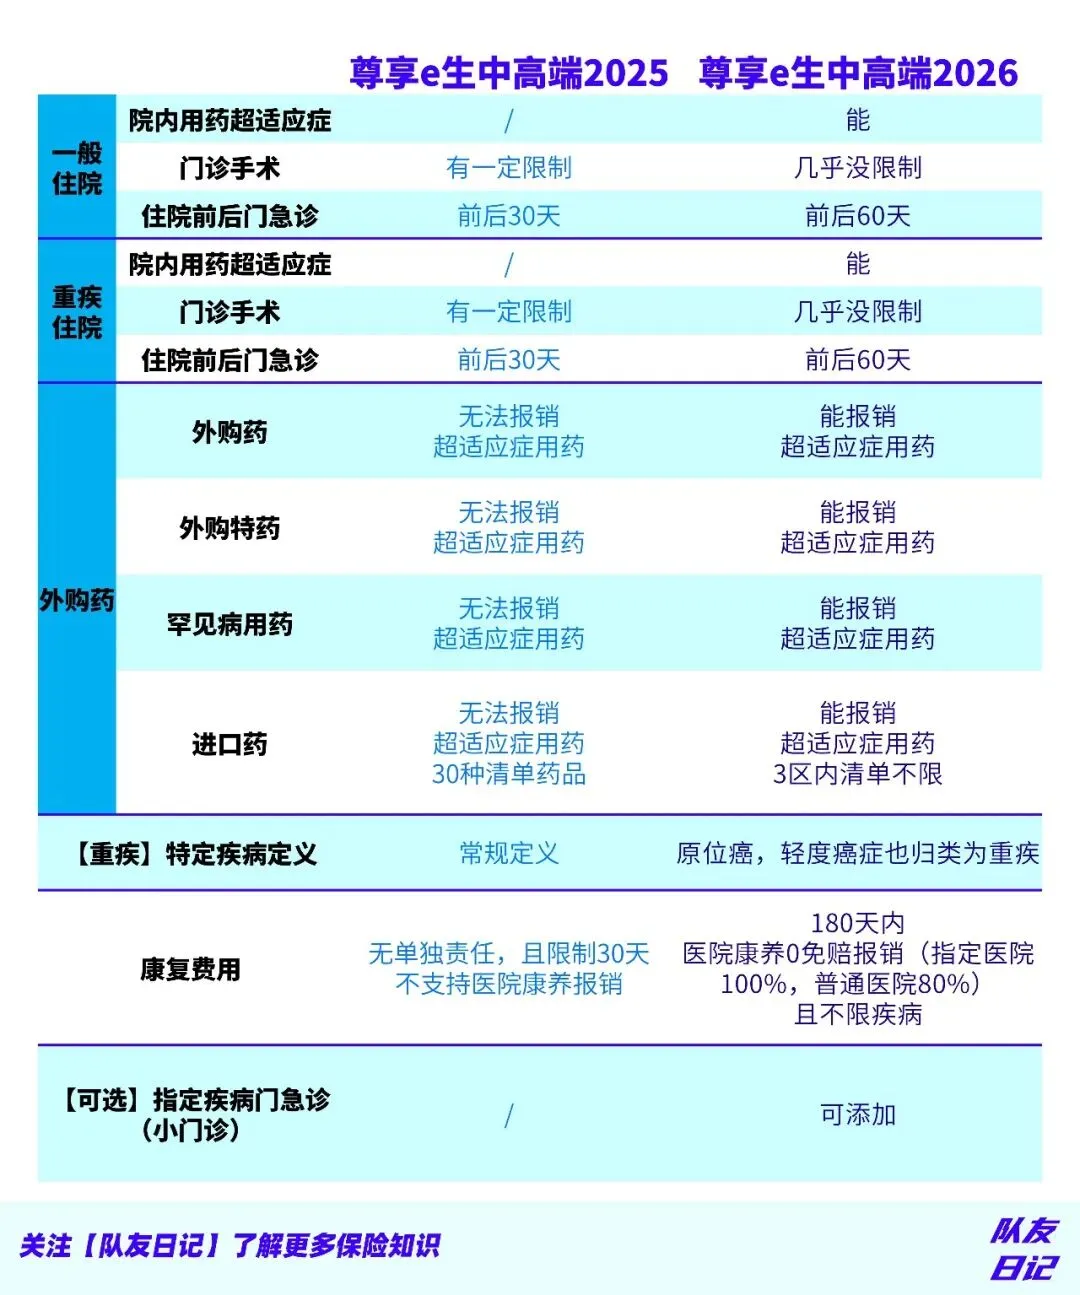
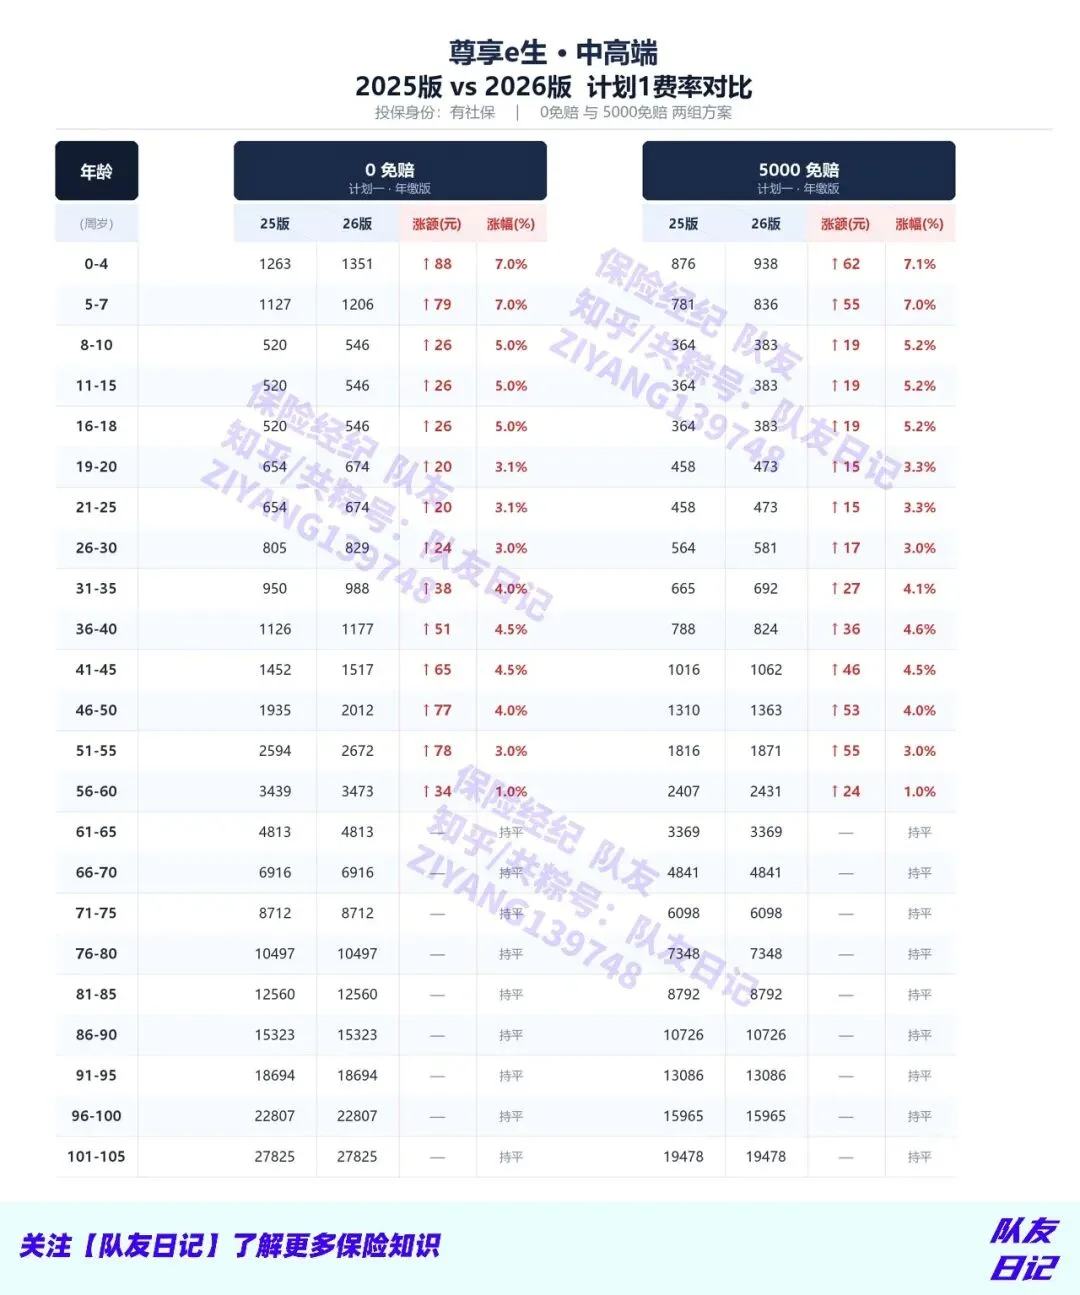
费率上,2026版上涨不多,30岁上下一年贵几十元,40岁上下贵100 200,换这些责任,值
最关键的是,老客户升级没成本:免健康问询、免等待期,既往症豁免的连续投保年份还接着算,不用重新累计
所以我的结论很直接:老客户建议升级,尊享e升中高端2026版
大病这事,谁也说不准自己会不会用到超适应症用药,宽松门诊手术,更多住院前后门急诊、康复这些新责任,多几十块保费把它锁上,不亏
4.2 首次买,选计划1还是计划2?
新客户直接在2026版里选,第一个问题就是:选计划一还是计划二?先默认按0免赔来比。
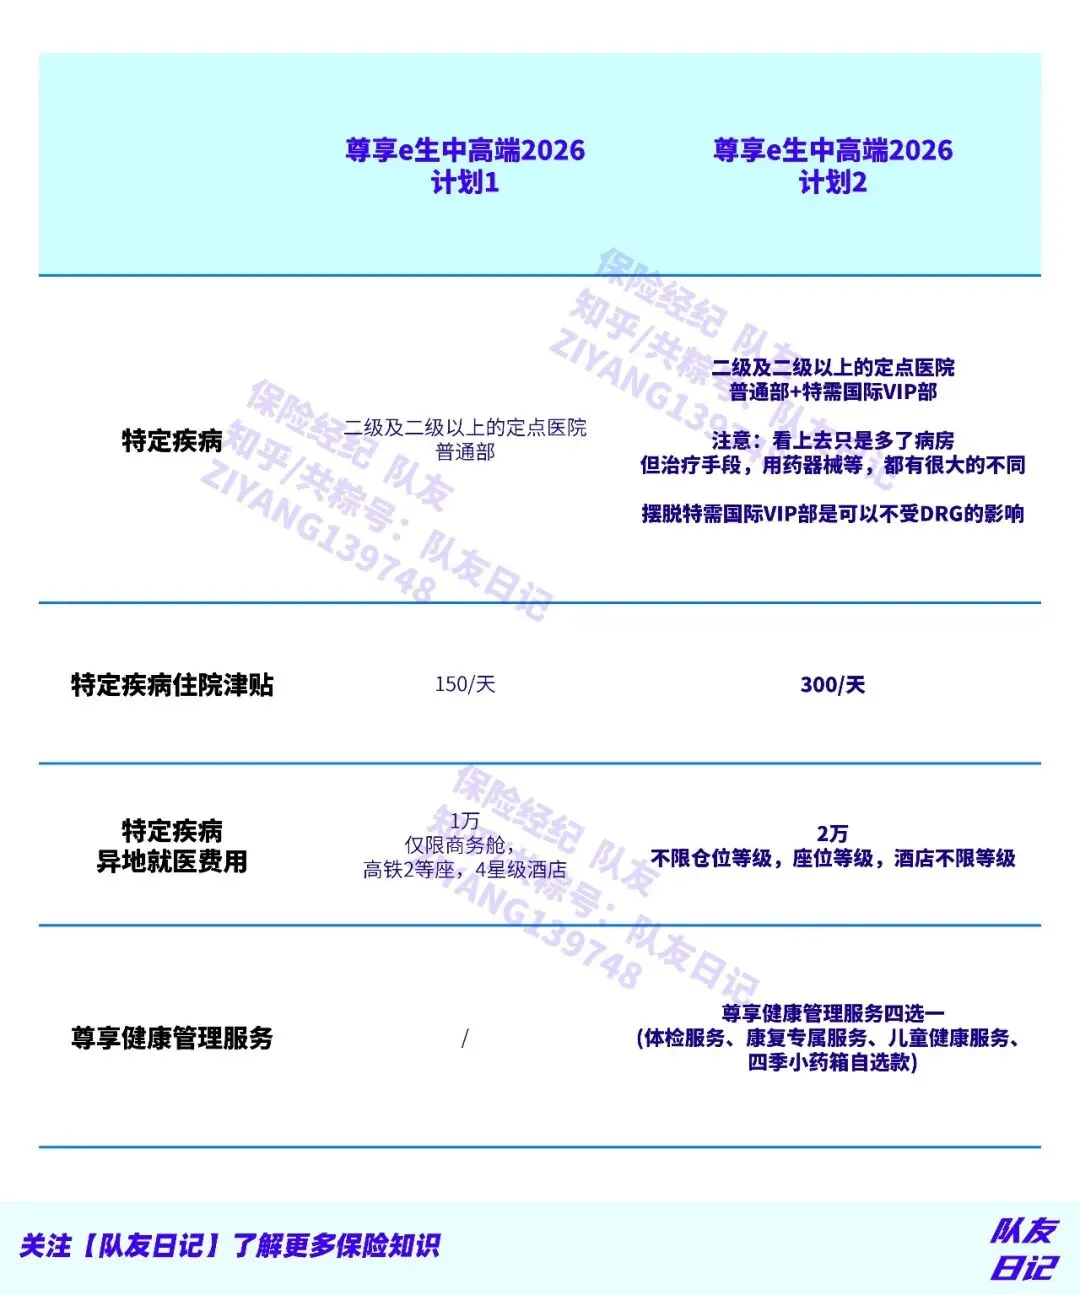
先看责任差在哪:
再看费率(0免赔、有社保、年缴):
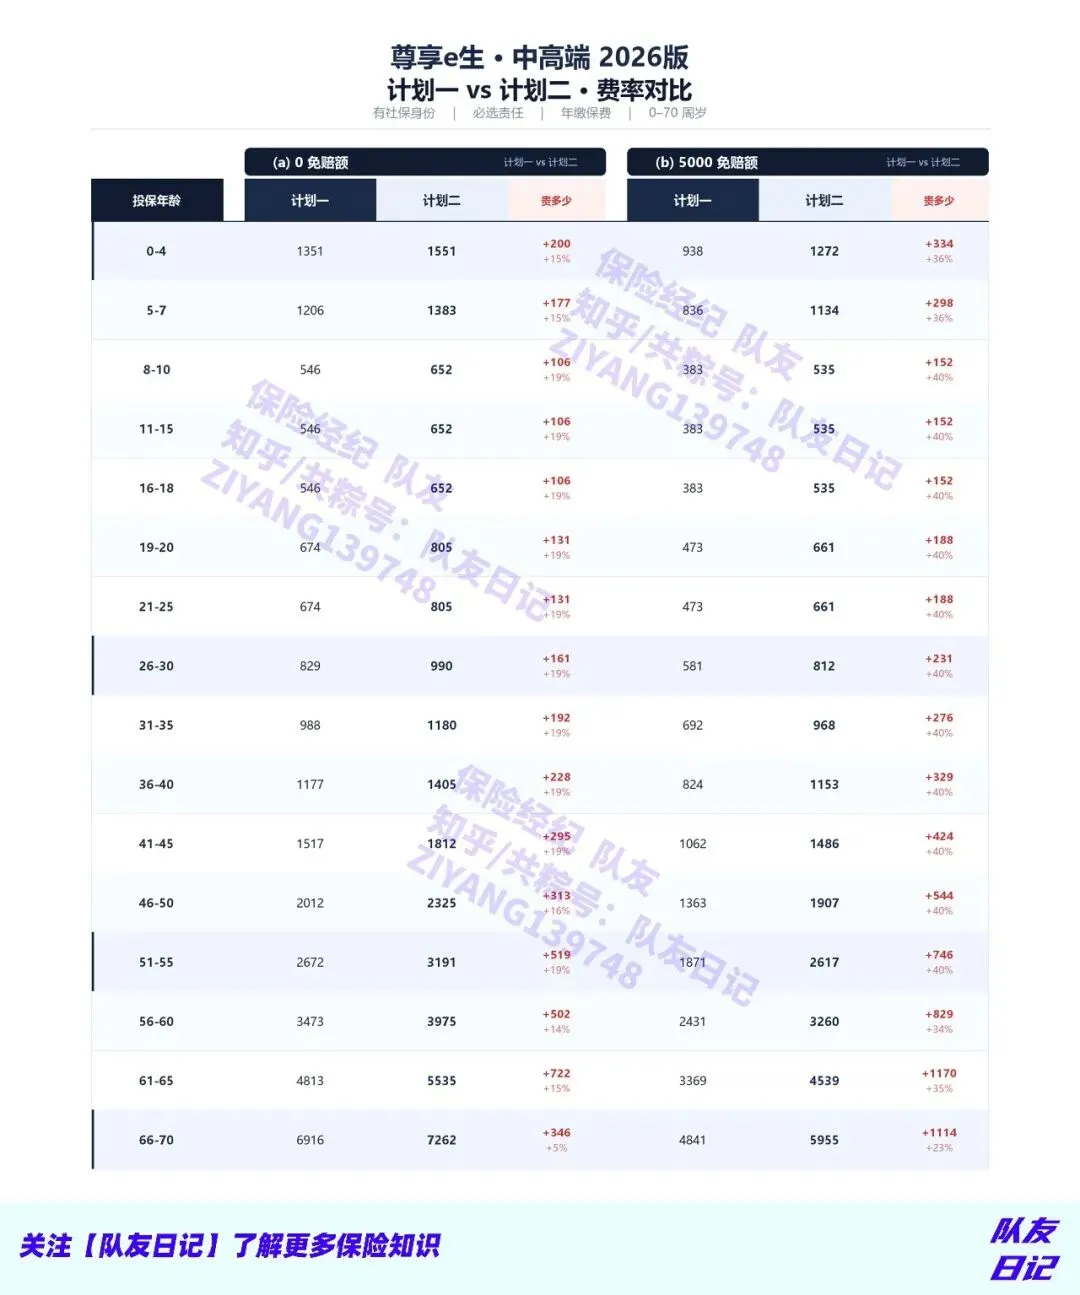
看表就明白,计划二比计划一在21-50岁0免赔贵100-300元左右,多出来的:重疾能去特需/国际/VIP、住院津贴翻倍、异地转诊翻倍报销、重疾支持直付,还有健康管理四选一
我的结论:不是预算卡得死死的,直接上计划2。
光计划2送的那个体检(+199还能升级成含胸部CT、颈动脉彩超的礼包),就基本把这100-300块回本了,其他等于白送
但是如果你觉得自己公司体检也不错,那就要看你是否在乎重疾去特需国际VIP部
(这个我个人还是觉得挺重要,虽然,看上去只是多支持了特需国际VIP部,但这个确实会影响治疗手段,治疗的药品耗材都可能不同,因为已经可以不受DRG的控制)
4.3 免赔额:0免赔还是5000免赔?
计划定下来之后,再决定免赔额。
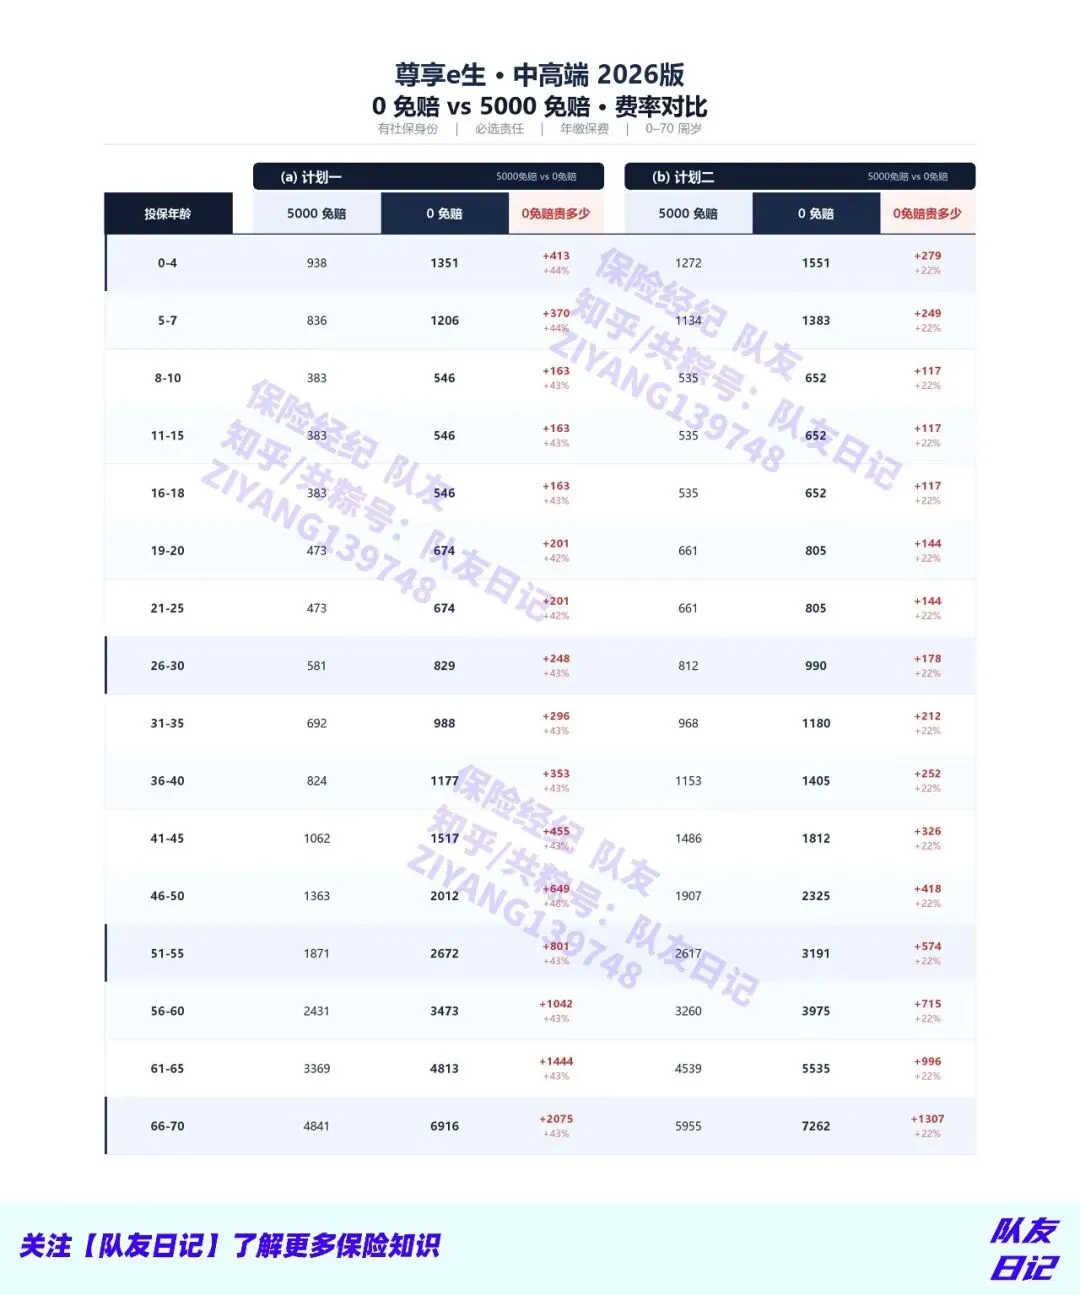
先说清楚,不管选哪个计划,重疾都是0免赔,免赔额只影响普通疾病住院。所以它真正影响的就一件事:小病住院要不要赔。
费率差多少?以计划1为例,大概差额也在几百块之间
我的判断:0-7岁的孩子选0免赔,小病住院频率高,用得上(这几百块不建议省)
成年人身体好、想省保费,就选5000免赔,反正重疾还是0免赔,大病的保障没打折扣
另外,这里再次强调一下:
众安的所有产品(尊享e生和众民保),哪怕是跨产品,也是有家庭折扣,最高 5 个人 8 折
4.4升舱条件
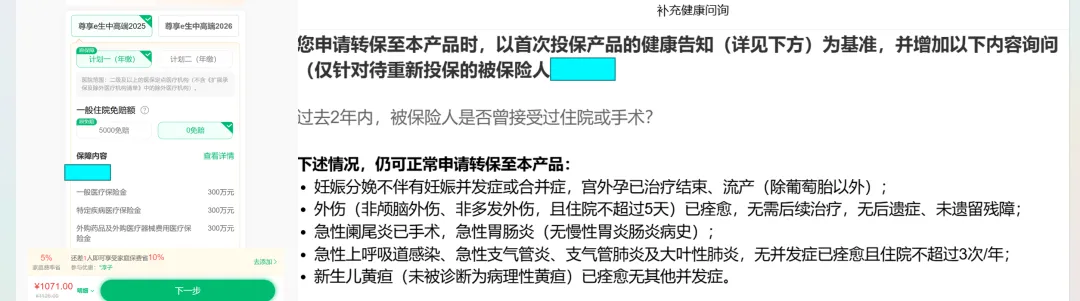
(a) 免赔额升舱:如果你选了 5000 免赔额,下一年能变成零免赔额吗?可以。但是这属于升舱,需要做一个简单的健康告知,要求是2年内没有住院或做过手术
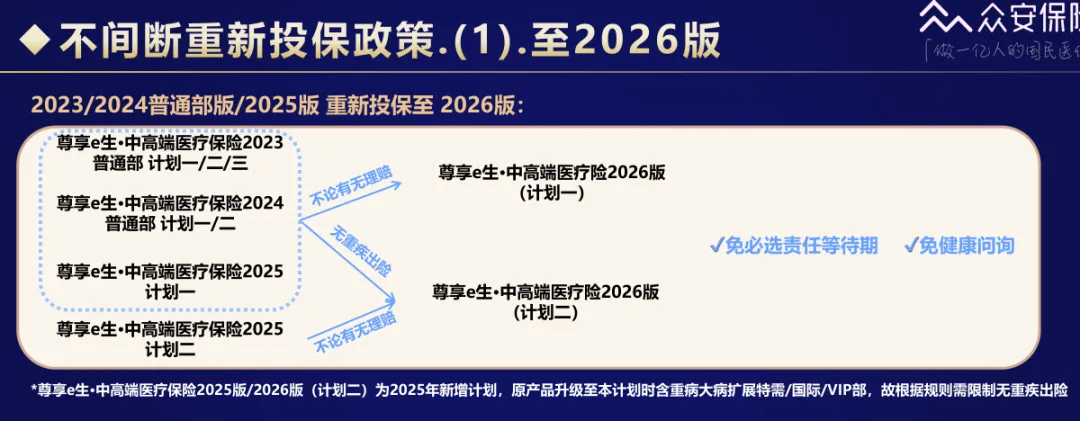
(b) 计划升舱:如果你买了计划 1 ,续保想升舱到计划 2,也是可以的。升舱条件是需要无重疾出现
4.5附加责任:小门诊要不要加?
最后说一下这两个门诊责任:
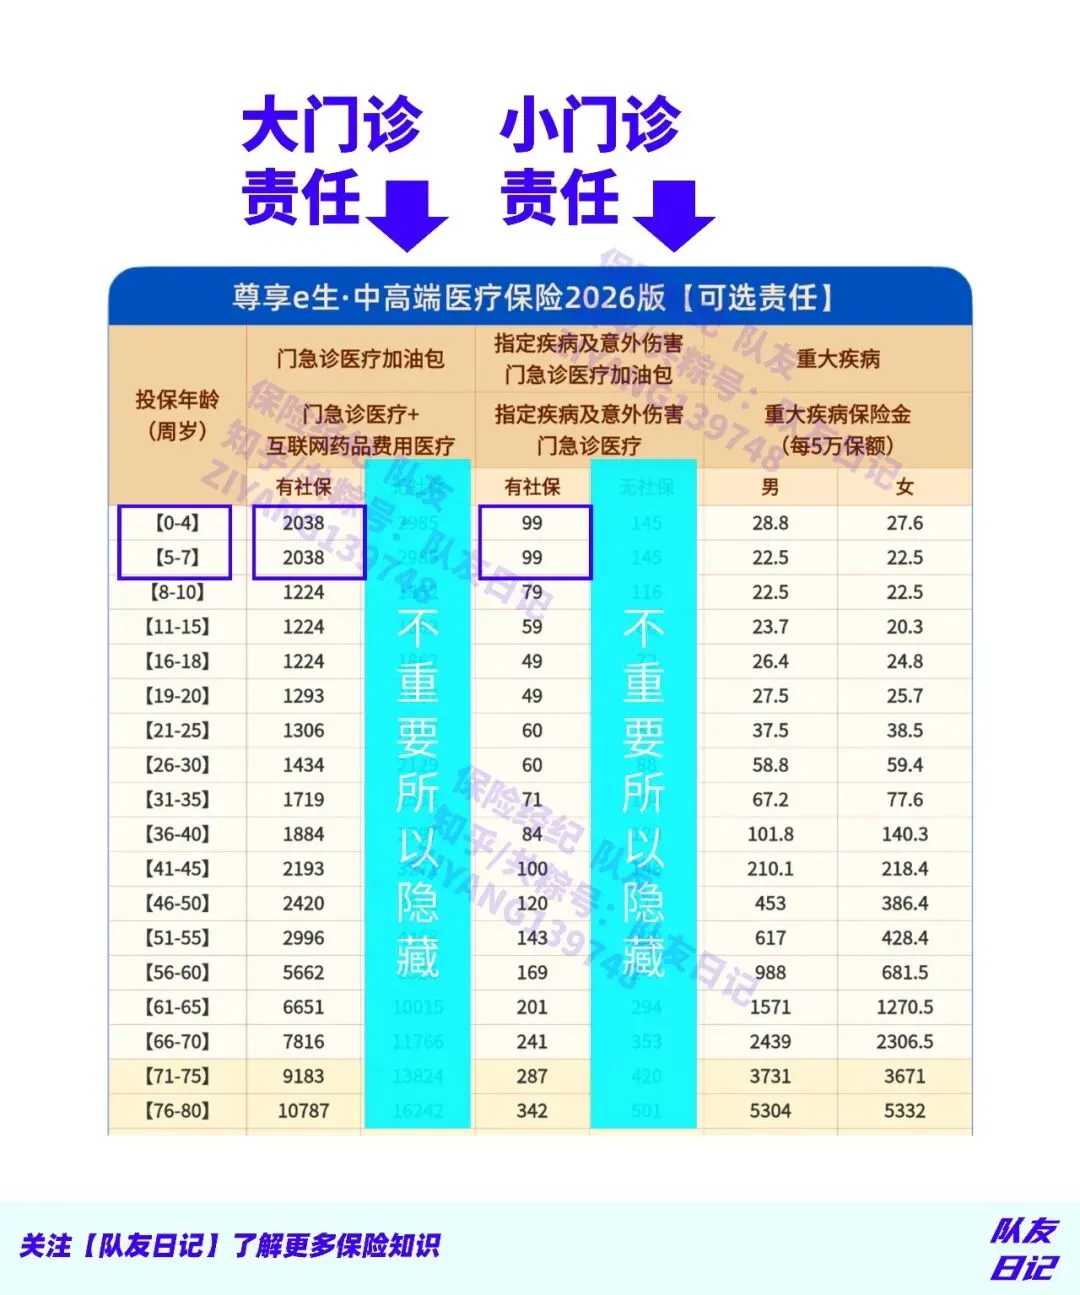
小门诊(99元):
0~7岁的孩子必加。一般普通的孩子刚出生,不知道会发生什么门诊情况,可以优先加这个99块的小门诊。毕竟孩子发烧感冒还是挺常见的。
大门诊(传统门诊责任):
这个责任很贵,0~7岁的孩子大概要2000块,就要看值不值了。如果你发现孩子经常去门诊,扣除医保后剩下的费用超过2000,甚至达到三四千,那毫无疑问,这个责任是值得去加的,就可以选大门诊。
举个例子,我去年有一个同事,孩子经常去门诊,一年的费用高达4000~5000块。那花2000块买这个大门诊责任还是挺划算的。
所以,具体要结合自己的实际情况来选择
k以上就是这篇文章所有的内容了
欢迎【点赞】【推荐】【收藏】
如果身边有体检严重身体情况、买不了普通医疗险的朋友,把这篇转给ta
找到我 🌍 ziyang139748
END
作者:爱钻研条款的保险经纪-队友
业绩:分公司和全国业绩前5%
保费:连续多年达成MDRT | 行业前3/1000从业者,年交保费100万+
件数:明亚TOP1营业部件数前10
专业:明亚广东分公司专家委员会委员
理赔:处理理赔金额累计达100万+
认真分享每一篇保险干货日记
专注医疗,养老储蓄
感恩做人,认真做事,知行合一,靠不靠谱你说了算
坐标广州,服务全国 招募全兼职合伙人
