从夫妻店到品牌集团:美国华人餐饮正在经历一场代际升级
- 更新时间 2026-09-30 23:26:37
当人工、食材、平台流量越来越贵,下一代餐饮企业真正要复制的,已经不是菜单
晚上九点,北卡。
正常情况下,这应该是一家餐厅逐渐结束一天营业的时间。
但那天晚上,我们围着一张桌子一直聊到深夜。
从菜单、客流、门店开始,慢慢聊到了第三方平台、电话接单、客户数据、多店管理、品牌组合、AI搜索、自动化营销,最后甚至聊到:一家由华人老板经营得很好的餐厅,究竟怎样才能真正变成一家现代餐饮企业?
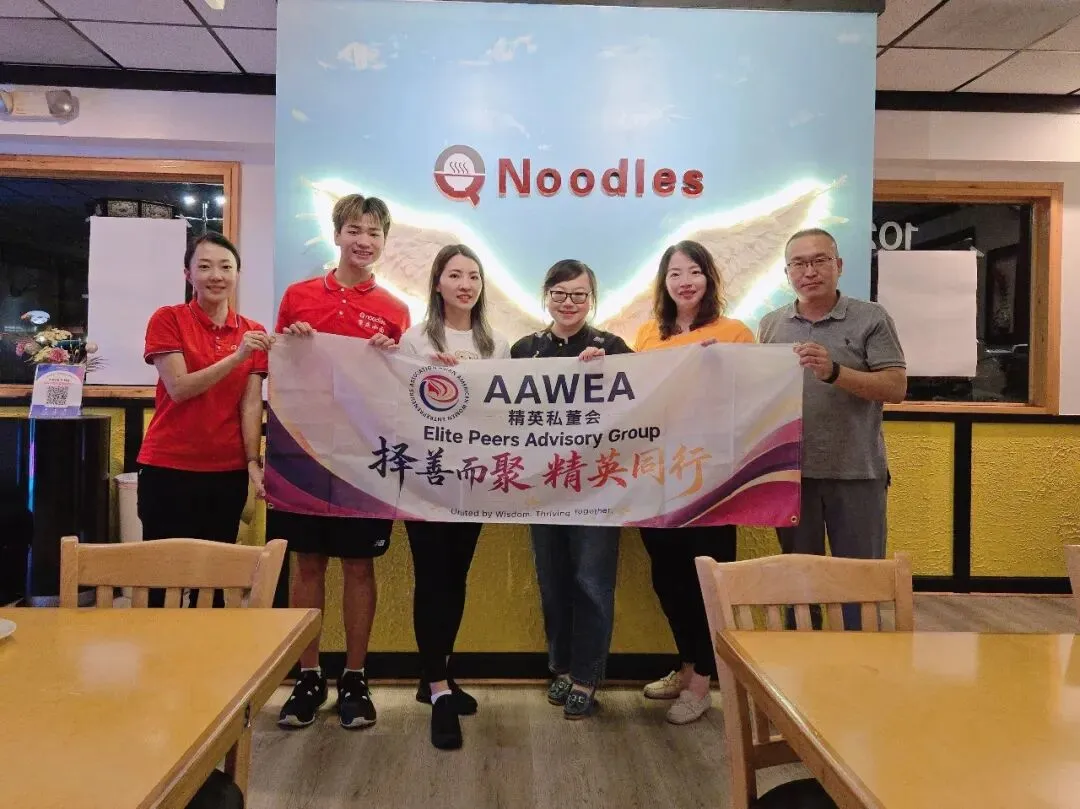
这是AAWEA精英私董会北卡之行的第二站。
我们走进Q Noodles,与创始人林芬及团队进行了一场餐饮连锁增长战略私董会。
真正让我印象深刻的,并不是某一个工具,也不是某一个营销技巧,而是林芬团队提出的问题已经发生了变化。
他们想的已经不只是:“怎样把今天这家店做好?”
而是:“怎样让下一家店不再重新从零开始?”
这两个问题之间,隔着的正是一家“老板店”和一家“企业”。
先看现实:美国餐饮市场很大,但并不意味着容易赚钱
2026年,美国餐饮业预计创造约 1.55万亿美元销售额,就业人数达到约1580万。单看市场规模,这是一个庞大的产业。NRA
但是再往下一层看,情况完全不同。
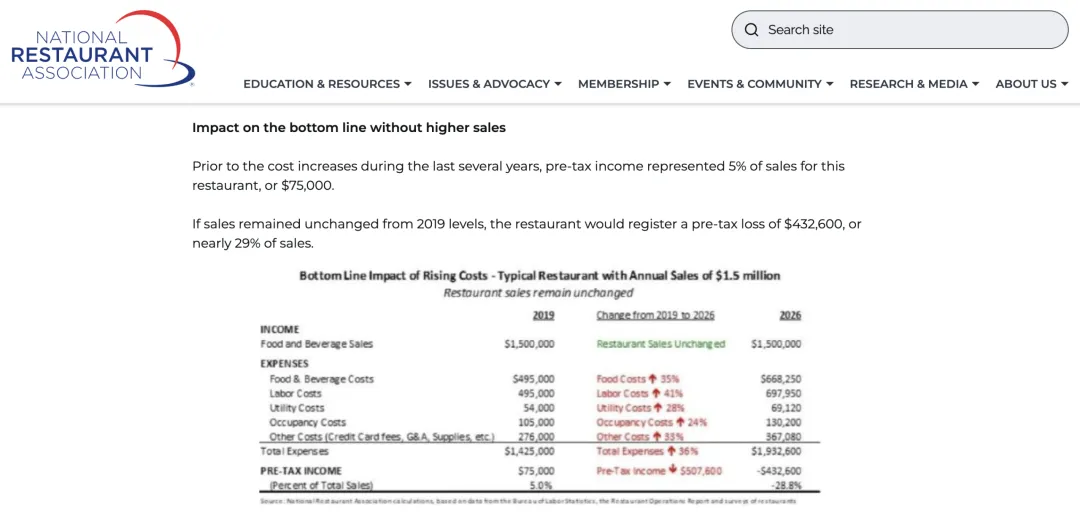
美国国家餐饮协会数据显示,2025年有42%的餐饮经营者表示自己的餐厅没有盈利。与此同时,该协会估算,从2019年至2026年,一家典型餐厅的综合运营成本累计上涨约 36%。NRA
为什么这么难?
因为餐饮是一个典型的“销售额很大、利润很薄”的行业。
在协会用于模拟成本压力的典型独立餐厅模型中,2019年的税前利润率只有大约 5%。如果销售额没有同步增长,几年间累积的成本上涨足以把这点利润完全吃掉。按照协会模拟,要覆盖新增成本,销售额需要比2019年提高约29%,才能重新达到盈亏平衡。NRA
这组数字解释了为什么很多餐饮老板都有一种共同感受:
店里每天都很忙,但钱越来越难赚。
于是过去很多华人老板熟悉的解决方案——老板自己多干一点、夫妻多顶几个班、减少一个员工、自己做营销——正在慢慢失效。
因为当行业进入高人工、高食材、高获客成本时代以后,勤奋仍然重要,但勤奋已经不能替代系统。
Panda Express告诉我们:华人餐饮真正的天花板远远不止一家“好店”
如果我们想讨论美国华人餐饮有没有可能走向真正的大型企业,有一个案例无法绕开:
Panda Restaurant Group。
它本身就是一个非常典型的华人创业故事。
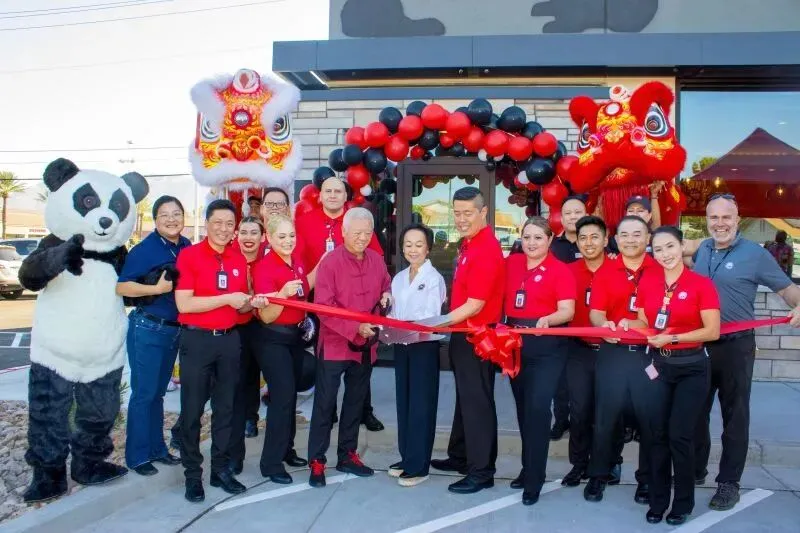
1973年,Andrew和Peggy Cherng从餐厅生意起步。今天,根据Panda Restaurant Group官方披露的数据,集团已经拥有 2,600多家门店、超过55,000名员工,总销售额达到约60亿美元。Panda Express在美国49个州以及海外多个市场拥有超过2,500家门店。熊猫游戏
这里真正值得华人餐饮老板研究的,不是Orange Chicken怎么做。
而是:为什么一家华人家庭创办的餐厅,最后能够变成拥有数万员工的企业?
Panda给我们的答案,其实恰恰不是“多加盟”。
很多人可能不知道,Panda官方明确表示,它的大部分餐厅都是自己经营的,并不面向普通投资者开放加盟,只有机场、大学、医院、赌场等少数特殊场景采用授权模式。
也就是说:规模化 ≠ 加盟。
规模化真正需要的是:人才培养、门店模型、供应链、运营标准、管理体系、品牌文化和总部能力。
菜单只是最表面的一层。
这也是我认为很多华人餐饮老板正在经历的第一场认知升级:
过去的问题是:“怎样多开一家店?”
未来真正的问题应该是:“我有没有能力管理十家不依赖我的店?”
如果答案是否定的,那么开第二家、第三家,有时并不是增长,而是在放大管理问题。
从1家到10家:真正需要复制的不是菜,而是“五套系统”
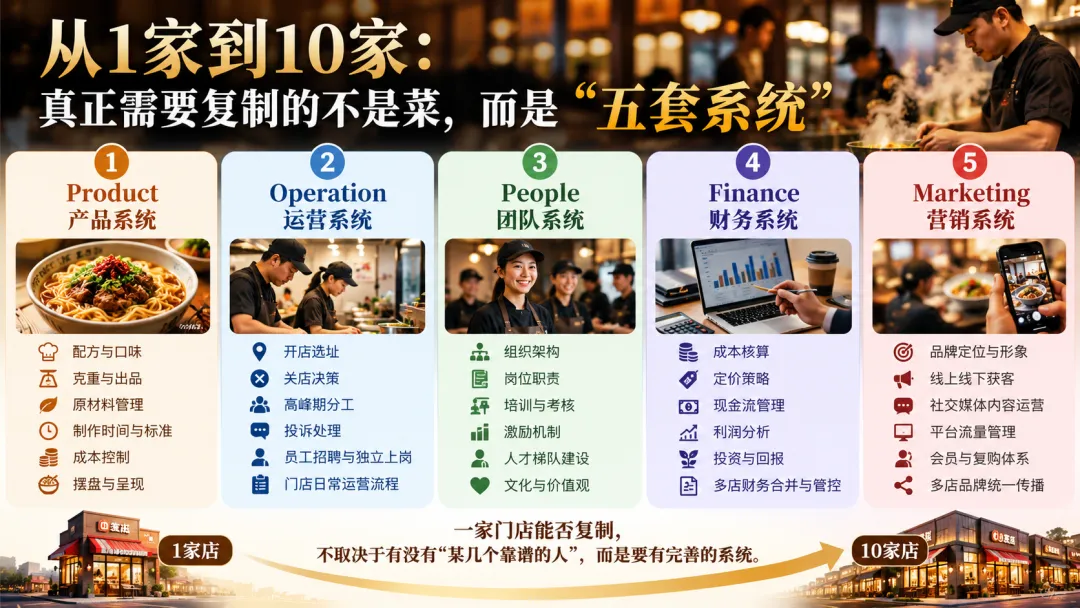
我们这次私董会讨论到最后,我把餐饮企业从“老板店”走向“品牌集团”的能力归纳成五层。
第一层:Product——产品系统
这是绝大多数餐饮老板最熟悉的一层。配方、克重、出品、原材料、时间、成本、摆盘。如果一道菜离开某个厨师就变味,那么它还没有完成产品标准化。但产品标准化只是起点。
第二层:Operation——运营系统
谁开店?谁关店?高峰期如何分工?投诉怎么处理?新员工多久可以独立上岗?一家门店正常运行到底依赖“某几个靠谱的人”,还是依赖流程?这决定一家店究竟能不能复制。
第三层:Customer——客户系统
这恰恰是很多传统餐厅最薄弱的一层。老板可能每天服务几百个人,但问一句:“你真正拥有多少客户?” 答案往往并不清楚。如果顾客来自DoorDash,订单发生在DoorDash;来自Uber Eats,关系停留在Uber Eats;来自Google,吃完以后再也没有联系;那么餐厅拥有的是一次交易,而不是客户资产。
第四层:Marketing——增长系统
谁负责让下一个顾客找到你?
以前答案可能是:Google。Yelp。朋友推荐。DoorDash。Instagram。
但是现在又多了一个新的入口:AI。
消费者正在越来越习惯直接问:“附近适合家庭聚餐的中餐厅有哪些?” “Raleigh最好吃的面馆是哪几家?” “Cary适合商务聚餐的亚洲餐厅推荐。”
当搜索行为开始从“关键词”变成“问题”,企业面对的就不只是SEO,而是:AI是否理解我的品牌?
第五层:Organization——组织系统
这是最后,也是最难的一层。
老板不在,公司还能不能运转?总部到底提供什么价值?区域经理管什么?门店经理有什么权限?品牌、会员、营销、数据、招聘和财务到底由谁统一管理?
从单店到集团,最大的变化不是店变多,而是老板必须从“解决问题的人”,变成“建立解决问题机制的人”。
为什么第三方平台既要用,又不能完全依赖?
这个问题特别值得餐饮老板算一笔账。
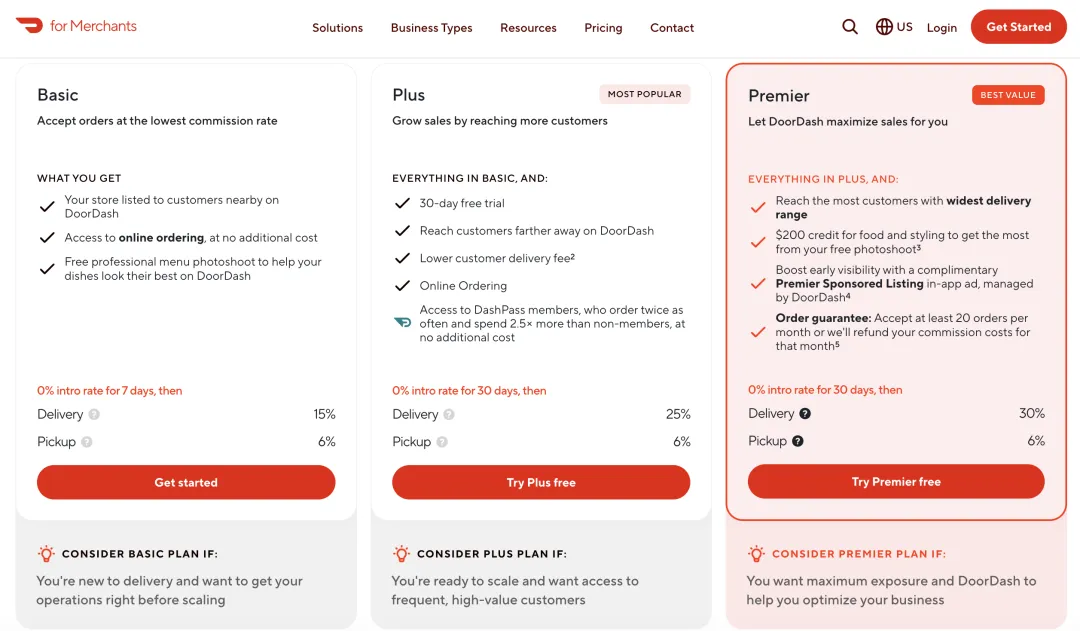
以DoorDash目前公开的美国商家方案为例,其Delivery佣金根据方案不同分别为 15%、25%和30%;Pickup订单佣金为6%。DoorDash同时也提供自己的Online Ordering方案,其中订单不收平台佣金,但仍涉及支付处理费用。DoorDash商户
这并不意味着“第三方平台不好”。恰恰相反。
它替餐厅解决了非常昂贵的问题:流量、配送、支付、技术、客服和消费者信任。
所以正确的问题不是:“要不要离开DoorDash?”
而是:“DoorDash帮我获得第一次交易以后,我有没有能力让消费者记住我的品牌?”
这是完全不同的商业思维。
平台应该是:Acquisition Channel——获客渠道。
而不能成为:Entire Customer Relationship——全部客户关系。
这也是为什么成熟餐饮品牌不断建设自己的App、会员系统、CRM、短信、Email、Rewards和直接下单渠道。不是为了消灭平台。而是为了建立第二条腿。
Chipotle和CAVA真正值得研究的,不只是开店速度,而是数字化已经成为经营基础设施
看两个美国餐饮上市公司就很清楚。
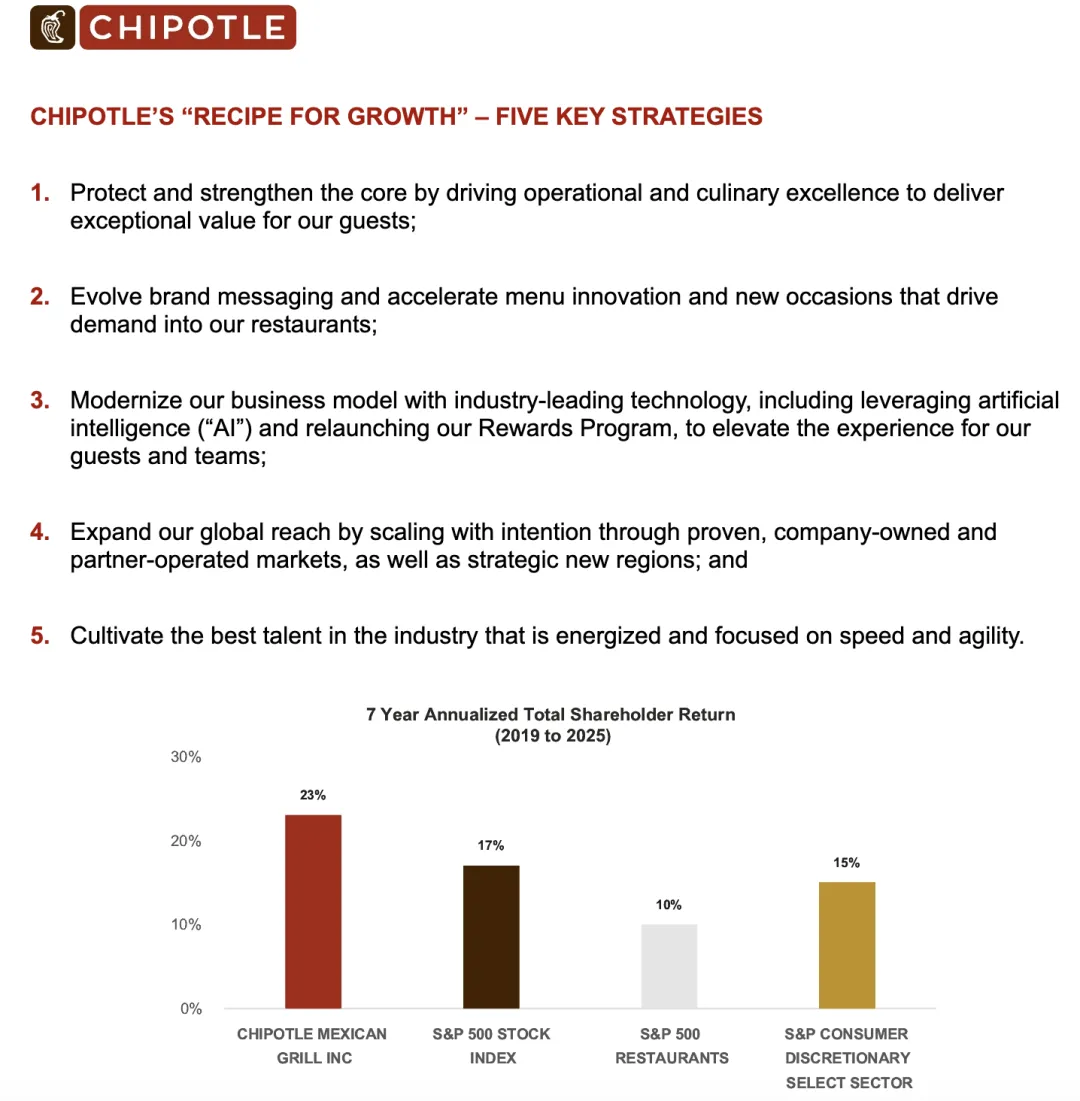
2025年,Chipotle营收约 119亿美元,全年新开334家餐厅,年末平均单店销售额约 310万美元;数字销售占总销售额 36.7%,餐厅层面的经营利润率约25.4%。美国证券交易委员会
另外一个近年来增长非常快的品牌CAVA,2025年餐厅收入达到约 11.69亿美元,全年净新增72家店,总门店达到439家;平均单店销售额约290万美元,数字销售占比达到 37.9%,餐厅层面利润率达到24.4%。美国证券交易委员会
到2026年二季度,CAVA数字销售占比进一步达到约39%。美国证券交易委员会
注意:
这些公司不是“互联网企业”。它们卖的仍然是一碗饭、一个Burrito、一份沙拉。但是数字系统已经成为餐饮经营的基础设施。
消费者是谁?什么时候来?买什么?多久回来?哪个渠道来的?哪个门店表现不同?哪个商品应该调整?哪些会员应该重新激活?
当这些问题能够被数据回答以后,企业和“凭老板感觉经营”的餐厅,就已经不再处于同一个经营维度。
但这里必须提醒一句:数字化≠增长,AI≠增长
这是今天谈AI最容易犯的错误。
如果只讲成功案例,很容易产生一个错觉:用了数字化工具,企业自然就会增长。
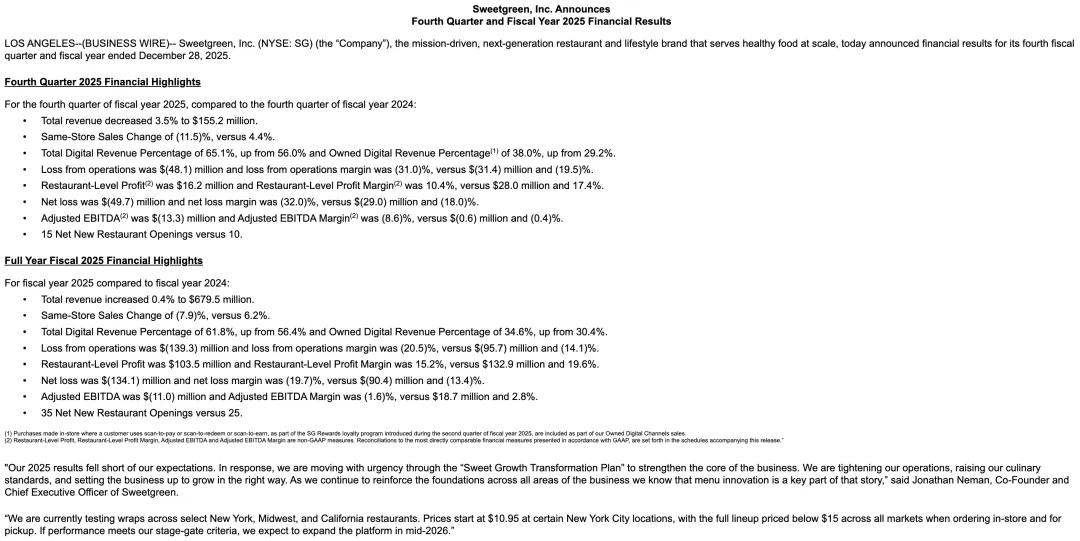
Sweetgreen的2025年财报给了一个非常好的反面教材。2025年Sweetgreen的数字收入占比高达 61.8%,其中自有数字渠道达到34.6%。这个数字远高于CAVA和Chipotle。但是同一年:同店销售下降 7.9%;餐厅层面利润率从19.6%下降至15.2%;全年净亏损约 1.34亿美元。美国证券交易委员会
这说明什么?
数字化只能放大一个已经成立的商业模型,它不能代替商业模型。
AI也是一样。产品不好,AI不会救你。选址错误,AI不会救你。单店经济模型不成立,AI更不会把亏损变成利润。品牌定位混乱,AI甚至可能帮助你更高效地制造更多混乱内容。
所以我越来越反对一句话:“餐饮行业要拥抱AI。”太空了。
真正应该问的是:“我现在经营链条里,哪一个环节正在浪费最多的人、时间、数据和客户?”
从这个问题开始,AI才有意义。
那么一家餐厅今天到底可以怎样真正使用AI?
不是先买软件。先画一张图。
第一步:把一位顾客完整走一遍
从:发现你 → 搜索 → 看评价 → 打电话 → 订位 → 点餐 → 支付 → 离店 → 评价 → 第二次消费
全部写出来。
然后标记三种节点:
人反复做的事情
数据大量产生却没有被利用的地方
客户最容易流失的地方
AI优先进入这些环节。
场景1:AI电话接单与FAQ
餐厅每天大量电话其实高度重复:几点关门?要不要预约?有没有包间?有没有Gluten Free?停车在哪里?今天营业吗?能不能做Party?
这些问题不应该全部依赖员工放下手中的工作接听。
成熟的AI Voice系统已经可以承担部分基础问答、预约、订单分流,再将复杂问题交给真人。
它释放的不是一个“电话机器人”。释放的是前台和经理的时间。
场景2:把POS、订单和客户数据变成老板真正看得懂的经营信息
AI的价值不是多一个Dashboard。老板不缺图表。
老板缺的是答案:
昨天为什么少卖了12%?
哪三个菜毛利高但销量下降?
周五晚上应该多排几个人?
哪些顾客90天没有回来?
哪个门店最近差评突然增加?
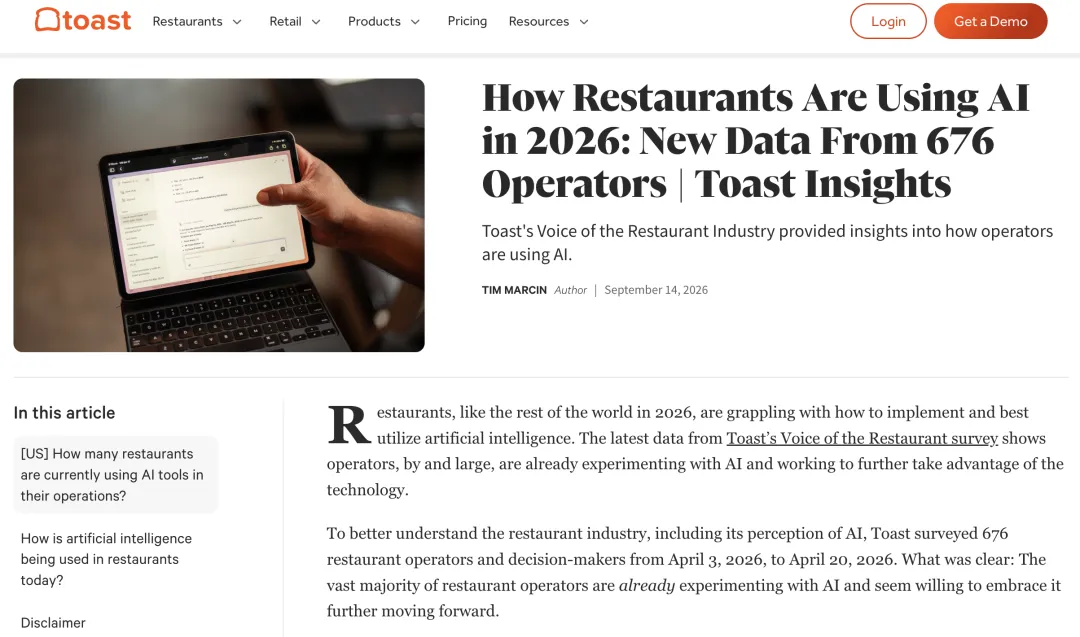
Toast在2026年对676位美国餐饮经营者进行的调查显示,接近九成受访者已经在尝试使用AI;85%计划未来进一步增加AI使用。Toast POS
Toast自己的平台数据也显示,在使用其AI助手的餐厅中,经营者最常询问的就是销售和收入、菜单和库存、顾客与营销这些非常具体的经营问题。Toast POS
这才是AI真正进入餐饮经营的方向:
不是替老板写文案,而是帮助老板看懂自己的企业。
场景3:客户自动分层,而不是所有人发同一张Coupon
假设你有10,000名顾客。
其中可能有:
第一次来的;每周来的;午餐来的;家庭聚餐的;90天没来的;只点外卖的;消费金额特别高的。
为什么全部发送:“20% OFF!”
真正的数据营销应该是:
新客 → 第二次消费引导;
沉睡客户 → 唤醒;
高频客户 → VIP;
生日客户 → 自动触达;
家庭客户 → Family Package;
企业客户 → Catering。
AI最适合做的,就是把过去只有大公司做得起的精细化运营,降低到中小企业也可以承担的成本。
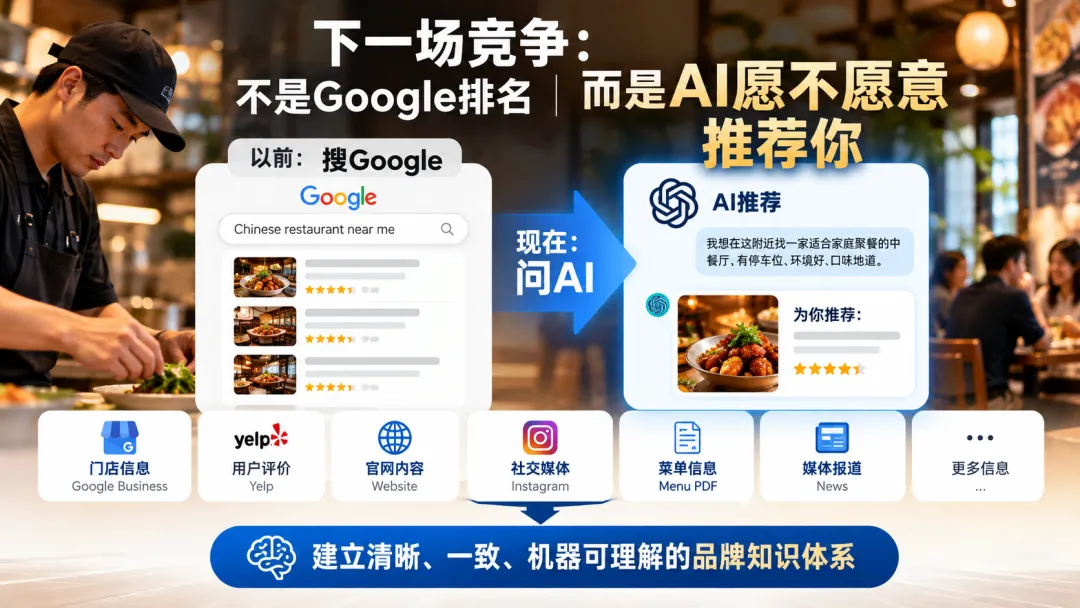
下一场竞争:不是Google排名,而是“AI愿不愿意推荐你”
这是我们这次在北卡特别重点讨论的GEO问题。
过去,一个餐厅老板会问:“Google能不能搜到我?”
未来还要多问一句:“AI知道我是谁吗?”
AI推荐一个餐厅,需要理解很多信息:
你是什么品类?在哪里?适合什么场景?招牌是什么?价格区间如何?有没有停车?适不适合家庭?有没有素食?是否接受团体?真实评价集中在什么特点?
问题是:这些信息现在散落在哪里?
Google Business Profile一点。Yelp一点。网站一点。Instagram一点。菜单PDF一点。媒体报道一点。甚至不同地方写的还互相冲突。
AI需要做的是“理解”。
所以GEO最基础的工作不是买广告,而是建立一个清晰、一致、机器可理解的品牌知识体系。
这也是我们与餐饮企业讨论系统时特别强调的一点:
未来一个品牌不仅要管理:门店;员工;菜单;
还要管理自己的:Digital Knowledge Assets——数字知识资产。
如果你现在就是美国餐饮老板,我建议先做这7件事
不是明年。是接下来90天。
1. 算清单店模型。
Food Cost、Labor、Occupancy、Marketing、Third-party Commission、Contribution Margin分别是多少?
不知道这些数字,不要急着开第二家。
2. 画完整Customer Journey。
顾客第一次在哪里发现你,最后为什么回来?每一个断点写出来。
3. 建立自己的客户数据库。
至少能够区分新客、老客、高价值客户和沉睡客户。
4. 审计第三方平台依赖程度。
多少订单来自第三方?佣金是多少?这些客户最终有多少进入自己的会员体系?
5. 建立品牌Knowledge Base。
门店、菜单、FAQ、品牌故事、媒体、评价、场景、特色全部结构化。
这既服务员工,也服务SEO、GEO和AI客服。
6. 找三个最适合AI自动化的重复工作。
不要一开始“全面AI”。从电话、评价回复、营销内容、客户唤醒、销售分析等一个小场景开始。
7. 最后才谈多店复制。
如果今天这家店仍然高度依赖老板本人,那么第二家店只会复制老板的忙碌。
如果你是中国餐饮品牌,准备进入美国,第一件事不是找店
这几年“出海”很热。
但我认为很多中国餐饮品牌理解的出海还是:中国模式 + 美国门店。
真正的美国市场进入远远不是这么简单。
我反而建议先问五个问题。
1. 为什么美国消费者需要你?
不是:“我们在中国很火。”
美国消费者并不会因为这一点自动买单。
你的价值究竟是:味道?体验?价格?健康?文化?效率?
还是一个新的消费场景?
2. 产品能不能本地化,又不失去品牌灵魂?
Panda Express最值得中国品牌研究的地方之一,就是它从来没有把自己的使命定义成“把最正宗的中国菜复制到美国”。它创造的是 American Chinese Cuisine。
今天Panda集团已经做到超过2,600家店和约60亿美元销售额。熊猫游戏
这背后的战略问题非常重要:出海不是证明自己有多“中国”,而是回答当地消费者为什么需要你。
3. Unit Economics成立吗?
中国人工模式能不能复制?供应链价格呢?房租呢?保险呢?支付手续费呢?外卖佣金呢?
如果一家店在真实美国成本结构下不成立,开得越快风险越大。
4. 谁是美国市场的组织核心?
很多出海失败不是产品失败。是总部在中国做决定,美国团队负责执行,中间没有真正懂两个市场的人。
真正需要的是:跨文化经营能力。
5. 第一家店是为了赚钱吗,还是为了学习?
我甚至建议很多第一次进入美国的品牌:
不要急着把第一家店定义成“旗舰店”,把它定义成“实验室”。
测试客群。测试价格。测试菜单。测试获客。测试选址。测试组织。测试复购。
美国第一家店最值钱的资产,可能不是当年的利润,而是:一套经过美国市场验证的数据。
这也解释了为什么我们这次没有只谈营销,而是谈“系统”
在Q Noodles的那一晚,我们从营销一直谈到了订单、客户数据、AI接单、自动化、GEO、多店管理。表面看是很多不同问题。
但最后它们其实只有一个核心:企业的数据能不能流起来。
消费者第一次通过AI发现品牌;进入自己的品牌入口;完成订单;留下客户关系;进入CRM;形成消费画像;系统判断什么时候再次触达;老板可以看到不同门店经营表现;公开的品牌信息又持续反哺Google和AI世界。
当这些环节彼此割裂时,老板每天都在“管理工具”。
当这些环节连接起来以后,系统才开始真正“帮助老板经营企业”。
这也是我们目前在Alzaro AI实践里特别关注的方向:不是再给老板增加一个孤立的软件。
而是思考:营销、运营、客户和AI能不能成为同一个增长系统。
它最终要解决的,不是“企业有没有AI”。
而是:老板不亲自盯着的时候,这家公司是不是依然越来越聪明?
未来十年,华人餐饮真正值得期待的,不只是更多餐厅
回头看Panda,再看看今天大量正在成长中的新一代华人餐饮创业者,我越来越相信:
下一轮华人餐饮升级真正重要的,并不是美国再多开几千家中餐馆。
而是出现更多:
有品牌资产的企业;
有组织能力的企业;
有客户资产的企业;
有数据能力的企业;
有跨城市扩张能力的企业;
甚至有能力收购、孵化和运营多个品牌的餐饮集团。
所以我更愿意把这次变化称为:从夫妻店,到品牌集团。
不是否定夫妻店。相反,我们应该尊重上一代华人创业者靠双手建立起来的商业基础。
但是每一代创业者都有自己的使命。
上一代解决的是:如何活下来、扎下来、把家庭托起来。
下一代要解决的是:如何把这些已经被验证过的生意,变成不再依赖某一个人的企业。
从经验到数据。从个人到组织。从流量到客户资产。从单店到系统。从老板店到品牌。从品牌到集团。
而AI出现的意义,恰恰是让这个过去只有大型连锁企业才能承担的基础设施,第一次有机会下沉到大量中小企业。
但最后决定一家餐饮企业能走多远的,仍然不是AI。
而是老板能不能想清楚:我究竟是在经营一家店,还是在建设一家公司?
那天晚上,当我们和林芬团队聊到深夜的时候,我觉得这个答案已经开始变得清楚。
美国华人餐饮下一场真正值得期待的故事,也许并不是又诞生一家“网红餐厅”。
而是:下一代真正属于华人创业者的品牌集团,正在这些今天看起来还不算巨大的企业里慢慢长出来。
这才是我们走进一家企业、读懂一个行业真正想看到的未来。
择善而聚,精英同行。
AAWEA精英私董会Elite Peers Advisory Group
参考资料|References
National Restaurant Association. (2026). 2026 State of the Restaurant Industry. 报告预计2026年美国餐饮业销售额约1.55万亿美元、就业约1580万人。NRA
National Restaurant Association. (2026). Elevated costs continue to pressure restaurant profitability. 文章估算2019—2026年典型餐厅总体成本上涨约36%,并讨论5%税前利润模型及成本压力。NRA
National Restaurant Association. (2026). Sales to hit $1.55T in 2026 despite challenging business environment. 报告指出42%的受访经营者称2025年没有实现盈利。NRA
Panda Restaurant Group. (2026). Company Overview & Fact Sheet. 集团官方披露超过2,600家餐厅、55,000余名员工及约60亿美元总销售额。熊猫游戏
Chipotle Mexican Grill, Inc. (2026). 2025 Annual Report / Proxy materials. 2025年营收约119亿美元,AUV约310万美元,数字销售占比36.7%,餐厅层面经营利润率25.4%。美国证券交易委员会
CAVA Group, Inc. (2026). 2025 Form 10-K. 2025年CAVA餐厅收入约11.69亿美元,数字收入占比37.9%,餐厅层面利润率24.4%,年末439家门店。美国证券交易委员会
Sweetgreen, Inc. (2026). 2025 Form 10-K. 2025年数字收入占比61.8%,自有数字收入占比34.6%;同店销售下降7.9%,全年净亏损约1.34亿美元。美国证券交易委员会
DoorDash. (2026). Merchant Pricing. 美国商户Delivery方案公开佣金率为15%、25%或30%,Pickup为6%,具体取决于产品方案。DoorDash商户
Toast. (2026). How Restaurants Are Using AI in 2026. 基于676位美国餐饮经营者的调查,接近九成正在尝试AI,85%计划未来增加AI使用。Toast POS
Toast. (2026). Q1 2026 Restaurant AI & POS Trends. 基于超过125,000家餐饮门店的聚合使用数据,展示AI正在进入销售、菜单、库存、客户与营销等实际经营场景。
【相关文章】