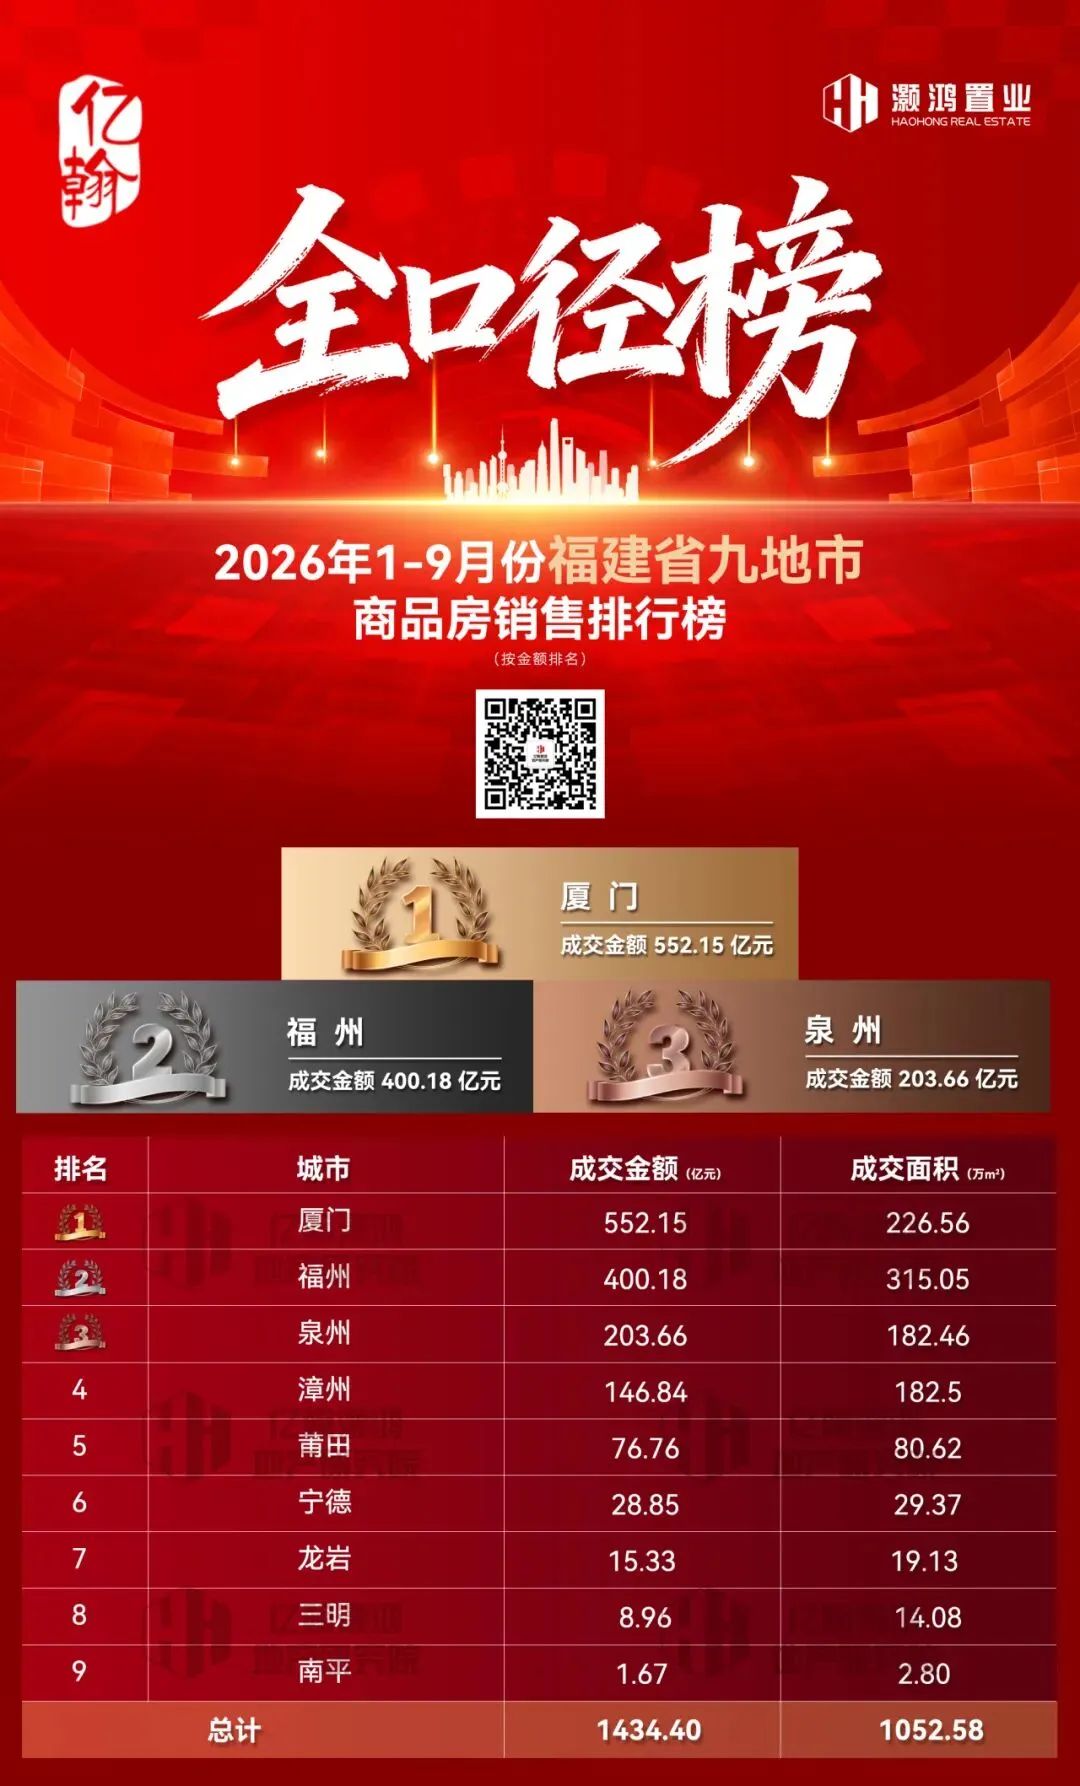
1-9月整体规模:全省全口径总成交金额达1434.40亿元,同比下跌13%,总成交面积达1052.58万㎡,同比下跌7%。
一、整体表现:楼市量价下行,以价换量仍是主流
1、1-9月全省楼市量价同比下行,市场呈现“政策托底、底部修复”的格局。
2、8·28新政落地,重塑房产销售制度;市场仍低位徘徊,以价换量仍是主流策略。
3、供给端发力明显,9月全省有20余个项目取证供应,但分化明显,新增供应均在厦门、福州、泉州、漳州、莆田沿海五城。
二、区域格局:阶梯分层深化,核心城市虹吸效应明显
1、第一梯队——400亿以上量级:厦门单核引领,福州紧随其后
(1)厦门:1-9月成交金额552.15亿,占全省总成交金额38%,成交面积226.56万㎡,单城贡献全省近四成成交,均价2.44万元/㎡稳居全省首位,作为全省价值高地,单核效应持续深化。
(2)福州:1-9月成交金额400.18亿,占全省总成交金额28%,成交面积315.05万㎡,成交面积位居全省首位,均价1.27万元/㎡,市场的以量换价、刚需规模领先的特征显著。
2、第二梯队——100-200亿量级:闽南双城泉州/漳州,托举腰部
(1)泉州:1-9月成交金额203.66亿,占全省总销售额14%,成交面积182.46万㎡,均价1.1万元/㎡。市区/晋江/石狮等片区改善需求持续释放;南安/安溪/惠安等外围县域刚需为主、规模持续收缩。
(2)漳州:1-9月成交金额146.84亿,占全省总销售额10%,成交面积182.5万㎡,均价0.8万元/㎡。城区四代宅项目批量上新,改善需求持续激活;县域市场仍依靠以价换量撬动客户。
3、第三梯队——50-100亿量级:莆田需求有限,为内生型市场
莆田1-9月成交金额76.76亿,占全省总销售额5%,面积80.62万㎡,均价0.95万元/㎡,区域市场内生需求稳定,成交规模有限。
4、第四梯队——30亿以下量级:闽西北持续承压,持续收缩。
宁德/龙岩/三明/南平四城1-9月合计成交金额54.81亿,市场份额不足4%,城市需求疲软、市场基本面走弱。
三、房企格局:央国企优势凸显,建发断层领先,民企差异化精耕
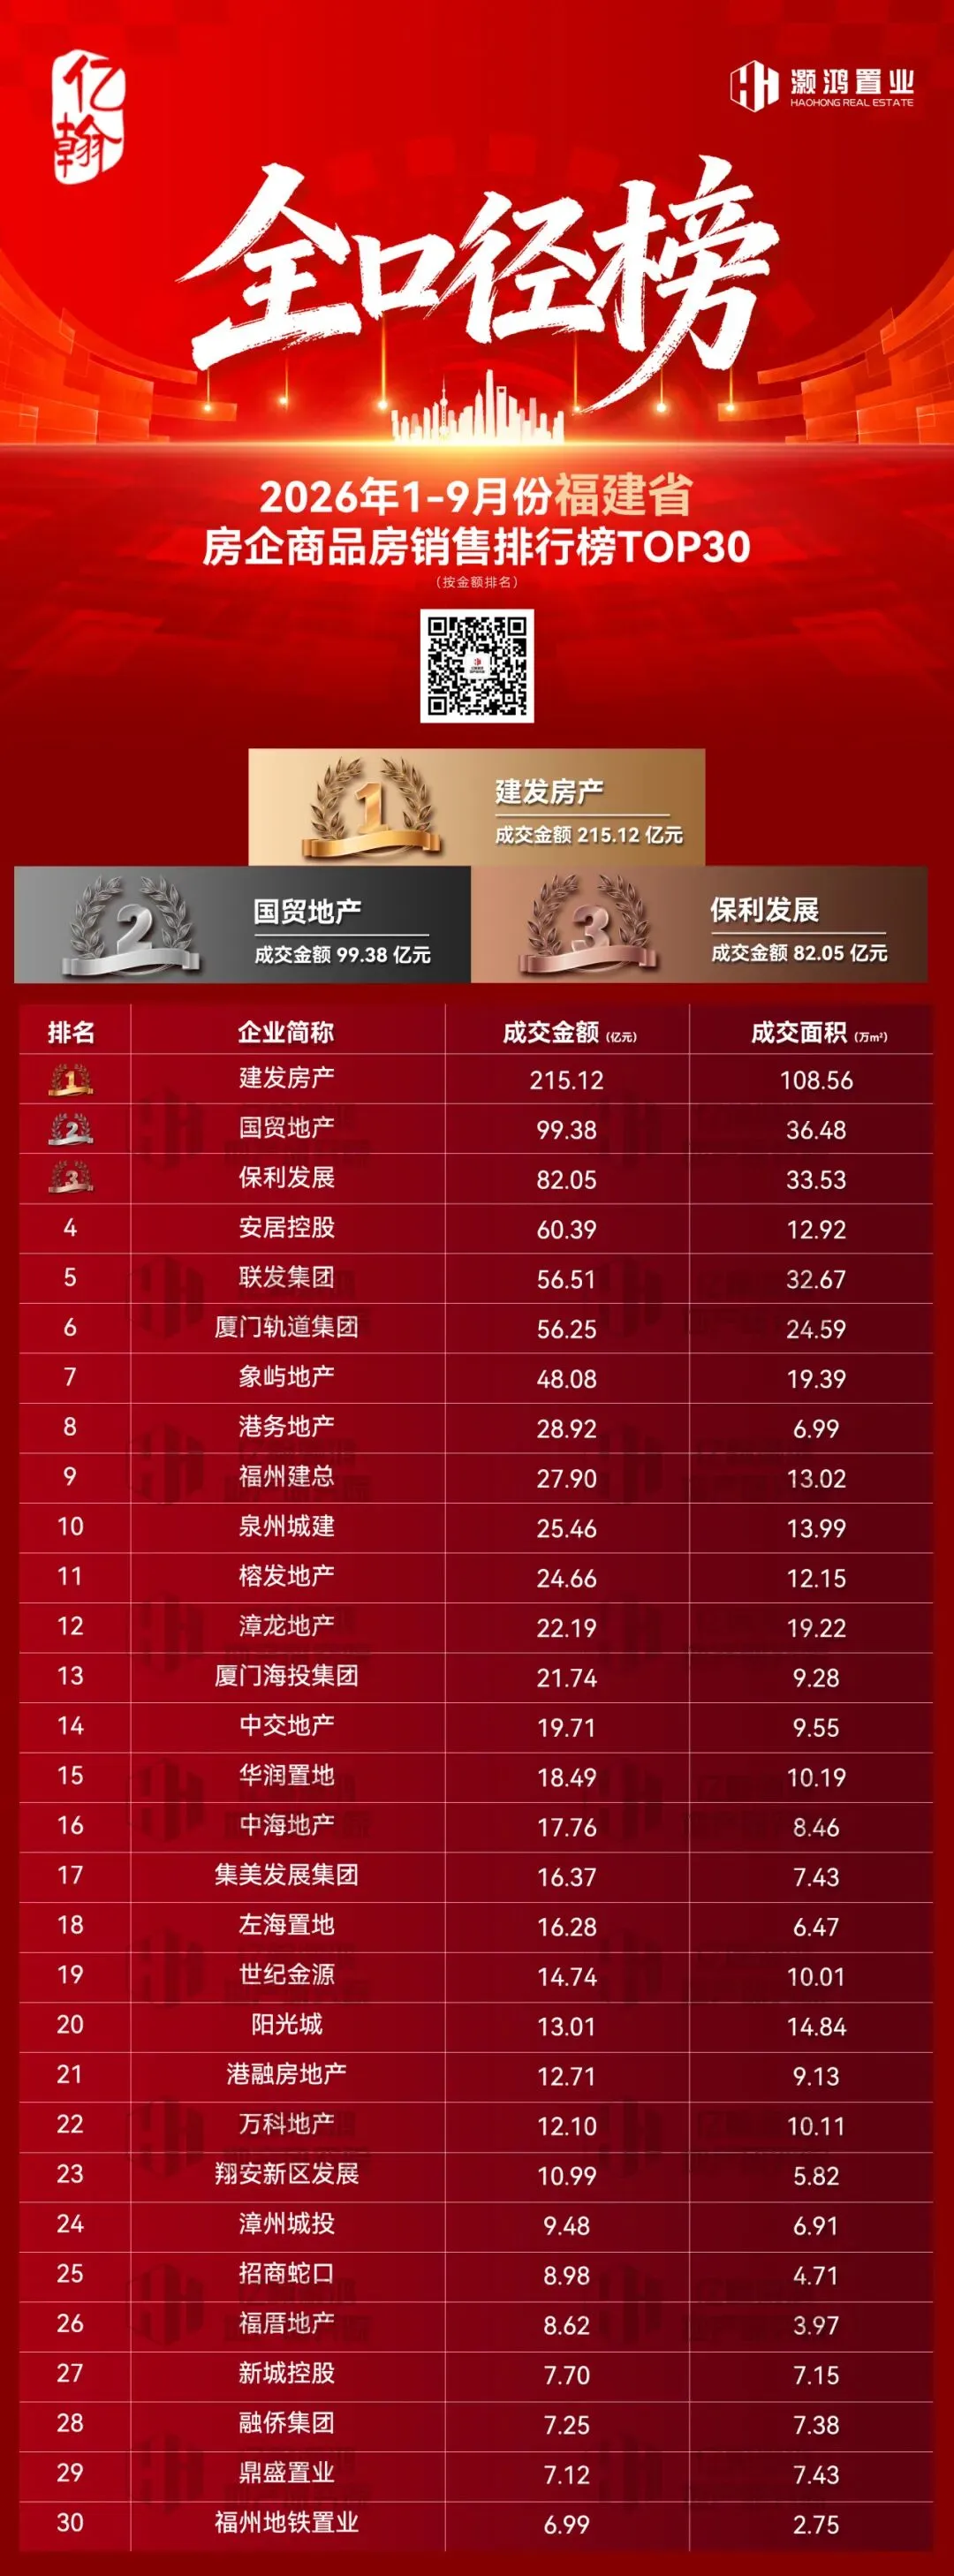
(1)1-9月TOP30房企成交金额976.94亿元,占全省68%。
(2)国央企24家,合计成交金额914.41亿元,占TOP30榜单94%,央国企对头部市场份额形成近乎主导的格局。
(3)民企6家上榜,成交金额合计62.53亿元,部分民企精耕县域市场,保持稳定经营韧性。
(一)头部房企、断层分化:建发领跑,国贸/保利紧随其后
1、三强引领:建发/国贸/保利在1-9月房企成交排行榜中位列福建省TOP3,三家合计成交金额396.54亿元,占全省28%的市场份额,头部聚集效应明显。
2、层级分化:建发房产形成绝对龙头地位,以215.12亿元成交金额、108.56万㎡成交面积断层登顶。位列第二的国贸地产成交金额99.38亿元,央企保利发展以82.05亿元稳居第三,头部梯队的断层效应持续显现。
(二)属地国企筑牢市场腰部,厦门系国企掌握主导权
1、除建发国贸外,厦门其他国企如安居控股、厦门轨道集团、联发集团、象屿地产、港务地产均跻身TOP10,“厦门系”国企主导格局持续巩固。
2、福州建总(27.9亿)、泉州城建(25.46亿)、榕发地产(24.66亿)、漳龙地产(22.19亿)分居第 9-12位。各地市属地国企、城投平台集中上榜,依托本土资源持续托底地方市场,城投作为区域基本盘的逻辑并未改变。
(三)央企谨慎布局,聚焦核心城市,中交华润中海差距微弱
1、TOP30房企中除保利外,其他4家央企合计成交金额64.94亿,占TOP30榜单7%。
2、中交地产(19.71亿)、华润置地(18.49亿)、中海(17.76亿),三家市场规模差额不足2亿,竞争高度胶着。
(四)民企精耕破局,县域市场的“长期主义”初步穿越周期
1、港融(12.71亿)深耕福清市场,依托四代宅产品迭代实现差异化突围。
2、鼎盛(7.12亿),聚焦泉州下沉县域,锚定本地优势区域,抗周期韧性凸显。
3、新城控股(成交金额7.70亿),主要凭借吾悦品悦四季综合体的配套优势持续走量。
4、世纪金源(14.74亿)、阳光城(13.01亿)主要依托综合体/项目的盘活实现销售;
5、融侨集团(7.25亿)以价换量实现快速的去化从而新晋榜单。
一、市场规模:
厦门1-9月成交金额552.15亿,同比下跌11%,成交面积226.56万㎡,同比下跌5%。
二、头部效应:
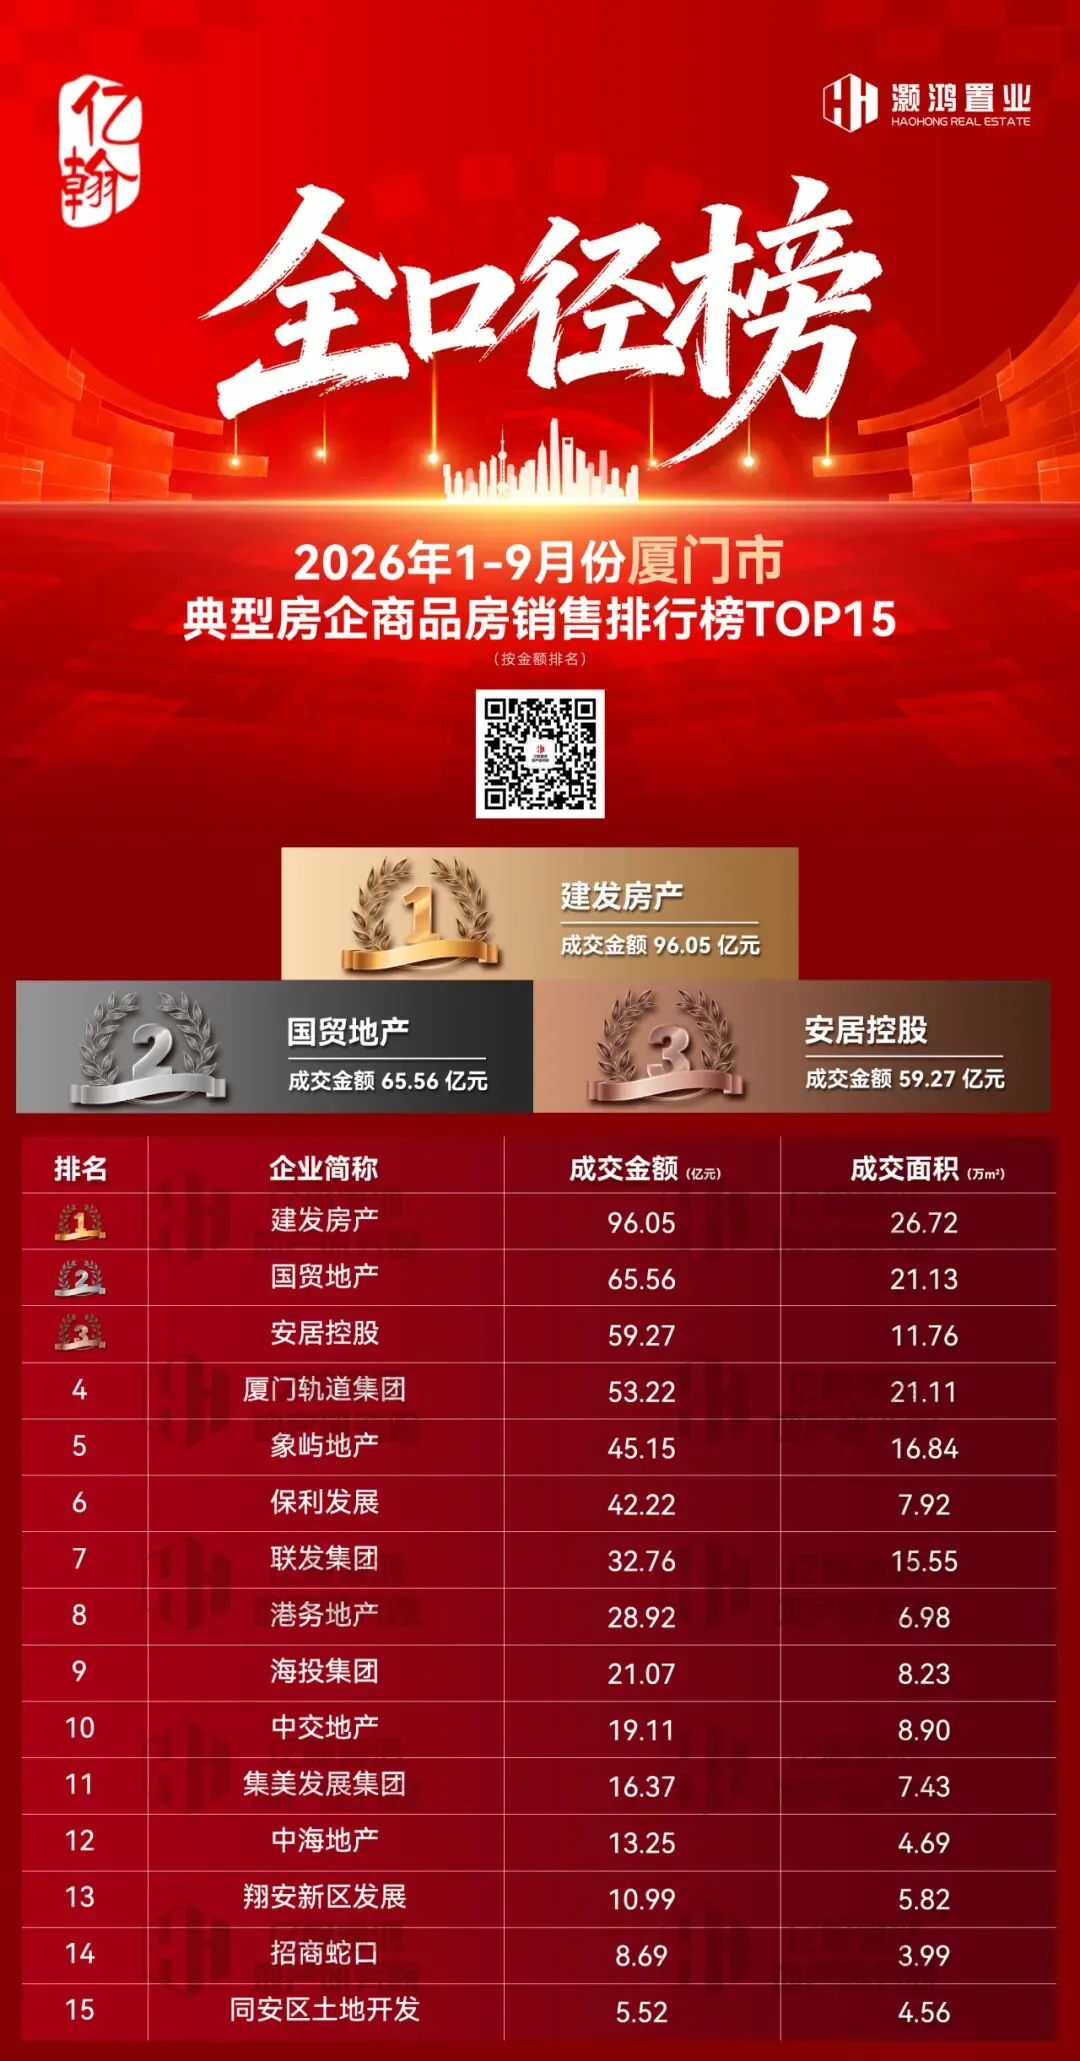
(1)TOP5房企(建发、国贸、安居、轨道、象屿)均为厦门市属国企,合计成交金额319.25亿,包揽全市58%市场份额。
(2)TOP15房企合计成交金额518.14亿元,占全市成交比重94%,头部集聚显著。
三、房企表现:本土国企主导,市场集中度高
(1)建发房产:1-9月成交金额96.05亿,占全市成交金额17%,成交面积26.72万㎡,断层领跑,依托全域均衡供货能力,成为支撑厦门市场基本盘支柱。
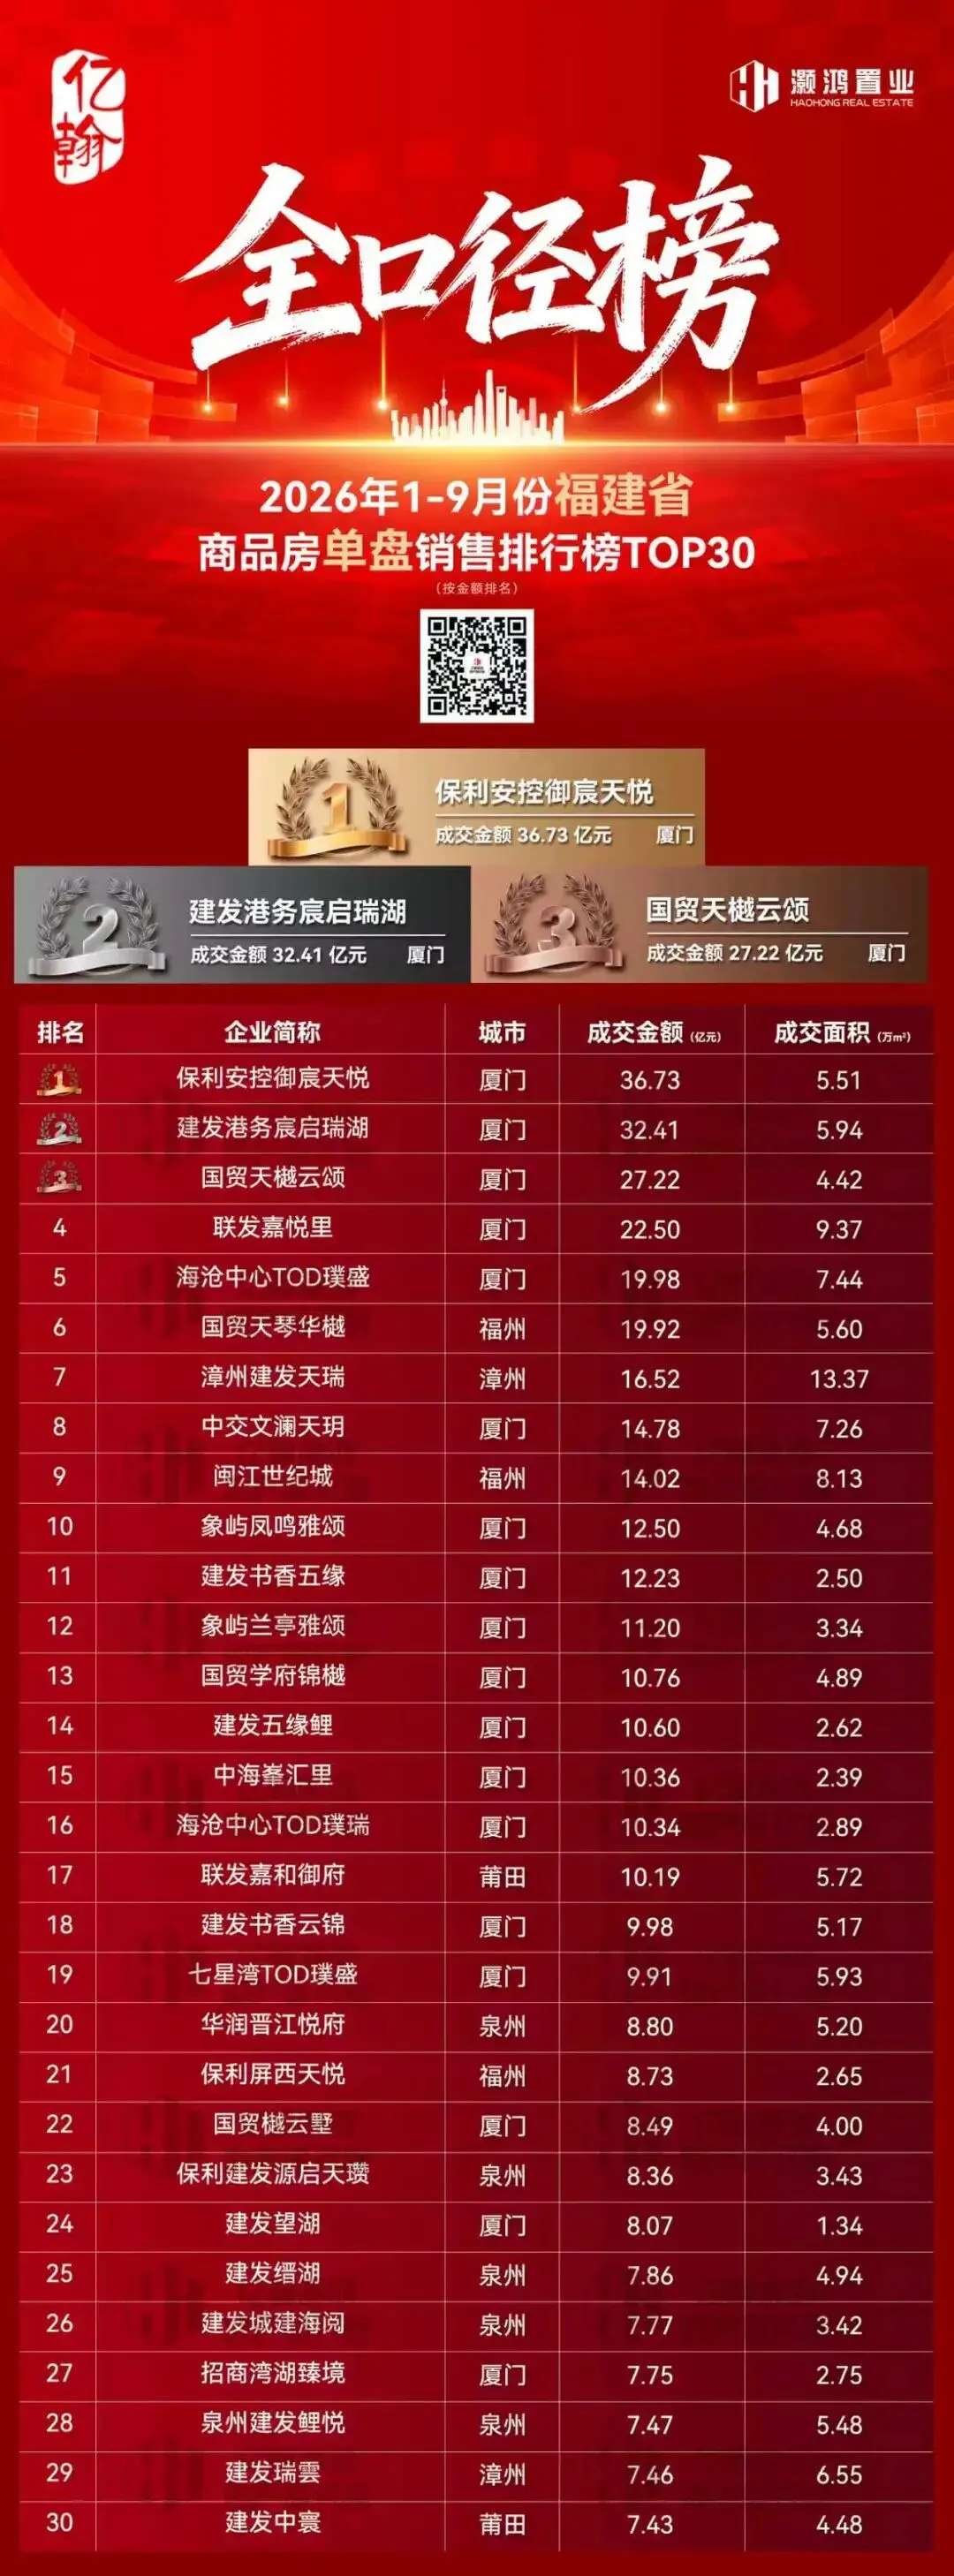
(2)国贸地产:1-9月成交金额65.56亿元,位居第二。其中云樾宸光本月开盘,单盘贡献5.81亿元。安居控股成交金额59.27亿,位居第三。
(3)其余国企:1-9月成交中,厦门轨道集团以53.22 亿/21.11 万㎡稳居第4,多个TOD项目持续放量去化,环比上涨10.5%。象屿地产45.15亿,走量稳定。
(4)央企补充:保利发展以成交金额42.22亿位列榜单第6;中交、中海、招商蛇口等传统央企在厦门榜单中处于梯队尾部,整体份额有限。
(5)区属国企:海投、集美发展、翔安新区发展、同安区土地开发等区属平台,分别深耕对应行政区,守住各片区市场基本盘,形成清晰的“一区一平台”外围托底格局。
一、市场规模:
福州1-9月成交金额400.18亿,同比下跌16%,成交面积315.05万㎡,同比下跌10%。
二、头部效应:
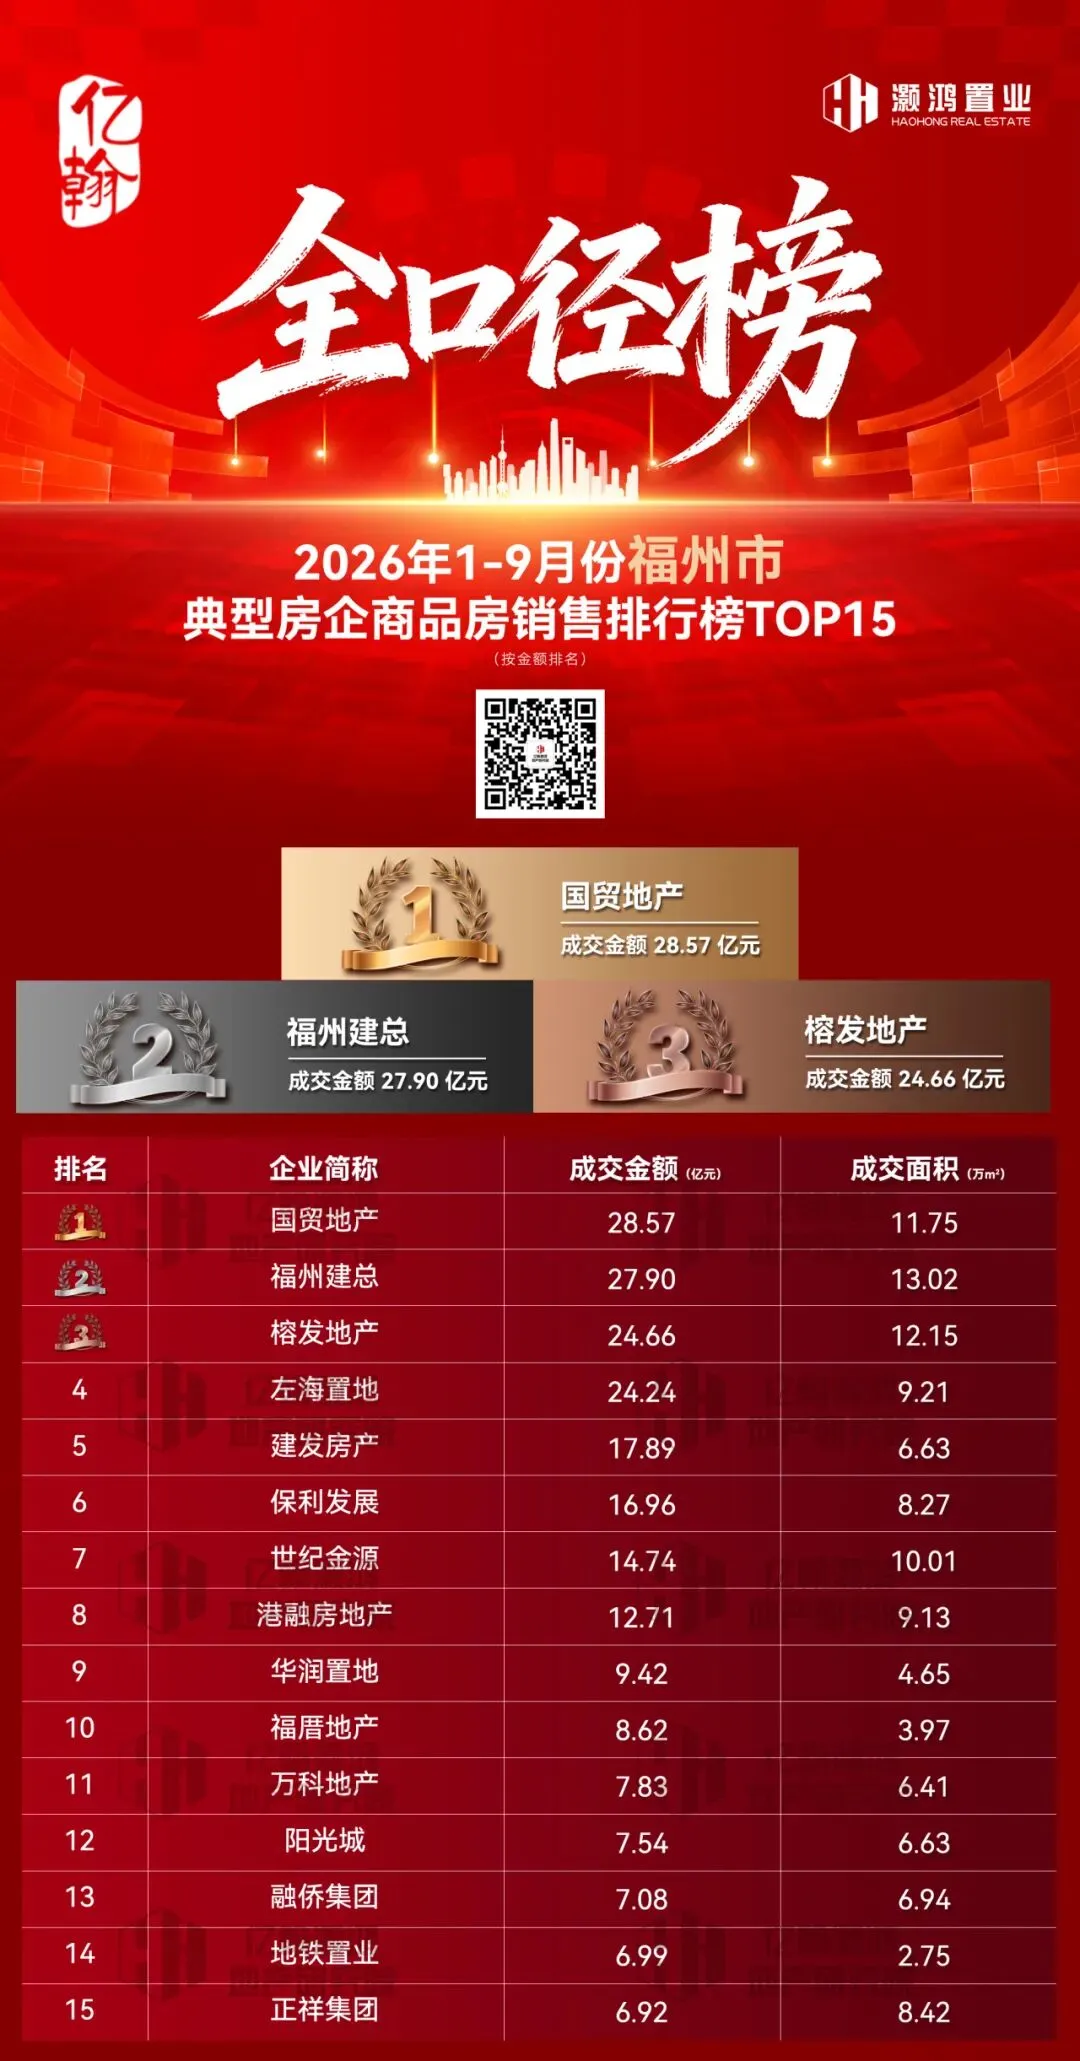
(1)头部梯队:TOP5的房企1-9月销售金额123.26亿,占TOP15的56%,且头部房企之间的竞争相对均衡。
(2)TOP15房企:合计销售金额222.07亿元,占全市成交55%,中小房企仍有生存空间。
(3)国贸地产:凭借国贸天琴华樾单盘热销,以成交金额28.57亿稳居榜首。
(4)本土国企:福州建总、榕发地产、左海置地的福州国企三雄,成交金额在24.24亿-27.9亿之间,差距小竞争激烈。
三、央企梯队:保利领跑,作为市场补充力量
(1)保利发展成交金额16.96亿,成交面积8.27万㎡。
(2)华润置地成交金额9.42亿,成交面积4.65万㎡。
(3)央企布局核心区域,以中高端改善型路径突围,以"质"补"量"。
四、多家区域民企依托差异化,实现持续去化
(1)港融(12.71亿)以产品优势实现持续去化,形成稳定的区域竞争壁垒。
(2)世纪金源(14.74亿)依托综合体商业集中签约备案、存量项目运营持续贡献成交。
(3)阳光城(7.54亿)以存量资产盘活为主,在榜单仍有席位。
(4)融侨集团、正祥集团等本土老牌民企,通过“以价换量、快速回款”的策略加速存量去化。
一、市场规模:
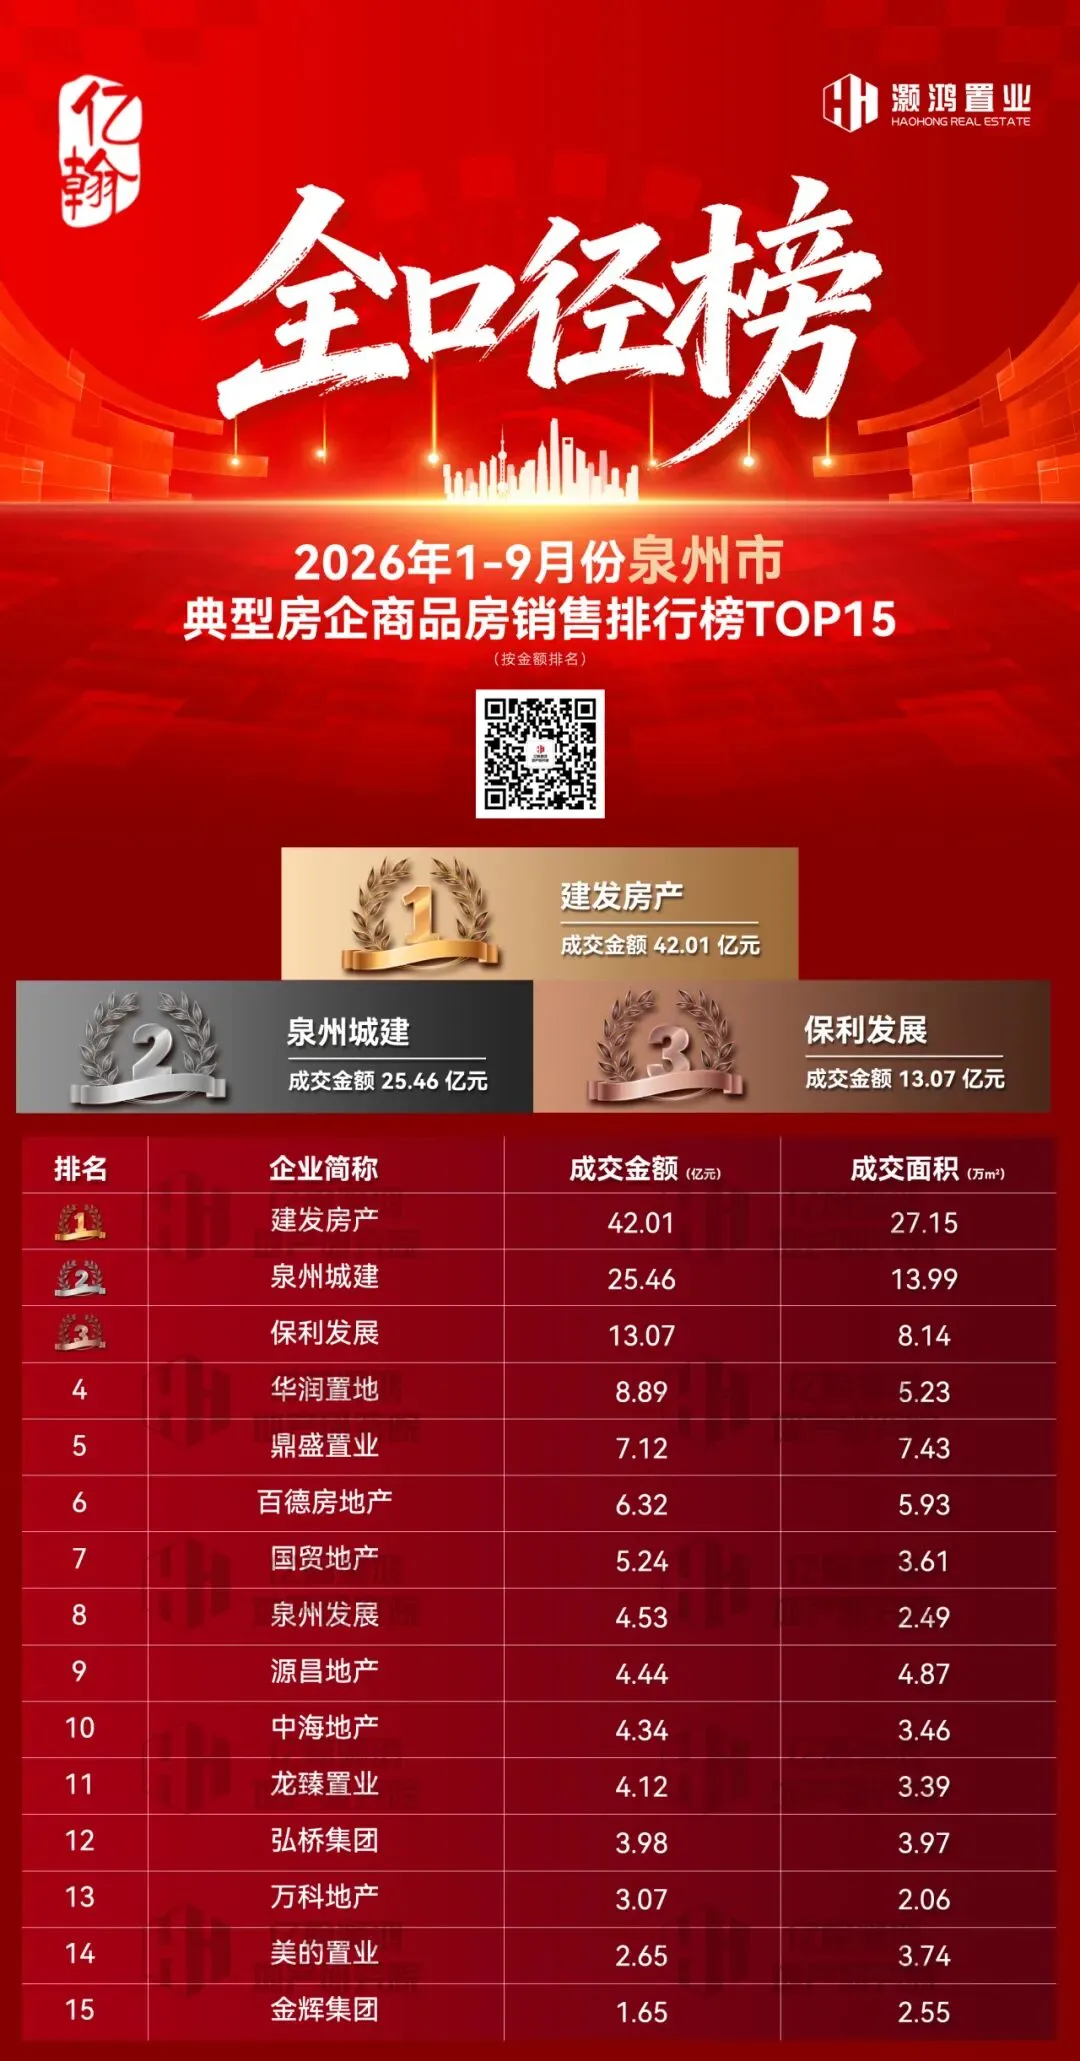
泉州1-9月成交金额203.66亿,同比下跌17%,成交面积182.46万㎡,同比下跌14%。
二、头部效应:建发领跑、本地国企托底,双强格局稳固
(1)建发与城建双强主导:建发房产以42.01亿元/27.15万㎡的成绩稳居榜首,为市场龙头;泉州城建以25.46亿元的成绩位列榜单第二,双强合计成交67.47亿元,占全市总成交比重高达33%。
(2)保利发展:以成交金额13.07亿的成绩位列第三,当前主要凭借核心项目(源启天瓒)单盘突围。
(3)其他央企:华润置地以成交金额8.89亿的成绩位列第四,中海地产则以成交金额4.34亿元位列第十。
三、民企表现:本土民企县域多点开花,全国性民企以价换量保份额
(1)数量上分庭抗礼:TOP15中有7家民企,中小民企仍有较大的生存空间,呈现县域深耕、差异化发展格局。
(2)本土区域型民企:为市场上的民企主力,鼎盛置业、百德房地产、弘桥集团、龙臻置业、源昌地产等本土企业稳居榜单中游,依托泉州经济强县基本面,深耕石狮、晋江、南安、安溪等核心县域,依托县域产业人口、刚需底盘稳定走量,县域市场根基扎实。
(3)本土民企翘楚:其中鼎盛置业以7.12亿元位居民企首位,销售面积7.43万㎡,走量能力突出。
(4)源昌地产:依托南安市区五柱巷街区改造项目集中备案,阶段性拉动业绩增长,成为旧城更新盘活的典型代表。
(5)全国性民企整体趋于保守,美的置业、金辉集团位列榜单尾部,整体成交体量偏小。企业主要依托低价走量策略,以价换量加速存量去化,在行业调整周期中维持存续。
一、市场规模:
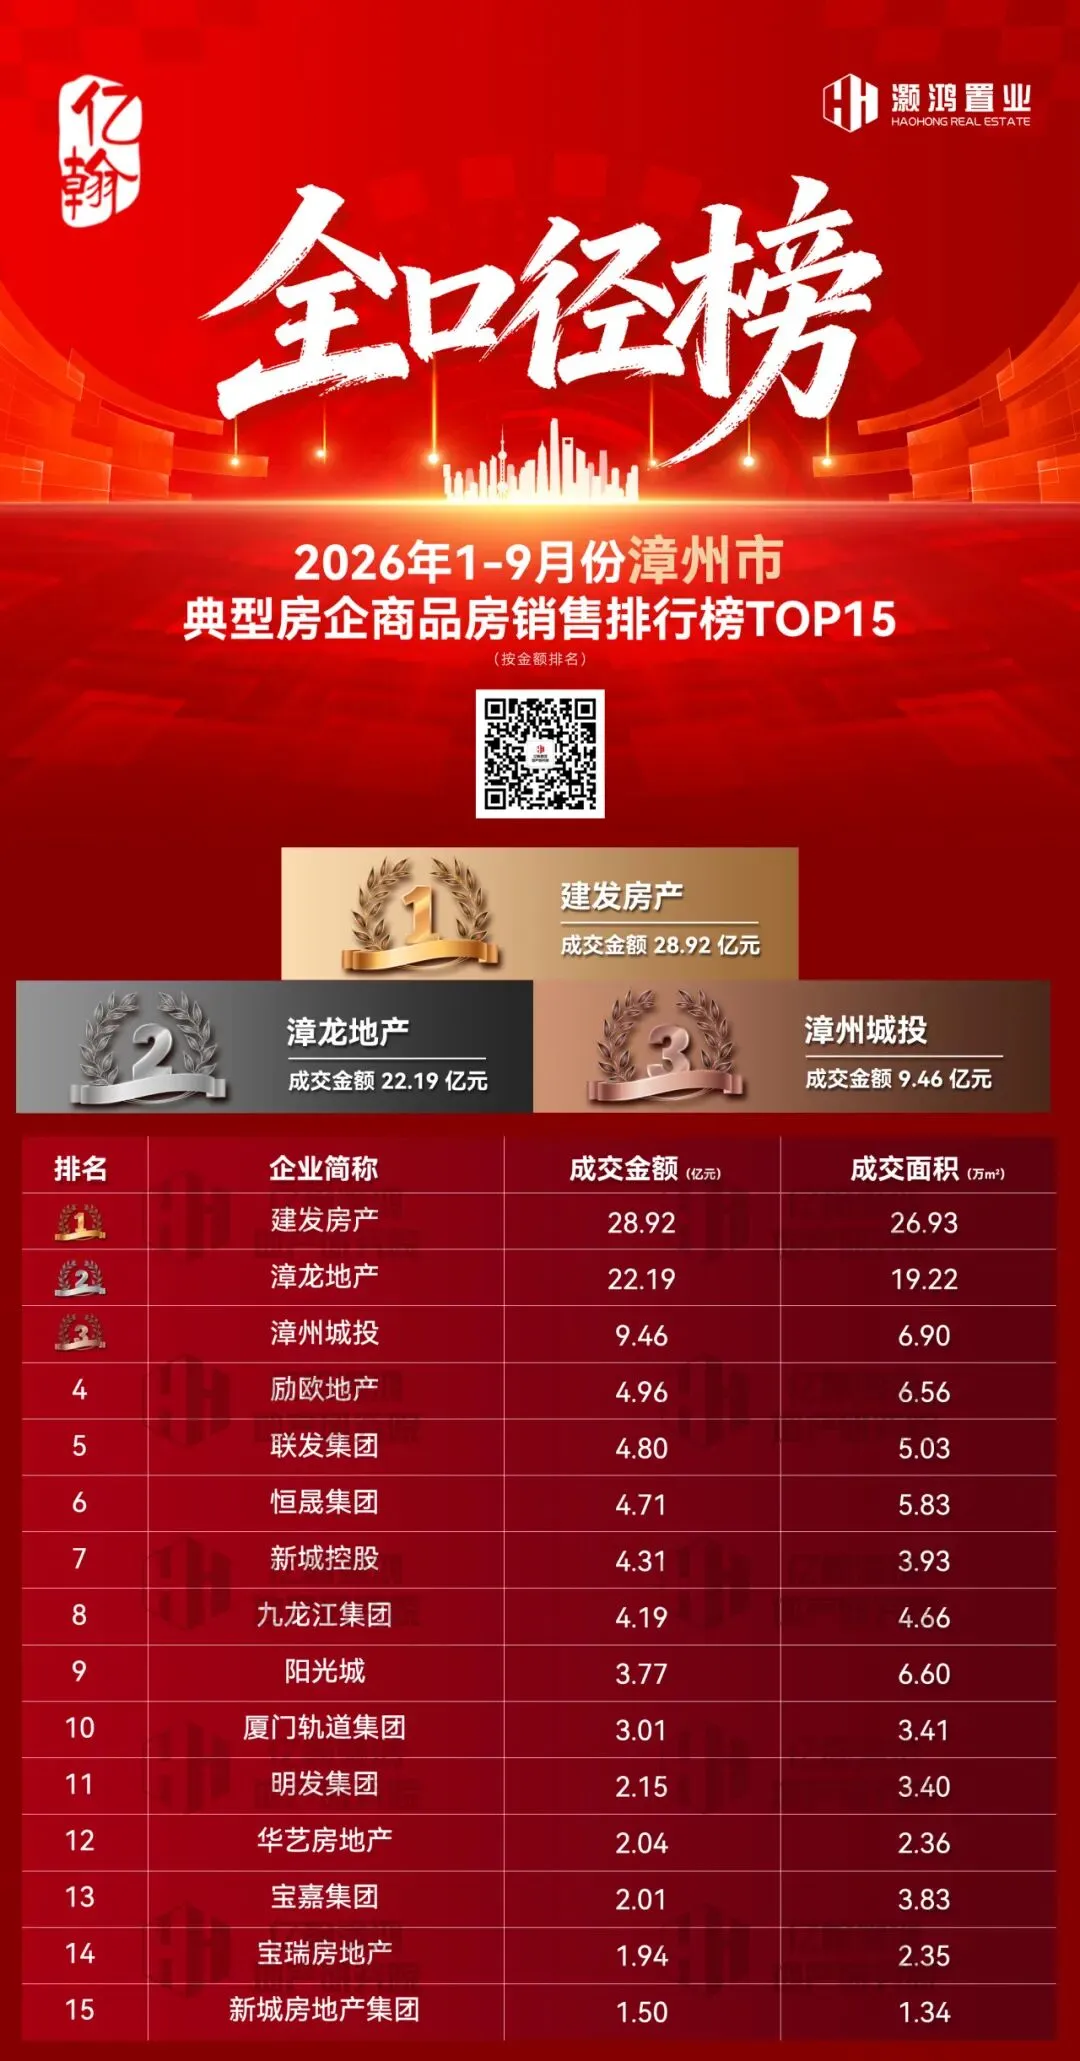
漳州1-9月成交金额146.84亿,同比上涨1%,成交面积182.5万㎡,同比上涨6%。
二、头部效应:双巨头断层领跑
1、双强领跑市场:建发房产以28.92亿元的成交金额位居榜单首位,漳州本地国企漳龙地产以22.19亿元的成交金额紧随其后,二者形成市场第一梯队,合计成交51.11亿元,占全市总成交35%;头部两家拉开与第三名明显差距,第三名漳州城投仅9.46亿元,市场头部断层效应突出。建发作为厦门国企全域多盘布局,漳龙地产依托本土资源深耕市区核心板块,共同抢占市场主要份额,双龙头的市场格局稳固。
2、本地国企:榜单第三名漳州城投(9.46亿)、第八名九龙江集团(4.19亿)均为漳州属地国企,共同筑牢本地市场底盘。
3、外来国企:联发集团(4.80亿)、厦门轨道集团(3.01亿)等外来国企持续上榜,作为外部国有平台补充参与市场竞争。
4、TOP15房企合计成交金额99.97亿元,占全市成交68%。
三、民企表现:民营房企数量多、体量小
1、榜单中民企占据9个席位,成交金额合计27.38亿,占据榜单28%市场份额。
2、民企头部形成稳健梯队:励欧地产以4.96亿元位居民企首位、全榜第四位,依托南湖壹号等市区改善项目深耕核心城区;恒晟集团开发老城区体量规模最大的商务综合体,位居榜单第六,新城控股4.31亿紧随其后。
3、其余房企持续深耕区域:华艺房地产、宝嘉集团、宝瑞房地产、新城房地产等民企,成交金额1.50亿~2.04亿,金额差距较小,主要依托本地市场的深耕、维持去化。
一、市场规模:
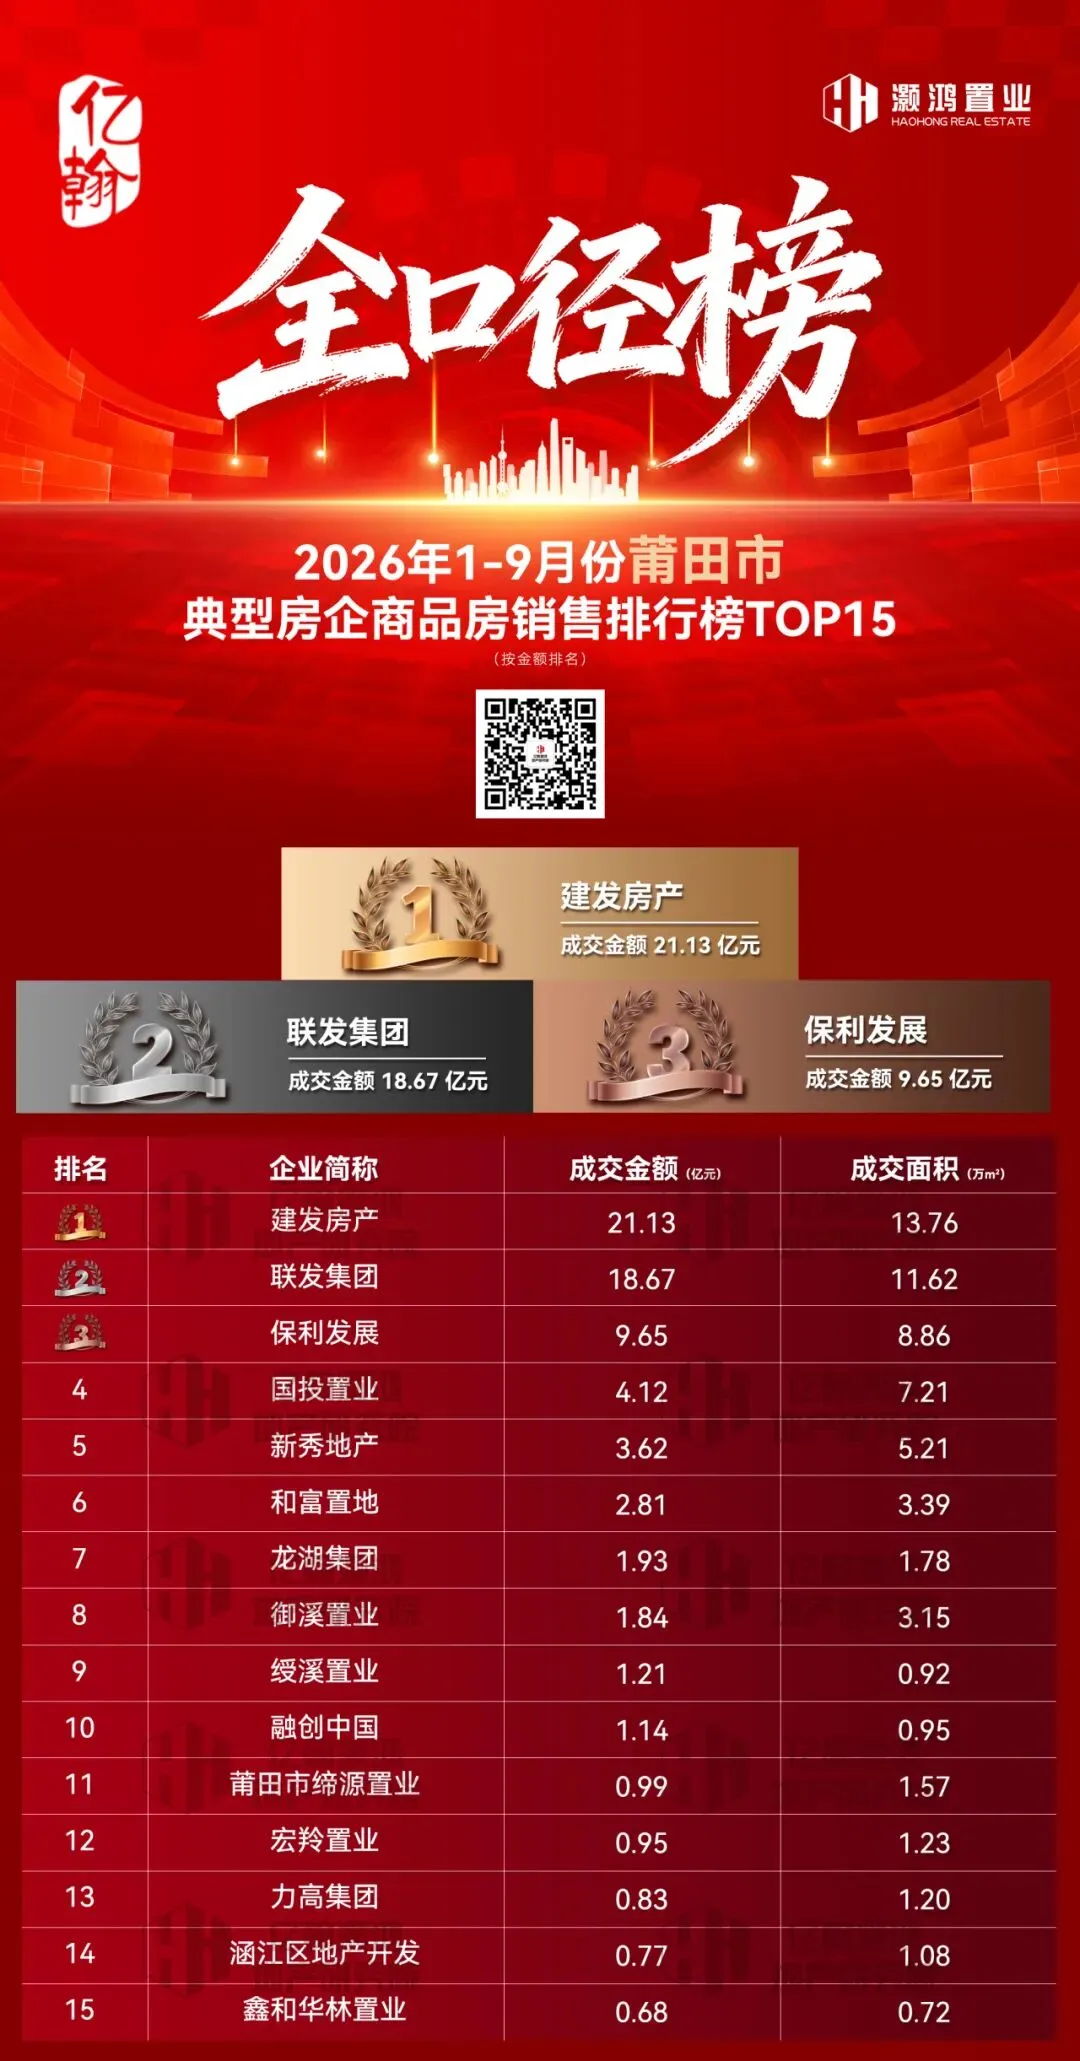
莆田1-9月成交金额76.76亿,同比下跌5%,成交面积80.62万㎡,同比上涨8%。
二、头部效应:建发/联发占据半壁江山,呈现稳固态势
(1)厦门双国企领衔:建发房产1-9月成交金额21.13亿元位居榜首、联发18.67亿元紧随其后,两家合计成交39.79亿元,占比超51%。
(2)榜单的排名波动幅度极小,是莆田市场头部格局"稳固态势"的直接体现。
(3)TOP15房企合计销售金额70.31亿元,占全市成交92%,市场高度集中。
三、中段稳健:
(1)保利发展为本榜唯一央企,1-9月成交金额9.65亿,面积8.86万㎡,金额/面积位居第三,依靠核心项目(保利瑧悦|宸央)实现稳定去化。
(2)国投置业(4.12亿)、新秀地产(3.62亿)、绶溪置业(1.21亿)、涵江区地产开发(0.77亿)等莆田市属及区属国企依次上榜,作为本土国有平台承接区域项目,夯实市场底盘。
四、民企上榜尾部、体量偏小
(1)和富置地、龙湖集团、御溪置业位列6-8位;
(2)融创中国、缔源置业、宏羚置业、力高集团、鑫和华林置业等企业居于榜单尾部。民企数量较多,但单家成交规模有限,以存量项目去化为主,维持市场份额。
一、市场规模:
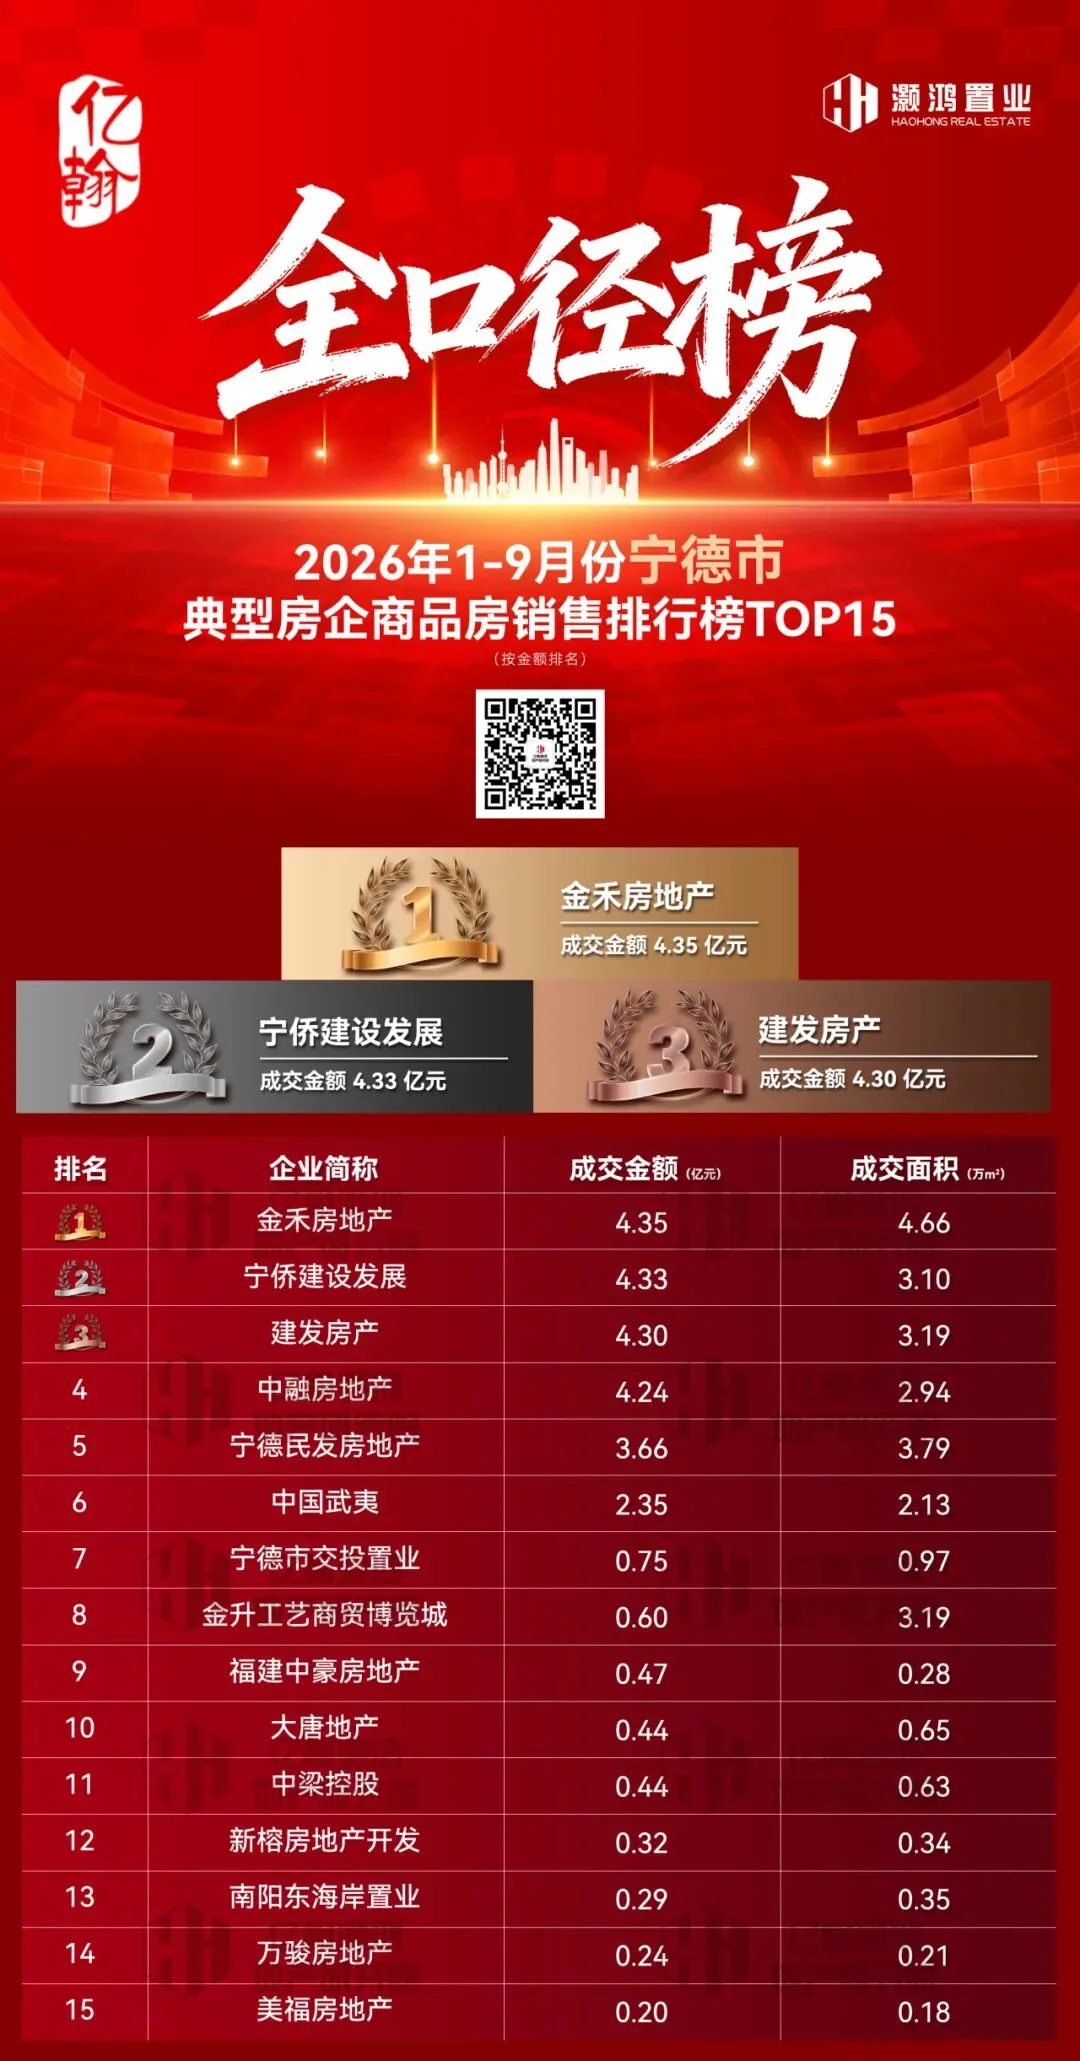
宁德1-9月成交金额28.85亿,同比下跌36%,成交面积29.37万㎡,同比下跌26%。
二、头部效应:
(1)头部梯队竞争胶着,国企、民企交错排位
宁德国企金禾房地产以4.35亿元登顶榜单;民企宁侨建设发展成交4.33亿元位列第二,外来国企建发房产以4.30亿元位居第三,民企中融房地产紧随其后占据第四位,头部席位呈现国企与民企交错竞逐的格局,且差距极小。
(2)TOP15房企合计销售金额26.99亿元,占全市成交94%,整体市场容量偏小,高度集中于TOP15房企。
(3)断层明显:从第七名开始成交规模大幅跳水,梯队断层明显,房企成交金额不足1亿大关。
三、民企数量占绝对多数,构成市场主力
(1)TOP15榜单内民企数量多,是宁德市场的核心供给主体。
(2)宁侨建设发展、中融地产、宁德民发地产位列3-5位,为本榜排名靠前的民企。
(3)金升工艺商贸博览城、福建中豪地产、大唐地产、中梁控股、南阳东海岸置业、万骏房地产、美福房地产等民企集中分布于榜单中后段。
一、市场规模:
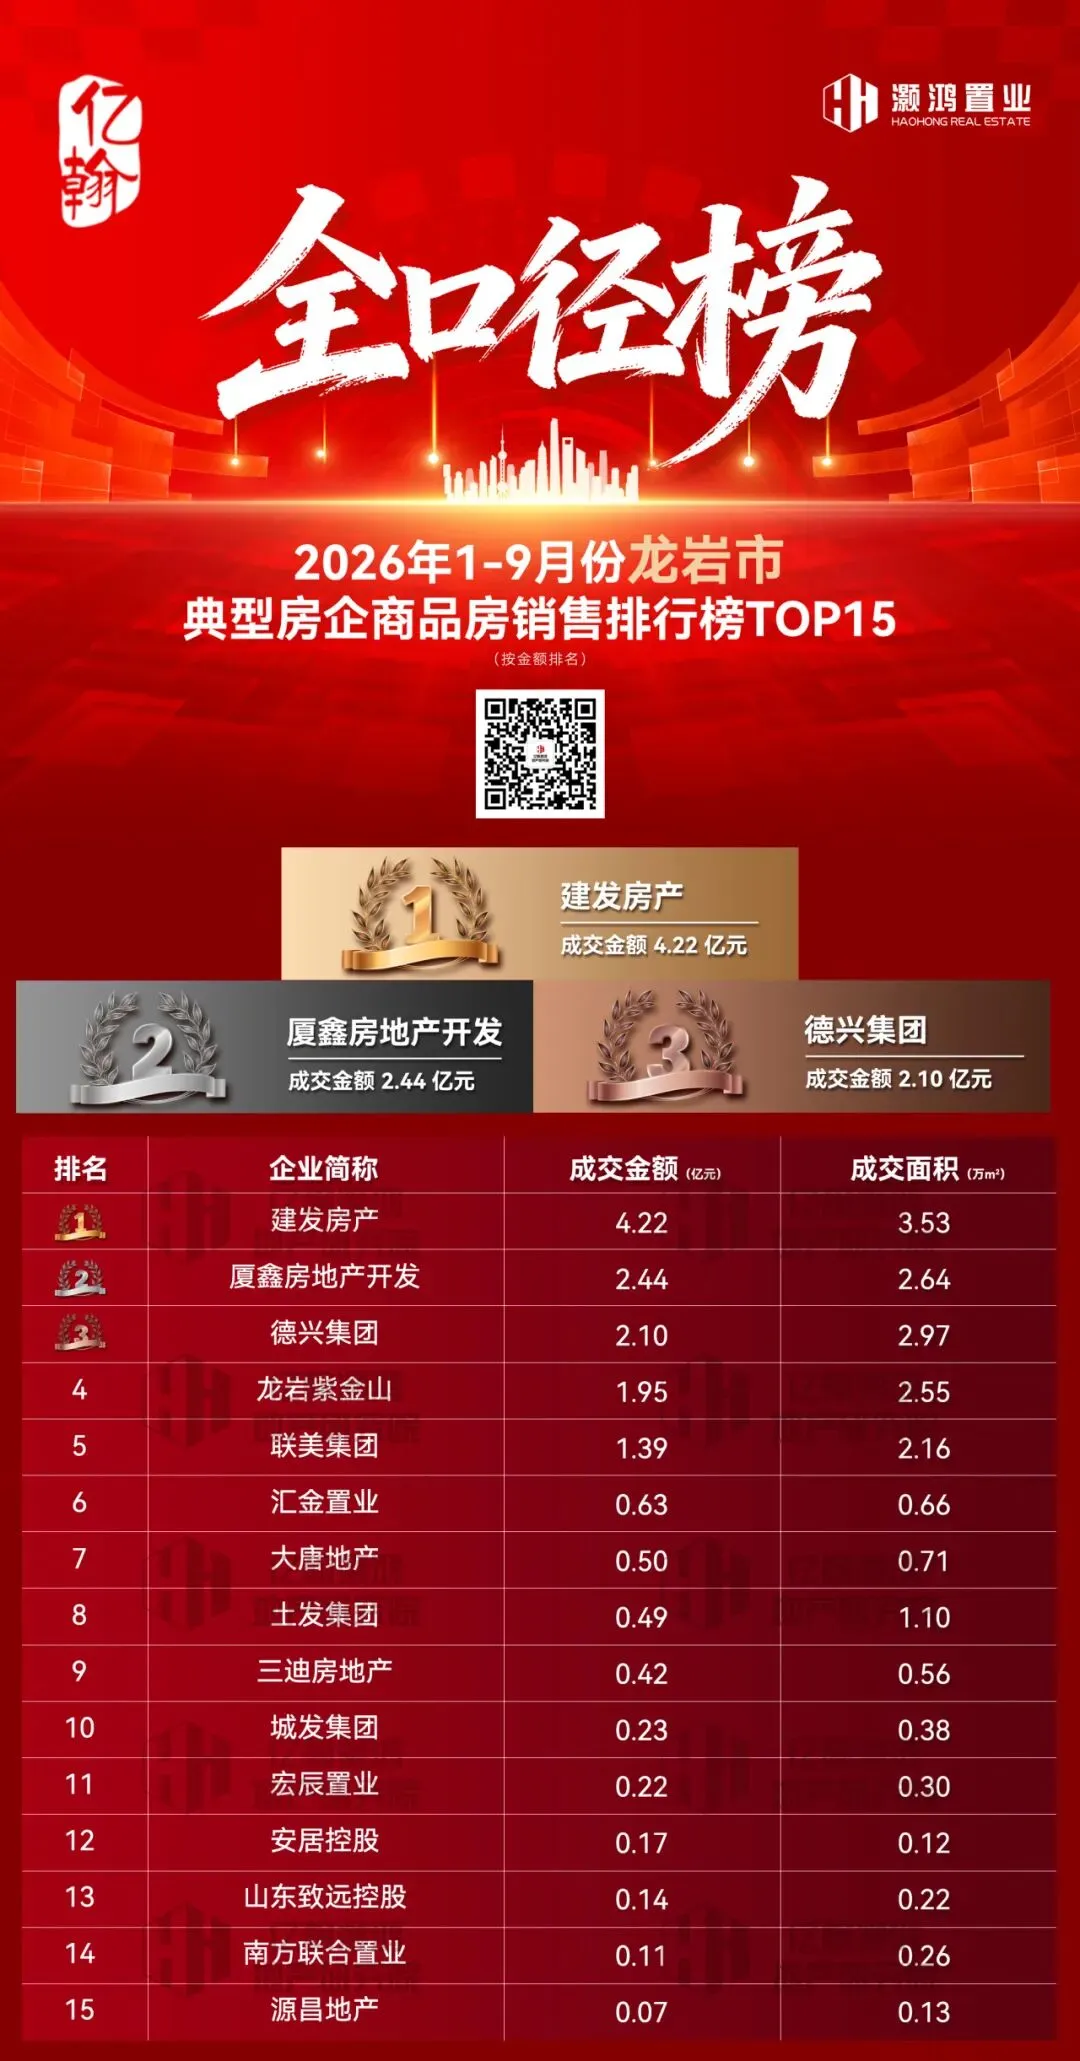
龙岩1-9月成交金额15.27亿,同比下跌39%,成交面积19.16万㎡,同比下跌23%。
二、头部效应:建发房产位居榜首,本土民企占据榜单第二梯队
1、建发领跑、本土民企紧随其后:建发房产(厦门国企)以4.22亿元夺得销冠,高出第二名厦鑫房地产1.78亿元。
2、断层明显:自第6名起,单家房企销售金额均不足0.7亿,头部与尾部差距悬殊。
3、TOP5房企合计12.10亿元,占全市成交79%,TOP15房企合计销售金额15.08亿元,占全市成交98%,市场高度集中。
三、民企表现:本土民企强势占位上游,全国性民企整体式微、存量维系
1、本土民企表现突出:厦鑫地产、德兴集团、龙岩紫金山位居民企第一梯队,业绩表现突出。本土民企3强合计6.50亿,占TOP15的43%。。
2、全国性民企整体式微:
大唐地产、三迪房地产上榜,排名集中在榜单7名以后,成交金额普遍不足0.5亿元,成交以过往存量项目去化为主。
一、市场规模:
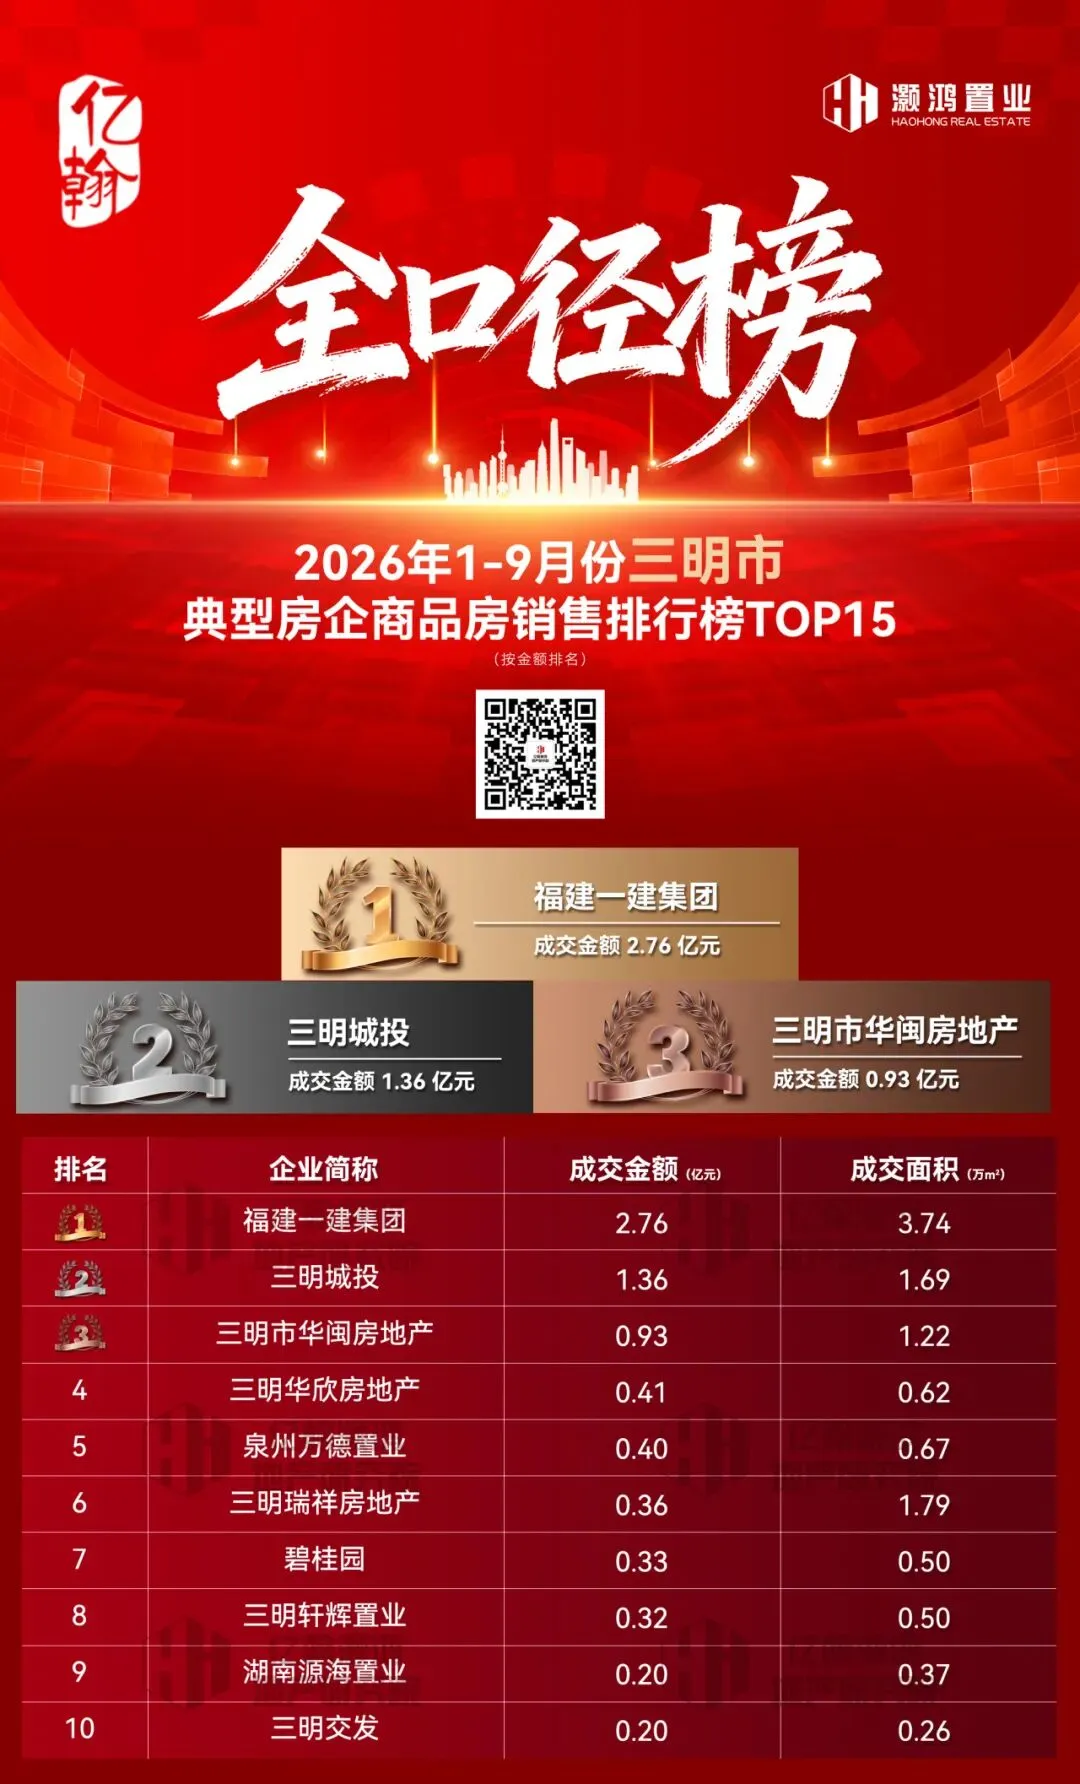
三明1-9月成交金额8.96亿,同比上涨7%,成交面积14.08万㎡,同比上涨24%。
二、头部表现:本土国企占据头部,本土民企为市场主要补充力量
1、TOP10房企合计销售金额7.27亿元,占全市成交81%,市场较为集中。
2、福建一建凭借日月芳华项目开盘去化,维系榜首地位,成交金额2.76亿,成交面积3.74万㎡,成为金额面积双料王,但受限于内生客群不足,后续表现较为乏力。
3、三明城投托底本地市场,主要依赖太阳岛、徐锦新城等项目持续去化,成交金额1.36亿元位列第二。
4、华闽房地产成交金额0.93亿,是民企阵营唯一进入前三的房企。
三、本土区域民企为核心,少量全国性民企居于尾部
1、榜单民企以三明本土房企为主力,华闽房地产、华欣房地产、瑞祥房地产、轩辉置业等本土企业集中盘踞榜单中游,依托属地资源深耕本地市场,凭借稳定的项目供货与客户积淀持续贡献成交。
2、泉州万德置业、湖南源海置业等跨区域民企落地深耕、稳定去化。
3、碧桂园作为全国性民企位列第7名,成交体量有限,以存量项目去化为主。
4、榜单中段竞争高度胶着,TOP4-TOP8区间汇聚本地民企、跨区域民企、全国性民企三类主体,三明华欣/泉州万德/三明瑞祥/碧桂园/三明轩辉五家房企成交规模集中在0.32 亿-0.41亿元,差距较小。
一、市场规模:
南平1-9月成交金额1.67亿,同比下跌89%,成交面积2.80万㎡,同比下跌88%。
二、头部表现:
1、TOP5房企合计销售金额1.32亿元,占全市成交79%。
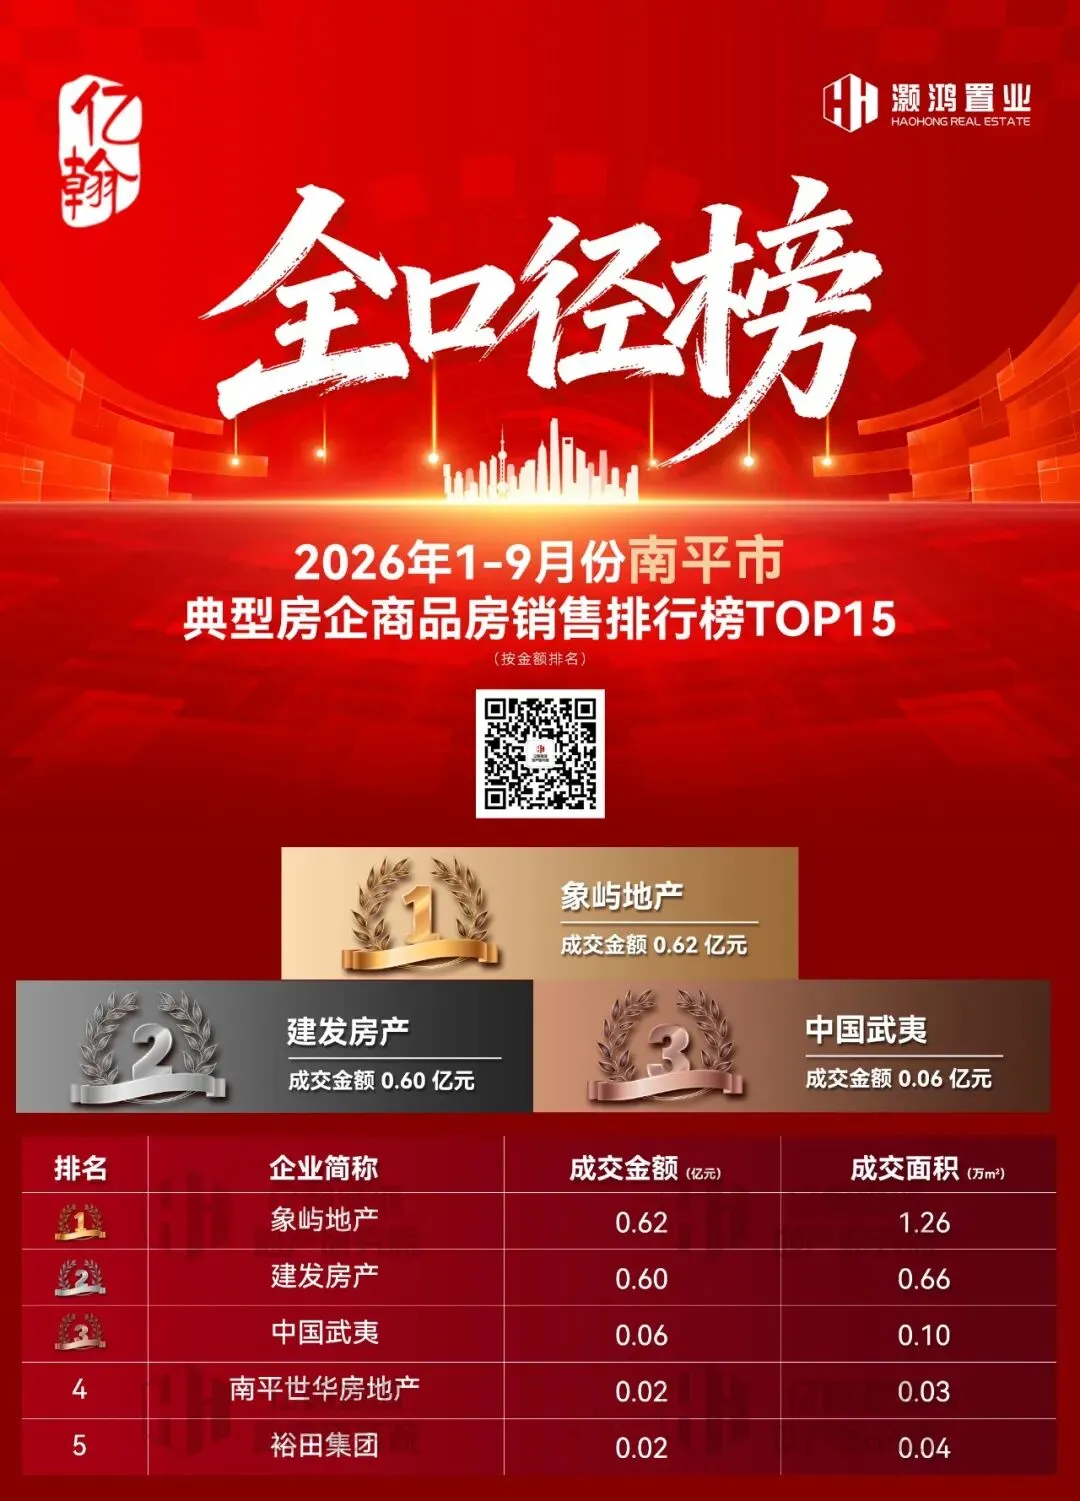
2、市场整体盘量小,房企之间成交差距小。象屿地产与建发房产的头部之争,其中象屿地产1-9月成交金额0.62亿,位居榜首。建发房产则以0.60亿紧随其后,两者市场占有率达74%。
特别提醒:
1、统计时间:为2026年度,数据统计截止至9月30日;
2、统计企业:福建各市主城开发和销售房屋的房地产开发企业;
3、物业属性:以企业可售型物业为主,一级土地开发及产业、文旅等用地未计入;
4、数据范围:全口径销售金额指企业全部项目的销售金额;
5、数据来源:亿翰智库数据中心、灏鸿置业市场研究中心;
6、数据说明:本研究成果为亿翰灏鸿地产研究院根据各方公开数据专业估算所得。
免责声明:
1、本文版权归亿翰灏鸿地产研究院所有,未经授权请勿随意转载,转载注明出处;
2、文章仅为个人观点,不代表所在企业观点;
3、文中数据仅供参考!亿翰灏鸿地产研究院不对使用上述内容所引发的任何直接或间接损失承担责任,且就文章相关内容享有全部的解释权。