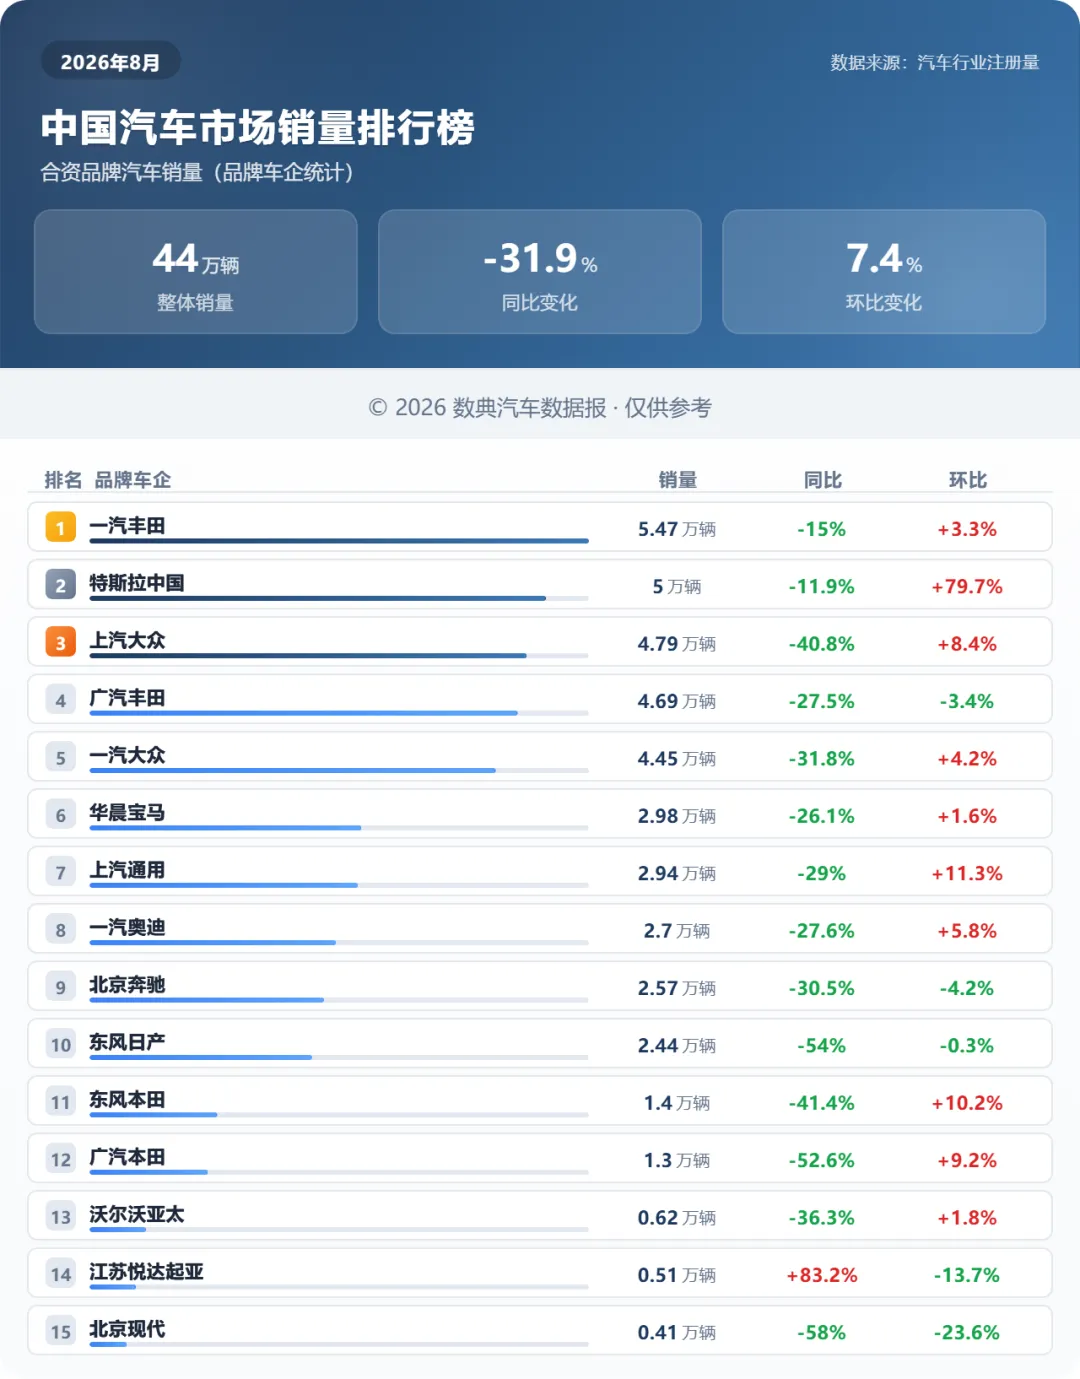
8月合资整体销量 44万辆,同比 -31.9%,环比 +7.4%。这组数字放在一起,能说明两件事:一是同比压力仍大,合资阵营没有回到去年同期的水位;二是相较7月,8月终端注册出现修复,环比为正,说明“金九银十”前的铺垫期里,部分品牌通过新车投放、权益调整和交付节奏把量拉了回来。
从品牌榜也能看到这种修复并不均衡:多数车企同比仍是两位数下滑,但环比为正的品牌不少。一汽丰田、上汽大众、一汽-大众、上汽通用、一汽奥迪、北京奔驰、东风本田、广汽本田等环比均为正;也有少数品牌环比继续回落,比如广汽丰田 -3.4%、北京奔驰 -4.2%、东风日产 -0.3%、沃尔沃亚太 +1.8%但幅度很小,北京现代环比 -23.6%;
一汽丰田5.47万辆,同比 -15%,环比 +3.3%;特斯拉中国5.00万辆,同比 -11.9%,环比 +79.7%;上汽大众4.79万辆,同比 -40.8%,环比 +8.4%;广汽丰田4.69万辆,同比 -27.5%,环比 -3.4%;一汽-大众4.45万辆,同比 -31.8%,环比 +4.2%。
前五里有两个细节值得放在数据里看。第一,一汽丰田的同比降幅 -15%,在头部合资里相对较小,保住了第一位置;它与特斯拉中国的差距只有约 0.47万辆。第二,特斯拉中国的环比 +79.7%非常醒目,直接把排名推到第二;即便同比仍为 -11.9%,在8月合资榜里已属于波动最剧烈的正向变量。
第二梯队中,华晨宝马2.98万辆、同比 -26.1%、环比 +1.6%;上汽通用2.94万辆、同比 -29%、环比 +11.3%;一汽奥迪2.70万辆、同比 -27.6%、环比 +5.8%;北京奔驰2.57万辆、同比 -30.5%、环比 -4.2%;东风日产2.44万辆、同比 -54%、环比 -0.3%。豪华三家合计约 8.25万辆,仍是合资阵营的重要支撑,但三家同比都在 -26% 到 -30.5% 区间,只有华晨宝马和一汽奥迪环比改善,北京奔驰环比转负。
再往后的榜单里,东风本田1.40万辆、同比 -41.4%、环比 +10.2%;广汽本田1.30万辆、同比 -52.6%、环比 +9.2%;沃尔沃亚太0.62万辆、同比 -36.3%、环比 +1.8%;江苏悦达起亚0.51万辆、同比 +83.2%、环比 -13.7%;北京现代0.41万辆、同比 -58%、环比 -23.6%。悦达起亚是品牌榜中少见的同比正增长,但基数较低,且8月环比回落明显;北京现代则是同比、环比双弱。
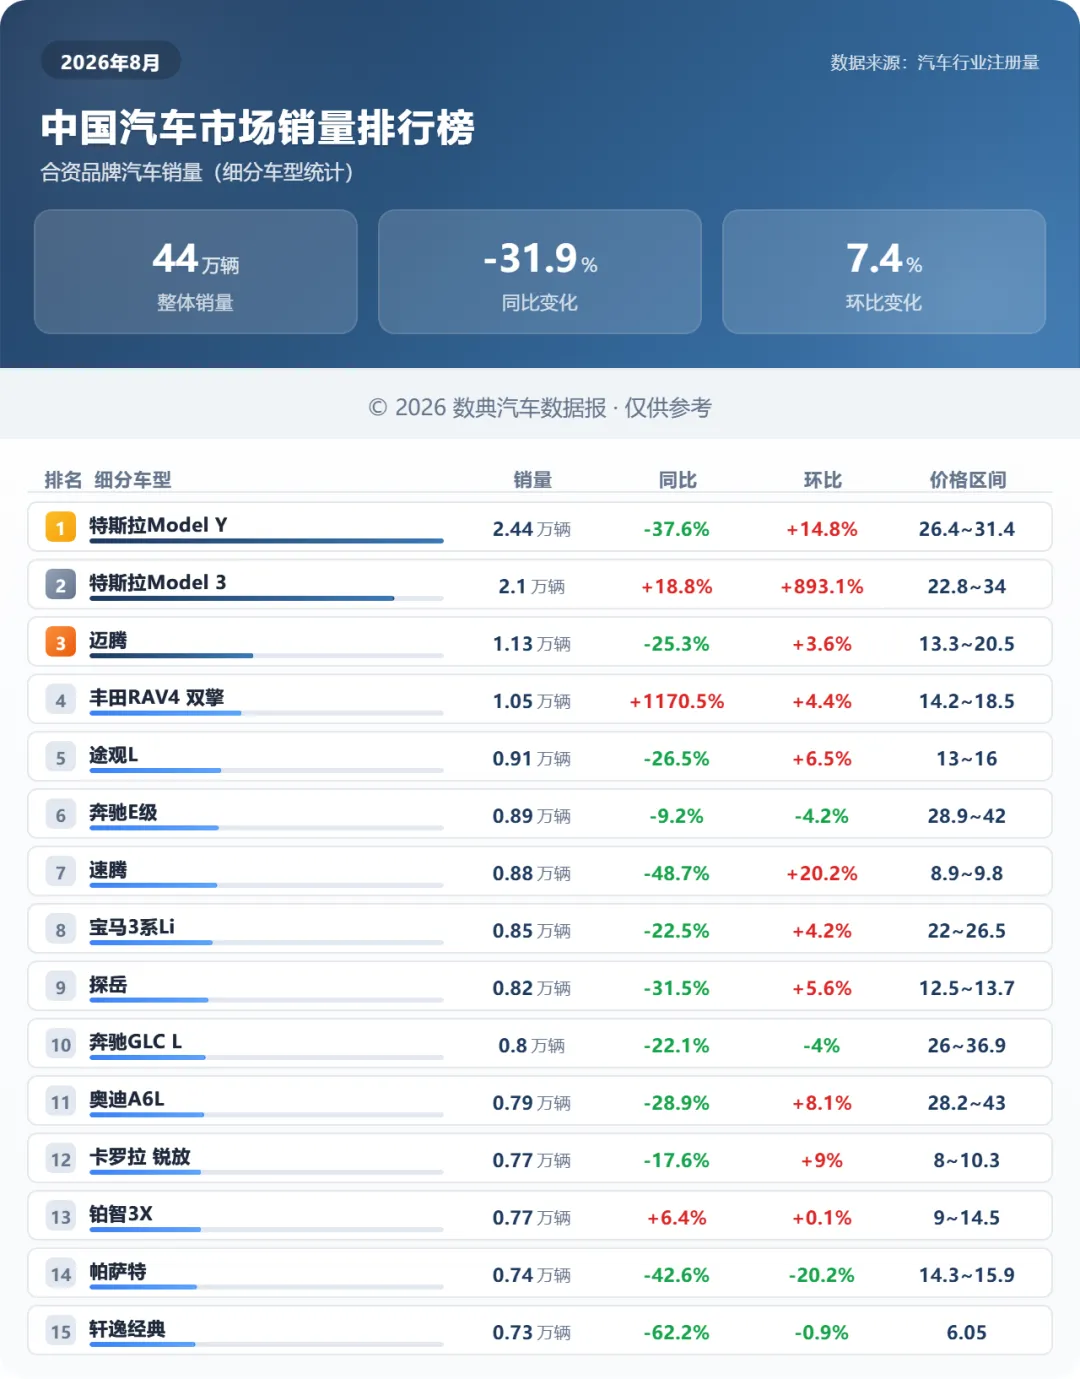
8月合资车型前两位都被特斯拉占据:Model Y 2.44万辆,同比 -37.6%、环比 +14.8%;Model 3 2.10万辆,同比 +18.8%、环比 +893.1%。两款车合计 4.54万辆,仅两车就接近榜单前列品牌单月体量。Model 3的环比尤其突出,说明其8月交付/注册节奏相较7月明显不同;不过在同比维度,Model Y仍下降37.6%,也提示价格区间与竞品压力仍在。
燃油与混动主力中,迈腾1.13万辆、同比 -25.3%、环比 +3.6%;丰田RAV4双擎1.05万辆、同比 +1170.5%、环比 +4.4%;途观L0.91万辆、同比 -26.5%、环比 +6.5%;速腾0.88万辆、同比 -48.7%、环比 +20.2%;探岳0.82万辆、同比 -31.5%、环比 +5.6%。
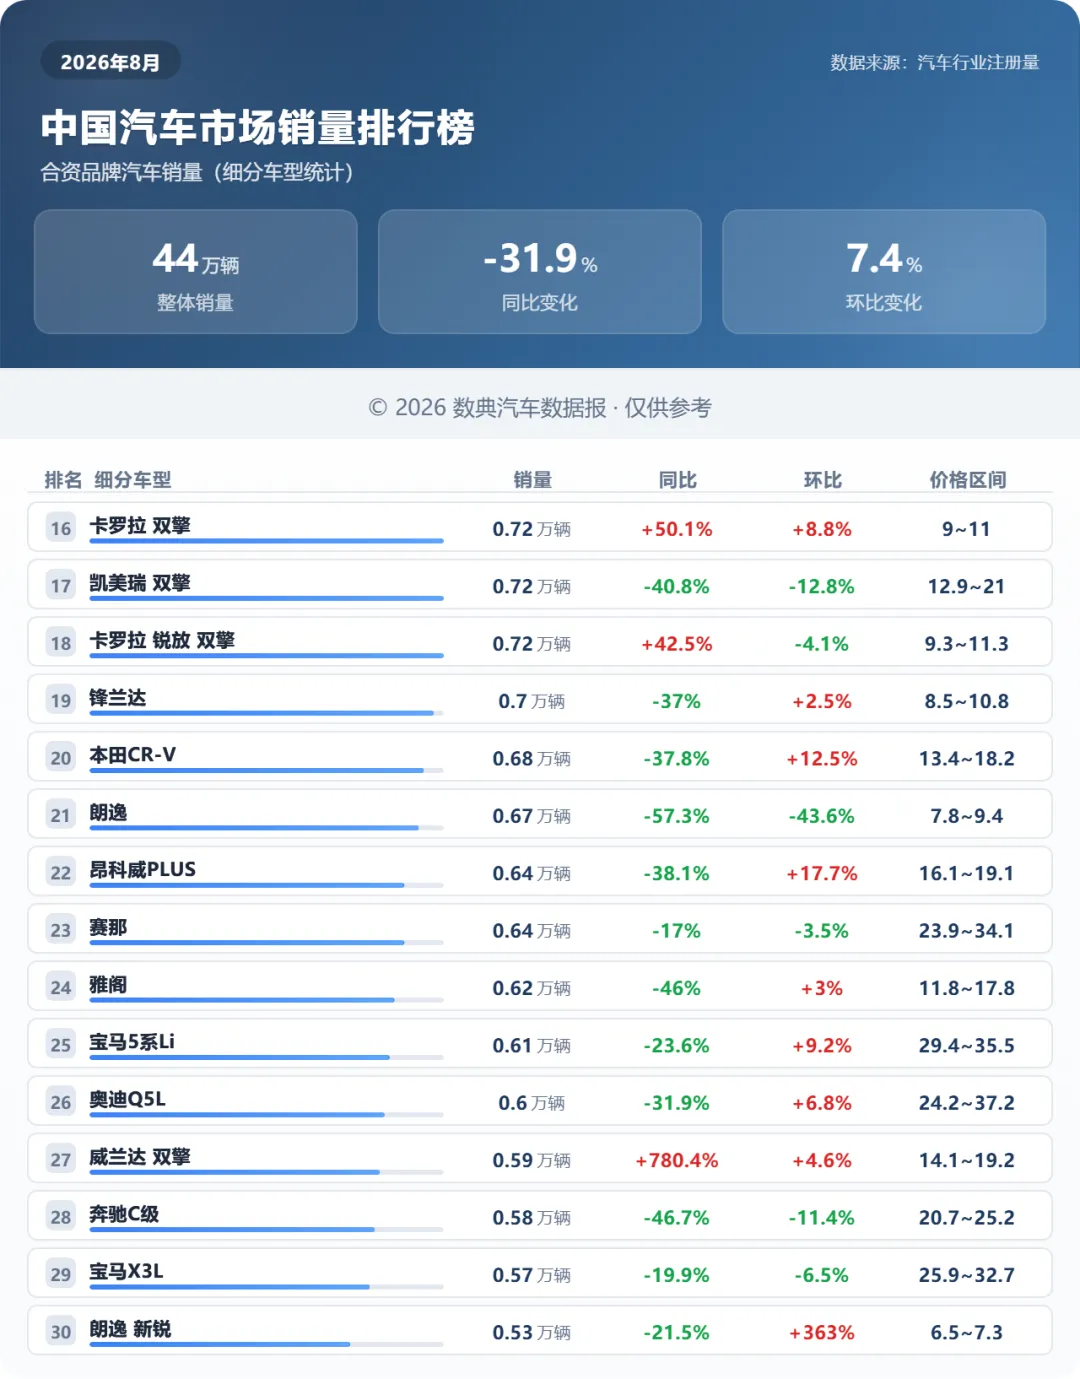
豪华车型继续占据榜单中段:奔驰E级0.89万辆、同比 -9.2%、环比 -4.2%;宝马3系Li0.85万辆、同比 -22.5%、环比 +4.2%;奔驰GLC L0.80万辆、同比 -22.1%、环比 -4%;奥迪A6L0.79万辆、同比 -28.9%、环比 +8.1%;宝马5系Li0.61万辆、同比 -23.6%、环比 +9.2%;奥迪Q5L0.60万辆、同比 -31.9%、环比 +6.8%;宝马X3L0.57万辆、同比 -19.9%、环比 -6.5%;奔驰C级0.58万辆、同比 -46.7%、环比 -11.4%。整体看,豪华核心车系环比改善多于恶化,但同比多数仍是两位数下降。
如果只看“谁还在涨”,8月合资车型榜里最清晰的一条线是丰田系双擎。RAV4双擎同比 +1170.5%,销量 1.05万辆;卡罗拉双擎同比 +50.1%,销量 0.72万辆;卡罗拉锐放双擎同比 +42.5%,销量 0.72万辆;威兰达双擎同比 +780.4%,销量 0.59万辆。此外,铂智3X同比 +6.4%,销量 0.77万辆、环比 +0.1%;卡罗拉锐放同比 -17.6%,但环比 +9%。
9月之后,车市将进入传统旺季,也是检验“环比修复能否变成同比收窄”的窗口。对合资阵营来说,榜单已经给出两个可观测信号:一看头部五家能否把一汽丰田、特斯拉中国、南北大众、广汽丰田的位置稳住;二看双擎、纯电和豪华燃油三条线,哪一条能先把同比降幅压到大盘以内。数据截至8月,答案还没写完。