100家智能制造解决方案上市公司,总市值突破3万亿;一个细分赛道,39家企业拿走了全行业56.8%的净利润——中国智能制造的座次,正在重新排定。你的供应商、同行,甚至你自己公司,排在第几?
当前,我国制造业正处于加快发展新质生产力、推进新型工业化的关键阶段,云计算、大数据、人工智能等新一代信息技术与制造技术深度融合,智能制造已从概念探索全面转向实践深耕。作为连接技术供给端与企业落地端的核心枢纽,智能制造解决方案上市公司凭借在智能装备、工业软件、自动化集成等领域的持续深耕,已成为推动制造业数字化转型的中坚力量。与此同时,制造企业利润空间承压,人形机器人、工业大模型加速由实验室走向产线,核心软硬件国产替代正由政策主导向市场驱动切换——在产业承压中孕育新机的背景下,清晰判断“谁在真实引领”,已成为制造企业选型、方案商对标与投资机构布局的共同前提。
为系统呈现这一领域的产业全貌,e-works Research延续多年研究积累,正式发布《2026中国智能制造解决方案上市公司百强榜暨研究报告》。本次研究基于公开财报、市值数据与业务落地表现,严格遴选核心业务覆盖六大方向的代表性企业,通过多维度量化分析,全面呈现行业营收结构、研发投入、地域分布与赛道竞争格局。
这份报告既是广大制造企业选型智能制造服务商的权威参考,也为各级主管部门把握产业动态、制定精准政策提供数据支撑,同时帮助投资机构清晰识别细分赛道价值,更让解决方案厂商能够对标行业标杆,找准差异化发展路径。e-works希望通过持续的深度研究,助力我国智能制造产业实现高质量协同。
报告封面
本次榜单按主营业务划分为六大板块:
① 智能工厂非标定制自动化集成:聚焦特定行业、产品或工艺的个性化需求,提供涵盖生产制造与仓储物流全环节的非标智能装备及产线交钥匙工程。其中,既包括如半导体、锂电、光伏、电子、医药等领域的专用生产设备,也深度融合立库、输送机、分拣机、AGV/RGV、堆垛机、智能叉车等智能物流装备及其控制系统集成服务,实现软硬一体的全场景定制化交付;
②通用智能装备:提供可通用于多个行业的智能装备,以及应用增材制造、激光加工等技术进行加工的设备。如激光加工设备、数控机床、增材制造设备等;
③ 智能机器人:本研究聚焦工业领域智能机器人,对应的市场主体涵盖工业机器人(如焊接、搬运机器人等)、协作机器人、人形机器人本体制造商,以及配套的机器人核心零部件供应商与系统集成商,相关企业重点深耕机器人本体设计、运动控制算法、感知交互等技术;
④ 智能制造核心零部件:提供用于智能制造装备的关键零部件,包括精密减速器、控制电机及其驱动系统、机电一体化执行器、传感器及其它精密零部件;
⑤ 工业自动化产品:利用计算机技术、信息技术、控制理论与仪器仪表,实现工业生产过程控制、监测、优化与决策的装置。包括PLC、变频器、伺服系统及各类数字化仪器仪表等;
⑥ 工业软件及服务:用于支撑工业企业产品研发、工艺规划、制造、营销、采购、运营和服务等核心业务的一系列工具类和管理类软件,以及软件系统集成及实施服务。包括但不限于:
●研发数字化软件:如CAD、CAE、CAM、CAPP、PDM/PLM、EDA和MBSE相关工具软件和数字孪生平台等。
●管理数字化软件:如ERP、CRM、SCM、SRM、EAM、MRO、HCM、APS、QMS、PM、MES、MOM、MDM、LIMS、WMS、EMS、BPM、OA和BI等。
●工控软件:先进过程控制(APC)、分布式控制系统(DCS)、分布式数控与机器数据采集(DNC/MDC)、现场总线控制系统(FCS)、数据采集与监控系统(SCADA)、安全仪表系统(SIS)、组态软件、人机界面(HMI)软件、操作员培训仿真(OTS)以及工业网络安全软件等。
●工业基础软件:如工业云(IaaS、SaaS、PaaS等)、大数据、人工智能(AI)等相关软件和平台等。
●数字化施工、数字化建造等相关应用软件:如BIM等工程项目管理软件。
▌总市值突破3万亿元,百亿市值企业构成中坚
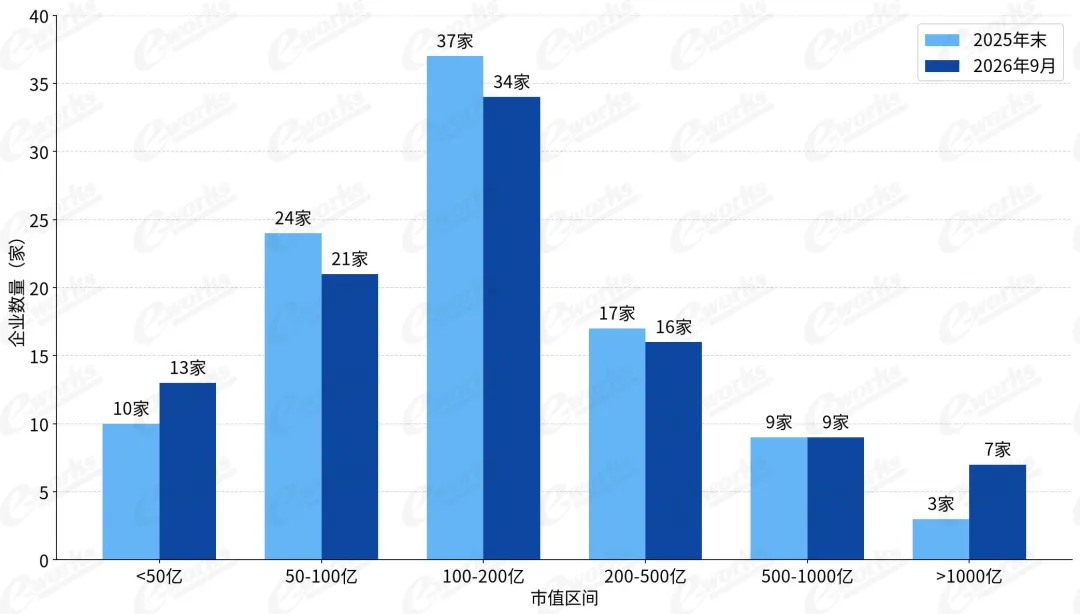
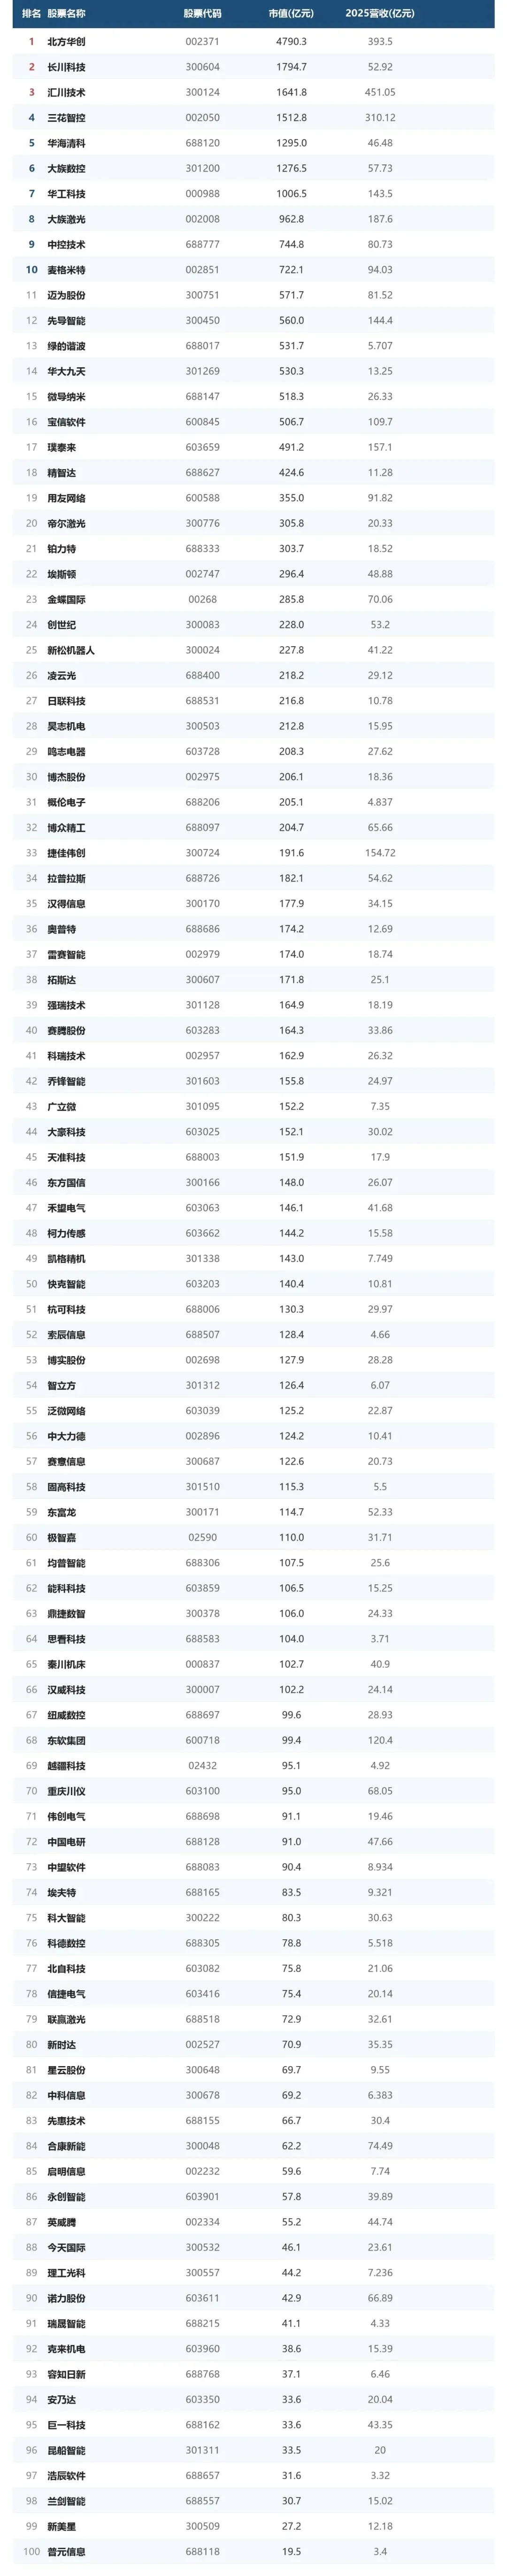
百强企业总市值由2025年末的26,144.71亿元,升至2026年9月初的30,206.9亿元,增幅15.5%。其中,千亿市值企业由3家增至7家,100亿—200亿元区间企业数量最多(34家),产业腰部群体厚实。
图1 不同市值区间企业数量分布
▌营收、利润稳步增长,研发投入强度领跑
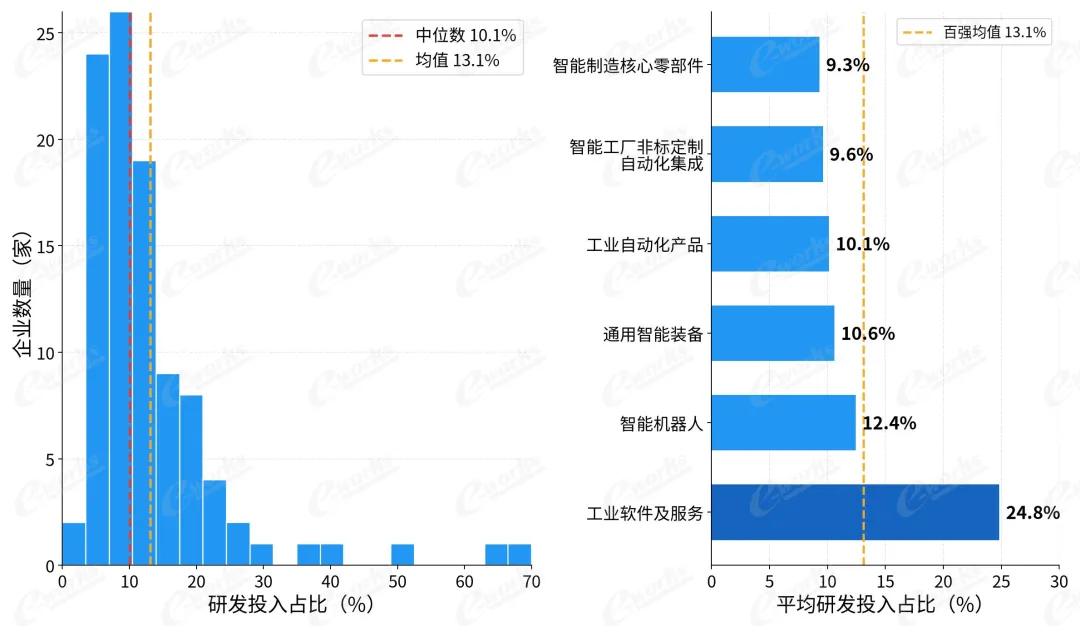
2025年,百强企业合计营业收入4,697.69亿元(同比+11.5%),净利润410.08亿元(同比+15.3%),研发投入502.58亿元(同比+17.5%),研发增速明显高于营收与利润增速,反映行业整体仍处于“研发先行、蓄力突破”阶段。百强平均净利率7.3%、中位数8.1%,另有9家企业尚未实现盈利。
图2 百强企业研发投入占比分布及各领域对比
▌六大领域分化明显,非标集成贡献过半利润
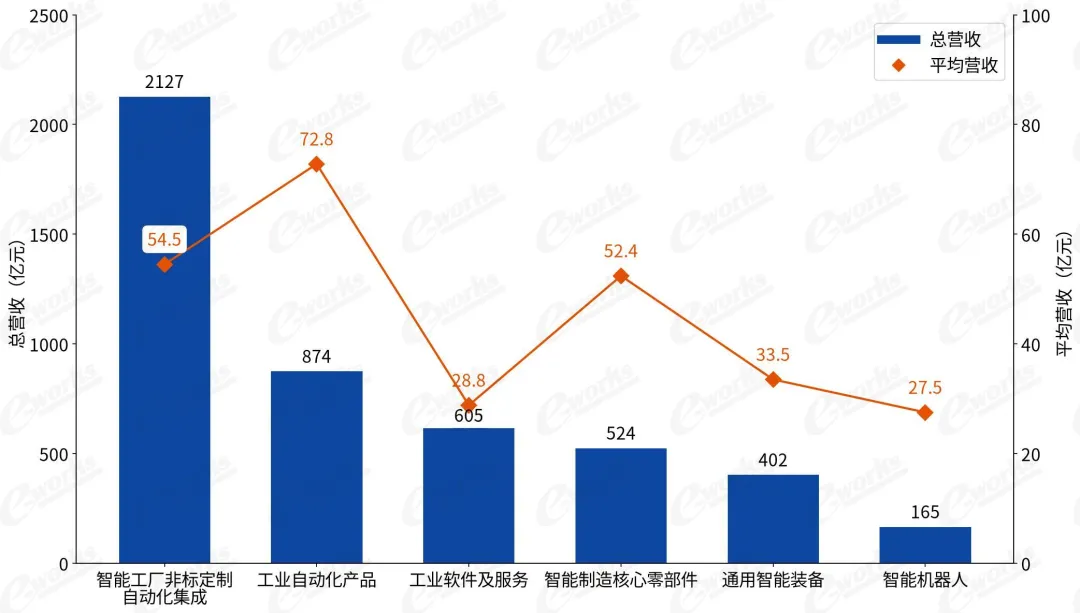
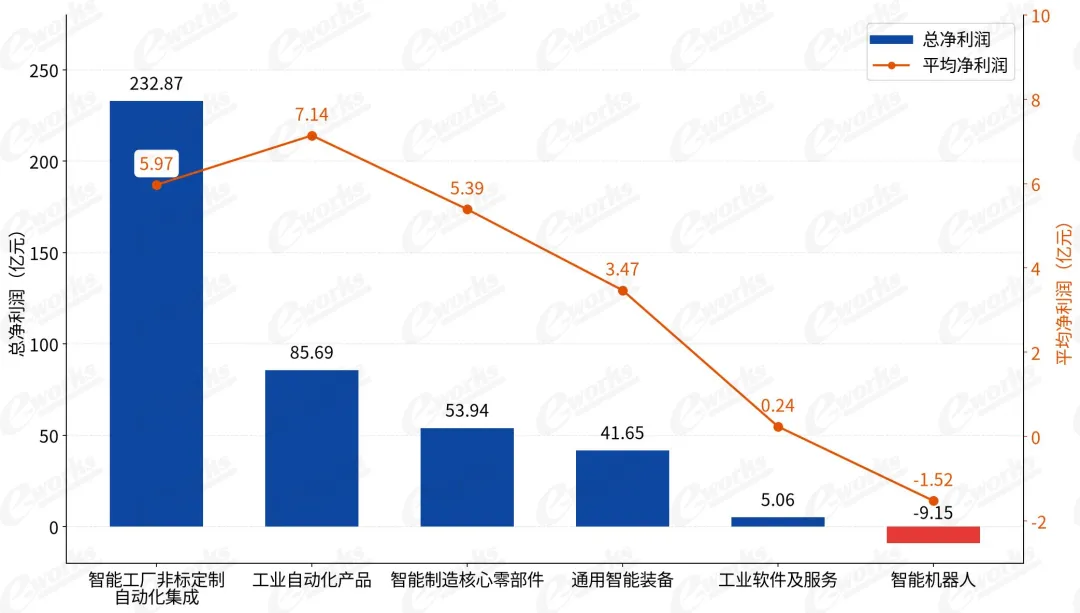
智能工厂非标定制自动化集成以2,127.34亿元营收、232.87亿元净利润,独占百强净利润总额的56.8%,是产业基本盘;通用智能装备、工业自动化产品平均净利率分别达11.6%、11.0%,盈利能力居前;工业软件及服务平均研发投入占比高达24.8%,研发强度居六大领域首位。
图3 六大业务领域营收规模对比
图4 六大领域净利润对比
▌区域高度集聚,长三角、珠三角、京津冀三足鼎立
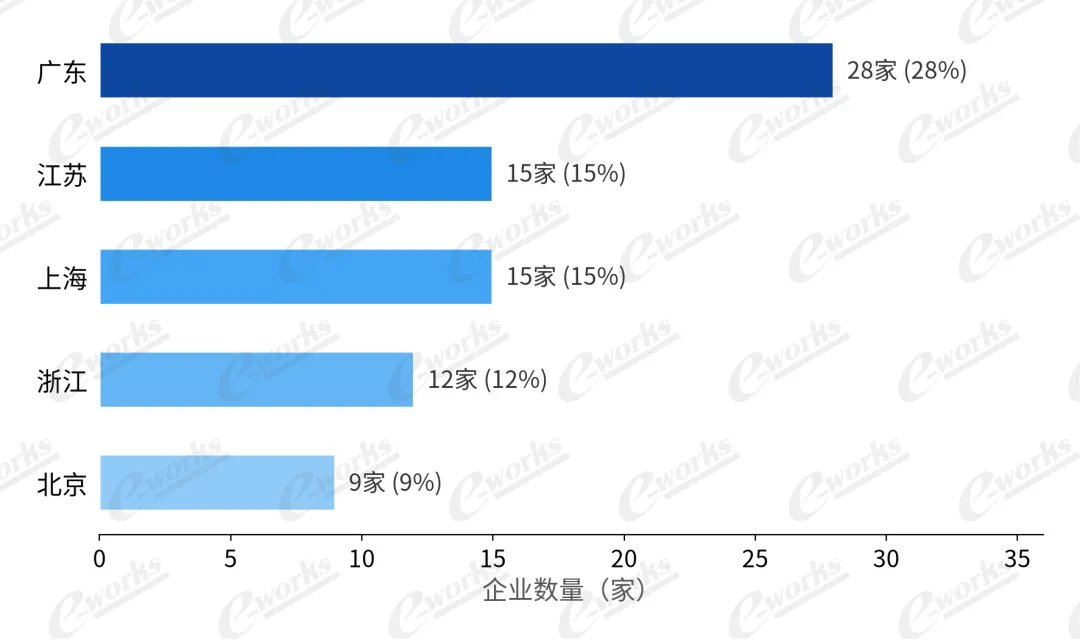
广东、上海、江苏、浙江、北京五省市合计贡献79家百强企业与83.2%的总营收;其中深圳一城入选17家,长三角(沪苏浙)合计42家,产业集群效应显著。
图5 百强企业省域分布TOP5
▌“AI+”加速落地,近八成企业已布局
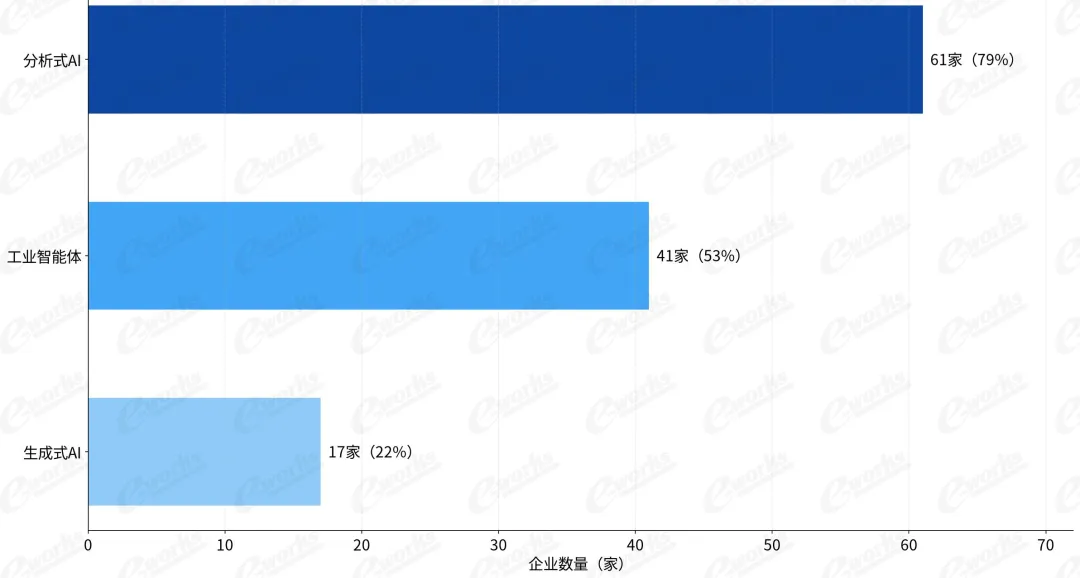
百强企业中已有77家推出“AI+”解决方案,覆盖率近八成;行业专用模型占比达96%,缺陷智能检测、生产工艺优化为落地最广的两类场景。
图6 百强企业AI+解决方案形态分布
2026中国智能制造解决方案上市公司百强榜完整名单按2026年9月1日总市值降序排列(港股按当日汇率折算人民币),共100家:
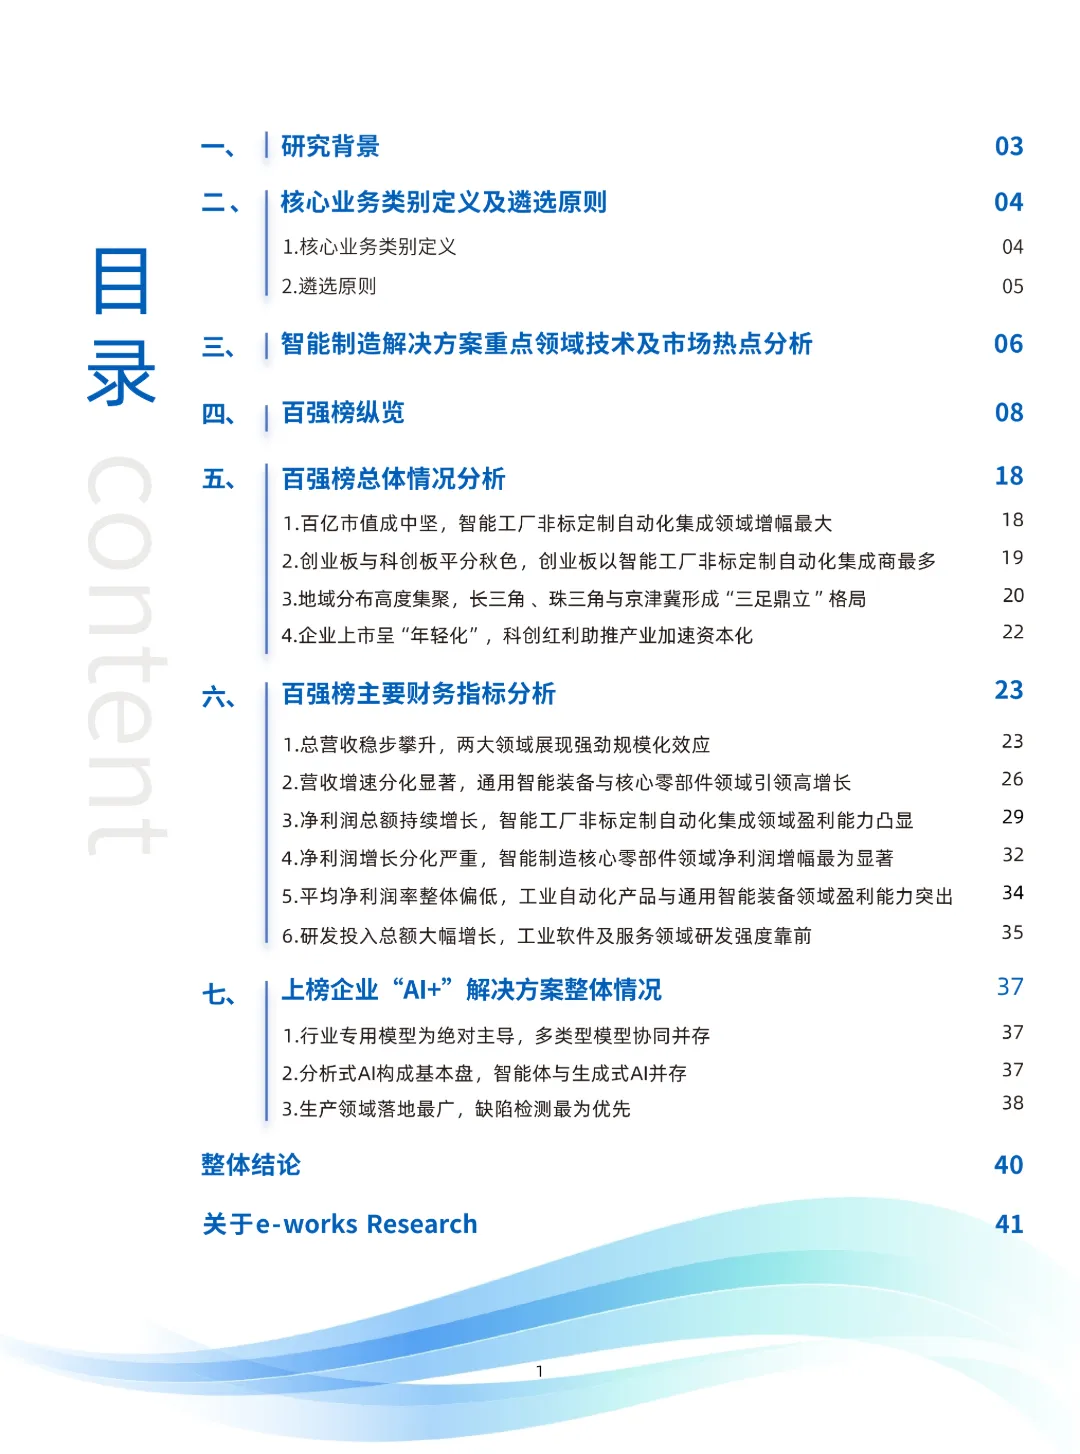
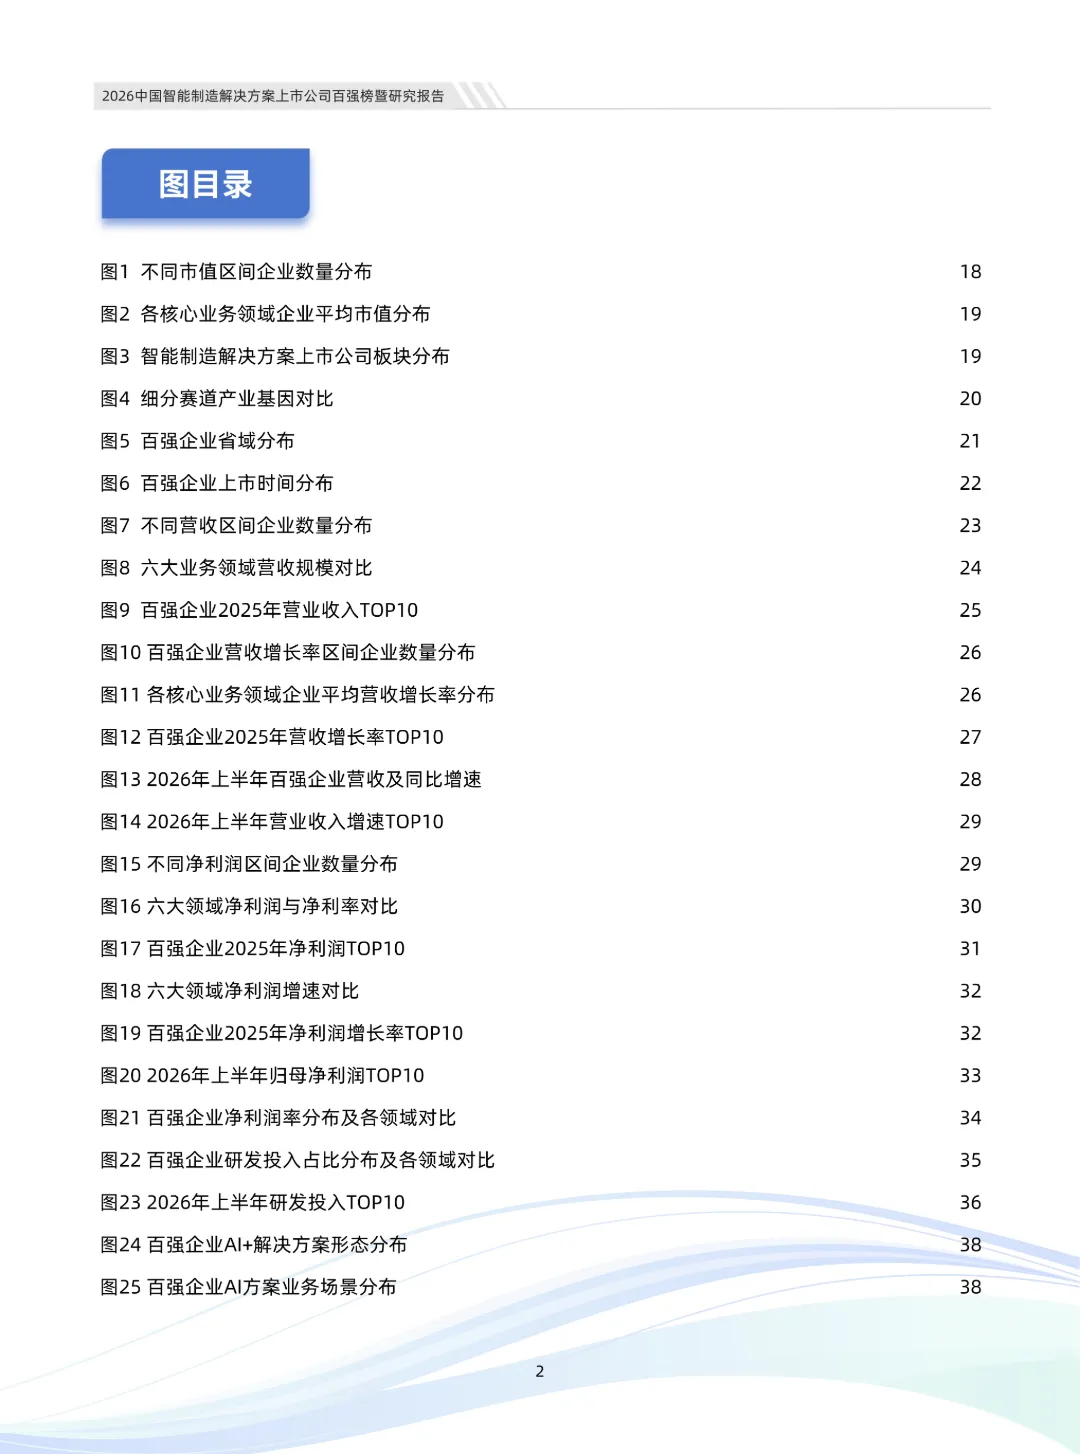
本报告全文约3.1万字、共41页,含25张图表及完整百强数据表,系统呈现百强企业的市值规模、财务表现、地域与板块特征及“AI+”解决方案落地进展,为制造企业选型、智能制造厂商对标与投资机构研判提供数据支撑。
▶发布时间:2026年9月
▶ 交付形式:电子文档(PDF)
▶ 定价:298元
获取完整报告点击下方小程序进入
购买下载完整报告
e-works Research是e-works(数字化企业网)旗下专门从事数字化转型、智能制造领域产业研究、战略咨询与第三方评估的专业研究机构。依托深厚的行业沉淀、丰富的实践积累以及强大的智力资源,
e-works Research持续追踪全球智能制造前沿技术、产业发展趋势与企业优秀落地实践,面向制造企业、各级政府主管部门、智能制造解决方案服务商等不同主体,开展了智能制造/数字化转型评估诊断、政府决策与软课题研究、产业调研等各类研究咨询项目,输出了一大批兼具行业洞察力与实践指导性的研究成果。