你有没有过这种经历——连续熬了几个夜,刷了无数篇产品测评,对比了几十款医疗险,最后还是不知道怎么买?
选医疗险,一定要从自己的需求出发。
🤔你需要先问清楚:
这份医疗险,到底能解决我什么问题?
我已帮全网累计 300+ 位客户规划过家庭医疗险方案。下面这 8 点,是我从大量真实方案中提炼出来的——
先别看产品宣传条款,先确定你的需求方向,选择自然就变简单了。
选医疗险的 8 个关键维度
📍 维度 1|身体情况怎么样——最首要的因素
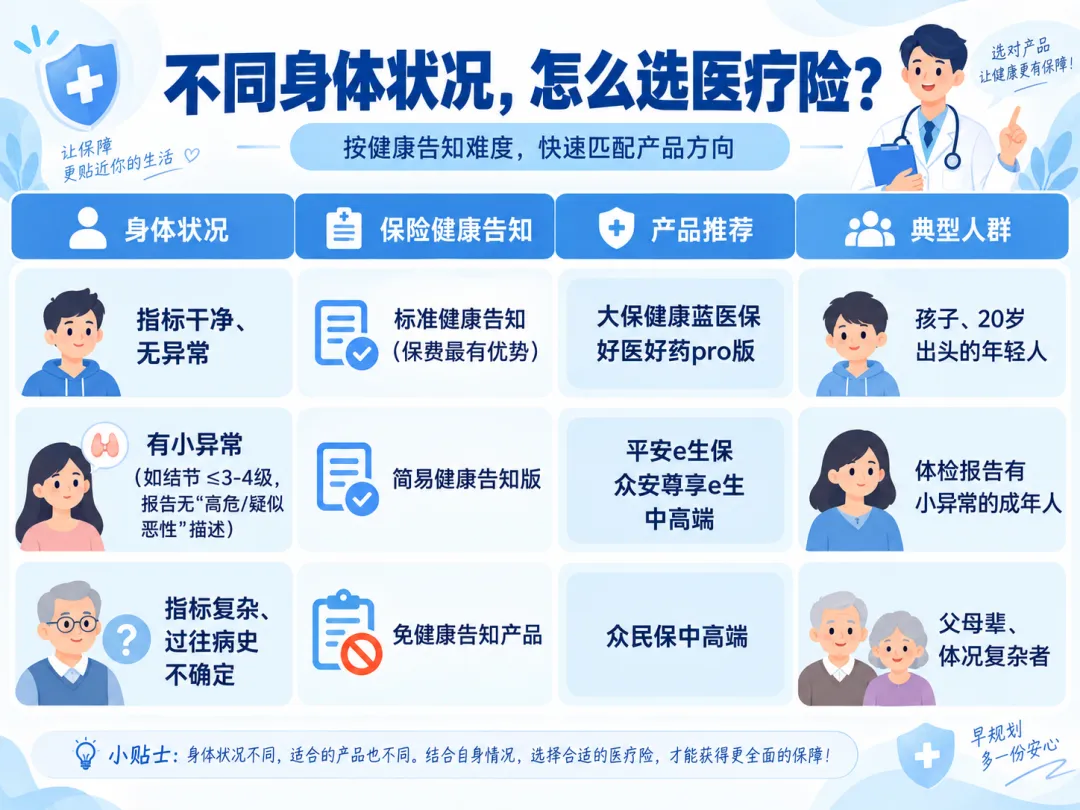
这决定了:你能买哪一种医疗险——不同医疗险健康告知宽松度不同,保险的保障和费率就会有差异。
是标准健康告知版、简易健康告知版,还是免健康告知版?
很多人研究产品研究了半天,结果忽略了健康告知,根本过不了,买都买不了,瞎费工夫。
🌟我的判断标准:
除非已经有重大病史,否则某项被"除外不保",条款再好,也等于保障缺失。
📍 维度 2|就医习惯(去什么医院)——你的隐形需求
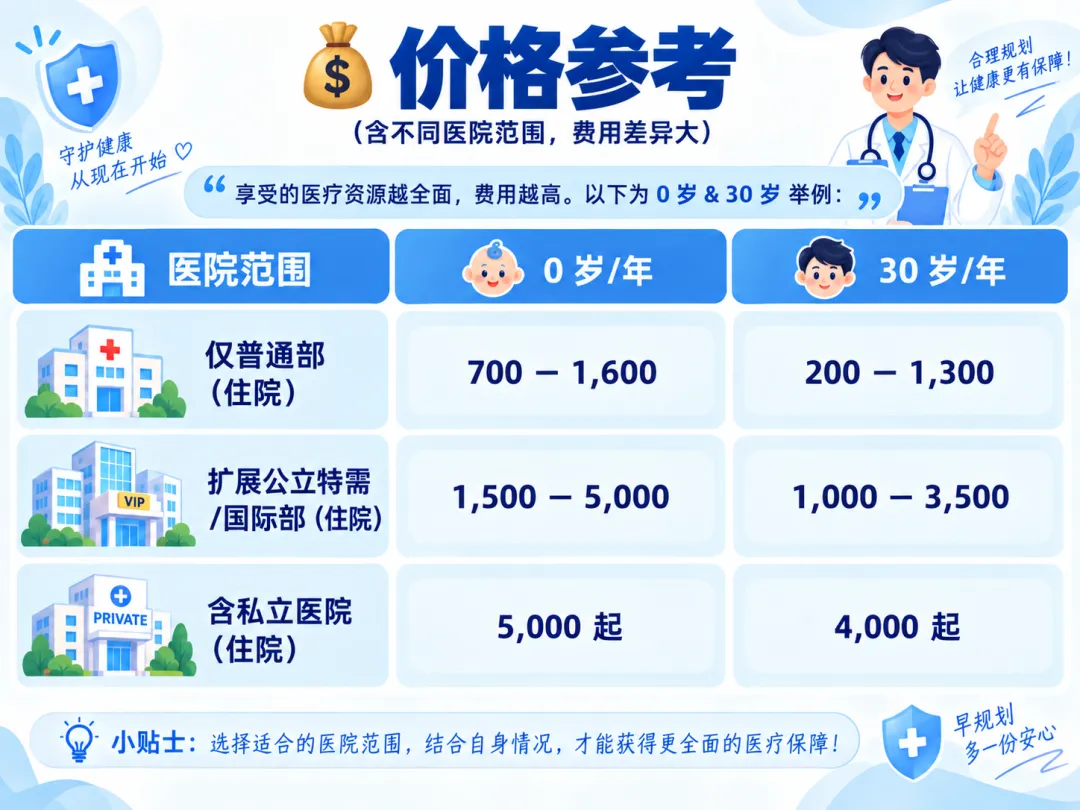
你主要去哪些医院,如果有严重疾病会去哪些医院:公立医院普通部 / 特需部 / 国际部 / 私立医院?
这一点,主要看你所在城市的医疗资源分布。还有你是否会去北上广找更好医院更好专家。
- 以我所在的武汉为例最优质资源集中在公立医院普通部,私立只有卓正;我的就医大概率选同济协和,所以优先考虑公立普通部的医疗险,含特需国际部更好。
- 北上广超一线城市优质资源多在公立医院特需部、国际部。也有很多著名的私立医院和昂贵医院,环境好医疗技术先进,重点是不受DRG限制。若有此习惯、预算够,可优先考虑含这两部门报销的医疗险,如中高端医疗,或能扩展特需国际部的百万医疗险。
- 常去家门口的医院有些是私立民营医院,注意医疗险需要能涵盖这家医院。
- 有境外就医需求大病境外就医,中端医疗起步,这是可以覆盖最新先进药品的方式。
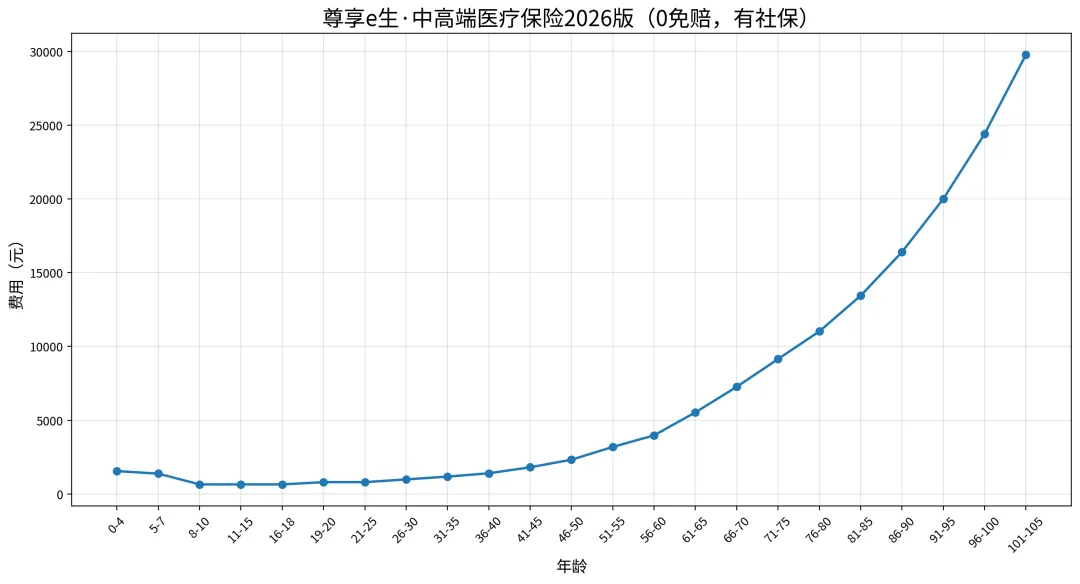
(以上价格仅供参考)
很多人猜想价格贵,所以不去了解中端医疗,但实际看过价格,才发现,匹配的资源,完全可以接受。
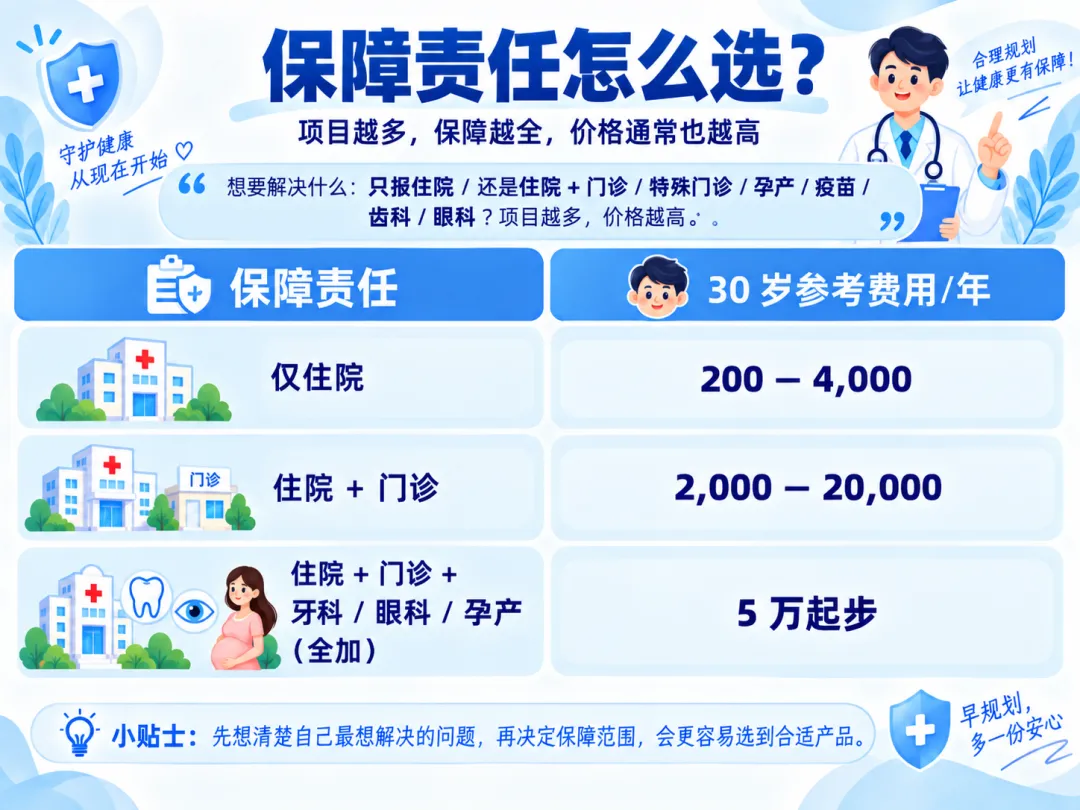
📍 维度 3|保障范围(报哪些项目)——是否含门诊,很纠结
Q:为什么含门诊会贵那么多?
因为去门诊的频率远高于住院,保险公司赔付概率大。更有意思的是——很多人买了带门诊报销的险后,反而"为了不亏"更频繁地去门诊,本来扛扛就过去了。保险公司早算到了这一点,保费自然高。
同理,牙科、眼科、孕产这些责任,保费成倍涨。能选这些的,都是"确定一定会用"的需求——既然一定会用,保险公司不会白送。
📍 维度 4|免赔额怎么选
📖国家卫健委:2025年末,我国人均预期寿命达到79.25岁,全国医疗卫生机构总诊疗人次超106亿,医院次均住院费用9768.9元,比上年下降1.0%。
这也意味着,随着单次住院费用集中在万元上下,设置1万元免赔额的医疗险,能够触发理赔的场景会相对减少。
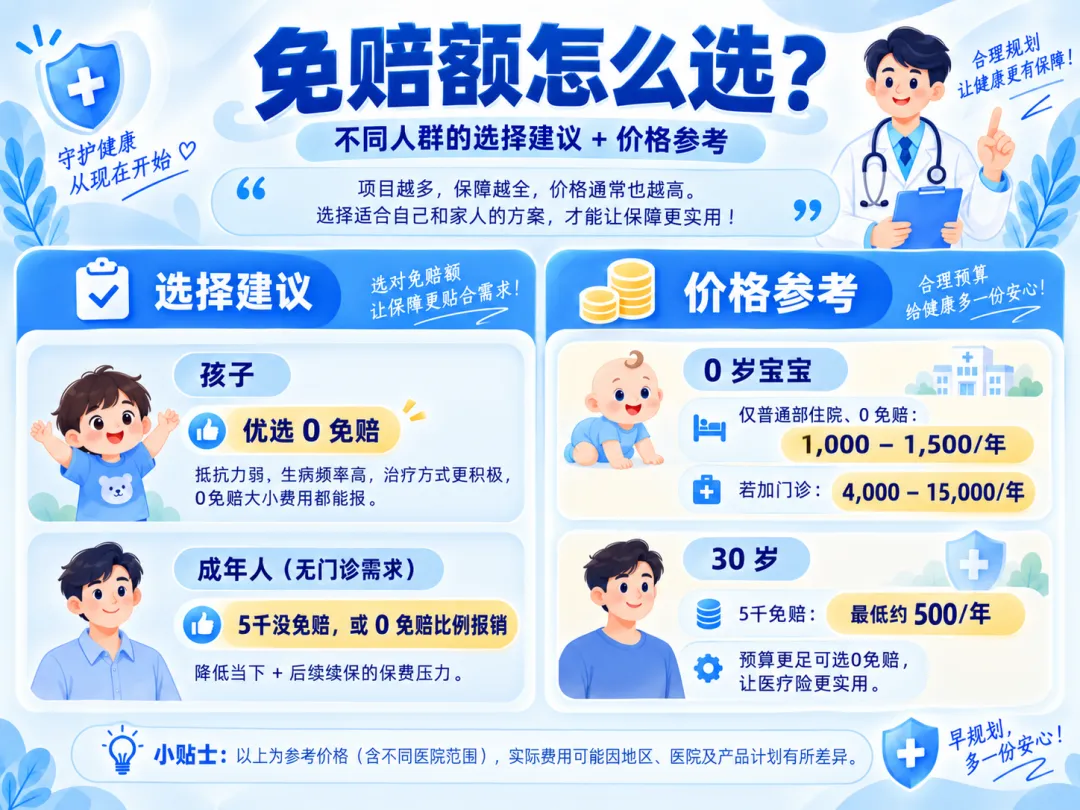
免赔额 = 自己要先承担的金额。
- 0 免赔
- 有免赔(1 万 / 2 万 / 3 万)主要解决重疾住院;像阑尾炎、简单子宫肌瘤、孩子肺炎这类小手术/住院,有免赔的根本报不到。
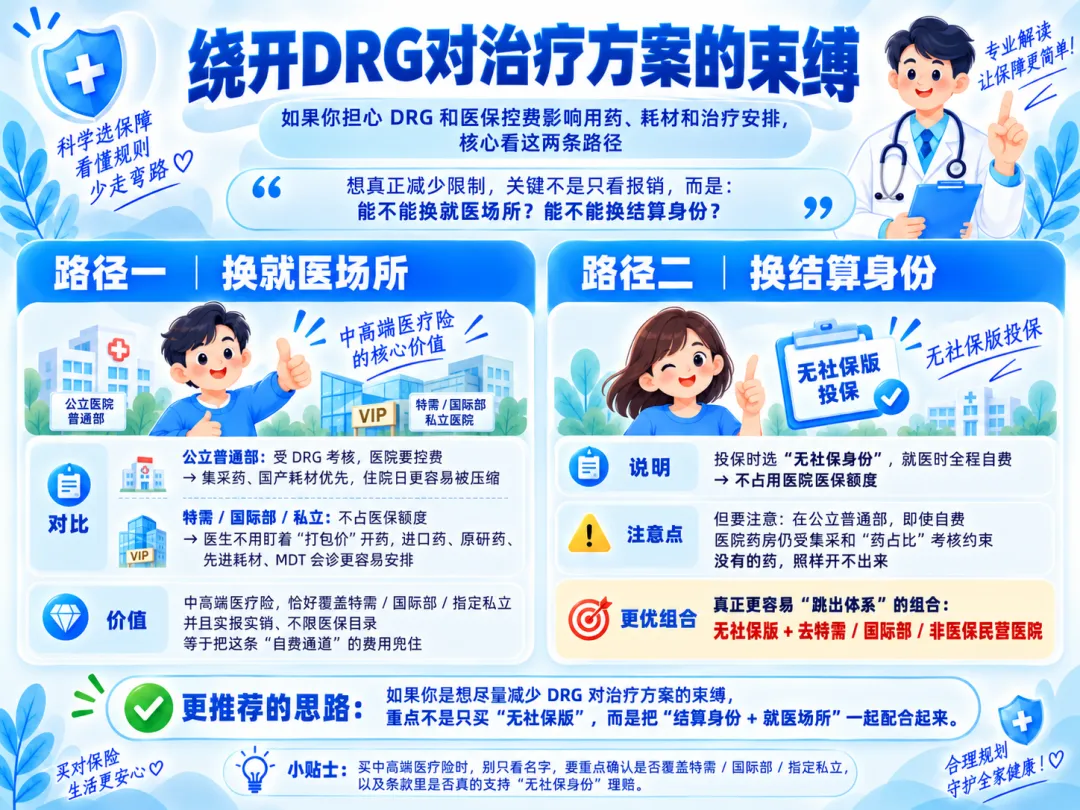
📍 维度 5|有没有医保限制(DRG)——被限制的医疗资源
医保是国家的福利,统筹基金帮你付了一大块。
DRG改革,管的是"用医保在公立医院普通部看病"这条路。
想要无限制的使用更好的进口药,核心方案就是:不走医保结算。
方案一:换成可以去特需/国际部的中高端医疗
方案二:换成无社保的百万医疗。
我更推荐方案一:因为无社保版本的百万医疗,50岁后保费涨幅非常大。
中高端医疗险的价值,是带你换一条路:去特需部 / 国际部 / VIP / 私立医院——这些地方不走医保结算,所以DRG的打包价对它们无效。
📍 维度 6|价格与续保费用——重中之重
不要只看投保当年的费用,更要看:随着年龄增长,这款产品续保的费用你能不能接受。
- 续保稳定性强的产品正常续保时不重新健康告知、不因理赔而拒续,持续持有对身体最友好——它只看第一次投保时的身体指标。
- 保费持续交得起但是实际上要关注的,是60岁后,再最需要医疗保障的年龄,你是否能够持续交得起。
(医疗风险最高的是60+,一定要关注后续续保费用能否承受,长期保障)📍 维度 7|选品牌:稳定续保比"保证续保"四个字更重要
这里的"品牌不错",特指在医疗险领域经营稳定、能给出稳定续保规则的品牌——这样的品牌其实不多。
像平安健康、太保健康、众安这十年来,一直保持着较优的续保规则与记录。她们主要经营的就是百万&中端医疗险。
它们能给的最大安心是:
续保稳定,不因身体变化、不因理赔而要求重新健康告知。
而中高端医疗场景中,则是另外一些专属玩家,万欣和(MSH),安盛(AXA),中间带(Medilink)等基本都有TPA背景,目的也是更好的提供顶级医疗资源,医疗直付,增值服务等。
🔑重点:选一个经营稳定的品牌,产品迭代更新,比合同上写着的"保证续保"四个字更重要。
至于具体选哪家哪个产品,一定要结合上面 1-6 点综合判断。
📍 维度 8|理赔服务——最容易忽略、却最影响体验
选产品是一回事,赔不赔得下来是另一回事。
自己理赔不是不行,但因为是第一次接触,你不是这个行业的专家,可能花大量时间精力,还可能材料被打回、反复补。
哪些部分可以争取,有问题可以怎样解决,如果有丰富的经验,或者团队支持,则更加顺利。
所以交给有经验的保险顾问,就能省去这些麻烦,大幅提升理赔效率——尤其在复杂疾病理赔上。
💡关键:多一份靠谱顾问的服务,不会让你在保费上多花一分钱。
写在最后
买医疗险,没有最好的产品,只有最适合你的产品。
先把你的需求,按上面 8 点一条条列出来、盘清楚,再去匹配产品——这样基本不会选错,也不会出现"迷迷糊糊买了、理赔时像开盲盒"的情况。
如果你正在挑选医疗险、或对上述任何一点拿不准,欢迎评论区或后台留言给我,帮你一起盘需求、匹配合适的方案。👇