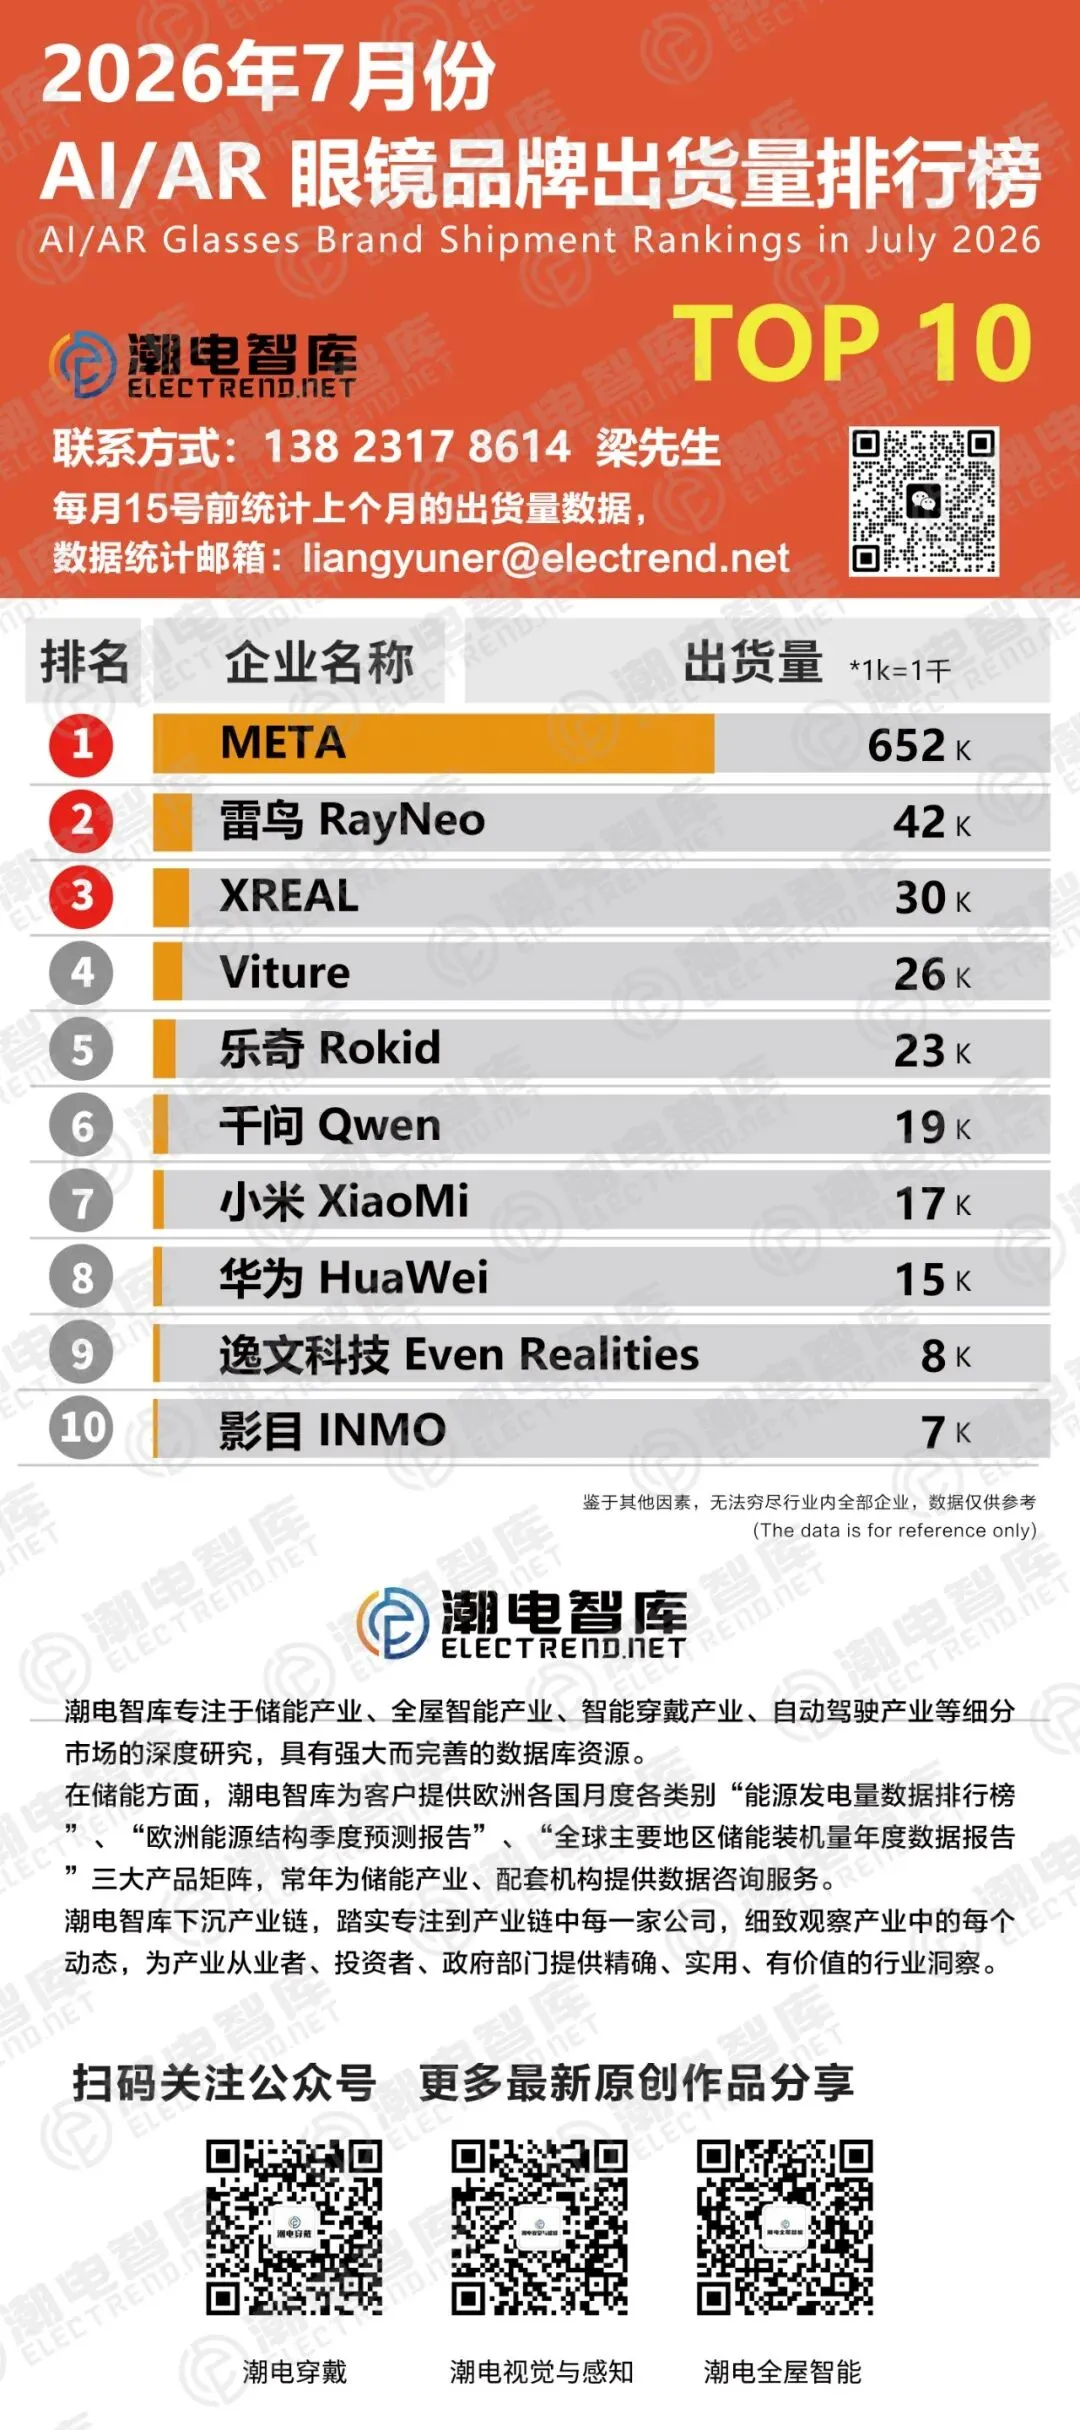
2026年7月AI/AR眼镜赛道交出了一份结构极其悬殊的成绩单,当月入榜前十的品牌合计出货约83.9万台,其中Meta出货65.2万台,占比市场77.7%,其余九家加起来18.7万台,不到Meta的三成。
这份榜单的价值不在于再次确认“Meta 很强”,而在于它把当前行业最核心的分歧摆到了台面上,一边是靠无屏摄像、时尚镜框和全球眼镜零售网络做大规模的Meta路线。另一边是中国厂商押注的带显示 AR 路线,增速更快,但绝对量级还差着一个数量级。
谁代表未来?答案不会由某一份月度榜单给出,但榜单至少告诉我们,两条路线眼下各自走到了哪一步。
从绝对数字上看,Meta大幅领先所有国内厂商总和,但是二者的产品形态、市场区域、商业模式并不具备简单对等对比的基础。
Meta主力产品Ray-Ban Meta属于无屏幕AI眼镜,核心功能为第一视角拍摄、音频通话、语音AI助手,依托和陆逊梯卡(Ray-Ban)的联名,拥有成熟时尚眼镜渠道,产品外观接近普通太阳镜,欧美消费市场接受度高,主打大众消费市场,价格门槛相对可控,实现大规模放量。但产品在国内无法正常使用完整生态,亚洲脸型适配、隐私争议也客观存在,国内零售体量很小,绝大部分出货来自北美、欧洲海外市场。
反观国内TOP9品牌,出货呈现“分散化”特征,没有单家企业月出货突破100K。同时国内厂商产品结构更加多元:既有雷鸟、XREAL、Viture、Rokid主打带光学显示的 AR 眼镜,也有小米、华为做手机生态延伸的无屏/轻显示AI眼镜。千问依托阿里大模型做AI原生硬件。逸文科技、影目以海外市场为主要阵地,国内厂商出货同时包含C端零售与B端行业采购,B端订单对部分厂商出货贡献占比不低。
简单来说:Meta 赢在海外大众消费市场的标准化爆品,国内厂商尚处在路线验证阶段,各家押注的赛道完全不同,市场尚未收敛到统一产品形态。
Meta的领先常被简化为“AI 能力强”,但真正支撑65万台月出货的是三件与AI无关的事:Ray-Ban与Oakley的镜框设计、EssilorLuxottica覆盖全球的眼镜零售网络、以及可配处方镜片的服务体系,它把AI眼镜做成了普通眼镜的一个品类,而不是一个数码新品类。
对国内厂商的启示很直接:复制Meta需要的不是再做一个带摄像头的眼镜,而是同时具备日常佩戴的工业设计、处方镜片服务、线下渠道可得性与可接受的价格,中国品牌普遍缺少全国性眼镜连锁与配镜网络,这决定了它们很难照搬Meta的路径。
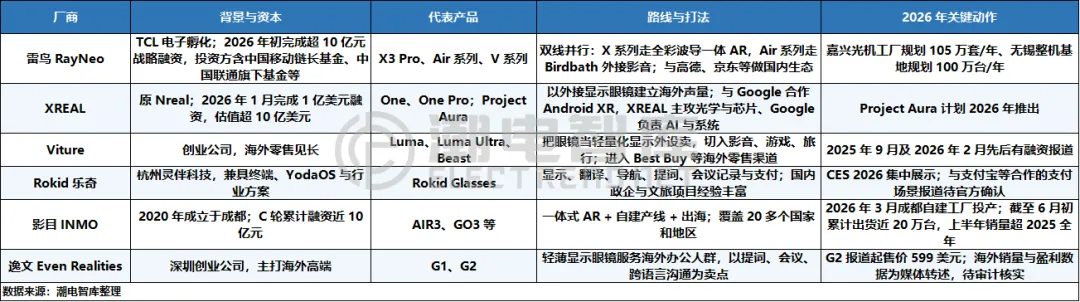
XREAL、Viture、Even Realities是海外先行:主打外接显示或高端办公场景,靠亚马逊、Best Buy等零售渠道和海外用户对“便携大屏”的付费意愿起量,好处是客单价高、竞争相对温和,风险是高度依赖主机生态与海外零售周转。
雷鸟、Rokid、影目则是国内扎根+出海:依托深圳、成都的供应链做一体式波导AR,同时在国内寻找政企、文旅、工业巡检等能付费的垂直场景。
影目是其中少有的给出了硬数字的一家,截至2026年6月初累计出货近20万台,2026年上半年销量超过2025年全年,海外营收占比约32%。这组数据的意义在于,它证明中国AR创业公司已经从“展出样机”跨入了自建产线+持续出货的阶段。
千问、小米、华为是榜单上最值得长期跟踪的变量,因为它们代表中国最有可能跑出Meta式规模的路径。
把榜单按技术路线重算,结论一目了然:无显示AI摄像/音频眼镜合计约70.3万台,占83.8%。带显示AR眼镜合计约13.6万台,仅占16.2%。当前市场的绝对主力,是“戴得住的普通眼镜+摄像头+语音助手”,而不是沉浸式显示,无屏产品之所以领先,本质是它把阻力做到了最小——不需要光波导、不需要大电池、不需要改变佩戴习惯,也不要求用户理解什么叫空间计算。
供应链层面的对比尤其关键,中国强在制造与模块——深圳、东莞的声学、结构、组装与出口能力,足以支撑快速迭代的外接显示眼镜和千元级摄像产品,弱在整机体验—镜片服务—内容生态—渠道的闭环,尤其是光波导全彩良率、微型显示寿命、镜片定制与全球售后,海外强在芯片、光学方案与零售网络,但制造环节高度依赖亚洲。
一句话概括:中国能更快地把眼镜做出来、做便宜,但还没学会把它“卖进眼镜店”。而Meta的成功恰恰证明,对AI眼镜来说,渠道不是销售的附属环节,而是产品的一部分。