你好,我是大贺。
我是北京大学硕士,做港险研究和配置已经9年了。今天不聊单一产品,我们换个角度,看一份很多人会忽略、但其实挺有参考价值的榜单:2025年《财富》世界500强里的保险公司排名。
榜单不只是数字,背后是实力的印证。
尤其是香港保险市场,很多朋友平时更关注收益演示、分红实现率、回本时间,但我一直觉得,选险企先看硬实力排名。公司够不够大、历史够不够长、资本和经营够不够稳,这些东西,短期看不刺激,长期却很重要。
2025年世界500强门槛又抬高了
这次2025年《财富》世界500强,上榜门槛从321亿美元提高到322亿美元。
别看只多了1亿美元,放在全球企业竞争里,这代表的是整体规模继续往上走。更关键的是,上榜公司的资产总额和净资产总额,都达到《财富》世界500强排行榜创立以来的最高值。
也就是说,今年不是“凑数上榜”,而是在全球大公司整体体量继续扩张的背景下,能挤进去的企业,含金量还是很高的。
前几名大家也熟悉:
沃尔玛以近6810亿美元营收,连续第十二年成为全球最大公司;亚马逊以约6380亿美元营收排第二; 中国国家电网、沙特阿美、中国石油排在第三到第五。
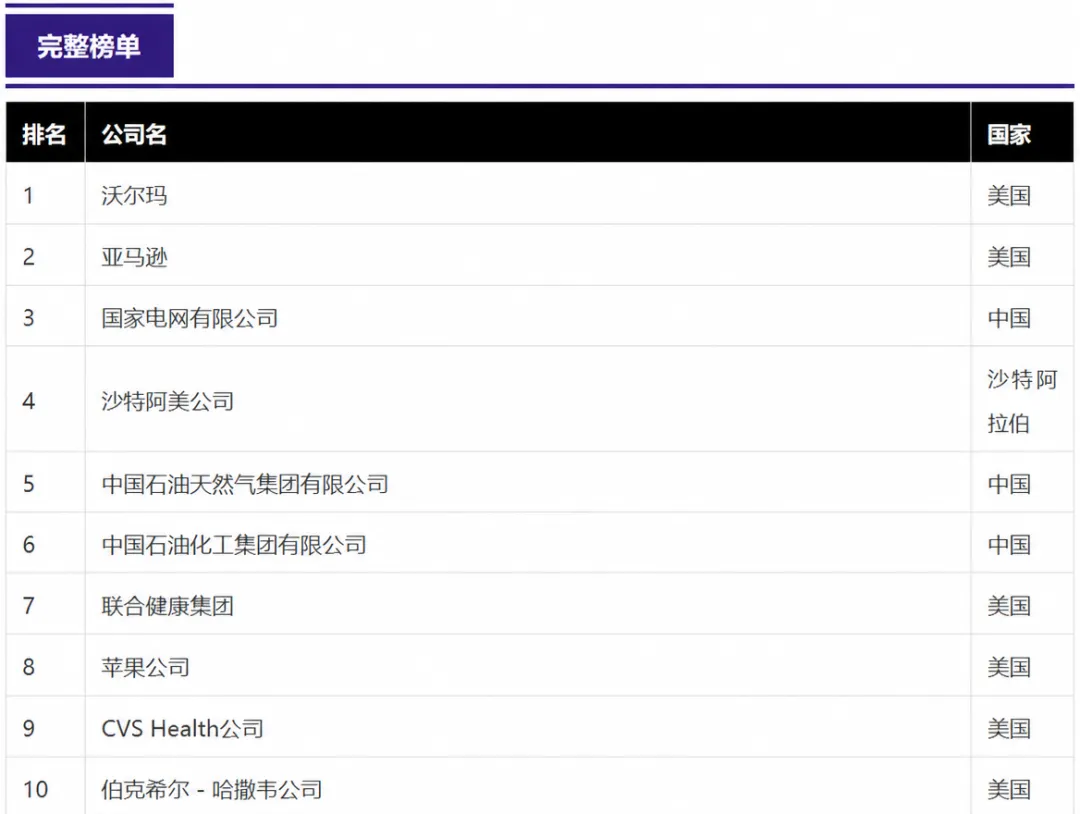 全球前10强企业榜单
我只拿公开数据说话。
从这个背景看,保险公司能进入这张榜,本身就说明它不是一个小体量的区域机构,而是在全球营收、资产、业务规模上有一定位置。
保险公司一共19家上榜,中国险企有7家
今年上榜世界500强的保险公司共有19家。
其中,中国保险公司有7家,比上一年数量有所增加。这个变化我觉得挺值得看,因为它不只是某一家公司的表现,而是中国保险行业整体规模和国际影响力的体现。
这7家分别是:
- 中国人寿:第45名
- 中国平安:第47名
- 中国人保:第141名
- 中国太保:第251名
- 泰康保险:第334名
- 友邦保险:第417名
- 新华保险:第498名
这里面有两个点,我会特别留意。
一个是中国太保。
它的排名从上年的331位上升到251位,一年上升80位。而且2025年《财富》世界500强里,只有12家中国公司排名上升超过50位,中国太保就是其中之一。
排名变化藏着行业风向。
这说明太保这几年不是单纯“维持规模”,而是在营收表现、业务扩张、综合经营上都有比较明显的提升。
另一个是新华保险。
新华保险时隔一年重新回到世界500强,排名第498位。虽然位置靠后,但能再度上榜,也说明大型寿险公司的经营韧性还在。
不过,榜单排名不能简单理解成“排名越高,产品一定越适合你”。
保险公司排名看的是公司层面的营收和规模,具体到一张港险保单,还要看产品结构、保证利益、非保证分红、保单货币、缴费期、资金用途。公司强,是底层安全感的一部分,但不是全部答案。
香港保险为什么也要看这张榜
如果只看香港市场,入围2025年世界500强的香港人寿保险公司有6家,这里不包含财产保险公司。
这件事放在2025年的香港保险大环境里看,会更有意思。
公开数据里,2025年香港保险业毛保费总额达到8270亿港元,同比上升29.7%;长期有效业务保费收入7185亿港元,同比上升33.7%;全港新单总保费3309亿港元,同比上升50.6%,是2001年有统计以来的最高纪录。
说白了,香港保险这两年不是单家公司热,而是整个市场重新活跃起来了。
在这种环境下,谁能上榜、谁在香港市场有长期经营基础、谁的母集团实力更强,就更值得放在一起看。
中资系里,国寿海外和太保香港要分开看
香港市场里的中资系,我会重点看两家:中国人寿(海外)和中国太平洋保险(香港)。
先说中国人寿(海外)。
它是中国人寿保险(集团)公司的境外全资子公司。中国人寿集团连续21年入选《财富》世界500强,又是财政部直属央企,这个背景在中资保险公司里很有代表性。
中国人寿1984年进入香港市场,是港澳市场最大的中资保险公司,总资产逾4600亿港元,业务覆盖人寿、健康保险等领域。评级方面,穆迪为A1级,标准普尔为A级。
这个类型的公司,优势很清楚:品牌、股东背景、跨境服务经验都比较扎实。
但你也别只因为“央企背景”就自动认为所有产品都适合自己。中资背景解决的是信任和稳定感,具体投保时还得看产品本身的现金价值、分红机制和领取灵活度。
再看中国太保。
中国太平洋保险(集团)股份有限公司成立于1991年5月13日,总部在上海,是国内领先的综合性保险集团,也是首家在上海、香港、伦敦三地上市的保险公司,连续多年入选《财富》世界500强。
中国太平洋保险(香港)有限公司,是太保集团在1994年于香港设立的全资子公司,主要提供人寿保险、储蓄保险、健康保险等服务。
 全球前10强企业榜单
太保香港这几年在香港市场的存在感明显增强。它背靠集团资源,产品和服务也逐步往跨境养老、健康服务这些方向延伸。
我会把它理解成:不是传统意义上最早被内地客户熟悉的港险公司,但它借助集团综合实力,在香港市场逐步树立品牌。
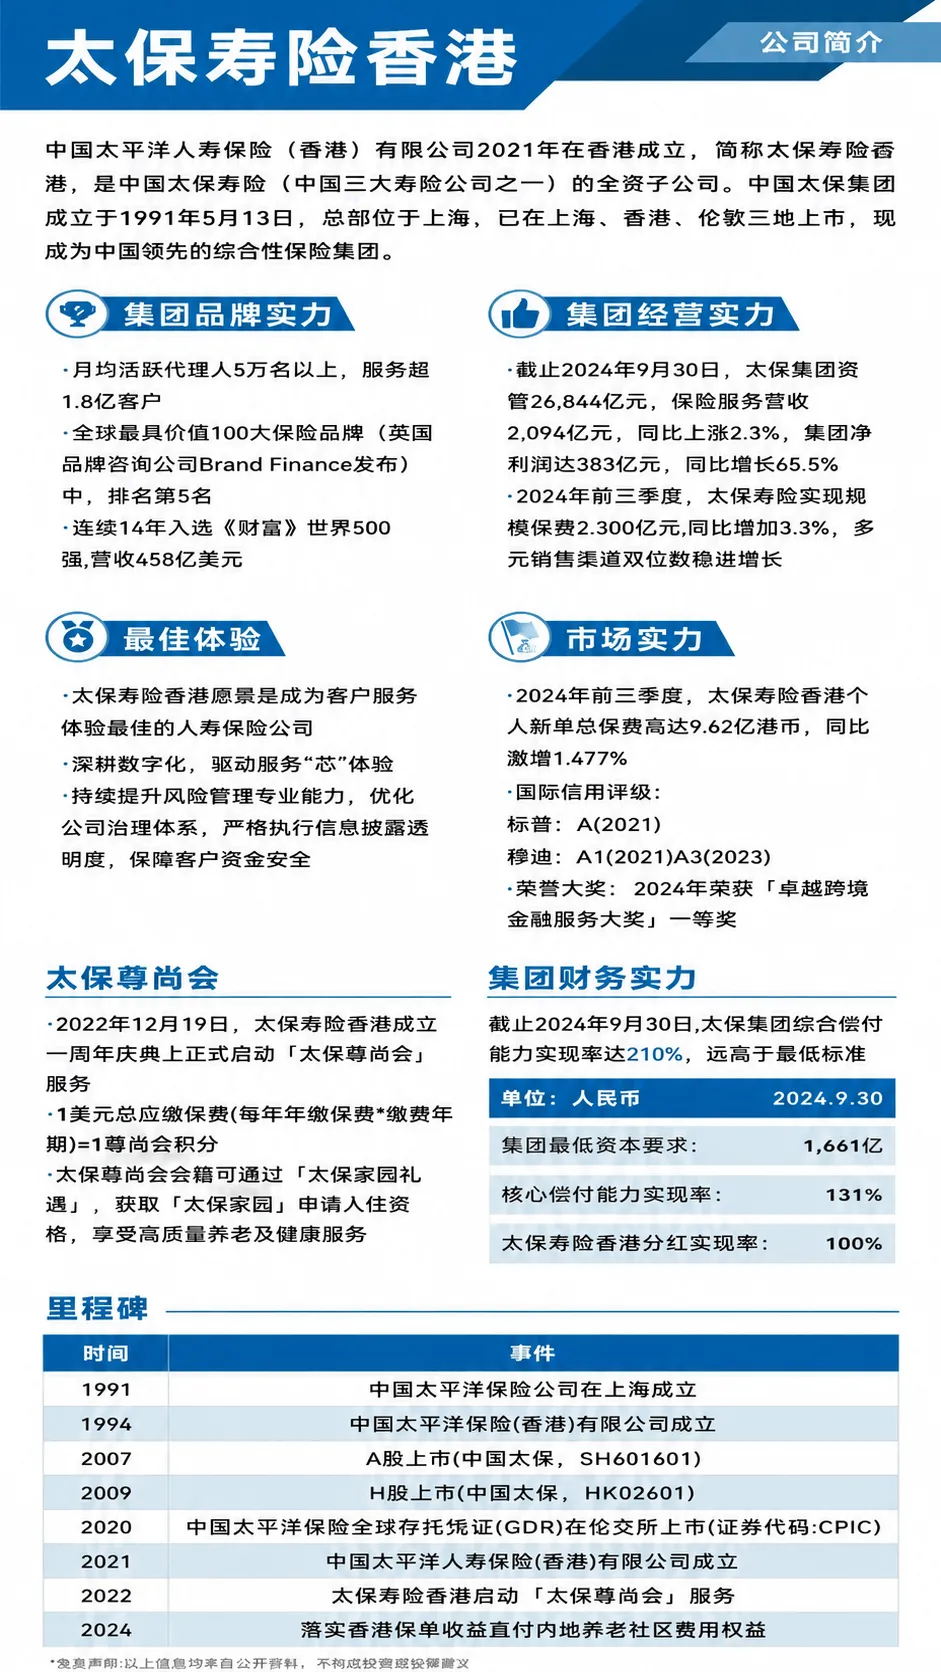 太保寿险香港公司简介
对内地客户来说,如果你本来就关注中资背景、跨境养老、内地服务承接这些因素,中资系公司确实值得放进备选池。
不过我还是那句话:公司背景是第一层筛选,不是最后决策。
外资系看什么:历史、全球资产和本地服务
外资系里,香港市场比较有代表性的,是安盛、忠意、万通这几家。
先看安盛。
安盛创始国家是法国,1817年成立于巴黎。它在2025年“全球保险品牌价值100强”中位居第三,业务网络覆盖全球50多个国家及地区,服务近1亿客户。
安盛1995年进入亚洲市场,在香港和澳门服务超过155万个人和企业客户。它的投资管理公司管理资产规模达到9460亿欧元,评级方面,标准普尔AA-,穆迪AA3。
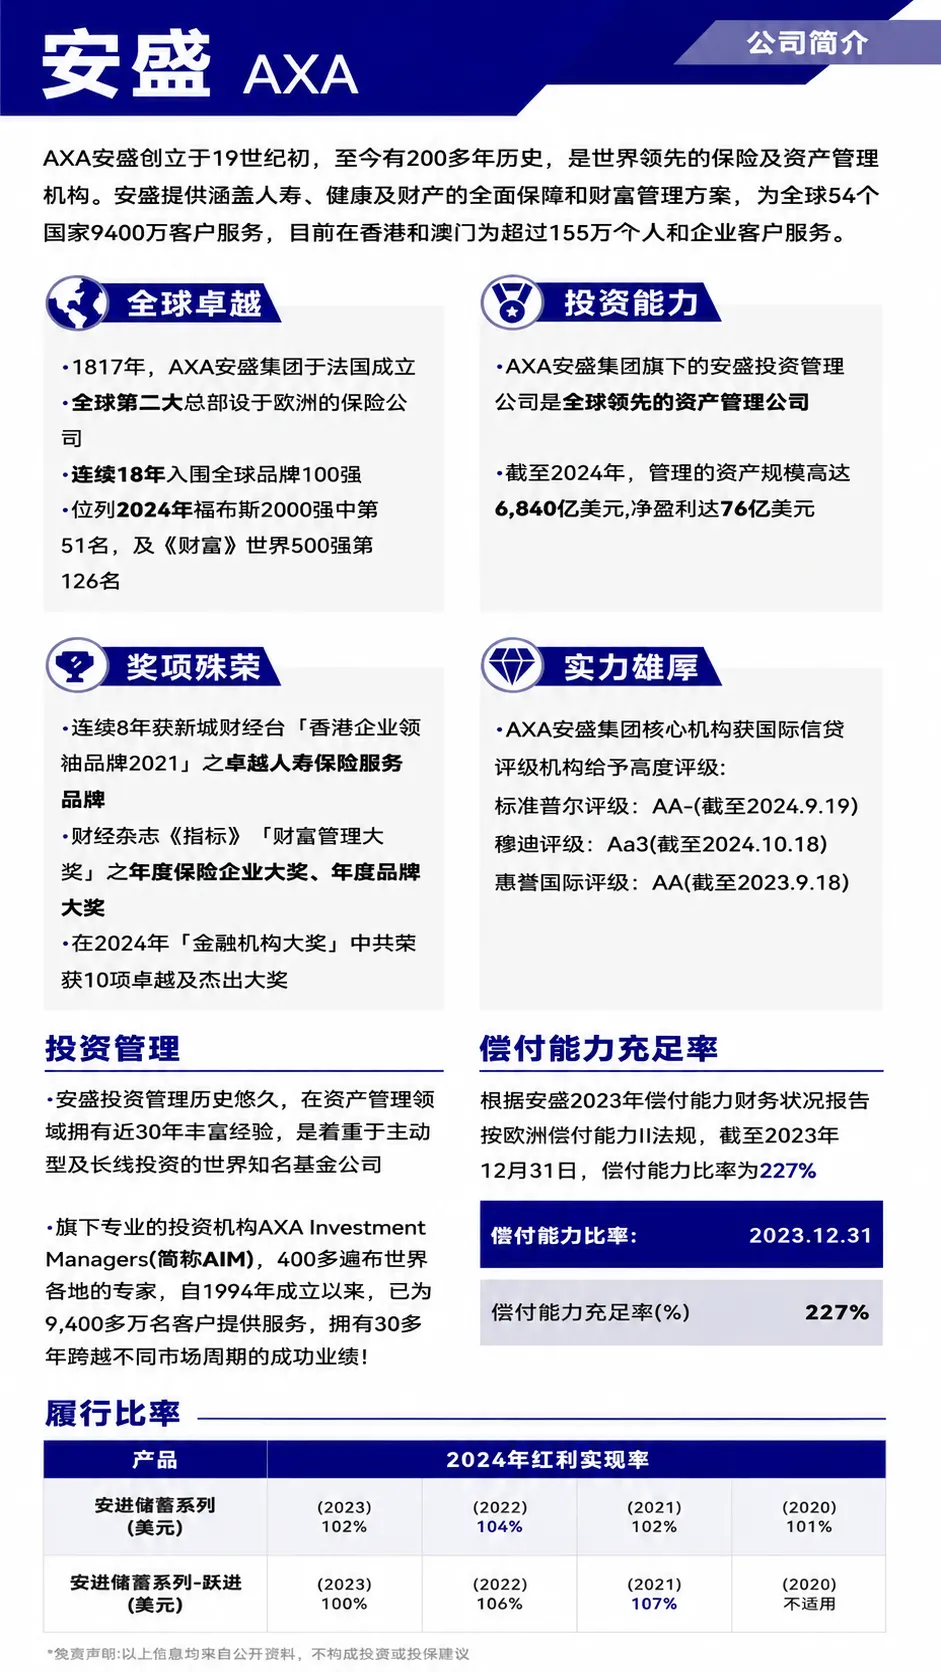 安盛AXA公司简介
安盛这类公司,我会更看重它的全球资产管理能力和长期经营经验。
再看忠意保险。
忠意创始国家是意大利,1831年创立,业务覆盖50多个国家,2024年保费总收入达到952亿欧元。
香港忠意保险有限公司是忠利集团在亚洲的战略支点,由集团全资控股。素材里提到,它连续8年分红实现率保持100%及以上。
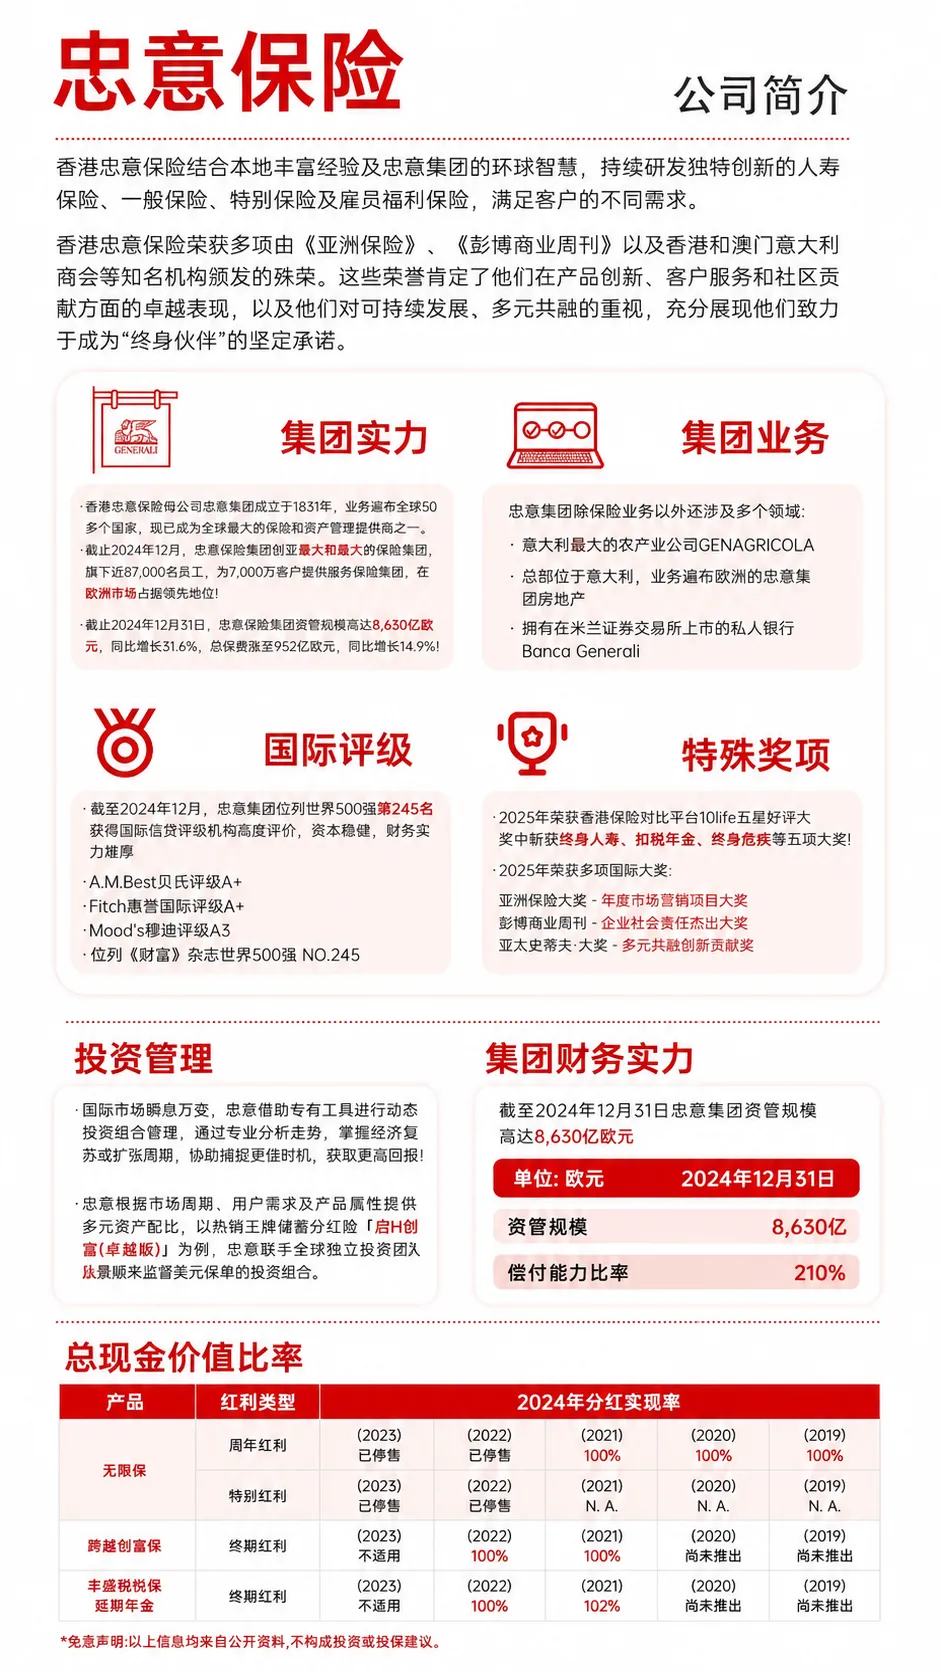 忠意保险品牌介绍
这个数据当然好看,但我提醒一句:分红实现率是重要参考,不是保证收益。
你要看它对应的是哪类红利、哪款产品、哪一年、是否适用于你正在看的计划。只拿一个“100%”就下判断,容易看偏。
万通互惠理财公司创始国家是美国,1851年成立,自19世纪60年代起每年向合格分红保单持有人支付红利。
1975年,万通通过万通亚洲进入香港市场。2018年,云锋金融联合多家机构收购万通亚洲,2019年更名为万通保险,成为云锋金融集团成员。
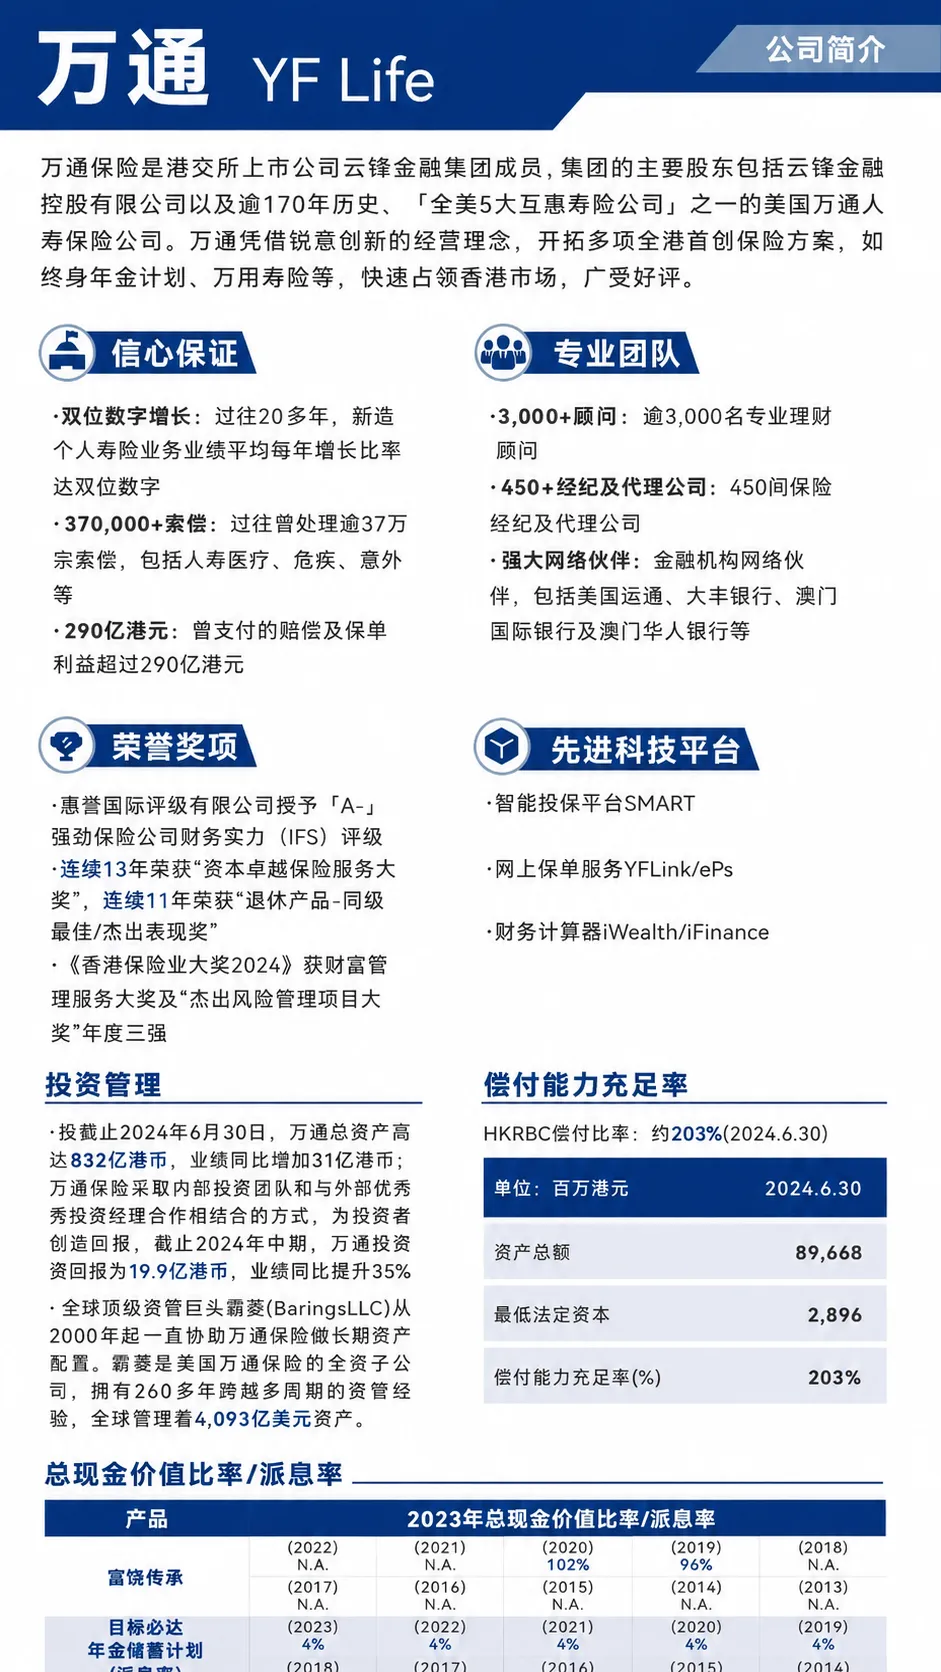 万通YF Life公司简介
万通的特点,是百年品牌底蕴叠加新的股东背景,在香港年金和财富管理领域有自己的位置。
但它和传统老牌外资巨头又不完全一样,投保时要多看现有经营主体、偿付能力、产品历史表现,以及售后服务承接。
友邦:香港市场里绕不开的一家公司
友邦保险比较特殊。
它创始国家为美国,1919年起源于上海,1931年就在香港开展业务。2010年10月29日,友邦保险控股有限公司在香港联交所主板上市。
现在它是泛亚地区最大独立上市人寿保险集团,业务覆盖亚太区内18个市场。
在香港,友邦拥有最多保单,客户超过350万,标准普尔评级为AA-。
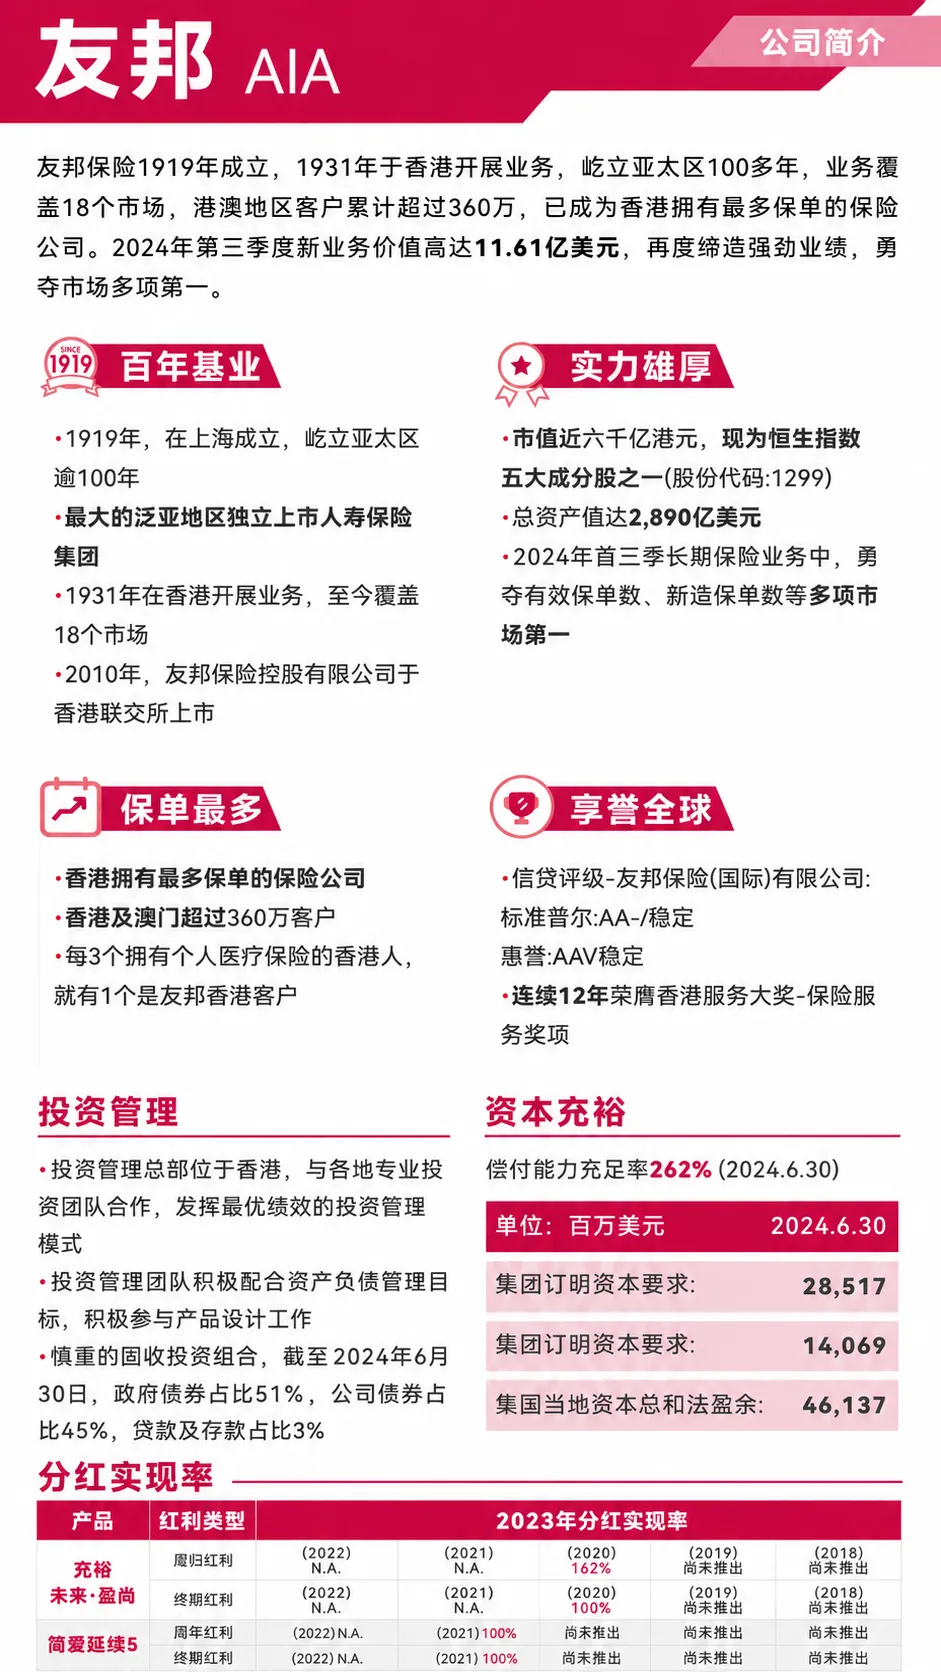 友邦保险公司简介
很多内地客户一提香港保险,第一反应就是友邦。这个认知不奇怪,因为它在香港扎根时间长,品牌渗透深,产品线也比较完整。
但我不会因为它大,就建议所有人都只看友邦。
大公司有大公司的稳定性,也有它的产品定价逻辑。你如果更看重医疗服务、重疾保障、长期储蓄、美元资产传承,不同需求对应的产品选择会不一样。
所以友邦值得看,但仍然要放回具体方案里比较。
富卫没上榜,但不能忽略
最后补充一个容易被问到的公司:富卫保险。
富卫没有上榜2025年《财富》世界500强,但它在香港市场的存在感并不低。
它创始国家为中国香港,前身Rauco Insurance在1977年成立。2013年,被李泽楷旗下盈科拓展集团收购后,正式成立富卫集团。
富卫也是亚洲除日本外,仅5家获国际保险监管者协会IAIS认定的“国际活跃保险集团”之一。
还有一个背景要知道:2019年6月28日,香港富卫集团收购了美国大都会人寿在香港的业务。也就是说,美国大都会人寿以前在香港子公司的客户保单,后续理赔和售后统一由香港富卫负责。
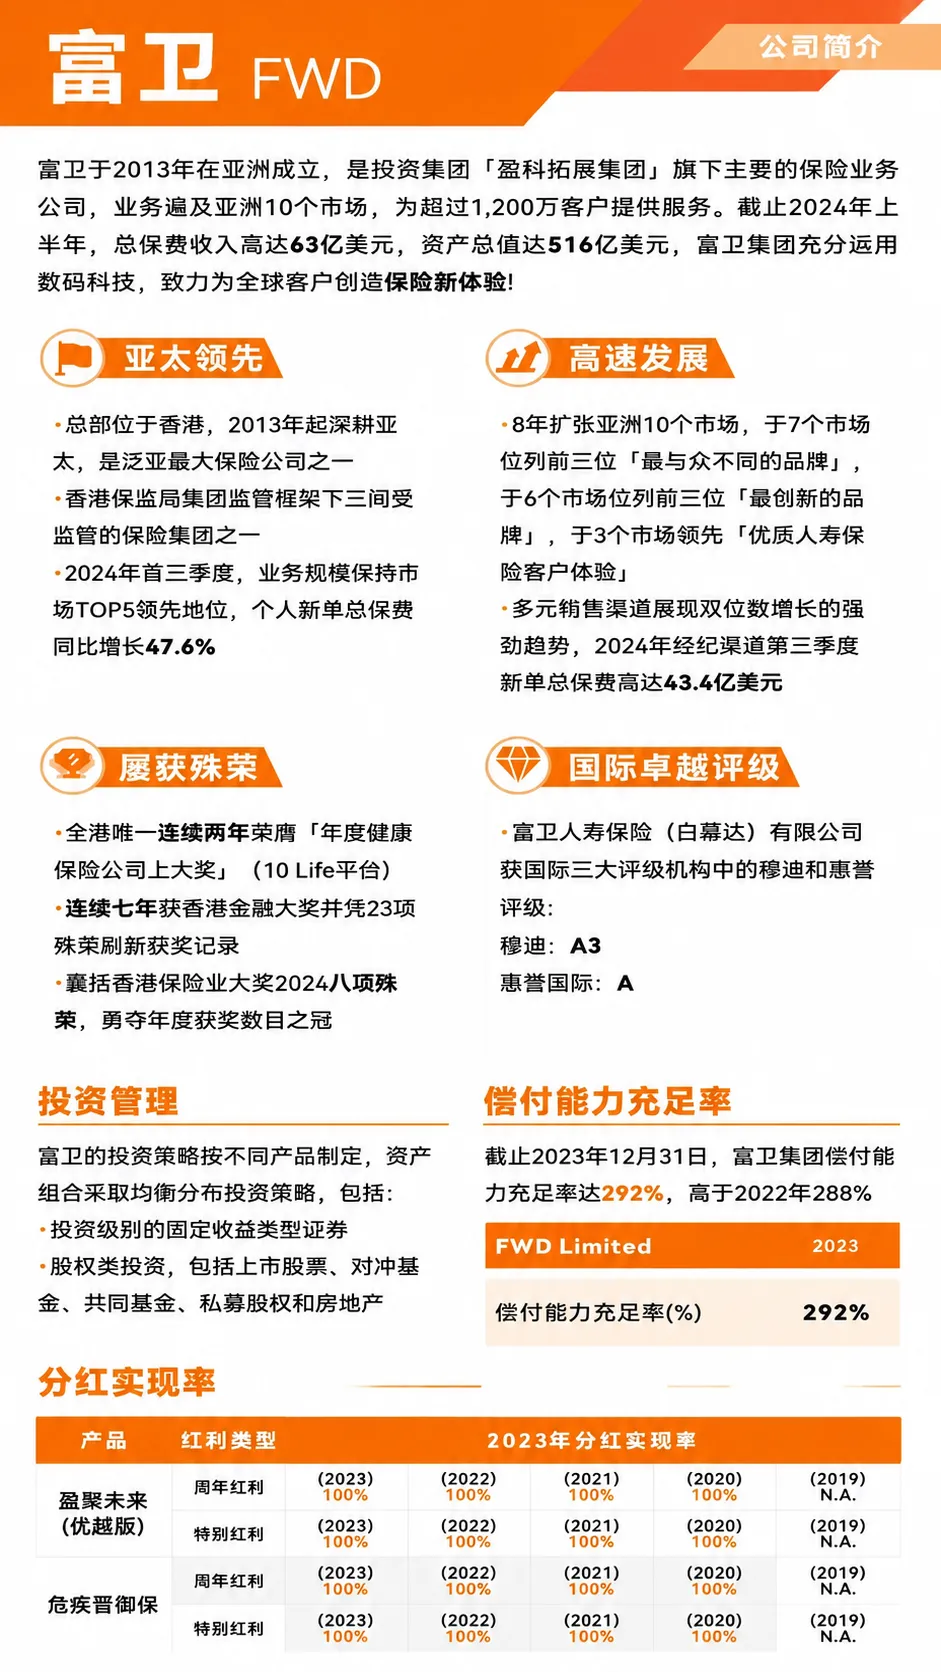 富卫FWD公司简介
富卫业务覆盖亚洲10个市场,服务超过3000万名客户。素材里还提到,2025年上半年,它在非银保分红业务新生意首年保费排名市场第一。
所以我会这样看富卫:它不是世界500强里的老牌巨头,但它是香港市场里成长速度很快、产品创新和科技服务比较突出的新兴力量。
如果你只看榜单,它会被漏掉;但如果你看香港市场实际竞争格局,它又不能不看。
数据不会骗人,但数据也需要放在正确位置理解。
世界500强能帮我们看公司体量和长期实力,香港本地保费表现能帮我们看市场热度,具体产品条款则决定你这张保单最后是不是适合自己。
这三层,不能混在一起。
大贺说点心里话
如果你正在看香港保险,别只问“哪家公司最大”,也别只看演示收益。把公司实力、产品结构和实际投保成本放在一起看,很多选择会清楚很多。