上次咱们聊了分红型快返年金,不少朋友问我说想看看固收型的,今天君君就给安排上。
固收型快返年金的好处很直接——所有收益白纸黑字写进合同,不依赖保险公司的投资能力,不受市场波动影响。在当前利率下行的大环境下,这种确定性本身就很有价值。
我挑了目前市场上领取排名靠前的8款固收快返年金,做了全方位的对比测评。
趸交、3年交、5年交三种缴费期全部覆盖,领取金额、现金价值、身故金、投保条件、公司背景,一一拆解。
一、先搞懂:快返年金到底是什么?
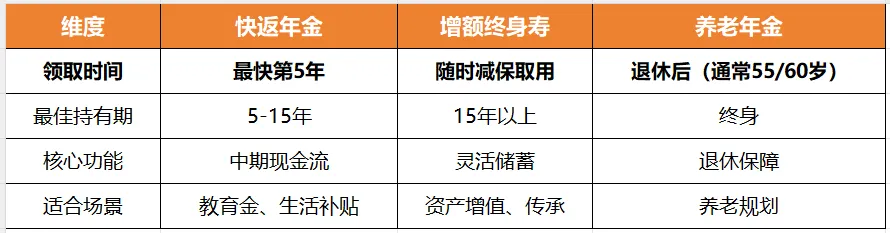
快返年金 vs 增额寿 vs 养老年金
很多朋友搞不清这三个的区别,君君用最简单的话来说:
快返年金:交完保费后,最快第5年就能开始领钱,每年固定领取,适合需要中期现金流的人。核心特点是“早领钱、持续领”。
增额终身寿:保额和现金价值逐年增长,主打长期增值和灵活取用。前10年收益不明显,10年后开始发力,持有越久收益越高。
养老年金:锁定到退休年龄才开始领钱,专款专用,解决的是“人活着,钱没了”的长寿风险。
一张表对比:
一句话总结:5-15年的资金规划选快返年金,15年以上选增额寿,做养老选养老年金。
快返年金适合哪些人?
君君给上百位客户规划储蓄险,总结下来,快返年金比较适合三类人群:
第一类:中期资金规划者。 比如给孩子准备教育金、婚嫁金,或者给自己做中年生活补贴,5-15年内有明确用钱需求的人。
第二类:保守型投资者。 厌恶风险、追求本钱安全,希望替代银行存款实现稳定增值的人。
第三类:有养老补充需求的人。 特别是已经退休或临近退休的叔叔阿姨,想补充一份紧急养老现金流。
为什么快返年金不适合长期持有?
这是个很多人忽略的关键点。
快返年金的收益曲线是“前高后低”的。它在前10-15年的收益表现最好,之后随着现金价值逐渐下降,整体收-益率会走低。如果你把快返年金放30年、40年,本钱的实际购买力是在贬损的。
这也是为什么君君这次做的测评只覆盖趸交、3年交和5年交,没有做10年交。快返年金从产品设计上就不适合长期缴费。市面上大多数快返年金产品,最长的缴费期也就是10年,大部分只有趸交、3年交、5年交、6年交。
二、测评前提说明
为了让大家横向对比更清晰,君君统一设定了一个投保场景:
以下所有数据均基于这一场景。
三、趸交10万产品对比
3.1 领取金额盘点
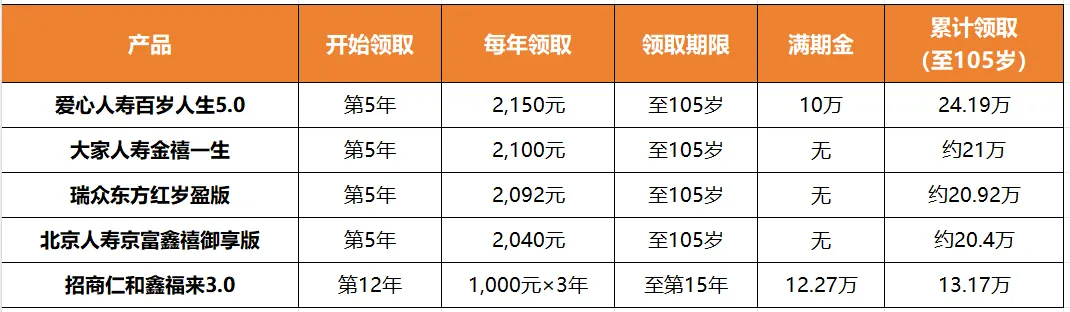
咱们看上图的分析:
爱心百岁人生5.0乐享版,以每年2,150元的领取金额排名第一,比大家金禧一生多50元/年,比瑞众东方红多58元/年。而且它到105岁还额外给10万满期金,累计领取总额达到24.19万,优势比较明显。
招商仁和鑫福来3.0是一个“异类”——它不属于终身领取型,而是固定15年期的短期年金。第12年才开始领,每年领1,000元,领3年后第15年给满期金122,704元,合同终止。总投入10万,15年后拿回131,704元,净赚约3.17万。折算下来年化单利约2.1%。
3.2 现金价值与身故金
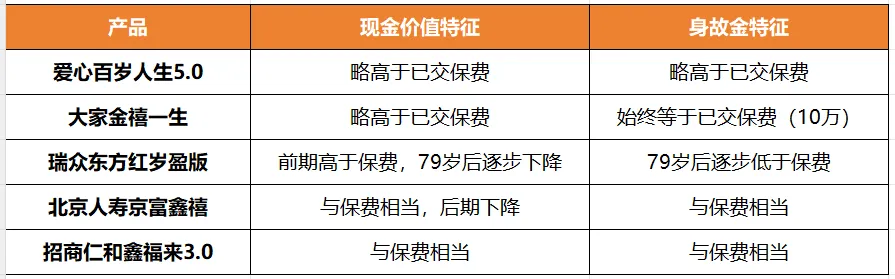
大家金禧一生的身故金从头到尾就是10万不变,没有任何增值。瑞众东方红的身故金在79岁后开始下降,这一点需要特别留意。
爱心百岁人生5.0的现金价值和身故金整体都是略高于保费的,在趸交场景下综合表现最优。
四、3年交产品对比(年交10万,总保费30万)
4.1 领取金额盘点
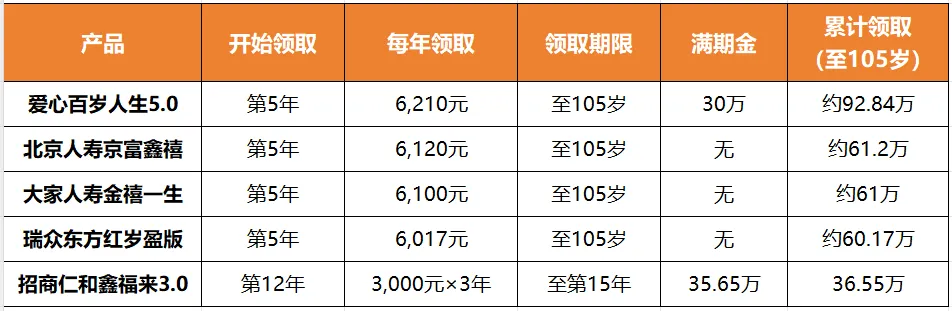
分析一下:
爱心百岁人生5.0在3年交场景下继续领先,每年领取6,210元,加上105岁的30万满期金,累计领取约92.84万——是总保费30万的3倍多。
招商仁和鑫福来3.0在3年交场景下:第12-14年每年领3,000元,第15年一次性领取356,501元满期金。总投入30万,15年后收回365,501元,净赚约6.55万,年化单利约2.3%。
4.2 现金价值与身故金
3年交场景下,各产品的现金价值和身故金规律与趸交基本一致。需要额外注意的是,大家金禧一生和瑞众东方红的身故金后期可能低于已交保费,而爱心百岁人生5.0的身故金和现金价值始终保持在保费之上。
五、5年交产品对比(年交10万,总保费50万)
5年交场景下,情况有了一些变化——爱心人寿百岁人生5.0没有5年交选项,所以领跑者换人了。
5.1 领取金额盘点
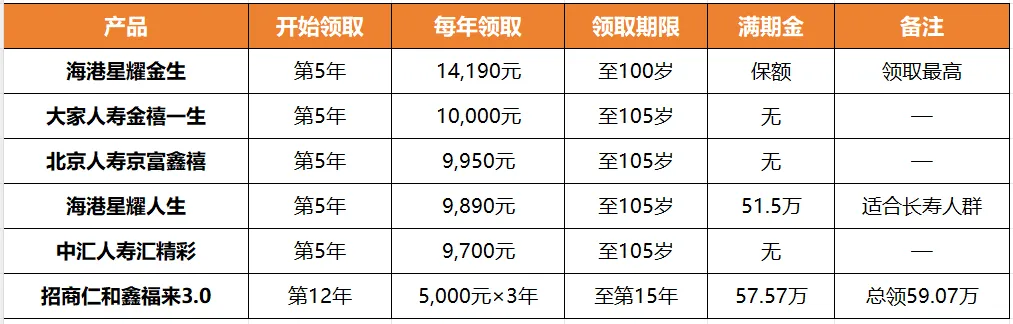
分析一下:
海港星耀金生的年领取14,190元遥遥领先,比第二名大家金禧一生的10,000元高出42%。但它的代价也很明显——现金价值和身故金会快速下降,后期逐步归零。这就是保险的“不可能三角”:生存金高、现金价值高、身故金高,三者只能取其二。
海港星耀人生走的是另一条路——每年领9,890元,中规中矩,但到105岁给51.5万的满期金(比总保费多1.5万),适合对长寿有期待的人群。
招商仁和鑫福来3.0在5年交场景下的性价比反而最突出:总投入50万,15年后收回590,745元,净赚约9.07万。虽然收益看起来不算高,但考虑到这是5年分期投入,实际占用的资金时间成本更低,账算下来是划算的。
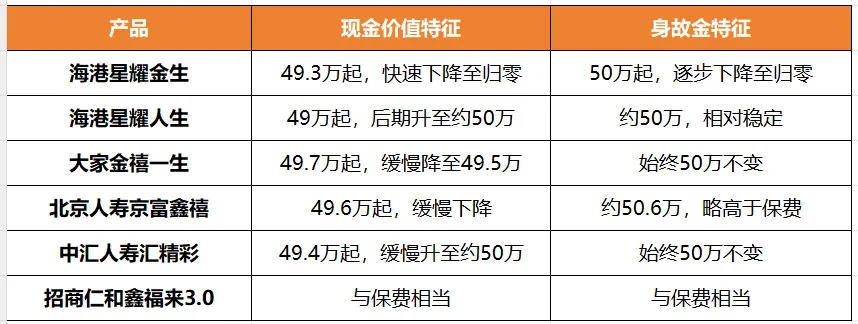
5.2 现金价值与身故金
海港星耀金生的“高领取”是有代价的:现金价值从49.3万一路降到零,身故金也从50万降到零。如果你中途需要退保取钱,能拿回来的钱会远低于预期。适合纯粹看重现金流、不打算退保的人。
六、投保条件
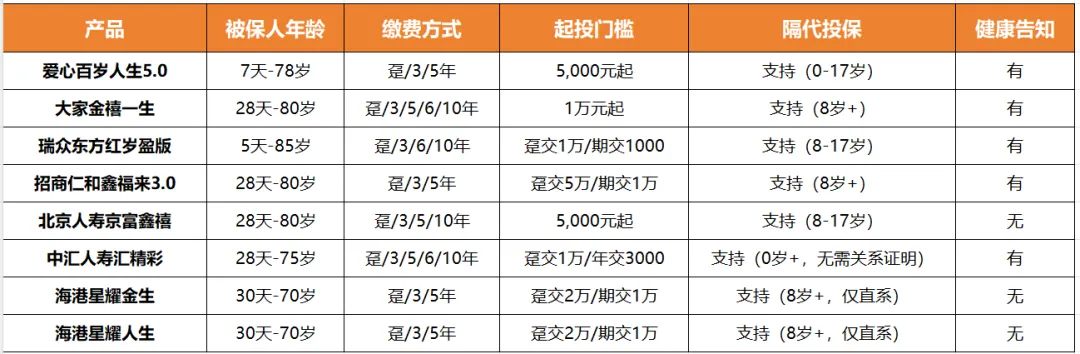
6.1 投保规则一览
有几个值得关注的细节,君君说一下:
爱心百岁人生5.0 起投门槛最低,5,000元就能上车,而且支持7天-78岁投保,隔代投保0-17岁都可以,小于7岁只需监护人确认。
瑞众东方红岁盈版 投保年龄最宽,5天到85岁都能买,高龄人群友好。
中汇人寿汇精彩 的隔代投保条件最宽松——0岁就能投,而且不需要关系证明。如果你想给刚出生的孙辈买,这款门槛最低。
海港人寿两款产品 都无健康告知,身体有些小毛病买不了其他产品的话,可以重点考虑。
七、公司背景与安全性
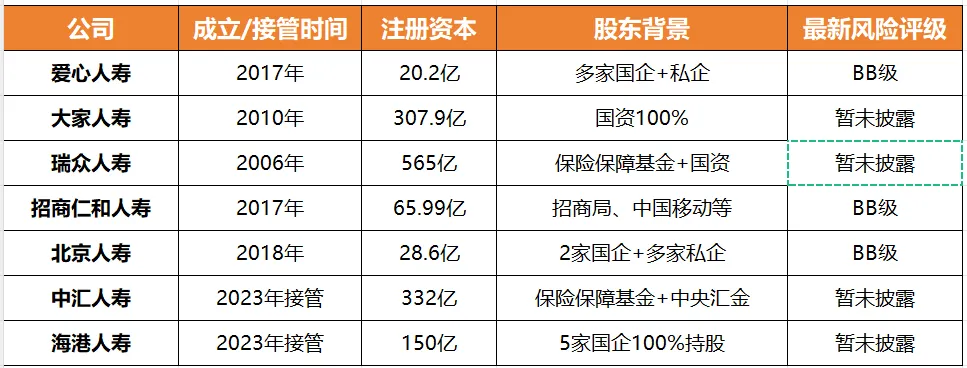
买固收产品,公司层面的安全性是底线。这几款产品的承保公司有一个共同特点——大部分都是被接管后由国资接手重组的公司。
几个关键解读:
大家人寿、瑞众人寿、中汇人寿、海港人寿都是被接管的公司。很多人听到“被接管”会紧张,但实际上现在的股东已经全部是国企,由中国保险保障基金牵头接手,可靠性比接管前大幅提升。这些公司目前给的收益也比较亮眼,本质上是接管后在重新拓展业绩。
招商仁和人寿的股东背景最豪华——招商局集团、中国移动、中国银行、深圳市投资控股等清一色国企,主体信用评级AAA,近三年综合投资收-益率6.82%,成绩相当亮眼。
爱心人寿是这几家里唯一没有被接管过的公司,但规模相对较小。核心偿付能力充足率88.12%,综合偿付能力充足率153.10%,满足监管要求,但在中小寿险公司中处于中下游区间。风险评级BB级,属于合格水平。
八、总结与建议
不同需求,不同选择
如果你看重领取金额最大化:
如果你看重本钱安全和灵活性:
如果你有明确的15年用钱计划:
如果你对长寿有信心:
三个必须提醒的点
第一,快返年金不要放太久。 它的优势区间是5-15年,超过15年,增额寿的长期复利优势会明显超过快返年金。如果你打算放20年以上,建议考虑增额寿或养老年金。
第二,高领取必然伴随低现价。 海港星耀金生每年领14,190元很诱人,但现金价值会一路降到零。如果你中途可能需要用钱,这个代价要提前想清楚。
第三,公司层面不用过度焦虑,但要看清楚。 被接管公司现在的国资股东背景是靠谱的,固收产品的合同利益也是白纸黑字写死的。但瑞众、中汇、海港这几家目前还处于信息披露静默期,偿付能力数据暂未公开披露,这是你选择时需要知情的事实。
如果你对某款产品感兴趣,或者想根据自己的年龄、预算、用钱时间做一份专属的方案测算,可以和我沟通18371451972。不同缴费期、不同领取年龄的收益差距还挺大的,算清楚了再决定,比盲目跟风强。
买保险这件事,信息透明比什么都重要。希望这篇测评能帮你做出更清晰的判断。
介绍一下我自己:
我叫张君霞,你可以叫我君君(18371451972)
2022年,我做了个重要的决定——离开待了7年的中国人保的舒适圈,转型成为一名保险经纪顾问。这么说吧,现在的我就像大家的“保险买手”,不再只代表某一家保险公司,而是能站在你的角度,从全市场上百款产品里,帮你找到最合适的那一款。
过去4年,我服务了400多个家庭,很幸运地达成了行业顶尖的MDRT荣誉。说实话,这份成绩单背后,是每一位信任我的客户托举起来的,真的特别感恩。
和大家印象中的保险销售不同,我更像你的私人保险顾问。当你面对繁杂的条款一头雾水时,我会帮你理清需求,从重疾险、医疗险到养老规划,都帮你精挑细选,既要保障到位,又要帮你把钱花在刀刃上。
选择这份事业,是因为我想要一种既能照顾家庭,又能实现自我价值的工作方式。作为两个孩子的妈妈,我特别理解既要事业又要家庭的不易。而且,我自己就是保险的受益者,深切体会过一份合适的保障对家庭意味着什么——它带来的心安,远比物质更重要。
在这行12年了,从毕业到现在,我服务过1100多位客户。每天从早上六点半到晚上十一点,我都在做同一件事——把保险这件事做精做透。这份事业值得我投入一辈子,因为我坚信,通过专业和真诚的服务,真的能帮到每个需要保障的家庭。
如果你觉得我的专业和服务还不错,欢迎把我推荐给你身边的朋友。放心,我会像守护你的隐私一样守护他们的隐私,根据每个家庭独特的需求,用心为他们挑选合适的产品。
不管你有没有打算买保险,都欢迎来和我聊聊。我就在这里,随时准备着为你,和你在意的人,提供最用心的保险服务。
我是君君,你身边的保险守护者。