全港首款指数型万用寿险(IUL)|挂钩S&P 500 Engle 8% VT TCA|专业投资者专属
| 首日锁定高额身故杠杆 · 指数跌0%保底 · 收益无封顶 · 身故赔偿免税直达 · 固定户口保底2.3% |
2026年2月,新加坡宏利签下一单3亿美元人寿保单,打破吉尼斯世界纪录——人类有史以来最大的一单人寿保险,据说投保人是一位华裔富豪。过去12个月,光宏利新加坡一家,超5000万美元的保单就签了25张。亚洲顶级富豪们正在用同一种工具给财富传承找最确定的归宿——IUL(指数型万用寿险)。
2025年3月,香港保监局与金管局联合发布IUL监管指引;同年7月,刚上市(1828.HK)的富卫联手瑞银(UBS)环球市场,推出全港首款IUL——「非凡致富(HK)保险计划」(Imperial Fortune (HK) Insurance Plan)。这篇把运作原理、三户口结构、核心指数、杠杆、收益、传承、费用、案例、竞品、风险,十个维度一次讲透。
刷新全球纪录的3亿美元人寿保单
富卫「非凡致富(HK)」保险计划
身故杠杆 首日锁定 合同保证100%兑付 | 指数下限 0%保底 跌不亏本金 | 收益上限 无封顶 涨多少拿多少 | 保费水平 30%-50% 仅为传统寿险 |
固定户口保底 2.3% 现行派息4.5% | 长期奖赏 +0.35% 第10年起至100岁 | 投保门槛 50万美元 专业投资者专属 | PI资格 800万港币 流动资产证明 |
| 一、IUL是什么:债券打底 + 看涨期权进攻的“只涨不跌”结构 |
IUL(Indexed Universal Life,指数型万用寿险)= 终身寿险保障 + 挂钩指数的投资账户。它此前只在美国、百慕大、新加坡等成熟市场流通,是高净值及家族办公室客群常用的财富传承工具。拆开看:I=Index挂钩国际指数(标普500、纳斯达克、斯托克50等);U=Universal灵活(现金流、更换受保人、切换账户、转换年金);L=Life高杠杆身故赔付。
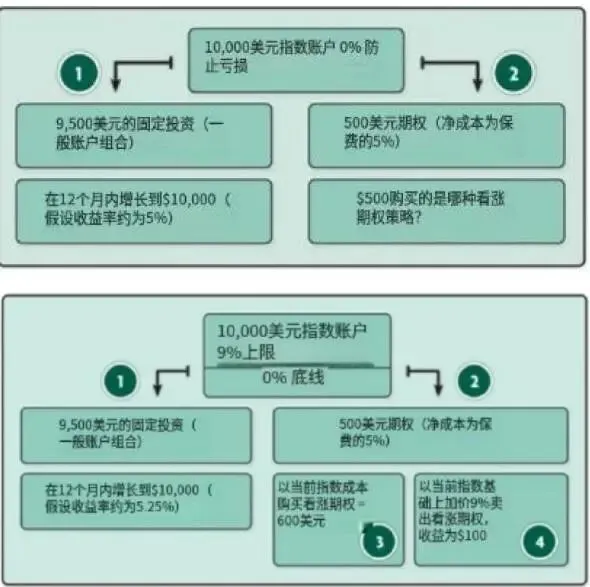
保本的秘密(门票类比一看就懂):
比如10,000元进入指数账户:其中约9,500元购买以债券为主的固定收益组合,债券利息刚好覆盖成本;只用约500元买一个1年期的指数看涨期权。就像花50元买一个权利——1年后可以500元买演唱会门票:门票涨到700元,你行权赚200元(成本50元,收益率300%);门票跌到400元,你放弃行权,最多亏50元。期权天生带杠杆,IUL正是用小部分资金撬动这个杠杆:指数涨,收益放大归你;指数跌,最多损失期权费,本金安然无恙。
IUL运作原理:固定收益组合打底 + 指数看涨期权进攻
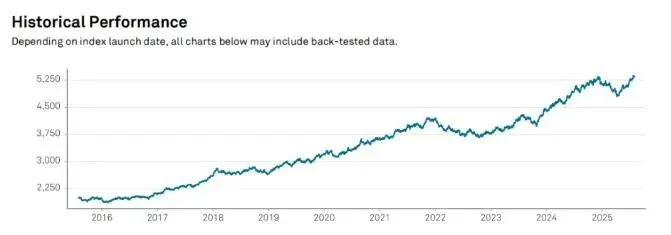
挂钩指数历史走势:一路向东北
IUL分两类:杠杆型(主打高杠杆保障+兼顾增值,传承首选)和纯储蓄型(无杠杆、纯增值)。富卫「非凡致富」属于前者,也是香港目前特色最鲜明、费率最具竞争力的一款。目前全球富豪热捧的核心原因有三:杠杆高(较少保费撬动数倍保额)、收益有保底(跟涨不跟跌)、身故赔偿免税(理赔金直达受益人)。
| |
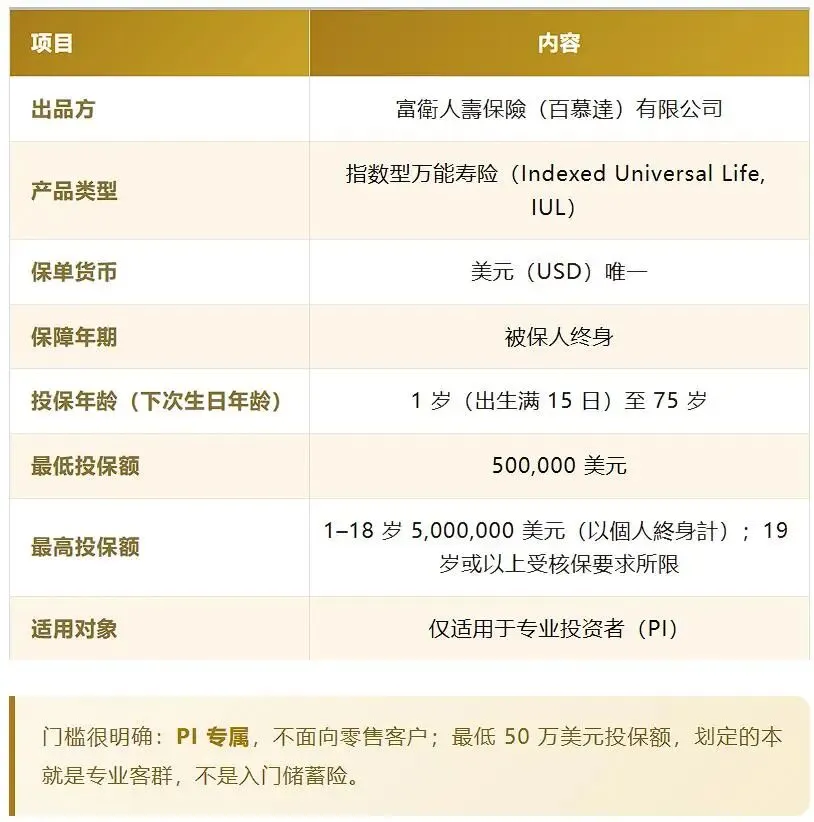
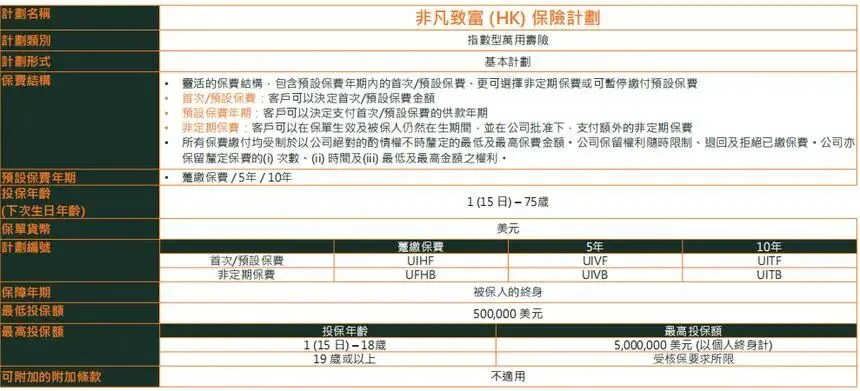
| 非凡致富(HK)保险计划(Imperial Fortune (HK) Insurance Plan) |
| 富卫人寿保险(百慕达)有限公司;与瑞银环球市场合作,全港首家推出IUL |
| |
| |
| |
| |
| 趸缴 / 5年缴 / 10年缴;缴费相对自由,可追加、可暂停 |
| |
| 1–18岁最高500万美元(免体检);19岁以上受核保要求限制(19-56岁免体检额约400万美元) |
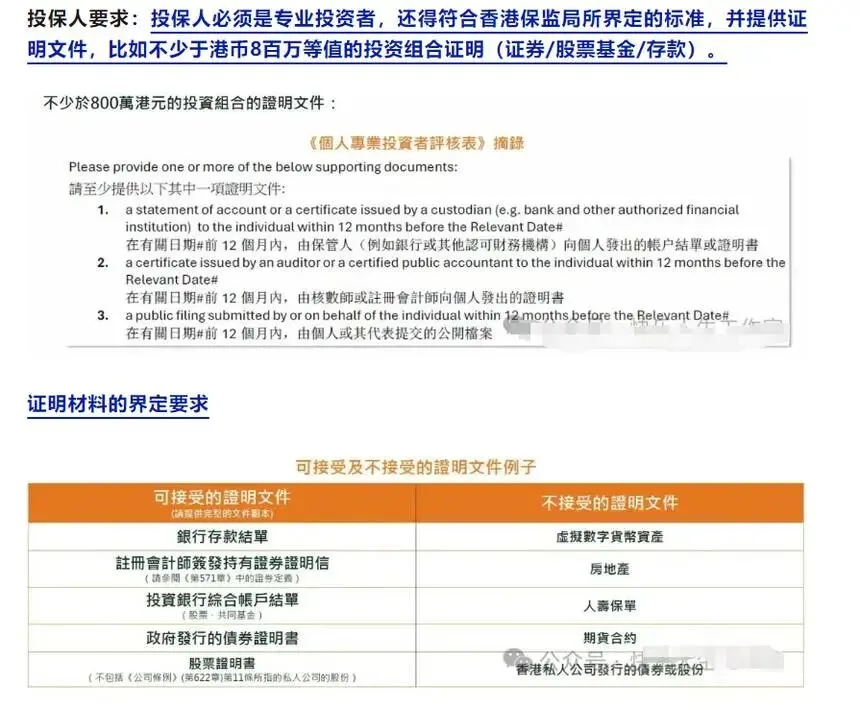
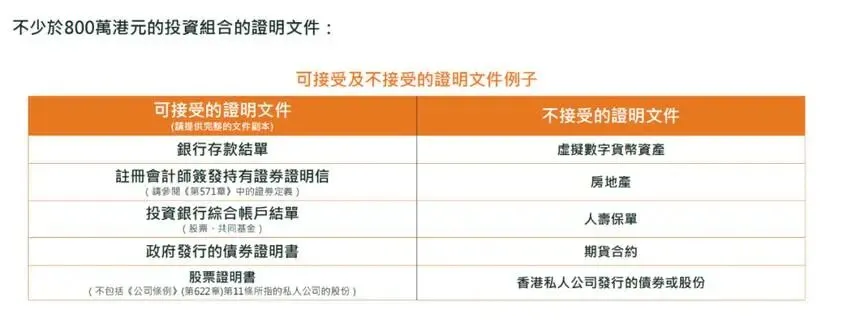
| 仅限专业投资者(PI):个人流动资产不少于800万港元,需提供证明文件 |
产品基础信息(官方资料)
专业投资者(PI)资格要求说明
市场首创特点:指数户口派息率无上限、高杠杆、费用全期保证
百慕大版本另有特色:必须以信托持有保单(保险公司免费提供继承信托),法律规定“保险金不受债权人追偿”,资产隔离功能更强;百慕大是英国海外领地,普通法框架下监管成熟完善,且客户在香港即可享受售前、售中、售后全流程服务,无需飞赴当地。
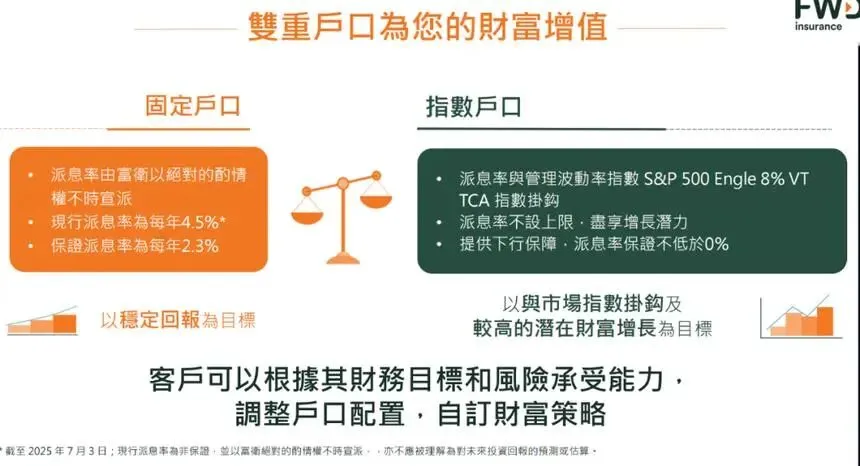
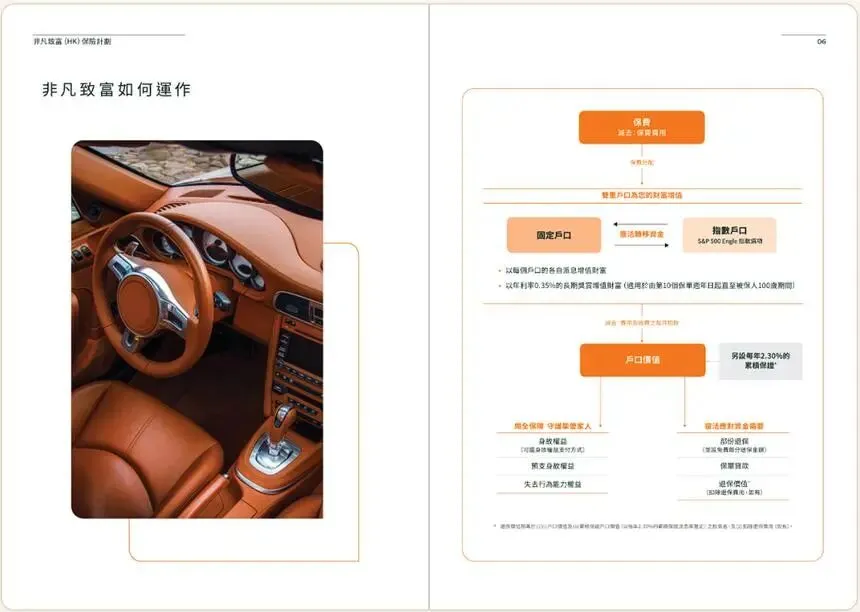
| 三、三户口结构:固定2.3%保底 + 指数无上限 + 暂持中转 |
| | |
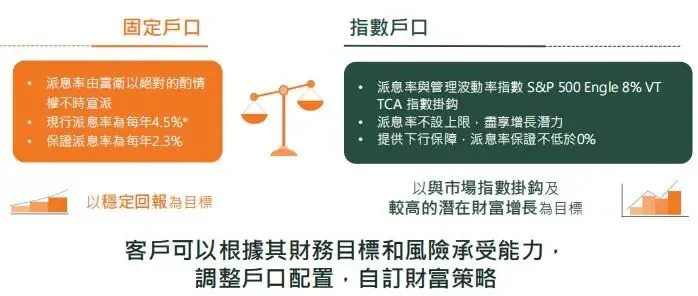
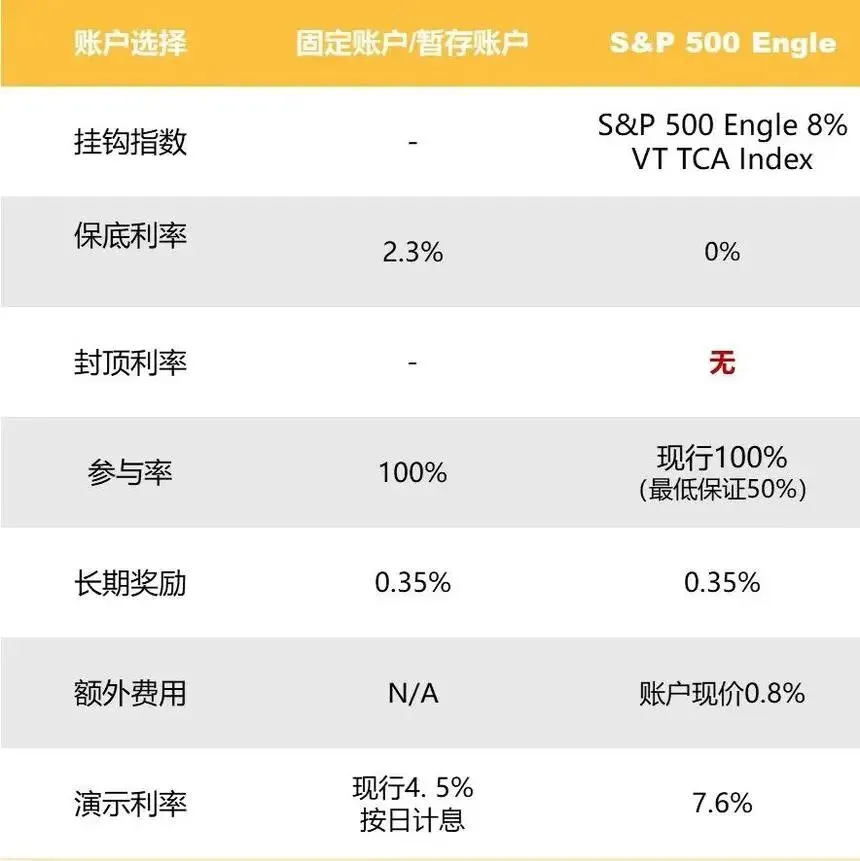
| 保证派息率每年2.3%(现行4.5%,非保证);不受指数波动影响 | 安全垫:退保或理赔时,价值保证不低于2.3%复利滚存 |
| 挂钩S&P 500 Engle 8% VT TCA;0%保底、收益无封顶;参与率最低50%(现时100%) | |
| | |
双户口灵活划转:保守、平衡、进取风格自由切换
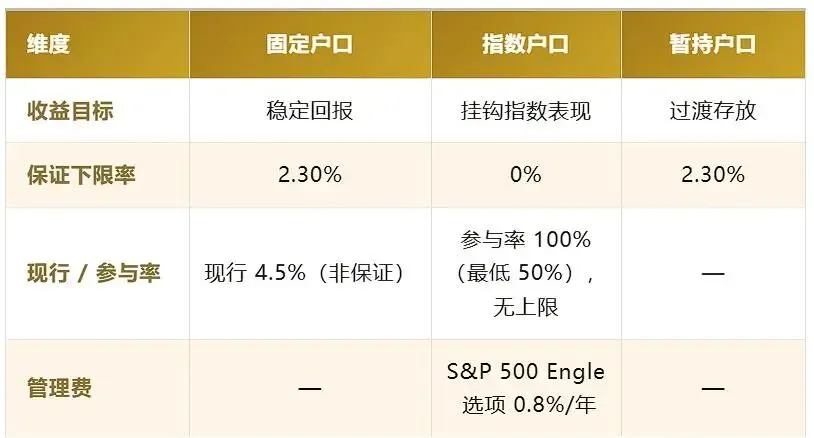
固定户口 / 指数户口 / 暂持户口说明(产品手册)
指数户口 vs 固定户口关键参数
双户口可自由互转:预判指数走弱,把指数户口资金转入固定户口规避波动;行情回暖再反向布局。转入指数户口时支持一次性转入或2-12个月分批匀量转入(平均成本法DCA),平滑择时风险。固定户口2.3%保底还有一重隐藏保障:无论指数户口表现如何,身故利益绝不会低于固定户口2.3%保底对应的身故赔付金额。市场主流IUL固定户口终身保底仅1.5%-2.0%,富卫直接拉到2.3%,稳居行业第一梯队。
| 四、核心指数深解:S&P 500 Engle 8% VT TCA,一只“会减震”的指数 |
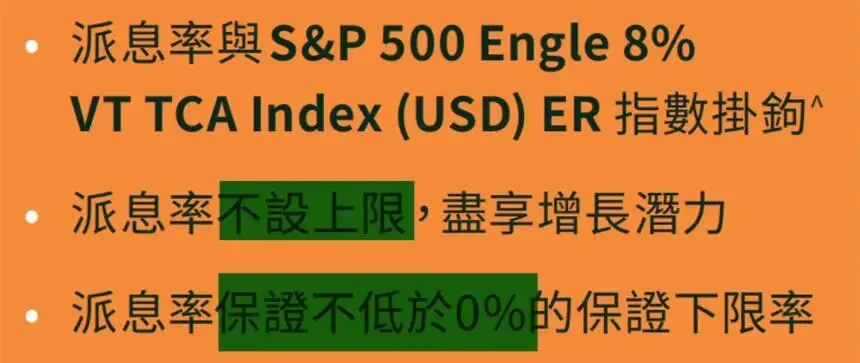
市面上99%的IUL挂钩原生标普500,且普遍设8.5%-11%的年度收益封顶线(CAP)——行情再好也只能拿封顶收益。富卫不走寻常路,独家绑定标普道琼斯指数公司2024年12月18日推出的S&P 500 Engle 8% VT TCA Index(基日2007年1月12日,波动率驱动加权,每日动态调整)。指数全称拆成四块:
| |
| 底层收益来源仍是美国500家大盘股(通过E-mini标普500期货等衍生品实现暴露,不直接持股) |
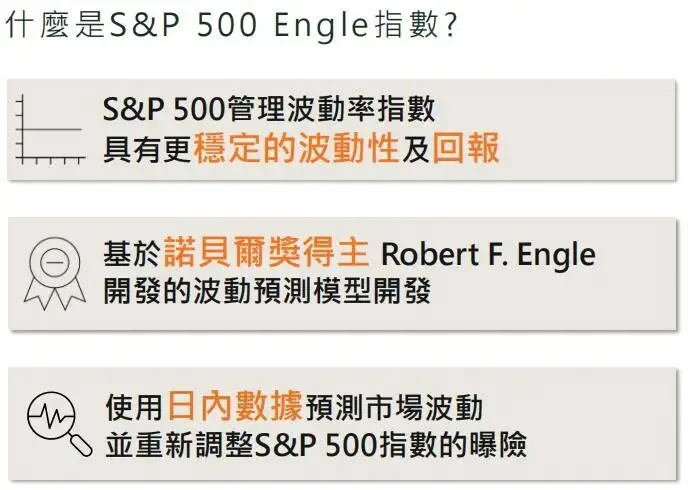
| 诺贝尔经济学奖得主Robert Engle的GARCH波动率建模框架,用高频数据实时预测波动率 |
| 目标波动率锁定8%(低波动策略):预测波动偏高时敞口降至50%甚至更低,偏低时加至150% |
| 交易成本调整+尾部风险控制,收益呈现更贴近实际;美元计价超额回报含期货展期收益 |
什么是S&P 500 Engle指数:诺奖得主的波动率预测模型
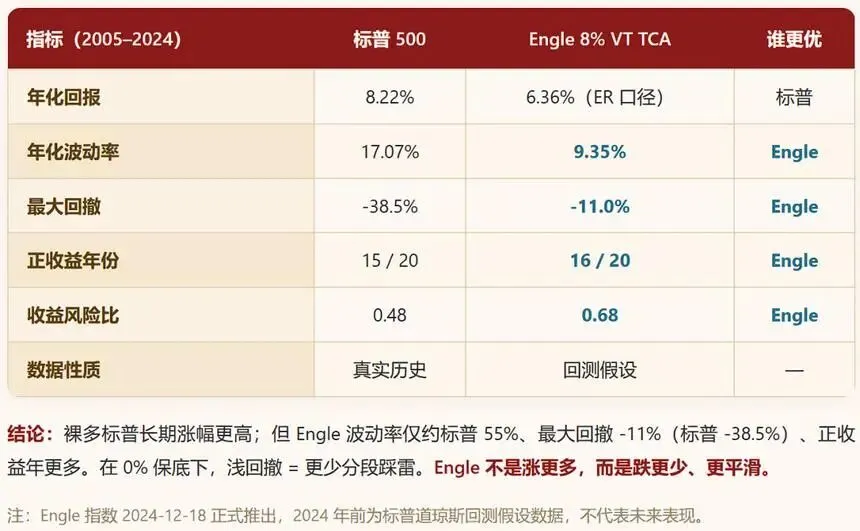
实战表现:不是“涨更多”,而是“跌更少、更平滑”
| | |
| | |
| | |
| | |
| | |
| -9.51%(2022)/ +24.23%(2017) | |
| | 指数涨28.2%,但带CAP的IUL最高只结算约11% |
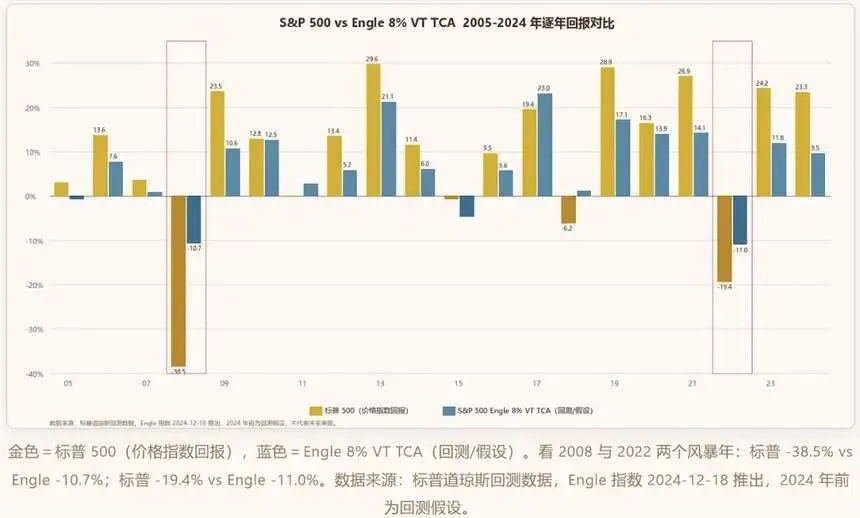
Engle指数 vs 标普500:历史走势对比
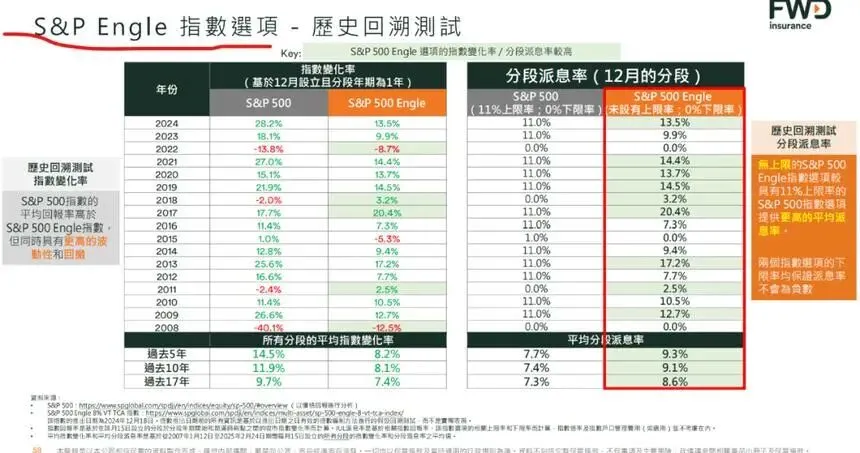
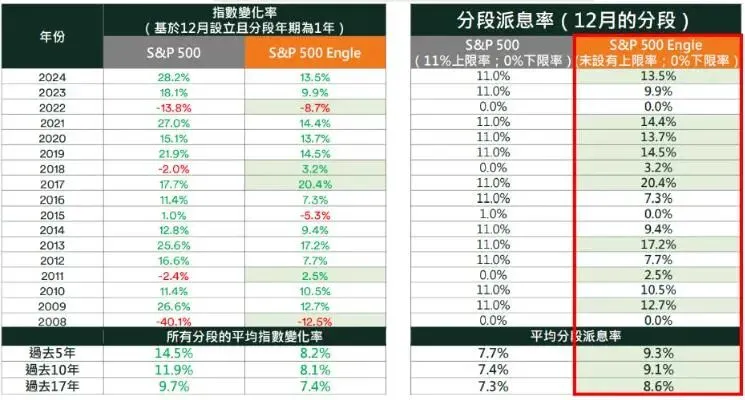
2005-2024逐年回报对比(金色=标普500,蓝色=Engle 8% VT TCA回测)
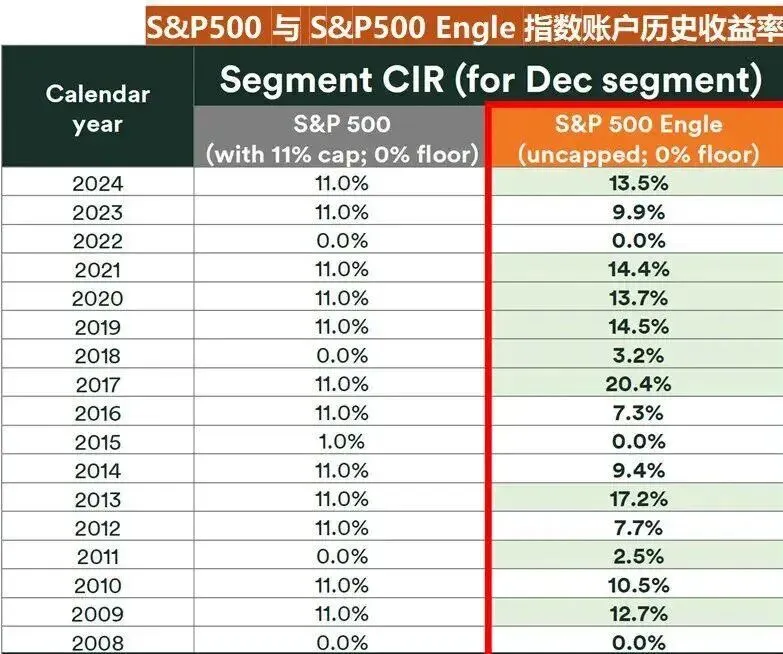
逐年结算利率(Segment CIR)对比表
派息率与S&P 500 Engle 8% VT TCA Index挂钩
关键结论:2024年标普500大涨28.2%,受封顶规则限制同行IUL最高只结算11%;而Engle指数当年涨13.5%,富卫投资者全额锁定13.5%。复盘过去17年,这只定制指数的平均结算派息率长期高于带封顶的传统标普500挂钩IUL——短期差距细微,长期复利会形成碾压级差距。
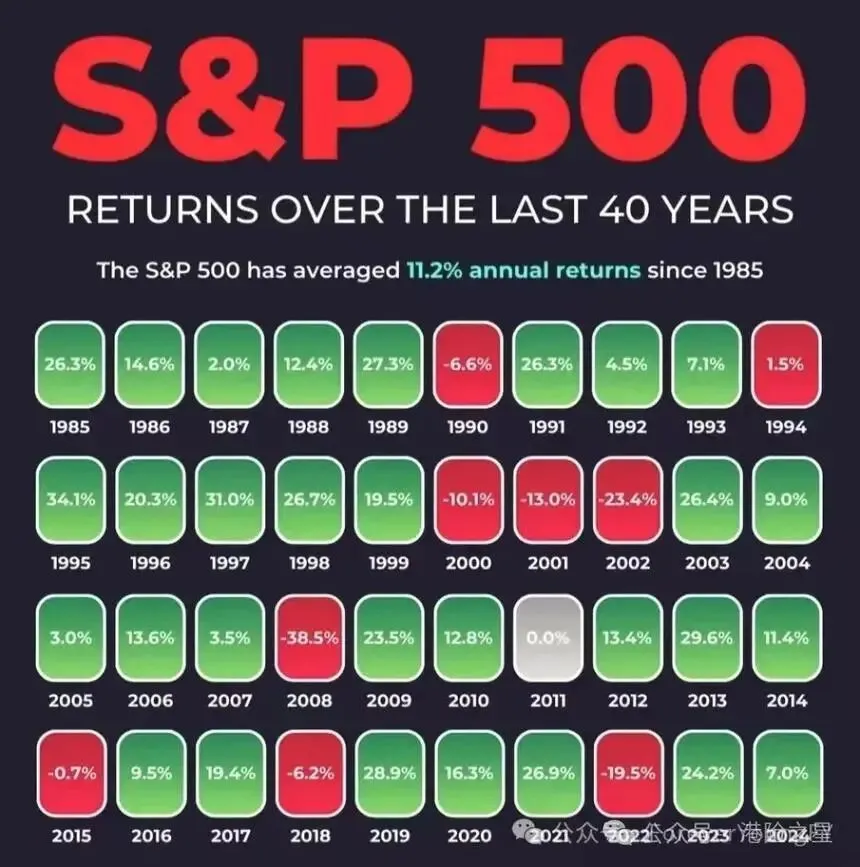
标普500过去40年回报:8个下跌年,在IUL里全部变成0%
| 五、亮点一:高杠杆——分红险29-42年才追上的数字,IUL首日锁定 |
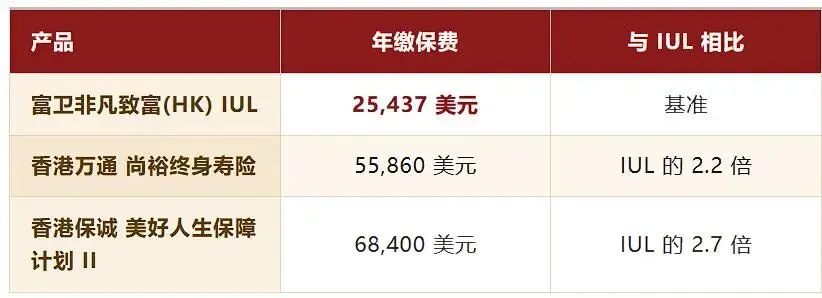
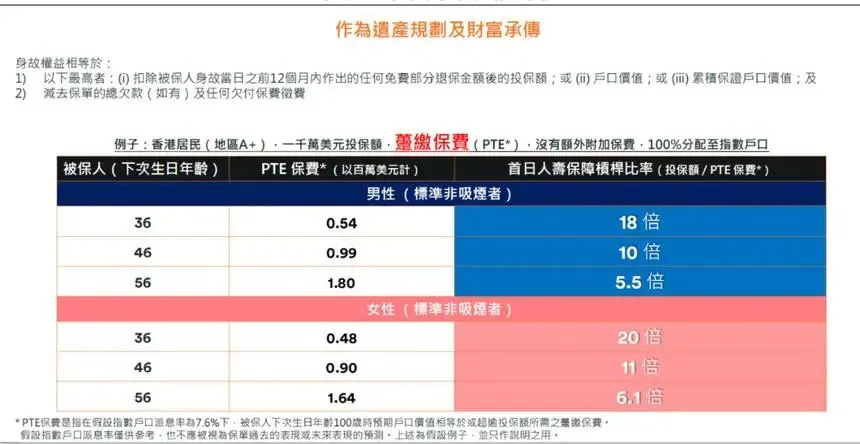
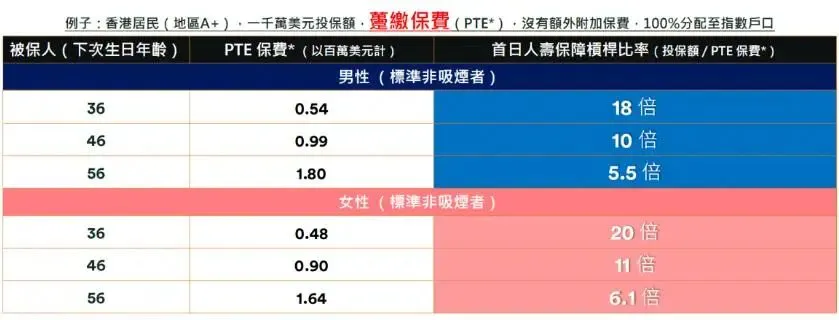
IUL最直观的优势是身故保额杠杆:缴一笔保费,首日即享数倍保额,且是合同白纸黑字保证、100%兑付的。同等保额下,IUL年缴保费仅为传统寿险的30%-50%,杠杆率高出一倍以上。
| | |
| | |
| | |
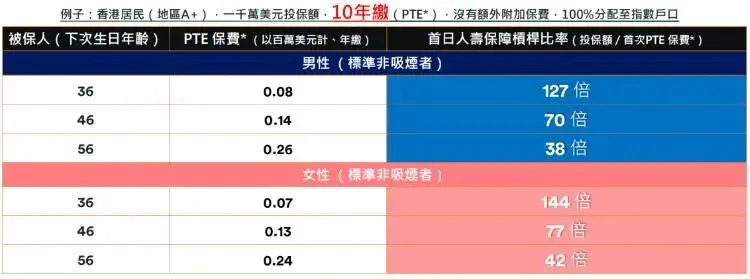
| 每年8万美元,首年杠杆127倍,缴满稳定12.7倍 | |
| | |
同等保额保费对比:IUL vs 传统寿险
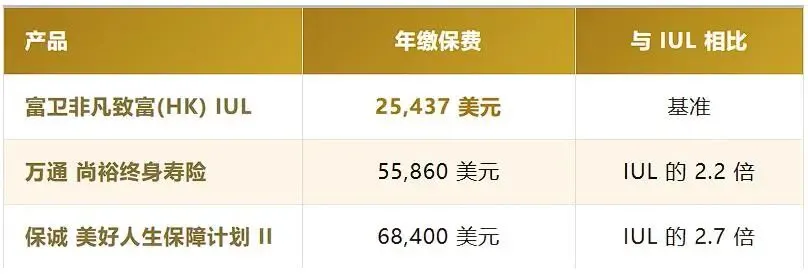
38岁女士300万美元保额:IUL年缴2.5万 vs 传统5-6万美元
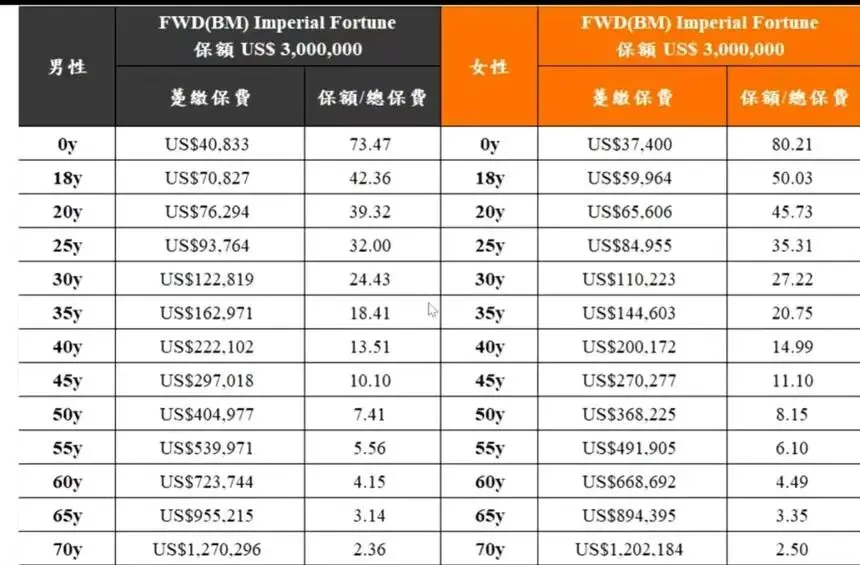
趸交方案:不同年龄保费及杠杆比例(1000万美元保额)
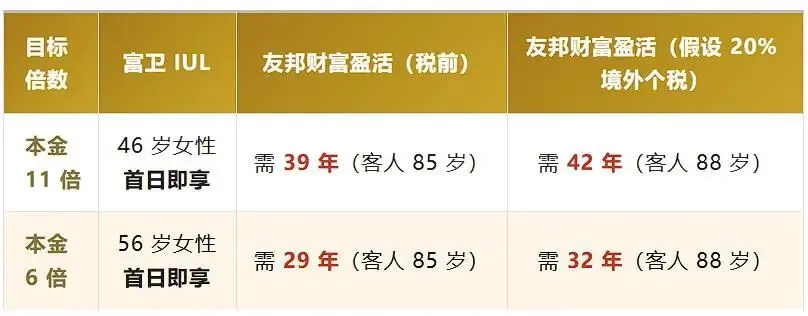
和分红险比,时间就是最大的成本:以友邦财富盈活(46岁女性趸缴100万美元)为例,28年IRR才达6.5%,预期退保价值增长到本金6倍要29年、11倍要39年——届时已85岁。若未来开征境外个税按20%计算,6倍要32年、11倍要42年。而且这还建立在分红实现率几十年100%达成的假设上。IUL的身故杠杆是即时的、确定的、免税的——首日就给你分红险复利一辈子才能追上的数字。
IUL vs 分红险:追平杠杆所需年限对比
IUL vs 香港分红险核心差异
IUL vs 传统终身寿:同等保额保费对比
富卫非凡致富杠杆实测(趸交方案)
富卫非凡致富杠杆实测(10年交方案)
| 六、亮点二:稳收益——0%保底 + 分段机制,账户“理论上只升不降” |
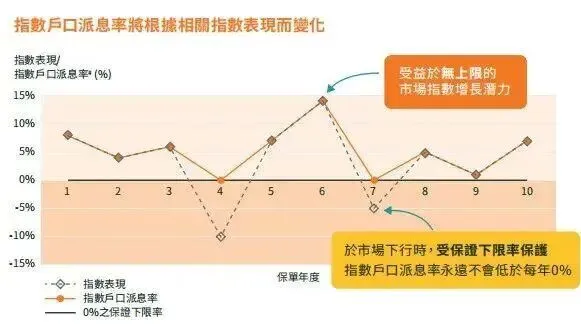
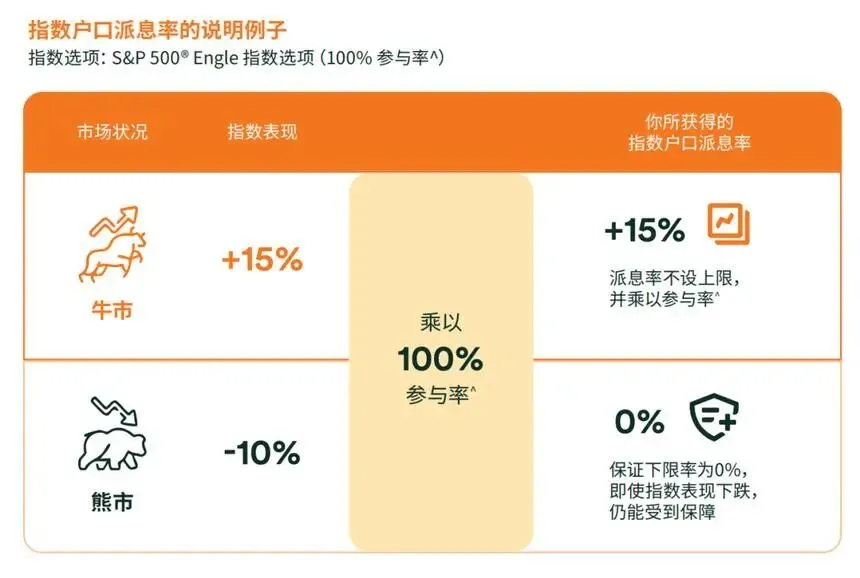
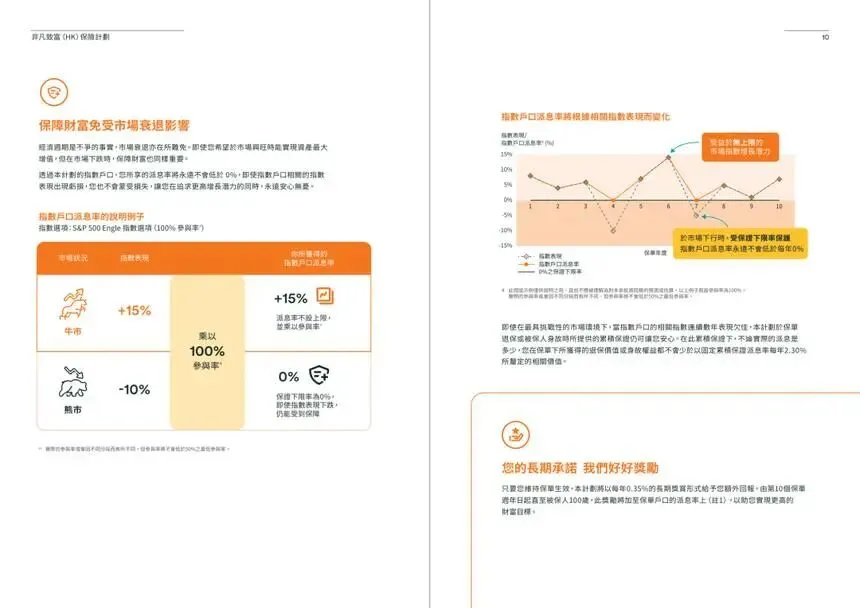
指数户口的核心逻辑是“涨时跟涨、跌时锁底”:指数上涨时参与收益,下跌时触发0%年度保底,当年不亏本金——用一部分上行空间换“跌不穿底”的确定性,这是IUL相对直投指数基金最本质的差异。
下行保护:指数跌10%→当年派0%;指数涨→无上限跟涨
分段机制(Segmentation):把鸡蛋放进12个不同时间启动的篮子
指数户口最多可分为12个独立分段,每月15日设立一个新分段,每个分段独立运行1年,期满派息。分段派息率 = 指数变化率 × 参与率,受0%保底保护、无上限。这意味着:不同时间投入的资金隔离计算收益,避免“一次性买在高点”;到期的分段锁定收益,未到期的继续参与增长;某个分段遇跌只派0%,其他分段照常运作——账户整体没有回撤问题,跌不亏、涨在赚。2005-2024年标普500年化约8.22%,但经历2008年-38.5%、2022年-19.4%的暴跌,在IUL的0%保底+分段机制下,这些年份全部变成“当年持平、来年继续跟涨”。
三重下行保护:
| | |
| | |
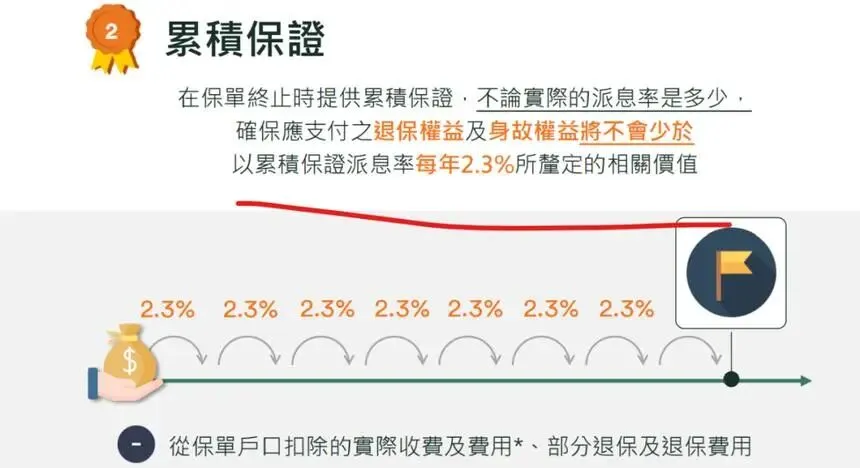
| | 退保或身故时,权益不低于按每年2.30%复利滚存的价值(注意:保的是价值下限,不等于保证回本保费) |
| | 第10个保单周年日起至100岁前,每年额外0.35%叠加至各户口派息率(不计入累积保证) |
保证派息率与长期奖赏说明
累积保证机制:2.3%复利托底
逻辑很清晰:短期靠0%保底,中期靠2.3%累积保证托底,长期叠加0.35%奖赏——对“十年计”的专业投资者,这是结构上的诚意。
| 七、亮点三:免税传承——理赔金以现金形式直达下一代 |
合资格架构下,IUL身故赔偿金对受益人通常免征所得税,理赔金以现金形式直达下一代,不被先削一刀。更关键的是:遗产税只收现金——税局要的是现金,不是房产或股权。IUL的身故赔偿就是现金,直接解决“拿什么交遗产税”的难题。3亿美元保单之所以轰动,正是当事人用相对适度的保费撬动巨额现金理赔、免税传承,无需变卖任何经营性资产。
| | |
| | |
| 一笔过 / 定额分期 / 递增分期 / 部分一笔过+分期等 | |
| | |
| | |
| | |
| | |
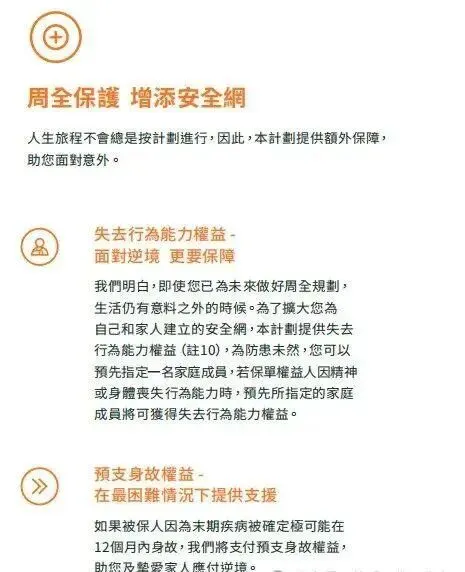
完整传承功能:更换被保人 / 身故赔付选项 / 失能权益
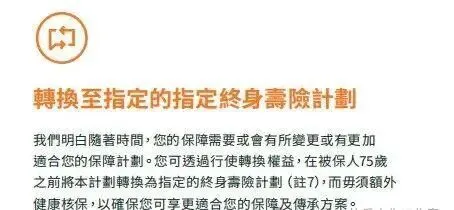
第5个保单周年后可免核保转换至指定终身寿险计划
5种身故权益支付方式
理赔金现金直达,免税传承
| 八、费用结构:白盒全透明,但必须逐项看清“出水口” |
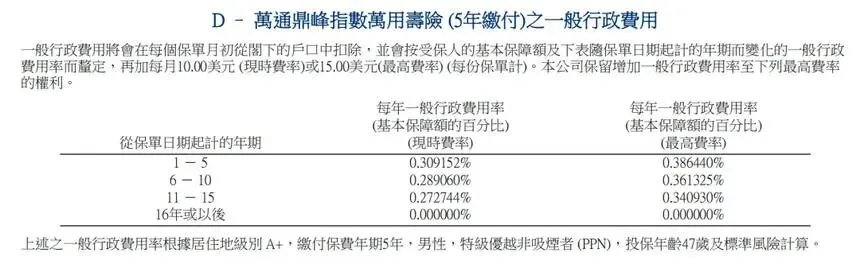
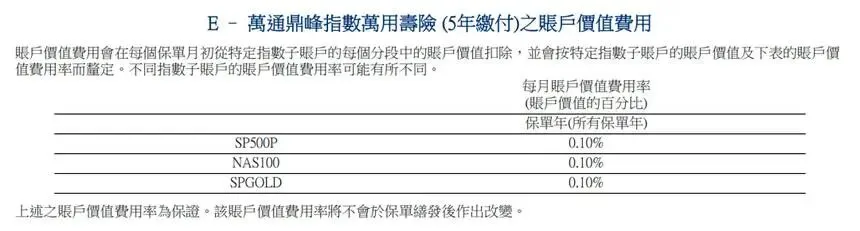
IUL号称白盒透明,收益透明的同时,扣费结构也完全透明。每一笔成本清晰可查,但项目繁多,必须逐项看清:
| | |
| | |
| 前15年收取,每1,000美元投保额每月0.2美元 | |
| 每月扣除 = 风险保额(基本保额-账户价值)× 年龄对应费率,按自然费率执行 | 最隐蔽的“杀手”:年龄越大费率越高,高龄阶段成本可能不降反升 |
| | |
| | |
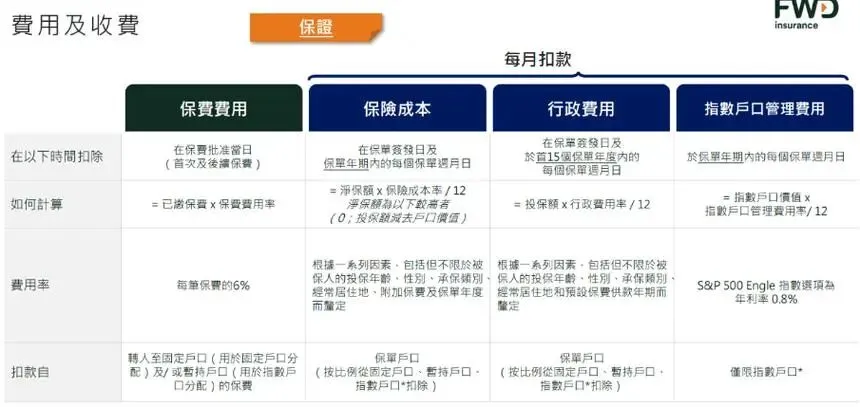
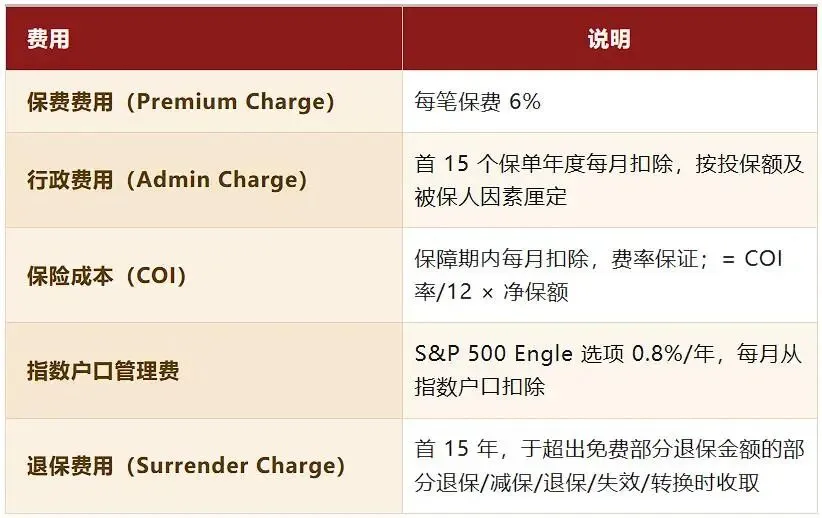
费用与收费明细(官方资料)
富卫的独家优势:永久锁定单一风险费率。市面上绝大多数保司设置两档费率(现行+上限),后期大概率上调;富卫有且仅有一个锁定费率,且低于新加坡同行。60岁男性净保额100万为例:富卫当年保障成本仅1,970美元,新加坡友邦现行费率2,159美元、封顶费率高达2,267美元。男性每千元净保额年费率对比(富卫 vs 新加坡友邦现行/封顶):50岁 0.73 vs 0.905/0.95;60岁 1.97 vs 2.159/2.267;70岁 5.53 vs 6.181/6.49;80岁 20.15 vs 21.107/22.162。
富卫 vs 新加坡友邦:各年龄段风险费率对比
保单费用全期保证:贯穿整个保单期限
| 关键风险:如果指数长期收益为0%,账户价值增长停滞,而COI随年龄持续攀升,可能导致账户价值被耗尽、保单失效。这就是购买杠杆型IUL必须知道的“断保风险”,详见第十二节。 |
举例:趸交10万保费撬动200万保额,持有至第40年账户价值40万——当年提领≤4万,200万保额一分不减;若一次性提领10万,账户价值降至30万,保额仅微调至194万。此外,自第1个保单周年日起即可申请保单贷款(以现金价值作抵押),应对突发现金流。提醒:IUL核心价值在长期杠杆保障+复利增值,不建议大额、频繁提领。
提领规则与保额影响
灵活提取说明
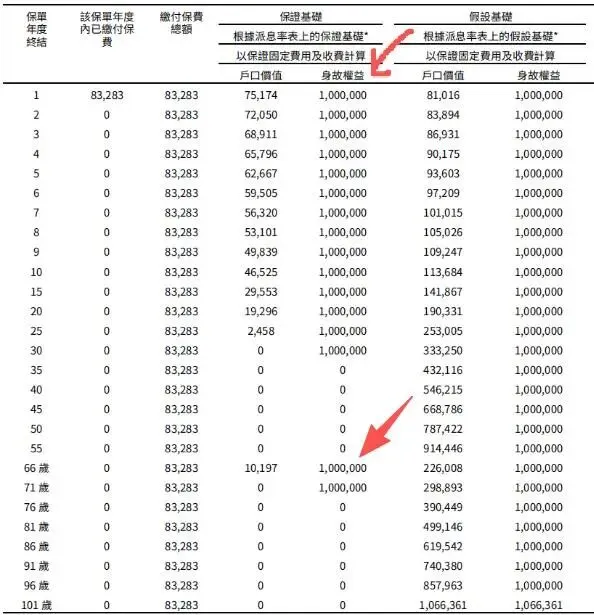
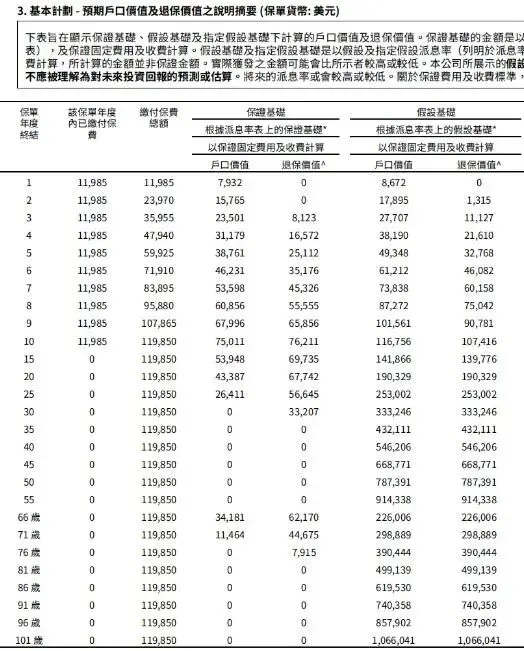
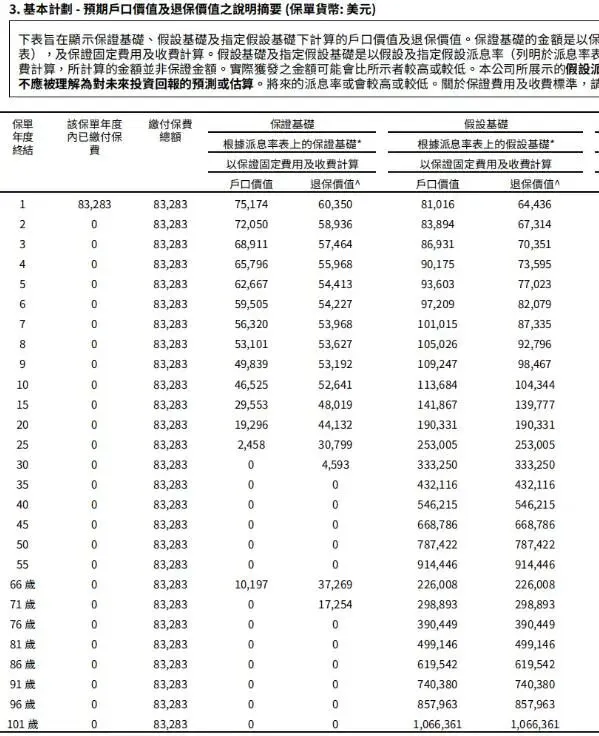
| 十、案例实测:43岁男士100万保额,两种缴费方案全景演示 |
| | | |
| | | 第10年104,344 / 第20年190,311 / 第30年333,250美元;100岁账户价值反超100万保额 |
| | | 第10年116,756 / 第20年190,326 / 第30年333,246美元;100岁账户价值突破百万 |
案例一:趸交方案全程演示
案例二:10年交方案全程演示
两方案共同点:100岁前身故,固定赔付100万美元保额——保障杠杆终身在线。另一案例(53岁女士,300万美元保额,5年缴,年缴102,195美元,杠杆5.87倍):预期第9年现金价值回本,第30年达3倍本金,身故保障全程在线。再看40岁男士300万美元保额10年缴(年缴30,085美元):按9%演示上限,30年后账户价值127.8万美元(总保费4.26倍);按7.6%常规演示,30年后84.8万美元(2.83倍)。
说明:9%是监管规定的演示上限,7.6%是富卫用于平缓预期的常规演示利率(高于美国、新加坡、百慕大同类产品),实际收益取决于挂钩指数表现。投保前请让顾问用7.6%甚至更低利率做压力测试。
| 十一、竞品横评:富卫 vs 万通 vs 全美,香港IUL三强怎么选 |
| | | |
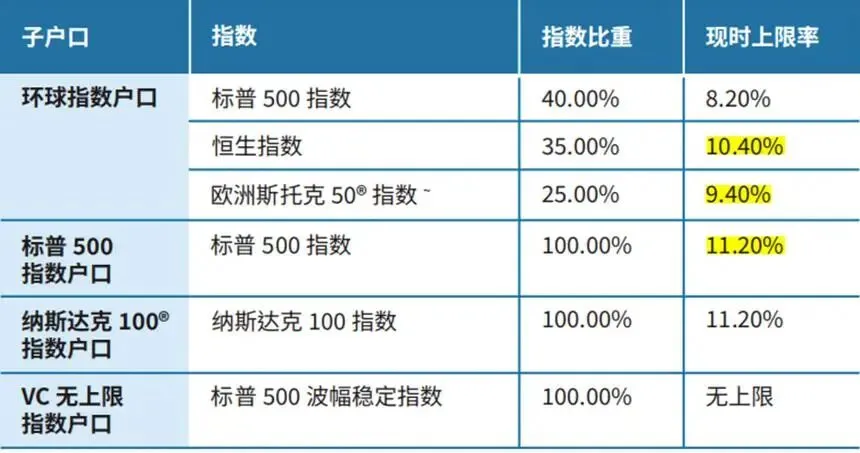
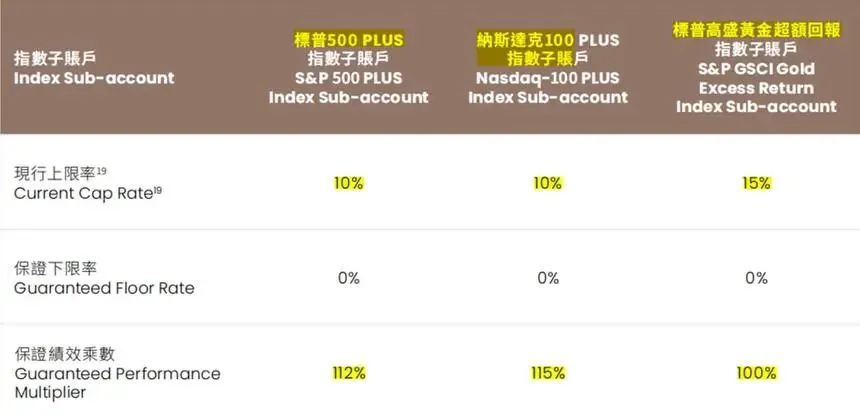
| 单一:S&P 500 Engle 8% VT TCA | 3个:标普500 PLUS / 纳指100 PLUS / 高盛黄金 | 4个:标普500 / 纳指100 / 环球指数 / VC无上限 |
| | | |
| | | |
| | | |
| | | |
| | | |
| | | |
| | | 300万:1年交13.23倍 / 5年交11.5倍 / 10年交9.74倍 / 20年交7.2倍 |
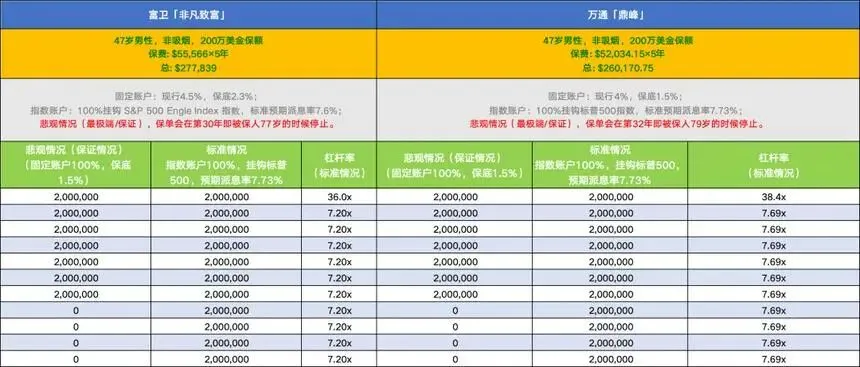
富卫「非凡致富」vs 万通「鼎峰」:核心参数总览
三款杠杆型IUL指数寿险详细对比
万通「鼎峰」指数账户:收益乘数放大器
参考计划对比
怎么选?
选富卫:看重无封顶+算法控波的平稳复利、2.3%累积保证更高、锁定单一费率、后期退保能积累更多账户价值、规则简单不用纠结;选万通:追求极致初始杠杆(乘数放大)、想要指数多样性(可配黄金对冲通胀与地缘风险);选全美:想要超长缴费期(25年)摊薄保费、或多个账户自由配比。不想提供800万港币资产证明的客户,可优先考虑新加坡或百慕大的IUL——新加坡PI门槛约570万人民币,且部分产品可远程投保;香港IUL则必须本人赴港投保,否则属地下保单。
IUL不是“买了就躺赢”的产品。最坏情景假设:指数长期收益为0%,只有固定户口2.3%保证增长,但6%保费费、行政费、COI、0.8%管理费持续扣除——账户价值可能被耗尽。参考测算(缴费期后不再追加保费):富卫保单预计维持至受保人约77岁,万通同类IUL约79岁;43岁男士案例中,趸交方案74岁、10年交方案77岁账户价值归零。若客户长寿(80岁以上)且期间指数低迷,可能面临保单失效、保障归零,想维持保障需追加保费。
极端0%情景演示:保单维持年限测算
断保风险与费用提示
| 学姐笔记:IUL的设计精妙之处在于平衡保障与财富增长,但这种平衡有条件——需要市场配合、需要每3年一次保单检视动态调整、需要对费用结构的清醒认知。0%保底和持续攀升的保险成本,才是决定这张保单能否陪你走到最后的真正变量。 |
富卫「非凡致富」用一笔保费同时解决三件事:撬动保额(保费仅传统寿险30%-50%,首日锁定高额杠杆)、稳健增值(0%保底+分段机制让账户只升不降,收益无封顶)、免税传承(身故赔偿现金直达下一代)。它适合符合PI资格、追求高杠杆身故保障、希望参与美股长期红利、能持有10年以上的高净值人群;不适合把它当短期理财的人。没有上限的收益承诺很诱人,但请先看清最坏情景,再决定上车。
免责声明:本文资料整理自公开测评、官方演示与产品材料,仅供参考,不构成任何投保建议或销售邀约;文中演示收益均含非保证部分,指数派息率、参与率为非保证利益,实际以保险公司计划书、产品条款及个人投保结果为准。本产品仅限专业投资者购买,须本人赴港合规投保。
免责声明:本文并不构成亦不应被诠释为向香港境外之任何人士招揽、邀约、出售、提供、建议或游说购买任何保险产品。本文仅适用于身处香港人士。本文所载资料仅供参考,有关内容只属一般资讯,不应被视为并且不构成专业意见或任何产品或服务的邀约、招揽或建议,亦不可视为任何产品或服务的销售邀请。本文所载的产品及服务不代表都适合或适用于所有个别人士或任何类别人士,阁下不应仅根据本文内容而作出任何决定。如阁下对本文的内容有任何疑问,应向独立人士寻求专业意见。本文无意于中国内地向任何人士作分发或复制。
【重疾保险】
【深度测评】一文讲透保诚「诚保一生」:127种病况 · 最高1100%赔付,从孕期20周守护到86岁
【友邦爱伴航2】丨香港重疾险天花板?解析如何实现1100%极致守护!
【国S海外】卫您守护危疾多重保,194种疾病多次赔付,最高980%多重保障
【深度测评】-倒计时|香港重疾险“统一标准”即将落地!哪些人群必须抢在新规前投保?
全网最深度对比详解重疾险香港安盛爱唯守为何优于友邦爱伴航!
安盛理赔 | AXA安盛2024年索偿数据新发现!
【深度测评】工银安盛御享欣生重大疾病保险(龙腾版)-内地重疾险王炸中的王
不止储蓄分红险,香港重疾险也很出圈-安盛推出保费豁免计划
香港安盛AXA爱唯守重疾险:全港赠送最多达100%,最长达2年且尊享高达1300%赔付保障
【深度测评】-全港首创定制化危疾产品!永明王牌重疾「万家康」系列,3大产品线覆盖人生全方位需求!
【高端医疗】
国内最畅销高端医疗—安盛天平卓越环球高端医疗2025升级版全网最深度解析
80岁老人还可以投保的香港AXA安盛 智尊守慧高端医疗保险,老年人的福音,深度解析
全球唯一可以承保任何疾病免申报的高端医疗险——安盛臻尚环球高端医疗
鸥思脉 | 全国唯一一款留学生专属高端医疗险礼献全球
新燕宝--作为全网唯一一款门诊不限次数的儿童高端医疗险又升级了
全网唯一可0免赔带纯门诊又包含既往症的安盛卓越
馨选中高端医疗升级了
【储蓄分红】
【深度测评】周大福人寿「飞扬·88」全景拆解: 双重8%、4年回本、226提领、领到128岁
【深度测评】富卫「盈聚天下2」25年登顶6.5%的短缴提领王,收益·提领·传承·分红一篇看透
【深度测评】2年缴,跑出整付级回报!周大福人寿「飞扬88」重磅发布,20年IRR高达6.61%!
【深度测评】王炸组合年化高达50%-保诚「世誉财富」× 富融银行保费融资
【深度测评】万通「富饶盈家」× iFAST 保费融资——9年本金翻4倍,9年单利近33%是如何实现的?
【深度测评】3年极速回本,10年IRR5.5%!万通「富饶盈家」爆款预定,手慢无!
【深度测评】友邦「财富恒裕3」:一张保单,装下高杠杆寿险+家族信托
【深度测评】最快登顶6.5%!安达全新储蓄卷王来啦!「安达传承守创多元货币」,创富守富传富一步到位!
【深度测评】一文讲透国寿「宏就名家」:10万撬动314万 · 最高31倍传承杠杆,把家族传承写进保单条款
【深度测评】15年5%,25年6.5%!国寿海外「非凡远见」更懂高净值人士,从容应对CRS2.0!
【深度测评】-保诚上新!「誠誉财富」2年交: 第3年就能领钱,15年预期IRR高达6%
【深度测评】-王炸组合再升级!10年翻4倍,单利近40%,史上最强富W ×iFAST保融方案炸场!玩转多币种组合
【深度测评】-王炸组合再升级!10年翻4倍,单利近40%,最低入门仅2万美金!
【深度测评】-优化税务神器,门槛直降:50万美金锁定「富饶传家」资产“安全屋”
【深度测评】-整付首选!太平「喜裕」:美式分红,4年预期回本,125终身提领!
【深度测评】-又一张1.5亿元保单!高净值人群为什么“用脚投票”选择周大福?
【深度测评】-24年登顶6.5%,限时折扣提升!太平旗舰储蓄险「颐N乐享(至尊版)」全新发布!
【深度测评】-香港5年定存5.01%,真香!
【深度测评】-无上限、保下限、破局限!周大福「钻裕」,全港首个法巴指数挂钩IUL,参与率高达230%!
【深度测评】-万通「盈耀」机构级别炼金术:7.25%派息+保底3+2%+收益放大150%!!
【深度测评】-30年登顶6.5%!万通「富饶万家」系列迎来压轴新品...!
【深度测评】-太平人寿香港「颐年乐享3」2026升级来袭,5大核心功能升级,推出全新旅居服务+承办港府医疗补贴试行安排
【深度测评】-国寿海外“龙”行盛世,“傲”领香江!「傲龙盛世」再升级!
【深度测评】-保诚「信守明天2.0」重磅升级!市场最快到达6.5%产品之一!25年回报6.35%行业领先!
【深度测评】-177年穿越周期的底气: 保诚,凭什么成为亚洲保险的「压舱石」?
【深度测评】-9年4.09%!终期红利“逆袭”之作!宏利新品「宏挚传承」
【深度测评】-3年回本,23年6.5%!宏利新品「宏挚家传承」激发长线财富潜能!
【深度测评】-全港最强六边形战士2.0版永明「万年青·星H尊享2」,超强实力卷翻港险市场!
【深度测评】-首日保证现价高达80%!香港保诚限额发售3年期储蓄--「骏誉财富」!10年预期IRR4.55%市场领先!
【深度测评】-万用乘风,破浪开局!万通盈耀万用寿险 S&P 量化控险,7.25% 财富利刃直击蓝海!
【深度测评】-高客的“财富哲学”!友邦新品「财富盈活」27年登顶6.5%,终身提取多赚600%!
【全网最深度测评】-2026年香港2年交储蓄分红险最全面对比-深度版
【财富规划案例】-手握5000万,30岁的他如何美股增值+离岸架构锁定三代人的未来?-深度版
【财富规划案例】-手握5000万,30岁的他如何美股增值+离岸架构锁定三代人的未来?
【深度测评】-全方位升级!友邦「财富盈活」全新登场,收益更强、用钱更活、传承更稳!
【深度测评】-收益高过58%:保诚「世誉财富」× 集友银行保费融资 ,520限时活动!
【深度测评】-520限时活动折扣:保诚「世誉财富」× 集友银行保费融资 ,轻松实现超高收益!
【深度测评】-太保「鑫安逸」限量回归,3.5% 复利全保证写入合同,6 年保证回本!
【经典案例】-国内新中产家庭综合保障案例分享(37岁父母+7岁宝宝、法国安盛),建议收藏
【深度解析】-保诚黑马新品「骏誉财富」!首日保证现价80%,超稳健+终身现金流,一张保单搞定养老与传承
【深度测评】-全港首创!太保世代悦享3|4 大独家功能,破港险内卷!
【深度解析】年交保费几百万,安达人寿为何是高净值客群优选?
【保费融资】9年年化17.80%,香港国寿及周大福保费融资”无风险高收益套利深度案例。
IRR6%+30倍杠杆+市场首创!友邦「活然人生」保生前,顾身后!
全港首款6.5%新品!友邦「环宇盈活」中短期收益爆表,30年登顶6.5%!
2026港险王炸!富卫盈J天下2(3年缴):58%超高优惠+终身现金流,一张保单养三代
4月港险王炸!匠X·飞越颠覆储蓄险:快回本+高分红+终身现金流,普通家庭也能躺赢财富!
“258”提取密码,30年登顶6.5%!2年缴安盛「盛利2」王者胜利回归!
卖房买香港保险,每年躺赚7%,三套方案满足你置换“金融房产”需求!
安盛「盛利II 2年缴」重新定义储蓄险天花板
香港财政司长:万亿中东、欧美资本涌港!HK成全球安全避风港!
离岸人民币汇率破7.0!不要焦虑,现在靠香港保单“躺赚”更多!
惊人比例!香港平均每13位居民,就有1人拥有千万流动资产
安记盛LPro!首创财富管家打出领、赚、传财富三连击!
降息潮下50万亿存款 "搬家",赴港配置储蓄险正当时!
为何越来越多人配置香港储蓄险?5个真实案例揭晓答案
孩子的压岁钱别乱花!这样打理,未来20年“躺赚”千万教育金!
财联社重磅:内地“天量存款”涌入保险!2月港险再度爆发!
6000万亏剩1200万!曾经的财富“加速器”,成了资产黑洞,反而更多的人跑去香港买美元储蓄理财
32 万亿存款到期潮!香港保险180年零破产,成2026财富避险安全港
香港储蓄保险分红高达年化25%!新港人推荐家庭理财必备
卷不动的中年人,扎堆买保险
2700万押注投连险:深度解码香港投资移民年化收益15%的财富通关密钥。
安盛又推出绝版王炸-30年IRR6.5%,现价达总保费的585%-【盛利II】王者归来!
安盛又推出高收益又高保证巨作-20年IRR5.51%,现价达总保费的292%,4年回本!
震惊!同样是储蓄险,80年后能差出一个亿?
香港保险终极深度测评-全网唯一测评真实收益:安盛/友邦/永明/宏利4大王牌储蓄险怎么选?
【深度测评】固收2.5%复利金享阳光B款:新一代增额寿优选,5年交6年回本,一张保单撬动名校与养老
【海外身份】
香港投资移民入境计划2025(7月版)最新政策:3000万细则+条件+利弊+费用,一文说明白!
2700万押注投连险:深度解码香港投资移民年化收益15%的财富通关密钥。
【香港身份】-香港高才通获批后,接下来七步要做什么?2026最新版
【海外教育】
【海外教育】孩子已过10岁、18岁前拿不到永居: 香港身份的教育红利,怎么抢回来
【海外教育】-降维打击!为什么说美国华尔街的量化金融,全方位碾压英国老钱?
【海外教育】-普通家庭出身的G5金融学生,在金融城最好的破局和自保策略是什么?
【留学干货】| 2026香港副学士之二本分数逆袭世界名校的黄金跳板深度解析与全套申请全攻略
【全球留学】-高考后留学来得及!「港澳/新/英/加/美/澳」热门留学地全途径指南覆盖人生全方位需求!
收藏!香港插班必须了解的「一条龙小学」
给孩子申请香港身份,一定要抓住的四个黄金时间点!