外币收入折人民币,汇率怎么选?两种选法,12 个月不能改
- 更新时间 2026-09-30 08:44:34
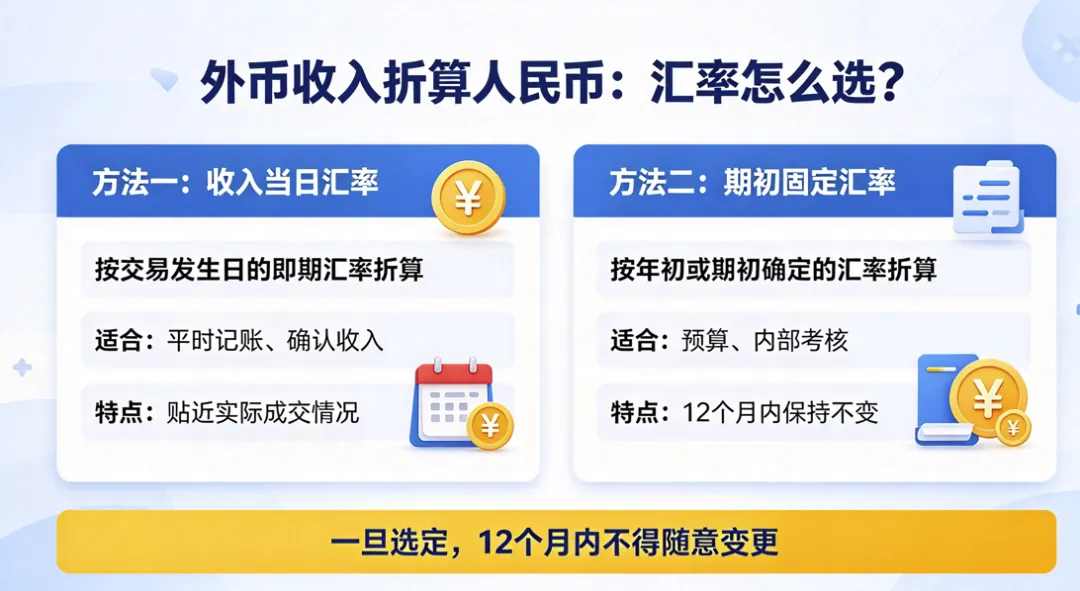
有出口业务、有外币订单的企业,每个月都要做一件事:把收到的美元、欧元折成人民币申报增值税。
折多少,取决于用哪个汇率。而汇率是可以选的,选完之后 12 个月不能改。
这篇讲清四件事:依据换成了什么、能选哪两个汇率、节假日取哪天的、以及为什么不能用银行的结汇价。
记 住 这 两 条 就 够 了
能选的汇率只有两个:销售额发生当日的中间价,或者当月 1 日的中间价。二选一。
选了 12 个月不能改,不是“每个季度可以重选一次”,是锁 12 个月。
依据已经不是老文件了:以前是《增值税暂行条例实施细则》第十五条,这份文件已随《增值税暂行条例》废止(2026 年 1 月 1 日《增值税法》施行时同时废止)。现在是《增值税法实施条例》第十七条。
一、现行依据:两条,都是 2026 年 1 月 1 日起施行
《中华人民共和国增值税法》第十八条
销售额以人民币计算。纳税人以人民币以外的货币结算销售额的,应当折合成人民币计算。
《中华人民共和国增值税法实施条例》(国务院令第826号)第十七条
纳税人以人民币以外的货币结算销售额的,在折合成人民币计算时,折合率可以选择销售额发生的当日或者当月1日有效的人民币汇率中间价。纳税人确定折合率后,12个月内不得变更。
对照一下老规则(《增值税暂行条例实施细则》第十五条):“1 年内不得变更”。
新规则写的是“12 个月内不得变更”。实质一样,但表述更精确:从你确定之日起算 12 个月,不是按自然年算。
二、只有两种选法,看你的业务适合哪种
| ① 销售额发生当日 | ||
| ② 当月 1 日 |
实务里的选择逻辑很简单:
· 一个月出口几十上百票 → 选当月 1 日,不然每笔都要查汇率,工作量太大
· 一个月就几笔大额订单 → 可以选发生当日,更贴近实际
无论选哪个,12 个月内所有外币业务都要用同一个口径,不能“这一单用当日、那一单用月初”。
三、最容易搞错的一点:当月 1 日是节假日,取哪天的?
这是这篇最要紧的一段。
1 月 1 日、5 月 1 日、10 月 1 日都是法定假日,外汇交易中心不公布中间价。
现行口径:往前取,用上一个工作日的中间价。
比如 2026 年 1 月,1 月 1 日到 4 日都不是工作日,当月 1 日就取 2025 年 12 月 31 日公布的中间价。
依据是这两条:
《增值税法实施条例》第十七条:折合率可以选择销售额发生的当日或者当月 1 日有效的人民币汇率中间价。
《中国人民银行关于银行间外汇市场交易汇价和银行挂牌汇价管理有关事项的通知》(银发〔2014〕188号)第一条:中国人民银行授权中国外汇交易中心公布的当日汇率中间价,适用于该中间价发布后到下一个汇率中间价发布前。
“有效”这两个字就是这么用的:假日没有新中间价,上一个工作日公布的那个就是当前有效的。
注意:这和以前的口径正好相反
老规则没有“有效”两个字,各地答复也不一样。上海税务局 2019 年的答复是往后顺延:“可以顺延采用节假日或休息日后第一个工作日的人民币汇率中间价”。
现在不一样了:河南税务局 2026 年 2 月的答复说得很明确:
“有效的人民币汇率中间价”指的是中国外汇交易中心公布的有效的汇率中间价,节假日休市期间延用上一个工作日的汇率中间价。
一个往前取、一个往后取,两天的汇率差不小。如果你们的老底稿、老公式里还是“顺延到节后第一个工作日”,要改过来。
四、最容易踩的坑:用银行的结汇汇率
这是所有错误里出现频率最高的一个。
增值税申报只能用“人民币汇率中间价”,即中国人民银行授权中国外汇交易中心公布的那个价。
不能用银行的买入价、卖出价。
银行的结汇价是你实际把美元换成人民币时用的价,里面含了银行的买卖差价。它的用途只有一个:核算汇兑损益(记财务费用)。不能拿来折算销售额、不能拿来开票、不能拿来申报。
其他三个也要注意:
一是汇率波动就换口径。汇率涨跌不是变更口径的理由,12 个月锁定是硬规定。
二是把会计的记账汇率直接当申报汇率。会计准则允许用交易发生日的即期汇率,也允许用近似汇率(比如当月平均汇率)。如果你们账上是按当月平均汇率记的收入,申报时必须按税法口径重新折算一次,两者不一样。
三是出口发票、账务、退税申报三套汇率不一致。这三个口径理论上可以不一致,但实务上会给自己找麻烦。建议统一都用当月 1 日,账好对、退税审核也顺。
五、四个口径对照:别把增值税的和所得税的混了
这里最容易搞混。同一个外币收入,增值税和企业所得税要用的汇率时点完全不同。
| 增值税 | |
| 企业所得税 | 月度或季度最后一日 |
| 企业所得税 | 纳税年度最后一日 |
| 企业所得税 | 上一个月最后一日 |
| 会计记账 | |
| 海关 |
企业所得税的依据是《企业所得税法实施条例》(国务院令第512号)第一百三十条,原文:
企业所得以人民币以外的货币计算的,预缴企业所得税时,应当按照月度或者季度最后一日的人民币汇率中间价,折合成人民币计算应纳税所得额。
年度终了汇算清缴时,对已经按照月度或者季度预缴税款的,不再重新折合计算,只就该纳税年度内未缴纳企业所得税的部分,按照纳税年度最后一日的人民币汇率中间价,折合成人民币计算应纳税所得额。
三 个 号 码 记 一 下
· 增值税:当日 或 当月 1 日
· 企业所得税预缴:月末或季末最后一日
· 企业所得税汇缴:纳税年度最后一日
别拿增值税的汇率去做所得税的账,反过来也一样。
六、出口企业要另外注意两点
第一,开票金额按 FOB 价折。
如果报关单是 CIF 价(含国际运费和保险费),要先扣掉运费、保险费,换算成 FOB 价,再按选定的汇率折人民币开票。
举例:报关单 CIF 总价 12 万美元,含国际运费 1 万、保险费 0.5 万 → FOB 价 = 10.5 万美元 → 按选定汇率折人民币开具出口发票。运费和保险费的结算单据要留存备查。
第二,出口发票、账务、退税申报建议统一用当月 1 日。三个口径都统一,账不用来回调,退税审核也少一个疑点。
七、今天就查一遍,三步
第一步:确认口径。找出你们公司书面确定过的折合率是哪一个,当日还是当月 1 日?什么时候确定的?有没有满 12 个月?
第二步:核对来源。拉三个月的外币收入,看用的汇率是不是“中国外汇交易中心公布的中间价”。如果取的是银行结汇价、或者财务软件里的自定义汇率,就要调整。
第三步:检查节假日。看 1 月、5 月、10 月的第一笔业务用的汇率,是不是上一个工作日的中间价(不是节后第一个工作日的)。
两份东西可以顺手改:
· 汇率台账:每月 1 到 3 日固定查一次中间价并记录,留档备查。月底再查容易漏
· 财务软件设置:把外币折算的汇率来源固定成“人民币汇率中间价”,避免有人误用结汇价
一句话总结
外币收入折人民币,只有两种汇率能选:业务发生当天,或者当月 1 日(取有效的那个)。选定 12 个月不能改。
唯一能用的价格是“人民币汇率中间价”,银行的结汇价不行。
用错的后果
这个风险点的性质是计算口径问题,不是故意隐匿收入,所以一般不往偷税上定性。但少缴的部分加滞纳金是跑不掉的,而且汇率的差额在系统里是能比出来的。
关于燕姐
深圳财税 20 年,会计师、高级合规师。
工厂全盘账务、跨境出口退税、税务合规、研发加计扣除——这些不是写在简介里的业务范围,是一笔一笔做过的账、一趟一趟跑过的流程。
政策每年都在变,但变的从来不是条文,是条文背后的方向。看懂方向,条文就只是细节。
本文为一般性知识分享,不构成税务处理意见。汇率口径的选择、节假日取值的具体操作,各地执行细节可能有差异,请以主管税务机关口径为准。
往期文章:
“我帮同事改了个错字,老板却要我走人?”财务人最致命的错觉:把好心当专业,把越界当帮忙。
一张租金发票被约谈后,我才真正想通:2026年的税务风险,不是缺票,是经营逻辑断档
