房贷还到中后期,利息大头已过,手头有闲钱想提前还款,到底怎么选最划算?
今天把几个核心知识点一次性说清楚。
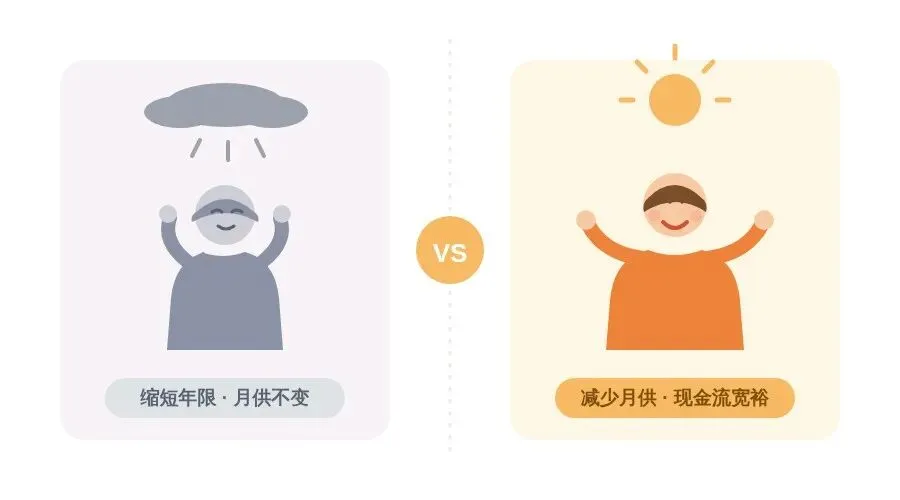
【一】提前还款:先看一下如果最后还款日≤退休日,则优先选“减少月供”贷款后期,剩余利息总额有限,提前还款的核心不再是“省利息”,而是优化现金流。
如果你同时还在用公积金“月冲”,一旦月供降到了公积金缴存额以内,你甚至不用再掏工资还贷。省下来的钱,完全可以作为未来的养老储备。
相反,如果选“缩短年限”,月供不变,现金流压力不减反增,对临近退休的人来说并非最优解。
【二】房贷利息专项附加扣除相关
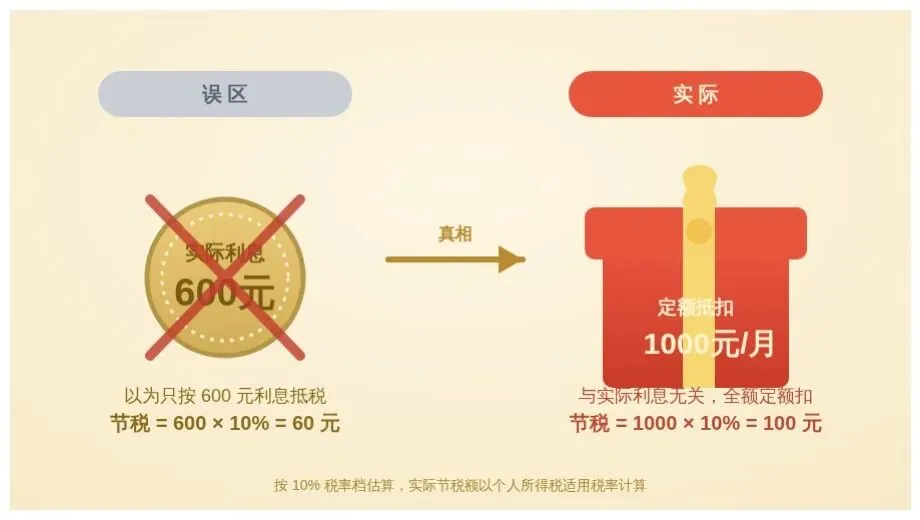
原来是“定额1000元”啊!不是抵实际利息。笔者之前有个错觉:“我最后几年每个月利息才几十块钱,去抵扣个税似乎不合算。”这是巨大的认知误区!个税抵扣是每月定额1000元,与实际利息支出金额无关。只要贷款未结清,哪怕月息只有10元,申报扣除的依然是1000元应纳税所得额。如果按10%税率算,每月省税100元,一年就是1200元。用极低的利息换高额省税,完全合规且划算。
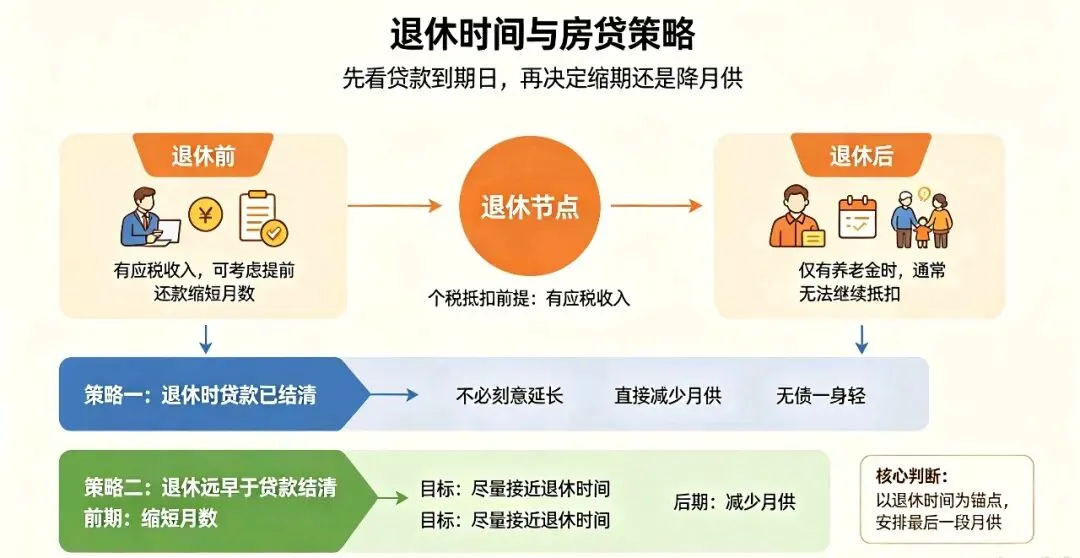
【三】结合退休时间:留不留“尾巴”大有讲究,个税抵扣的前提是有应税收入。退休后若仅有养老金,无法继续抵扣。因此策略需结合退休节点:
· 若退休时贷款刚好结清,不必刻意延长。直接选“减少月供”,无债一身轻。
· 若退休远早于贷款结清的日期:那么建议前期提前还款时,可以用缩短还款月数的方式,算好缩短到什么时候,最好是与退休时间差不多。此后再提前还款时,改为减少月供。
【四】提醒
- (非常重要!!) 卖房换房,房贷利息个税抵扣资格作废:个税抵扣“一生一次”。只要你申报过现有房贷的利息扣除,哪怕以后把房子卖掉、重新买一套新房,新房贷也无法再享受“每月1000元住房贷款利息专项附加扣除”的福利了。
- 最后一期必有息:只要未结清,最后一期必然有按日计息的微小利息,不会归零,这也保证了“留尾巴”的可行性。
- 公积金别闲置:继续坚持“月冲/年冲”,公积金账户存款利率仅1.5%,用来冲抵3%以上的房贷是最优解。
总结:提前还款优选“减少月供”减压;若延迟退休,留个小尾巴合法享受抵税红利。退休前实现零负债与现金流最大化,才是打理房贷的终极目标。