十大品牌
当前位置:
首页
>
排行榜
>【9月末行业从夯到拉排名】
【9月末行业从夯到拉排名】
更新时间 2026-09-30 01:02:38
【9月末行业从夯到拉排名】
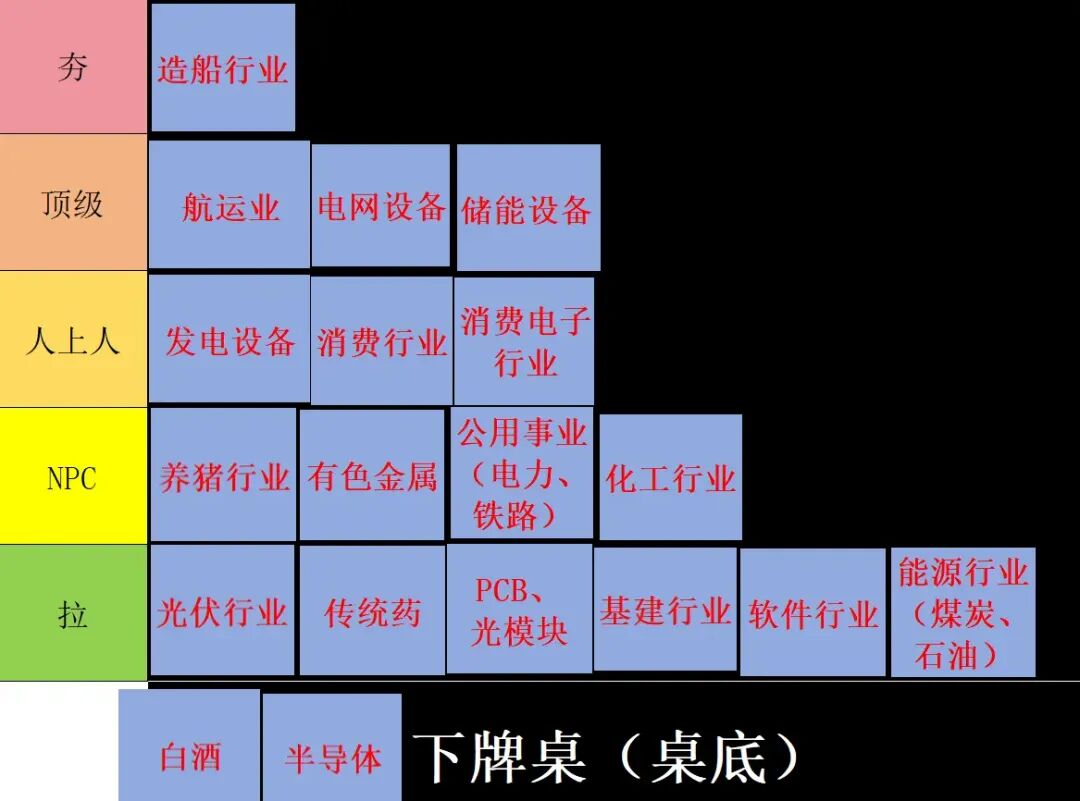
第一部分:造船、创新药、储能等18个行业从夯到拉排名
和往期分析保持一致,白酒、半导体不参与本次行业排名。
一、光伏行业:拉完了。
整个光伏行业同质化竞争十分激烈,即便是隆基、通威这类头部企业,也不存在差异化与独特竞争优势。单纯依靠规模扩张,很难抵消其他光伏企业已经投入的沉没成本。行业只能持续内卷,企业要么背负大额负债走向倒闭,要么熬过本轮周期,成为下一轮周期的龙头。目前行业暂时看不到明确拐点,但如果从全行业市值角度看,当前整个光伏板块所有公司的市值,已经处在相对低位。
二、传统药(含中药、仿制药):拉完了。
传统药具备很强的民生属性。站在股东投资的角度,很难期待该板块获取超额收益,因此给到评级“拉完了”。
三、PCB和光模块:拉完了。
行业本身基本面没有重大问题,但当前估值水平过高。本次月度总结立足于当下时间点展望未来发展,并且以散户投资视角进行评判,因此PCB、光模块给到评级“拉完了”。
四、基建行业:拉完了。
国内基建行业整体呈下行态势,海外业务也缺乏竞争优势;行业技术门槛偏低,盈利水平偏弱,给到评级“拉完了”。
五、软件行业:拉完了(避雷)。
软件是本轮AI浪潮下最有可能被颠覆的行业。行业困境并非个别企业的问题,而是全行业面临被技术颠覆的系统性风险,需要重点避雷,给到评级“拉完了”。
六、能源行业(煤炭、石油):拉完了。
受美伊以冲突影响,近期能源价格大幅上涨,板块内不少企业市值创出历史新高。能源是所有产业的底层基础,如果能源行业利润大幅爆发,意味着其余全行业都要承担更高的成本压力。能源行业能不能赚钱不是企业自身问题,从宏观层面,国家并不允许能源行业过度攫取高额利润,会挤压其他实体经济的利润空间。
七、养猪行业:NPC。
养猪行业和光伏有一定相似之处。光伏属于重资产行业,养猪的重资产投入规模相对更小,但同样技术门槛有限、同质化竞争严重。牧原股份、新希望等企业生产的生猪,对普通消费者而言没有品牌差异,市场只看猪价,企业没有品牌壁垒,只能比拼成本。行业整体只需要关注总供给与总需求的变化即可。头部养猪龙头企业基本不会出现倒闭风险,这就会造成行业成本内卷没有下限;即便企业经营亏损,依然可以依靠资本市场融资继续参与实体竞争,因此很难看到行业整体大幅盈利的预期,给到评级“NPC”。
八、有色金属:NPC。
有色金属板块历经多年炒作,股价已经完成一轮行情演绎。后续市值上涨只能依靠实体经济带来业绩利润驱动,会是一个漫长的过程。从市值层面判断,板块后续大概率仍有下行压力。
九、公共事业(电力、铁路、公路等):NPC。
属于标准收息类资产,投资核心看分红率。当前板块整体分红率水平偏低,给到评级“NPC”。
十、化工行业:NPC。
上期评级为人上人,本期调整为NPC。化工原材料高度依赖石油,油价大幅上行抬升行业成本;但需求端居民消费水平处于下行阶段,行业成本承压、需求疲软,腹背受敌,给到评级“NPC”。
十一、发电设备(火电、水电、核电):人上人。
十五五规划期间,国内核心重点目标为电网建设。发电设备作为核心赛道,行业未来利润空间至少不会出现下滑,给到评级“人上人”。
十二、消费行业:人上人。
属于国家重点扶持赛道。尽管当前居民消费整体表现偏弱,但会有补贴、政策层面的扶持推动行业发展;板块内存在大量具备品牌价值的优质企业,给到评级“人上人”。
十三、消费电子行业:人上人。
消费电子是科技落地转化为消费产品的核心载体,是未来科技发展的代表赛道。行业整体有望维持5%以上增速,其中AI眼镜等细分方向增速可达10%-20%,给到评级“人上人”。
十四、航运业:顶级。
当前高景气有可能属于阶段性行情。市场出现二手轮船价格高于新造轮船的现象,企业希望抓住油价走高的窗口期扩张运力。地缘冲突导致霍尔木兹海峡通行受限,大量船只需要绕行好望角等线路,船舶周转运行效率下降,市场需要更多船只投入运营,这是航运行业高景气的核心逻辑,给到评级“顶级”。
十五、电网设备、储能设备:顶级。
两个赛道都是国内电力产业发展的核心方向,在十五五规划未来五年时间里,会迎来行业快速发展,给到评级“顶级”。
十六、造船行业:夯。
自疫情之后,20202024年以中远海控为代表的集装箱船企业赚取丰厚利润;到2026年,VLCC大型油轮企业盈利同样亮眼。除集装箱船、原油油轮以外,干散货船(运输大宗商品)利润维持较好;伴随国内汽车出口爆发,滚装船(汽车运输船)需求也大幅提升。从各细分船型来看,造船行业本身具备高发展潜力。同时恒力造船、扬子江造船、韩国三星造船等相关企业市值都出现大幅攀升。唯独国内造船上市公司股价表现和行业景气度相背离,具体原因暂不明确,因此造船行业给到评级“夯”。第二部分:金公司筛选
沪深300成分股,目前已完成178家公司更新,金融、地产板块暂不更新;还剩余约59家企业待更新,该系列内容会持续更新。
从已经完成更新的企业中,筛选出6家金公司:
一、比亚迪:未来电动车赛道绝对龙头,具备超越丰田的潜力,维持金公司。
二、赛力斯(港股):港股当前市值600多亿港币,折合人民币500余亿,市值回到早年小康股份时期的水平,估值具备性价比。主营高端新能源电车,赛道基本面逻辑稳固。即便现阶段和华为存在合作摩擦,但长期大方向没有问题。只要油车尚未完全退出市场,以赛力斯为代表的高端新能源车企就具备发展空间。
三、恒瑞医药:国内创新药龙头。
补充:本次将药明康德移出金公司名单,主要因为当前估值偏高,不排除股价继续走高的可能性;药明康德三季度减持药明合联可获得三十多亿投资收益,三季度财报数据预计会比较亮眼。
四、格力电器:入选核心逻辑是估值便宜,股息率达到7%以上,属于制造业企业,可以按照公用事业收息思路看待。
五、中国船舶:行业优质标的。
六、中国中免:消费板块代表性企业,一旦消费预期反转,有望成为板块行情的领涨标的。
本期移出金公司名单:阳光电源、京东方。两家企业本身没有致命问题,主要受当下市场情绪、估值因素制约:
京东方:面板行业利润反转的时间点依旧看不到明确信号,此前市场炒作的玻璃基板仅为概念。
阳光电源:三季度利润预计下滑,利润反转时点存在较大不确定性。因此暂时移出金公司。
以上为2026年9月末全部总结内容。本内容立足于当下时点对行业与公司做展望预判,仅供参考,不构成投资建议。
本文来自网友投稿或网络内容, 如有侵犯您的权益请联系我们删除, 联系邮箱:wyl860211@qq.com 。
国际高端意式收纳品牌陀飞轮Tourbillon旗舰店沈阳开业!
流量王牌【羽沙国际】冬装,——品牌融入欧韩最新时尚流行元素延续简约流畅的线条适合都市爱美的白领丽人们,时尚又不失
热门文章
黄三色是哪三色颜色的?解析黄三色的具体颜色及其应用
十大平板拖把品牌排行榜_什么牌子的平板拖把好
第一次做ae视频一般多少秒,制作视频的时长建议
十大免费mp3音乐网站_mp3歌曲下载网站哪个好_MP3音乐网站大全
达泊西汀十大品牌排行榜_达泊西汀品牌排名_达泊西汀品牌排行榜
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
亚洲尺码和欧洲尺码区别是什么
包机和专机的区别是什么?
随机文章
10个月宝宝每天需要喝多少奶粉?是否有一个标准量?
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
宝宝喝奶粉消化不良怎么办?
Is "How do you pronounce 'formula' in English?" a Common Question for New Parents?
米诺地尔十大品牌排行榜_米诺地尔品牌排名_米诺地尔品牌排行榜
wow十大板甲幻化
用120毫升的水放几勺奶粉:你真的知道吗?
MRO工业品十大采购平台-工业品一站式采购平台排行榜
三轮车十大品牌排行榜:三轮车品牌十大排行榜:三轮车什么牌子好:2025