众安现在的医疗险越来越多:尊享e生百万2026、众民保经典版、众民保臻选版、众民保中高端、尊享e生中高端2026、尊享e生中高端2026Plus。
名字相近,计划不同,免赔额也不同。有健康告知的,有免健康告知的;有普通部的,也有特需部、国际部甚至私立医院的。
这6款到底差在哪里,多花的钱买到了什么,以及不同身体情况该往哪边看,今天直接拆开讲。
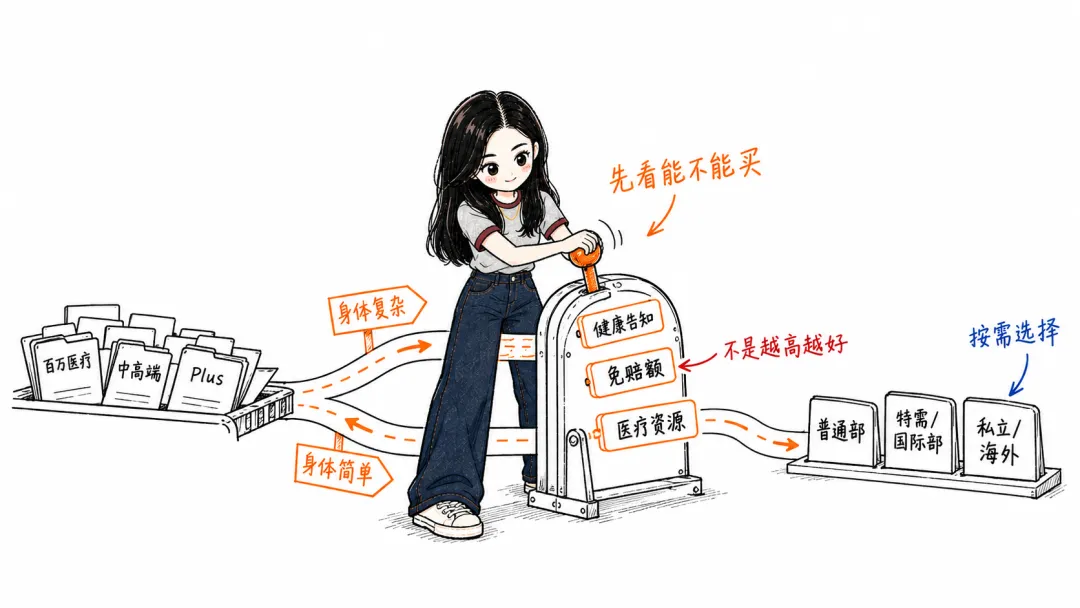
先分清楚两条产品线
需要健康告知的有:尊享e生百万2026、尊享e生中高端2026、尊享e生中高端2026Plus。
免健康告知的有:众民保经典版、众民保臻选版、众民保中高端。
身体情况比较简单、健康告知能过,可以先看尊享e生这一条线。年龄比较大、身体问题比较多,或者健康告知不好通过,再重点看众民保。
但免健康告知,不等于既往症都赔。它只是买的时候不需要回答健康问题,合同对既往症仍有约定,尤其是严重既往症。
所以不要只问“我这个身体情况能不能买”,还要继续问:“我现在已经有的这个问题,以后到底赔不赔?”能买和能赔,本来就是两件事。
先看3款普通百万医疗
如果对特需部、国际部没有需求,主要想解决公立医院普通部的大额医疗费用,先看尊享e生百万2026、众民保经典版、众民保臻选版。
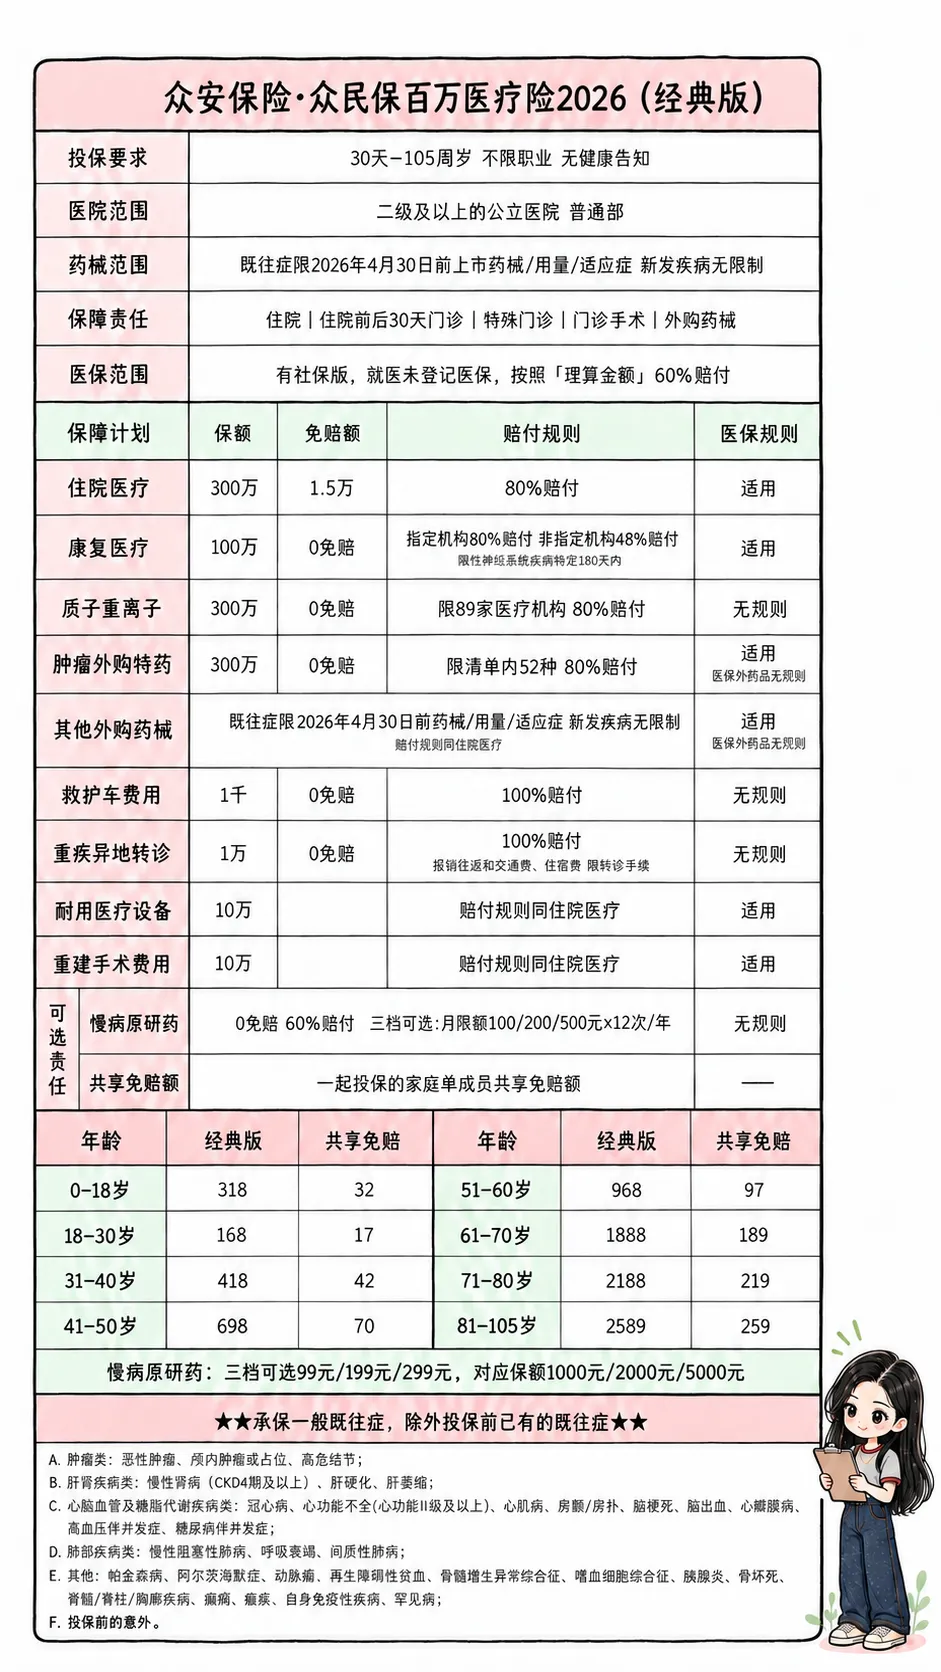
众民保百万经典版
众民保经典版最大的特点是免健康告知。1.5万元免赔额,超过免赔额以后赔80%,适合身体情况复杂、预算又比较有限的人。
但它便宜,也有便宜的原因。假设医保报销以后,还有5万元符合合同约定的医疗费用,先扣掉1.5万元免赔额,剩3.5万元,再赔80%,最后赔2.8万元。
所以哪怕已经超过免赔额,自己仍要承担一部分。如果预算允许,我一般会再往上看看臻选版。
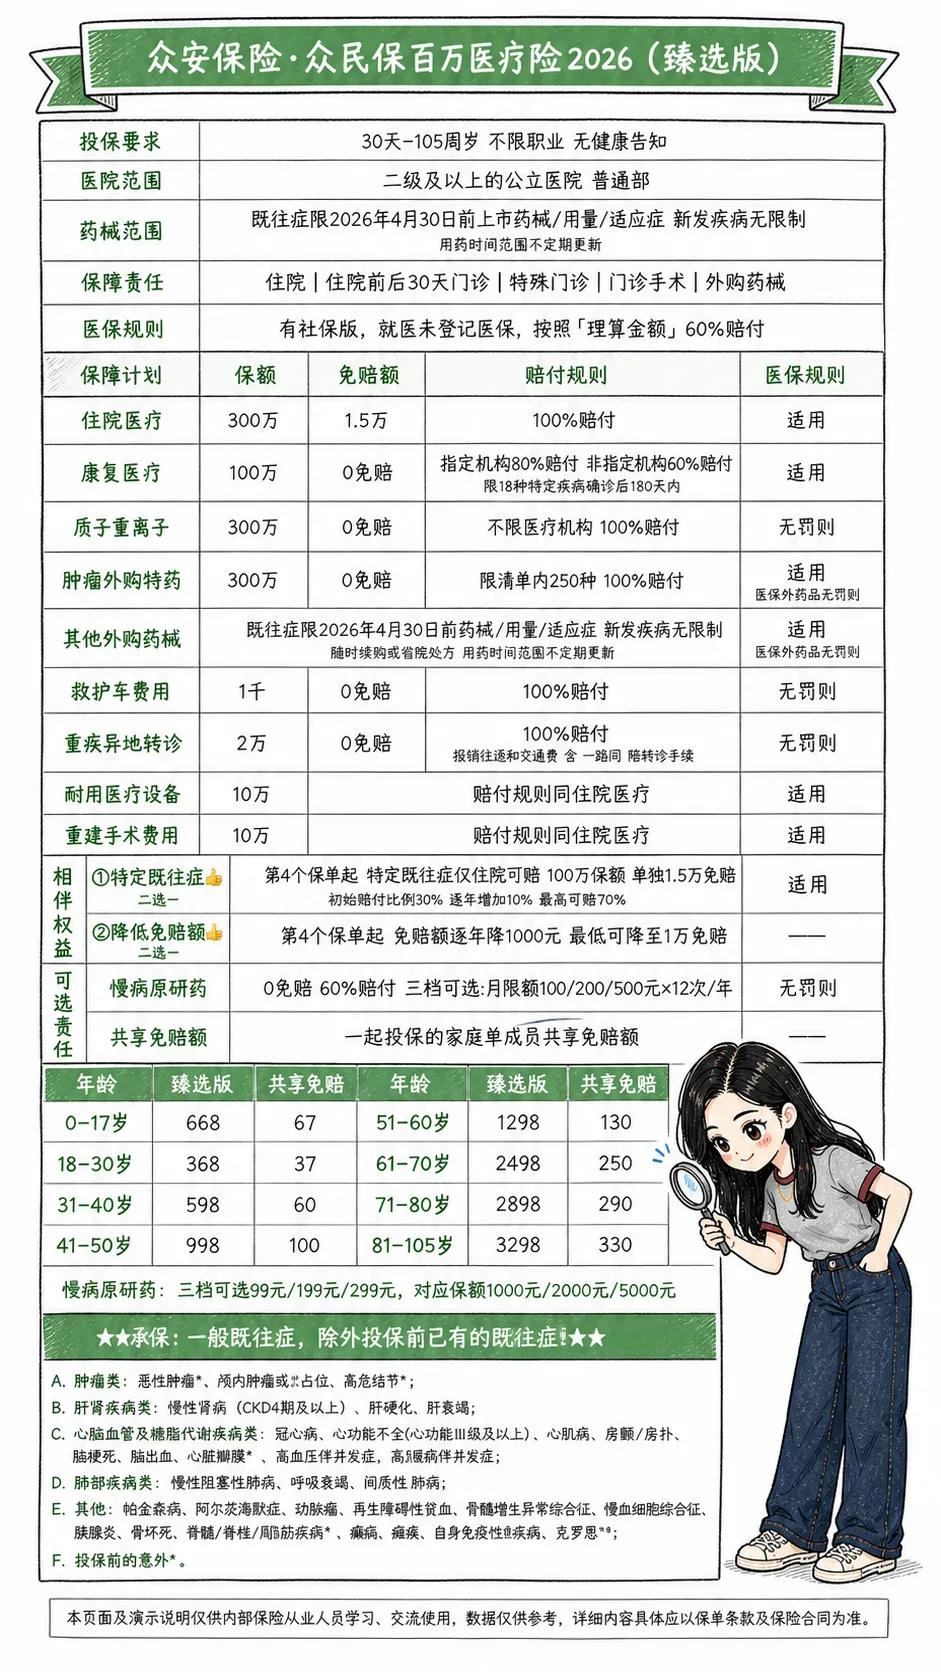
众民保百万臻选版
臻选版同样免健康告知,也是1.5万元免赔额,但超过免赔额以后赔100%。同样5万元医疗费,扣掉1.5万元后,经典版赔2.8万元,臻选版赔3.5万元,差7000元。
臻选版还有相伴权益,可以二选一:身体情况比较简单,可以选择降低免赔额;或者针对合同约定的严重既往症,满足连续投保等条件后,从第4张保单开始,相关住院费用按约定比例逐步获得保障。
两个权益只能选一个,不是既能降低免赔额,又能恢复严重既往症保障。具体选哪个,要看自己的身体情况。
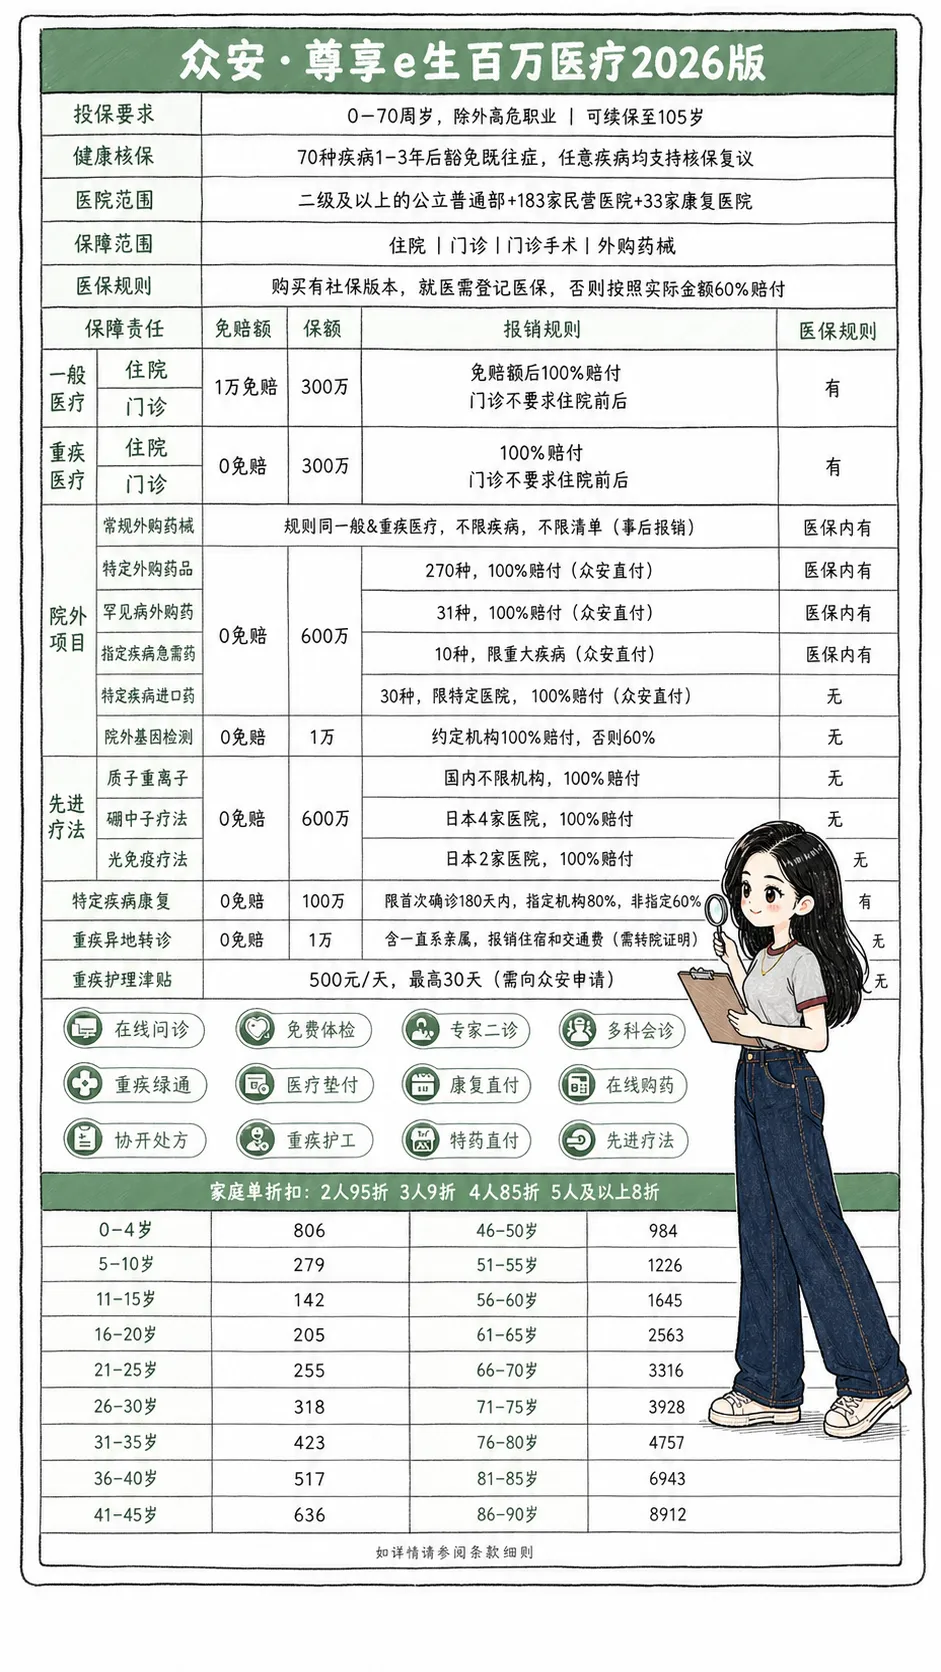
尊享e生百万2026
尊享e生百万2026首先需要健康告知。健康告知能正常通过,再往下比较。
它一般医疗是1万元免赔额,也可以加钱选择0免赔;重大疾病医疗0免赔。医院范围除了二级及以上公立医院普通部,还增加了指定民营医院。
如果身体情况没什么问题,单纯从保障责任来看,可以往尊享e生百万2026看;但健康告知过不了,就不用勉强了,这款产品是几款产品里对健康要求最高的。
免健康告知的中高端:众民保中高端2026
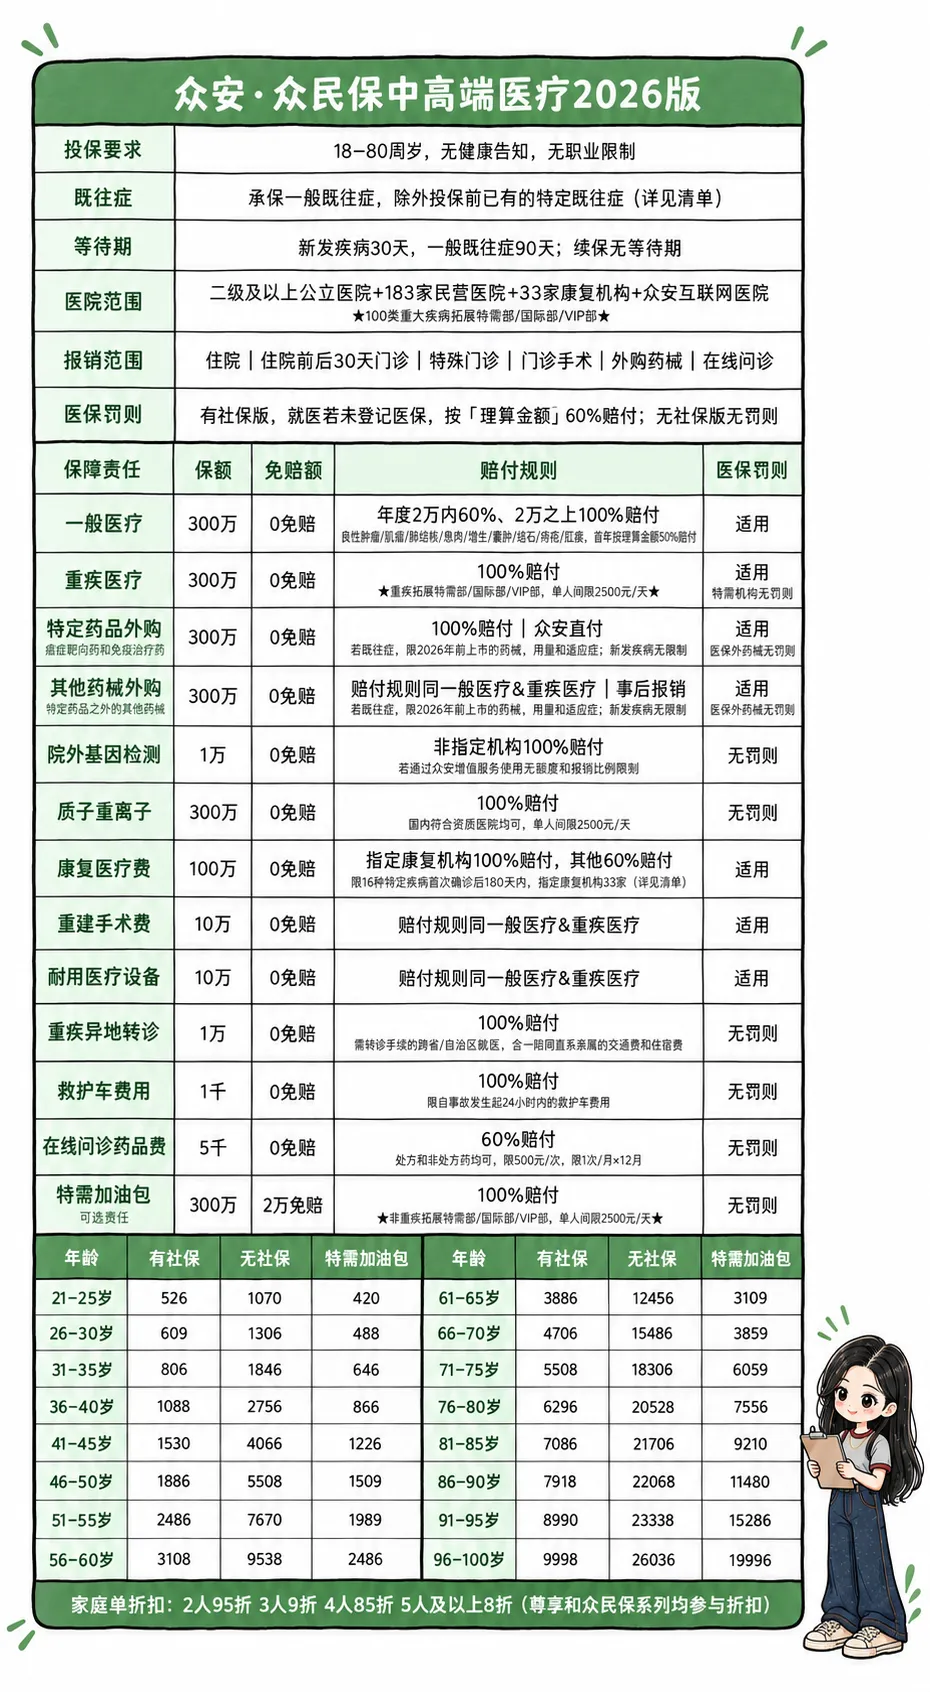
众民保中高端依然免健康告知。相比经典版、臻选版,最直观的变化是0免赔,但这个0免赔不是所有费用都100%报。
一般医疗前2万元以内赔60%,超过2万元的部分100%。假设医保报销以后还有5万元符合约定的医疗费用,前2万元赔1.2万元,后3万元赔3万元,合计4.2万元。
合同约定的重疾可以去国际部、特需部使用医疗资源。但首年良性肿瘤、息肉、囊肿、结石等列明的8类疾病,相关医疗费用赔付比例会降低:2万元以内30%,2万元以上50%,第二年恢复正常比例。
众民保中高端暂时没有臻选版的相伴权益。如果本身涉及严重既往症时,可以自己权衡一下选哪款。
再看尊享e生中高端2026
计划一
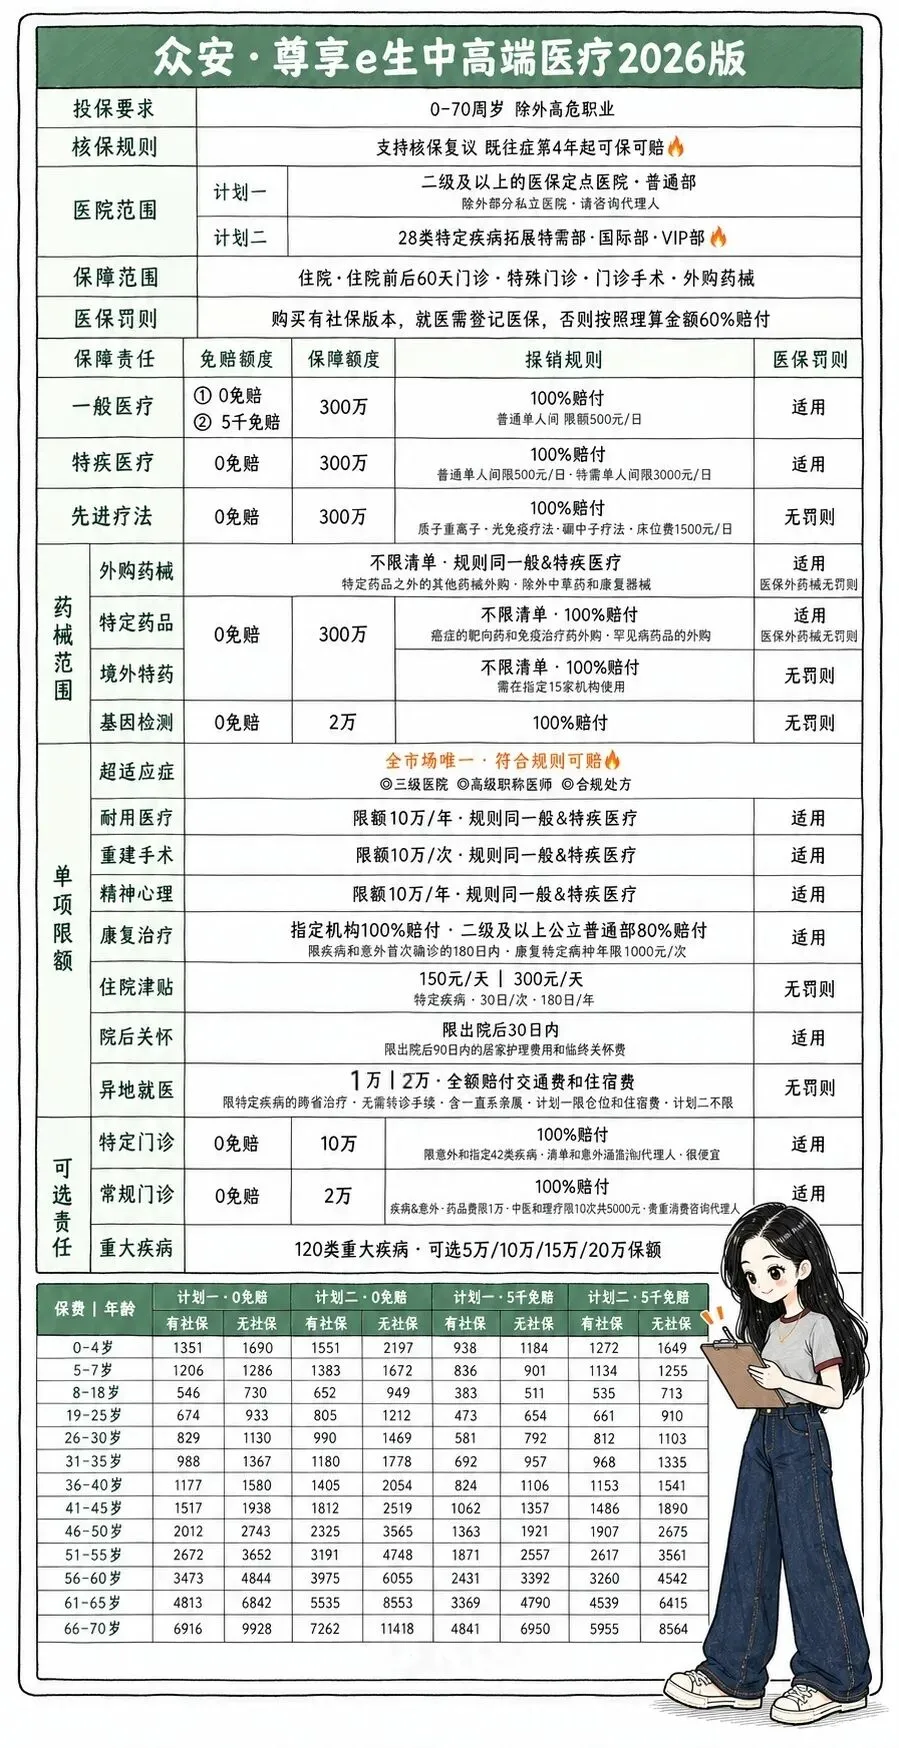
计划一需要健康告知,主要还是普通部,但保障比普通尊享e生2026往上走了一档。免赔额可以选择5000元或0免赔。
连续投保达到约定条件后,从第4张保单开始,合同列明的部分责任不再受到原有既往症或除外疾病限制。康复责任、指定康复机构、公立医院普通部赔付比例也有所提高。
癌症及合同约定特定疾病住院有150元/天住院津贴,还纳入了符合条件的超适应症用药。不过医院、医生资质、医学证据、处方、知情同意等要求,都要按合同去走。
计划二
计划二最大的区别是:癌症和合同约定的29项特定疾病,可以使用特需部、国际部、VIP部医疗资源,其中包括原位癌。
住院津贴从计划一的150元/天提高到300元/天,并增加健康管理服务四选一(体检,线上商城买药)。
简单说,如果普通疾病去普通部没关系,但癌症或较严重疾病发生后,希望使用特需、国际部资源,可以看计划二。
最后是尊享e生中高端2026Plus
尊享e生中高端计划二是癌症和特定疾病可以去特需、国际部;而尊享额
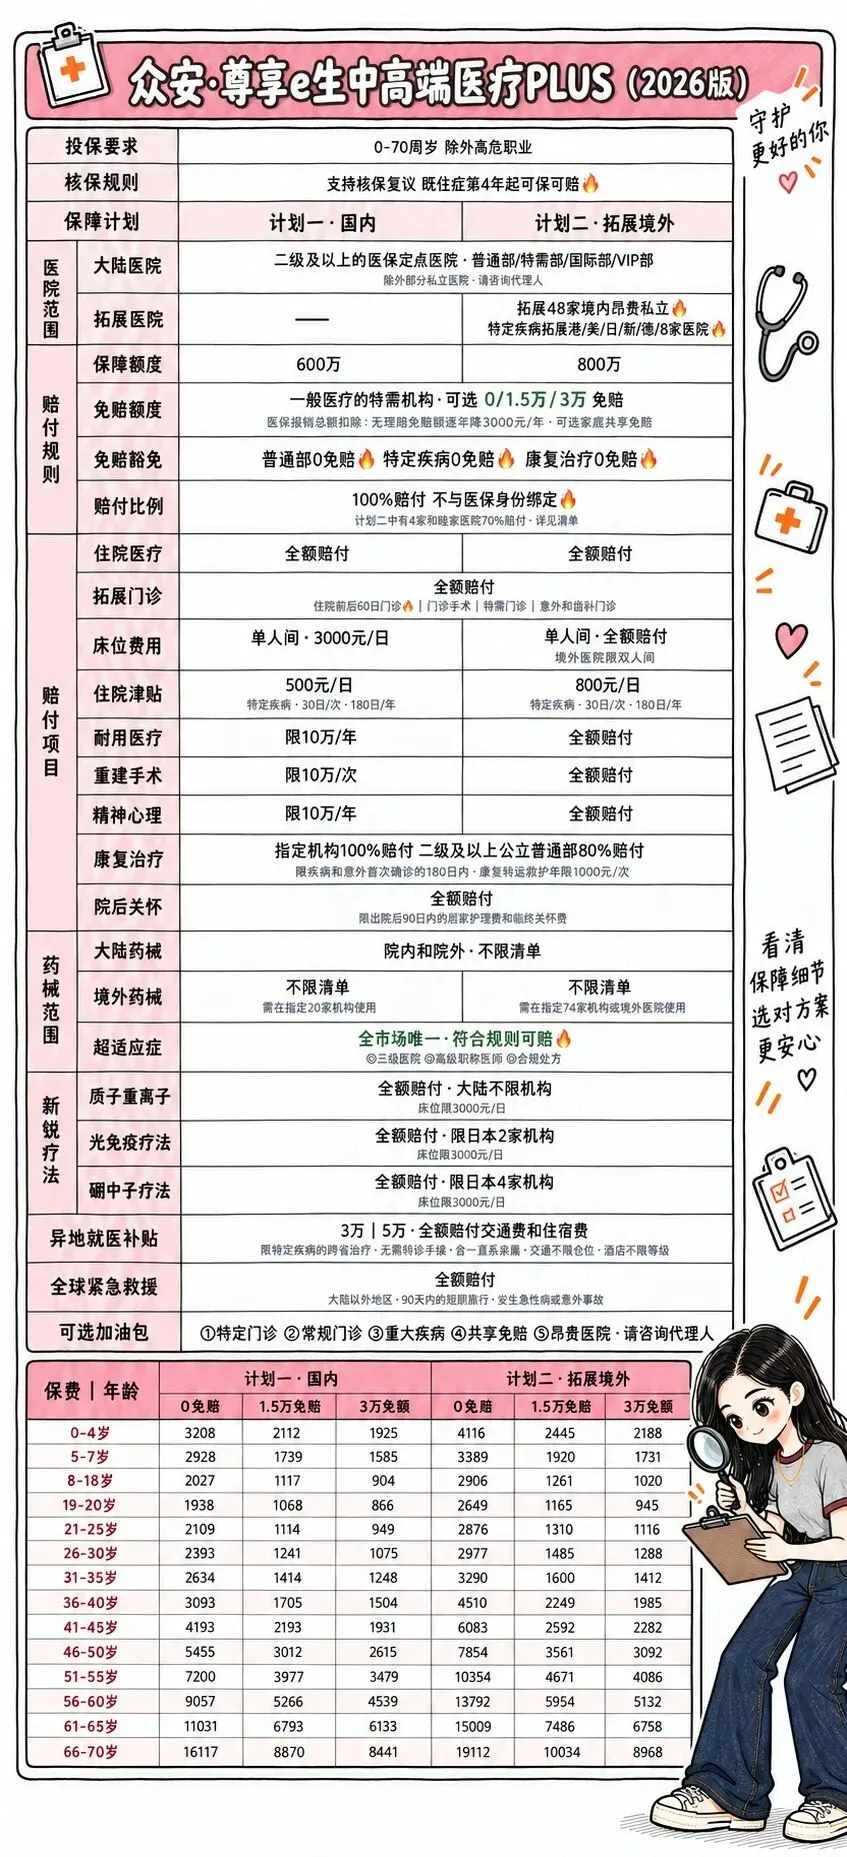
生Plus版计划一则是一般疾病也可以使用合同约定的特需部、国际部、VIP部。
Plus计划一有0免赔、1.5万元免赔和3万元免赔等选择。它的免赔额计算方式不同:在符合合同约定的情况下,医保统筹支付部分可以抵扣免赔额,普通部一般医疗一直是0免赔设计,不是自己先花够1.5万元才开始赔。
外购药和外购医疗器械单独0免赔。连续投保后,既往症相关规则覆盖的责任范围也更进一步。癌症和特定疾病住院津贴提高到500元/天。
Plus计划二继续增加指定私立医院和部分海外医疗资源,包括香港、日本、美国、德国、新加坡等指定医疗机构,但不是全球所有医院都能去,也不是全部100%赔付。购买前一定要确认医院清单和赔付比例。
共享保额从计划一的600万元提高到800万元,癌症和特定疾病住院津贴提高到800元/天。它更适合确实在意私立医疗、海外医疗,并且长期保费能接受的人。
把6款放在一起看
众民保经典版:免健康告知,预算有限,1.5万元免赔额,超过后80%赔付。
众民保臻选版:免健康告知,1.5万元免赔额,超过后100%赔付,相伴权益二选一。
尊享e生百万2026:需要健康告知,主要是普通百万医疗,一般医疗1万元免赔,重大疾病0免赔,并增加指定民营医院。
众民保中高端2026:免健康告知,0免赔,一般医疗2万元以内60%、超过2万元100%,重大疾病可使用合同约定的特需、国际部资源。
尊享e生中高端2026:需要健康告知。计划一主要是普通部;计划二把癌症和29项特定疾病扩展到特需部、国际部、VIP部。
尊享e生中高端Plus:一般疾病也可以使用合同约定的特需、国际部、VIP部;计划二再增加指定私立医院和部分海外医疗资源。
身体情况比较好的,可以按尊享e生2026、中高端2026、中高端Plus逐步往上看。越往上,医疗资源越多,保费也越高。
身体情况比较复杂的,可以在众民保经典版、臻选版和中高端之间选择:一个偏大额医疗兜底,一个开始解决0免赔和更好的医疗资源。
我自己一家三口目前买的是尊享e生中高端Plus计划二,想给家人留更多医疗选择权。
但换一个家庭,我不一定会让他跟我买一样的。有的人身体情况复杂,众民保反而更合适;有的人只想解决大额住院费用,普通百万医疗已经够用;有的人只在意大病后的特需资源,中高端计划二就够了。
医疗险就是这样,多一个责任,就多一笔保费;多一层医疗资源,也要为这一层资源付钱。
把每一档到底多了什么搞明白,再决定这笔钱要不要花
如果这篇文章让你有所共鸣,欢迎转发,添加说明来意。
🌍:Yukiki6249