2026年意外险到底怎么选?少儿、成人、老人、旅行,一篇说清!
- 更新时间 2026-09-29 23:50:49
图源 | jimeng
作者:happy,前TOP100事业部总经理、国家认证管理咨询师、保险咨询师。
协助投保&从业咨询:lingyangzhixun
- 第366篇原创 -
我是「Happy」,致力于带你“避坑”的保险经纪顾问。
国庆节假期马上到了,一定有很多人开始计划旅行。
最近咨询我意外险的客户明显增多。
很多客户也觉得,我有意外险了,旅行出门是不是就不需要买意外险了呢。
甚至于我再谈及旅行意外险的时候,大家更会奇怪问到:旅行意外险又是个啥玩意。
今天,我就想简单把2026年最值得推荐的意外险给大家做一个汇总;
同时呢,也给大家介绍几款常用且性价比较高的旅行意外险。
放在一起对比,大家就明白了,意外险保啥,旅行意外险又保啥了。
老规矩,先说结论:
1、意外险保障的范畴,就是“外部原因”导致的风险,比如身故或者医疗。
2、老人,孩子,成人,甚至于旅行,意外险的配置思路都完全不同;
3、意外险核心聚焦意外医疗,意外医疗核心聚焦是否包含了“社保外”费用;
4、旅行意外险尤其是境外旅行,核心关键是医疗(包含疾病和意外),紧急救援和直付功能;
意外险挑选逻辑和产品推荐
意外险是保险里最常见的,也是大部分人都一定能买得起的;
它保障的就是外部原因导致的风险。
很多人在问我,到底哪些门诊和住院,意外险是可以报销的;
你只要知道一句话:一切由外部原因导致的,就是意外险可以保障的范围。
比如猫抓狗咬导致的就医,那就一定是外部原因;
比如地滑摔跤了,头部不小心撞玻璃了,这些都是外部原因;
甚至于吃鱼刺,被鱼刺卡到了喉咙,去医院拔鱼刺,那也是意外险可以报销的部分。
……
正因为是外部原因导致,它的概率很低,所以意外险一般都很便宜;
也正因为意外险是外部原因导致,特别容易作假,所以意外险的风控也是最严格的;
风控的意思就是你投不进去,莫名其妙就是不能买;
很多意外险,不仅风控某个人,只要某个城市或者地区造假比较严重,就全部封禁。
所以,很多网红意外险,你投不进去,也很正常,只能换一个了。
1、我们先来讲挑选逻辑
意外险有核心的两大逻辑分层,一定要搞清楚。
第一条逻辑:意外险一定是按人群来分类选择
小朋友就要买小朋友的意外险;
成人就要买成人的意外险;
老人只能买老人的意外险;
以前有很多意外险可以以家庭单位投保;
所以很多人一劳永逸,贪便宜,觉得家人买一个就好了;
事实上,这样并不是特别便宜,但保障利益却大大缩水;
因为你浪费了孩子和成人最宝贵,最便宜的投保年龄,也损失了他们的保障利益。
小朋友意外险,以平安小顽童8号为例;
最便宜的版本,78元一年,就有5万的意外门诊和住院额度;
不要刷社保卡,0免赔,不限社保内外用药,自费都可以100%报销;
并且还有5000元的“未成年人责任险‘,也就是我们常说的熊孩子险。
你去哪里找这么性价比高的意外险(想想你买的很多友B和平A的意外险);
这款少儿意外险,是少儿意外险最大的网红;
本人帮客户理赔多次,谁用谁知道。
成人意外险,除了意外医疗,网红产品一定还有猝死责任
以小蜜蜂6号为例,136元一年,就有3万意外医疗额度;
必须刷社保,0免赔,100%报销,不限社保内外,不刷社保,报销80%;
含大量符合成人特点的交通意外赔,全是30万寿险额度上的额外赔;
最关键,自带15万的猝死责任(猝死不是外部原因,是急性病的范畴)
你看成人意外险,就一定结合成人的特点;
他们工作压力大,节奏快,猝死虽然不属于意外,但一样给于赔付;
他们出门在外比老人和孩子更多,交通意外保障要加大;
他们的意外医疗额度也很好,只是必须刷社保而已。
老人意外险,超过60岁只能选了
大部分意外险其实对老人不友好;
超过60岁,就不准买成人意外险了;
原因很简单,老人才是意外险发生概率最大的。
老人尤其是处于60岁上线转折点,对自己的身体需要重新适应;
脑袋里觉得自己这个动作能做得到;
但其实身体已经跟不上自己脑袋意识;
老人之所以容易摔伤,就是这个道理。
所以,保司也很现实,对于老人意外险现在保障利益是有缩水的。
以最好的孝心安6号为例;
188元每年,5万意外医疗额度,必须有200元免赔,100%赔付,不限社保内外。
必须刷社保卡,否则只能报销70%。
自带意外交通额外赔,意外伤害骨折等适合老人的意外额外赔。
你看,老人的意外险保障范围和成人其实差不多;
但是,无论是保费,还是赔付额度或者免赔额和赔付比例,都大打折扣。
老人的意外险赔付比例太高了,没办法,只能矮个子里拔高个。
……
从以上这个逻辑你就知道:
孩子意外险定价最便宜,保障利益最好;
大人意外险性价比高,保费便宜,含猝死;
老人意外险保费最贵,且保障利益阉割。
所以啊,意外险一定要根据年龄情况单独购买,才能做到性价比最大化。
第二条逻辑:意外险最关键看重:意外医疗责任
意外医疗责任是区别很多意外险最关键的条款;
大家看意外险的时候,都觉得差不多。
但是真正的猫腻都隐藏在意外医疗里。
意外医疗里藏着太多的秘密:
一年的额度是多少;
有没有免赔额;
报销范围除了社保内,有没有社保外自费的部分;
需不需要刷社保,不刷社保可以报销多少?
一年的额度一般不会有坑,大家都知道报销额度3万-5万。
免赔额,就是多少钱以内不赔。
很多意外险都不是0免赔,它是需要有100元或者200元免赔额。
不要小看这个免赔额,大部分的意外都是门诊,也就是这个数。
意外医疗里最大的坑就是:有没有包含社保外用药
大家看到的很多学平险或者是线下意外险,它们都只包含了社保内。
只不过很多客户看不懂什么叫做社保内。
我给大家看看某安的意外医疗险单独合同是怎么描述的:
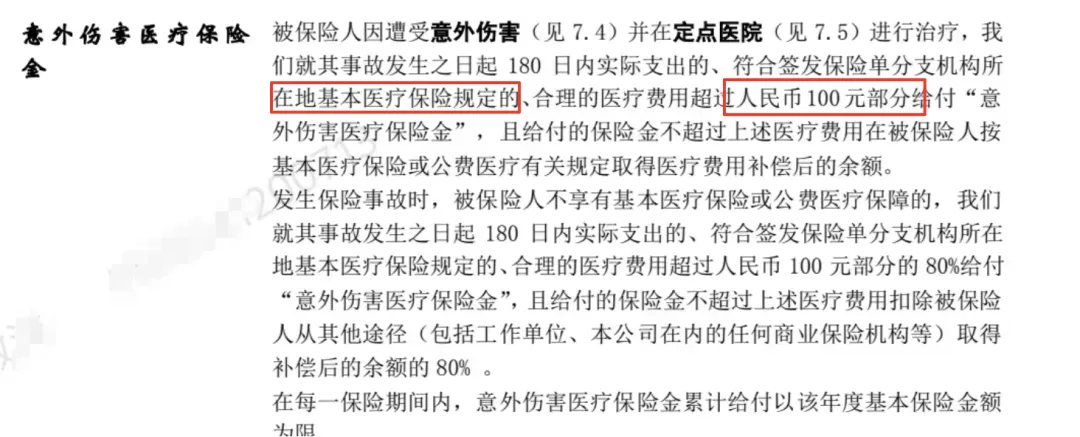
“符合当地基本医疗保险规定”,这句话的意思就是“社保内”。
目前,90%的客户是看不懂这句话的意思。
学平险的意外险和住院险,或者很多门诊险,以及大部分意外险都是这么写的。
我们去医院就医,发票上一般会有三种支付方式:统筹支付(国家报销),社保卡余额支付和自费。
统筹支付+社保卡支付=社保内;
自费都是属于社保外。
只有社保内的药,才是符合医疗保险规定的,也就是符合社保规定;
社保外的药,都是不符合规定的,不给报销的。
也就是不含社保外的意外险,它只能报销个人社保卡支付的部分。
比如最常见的狂犬疫苗,如果用进口药,几千元那全是自费。
如果是买某安的意外险,狂犬疫苗一分钱也不给报销。
这里的差别是巨大的。
所以,买意外险,一定要包含社保外也就是自费药,并且是100%可以报销。
2、我们再来讲推荐产品
意外险不用过于聚焦所谓的长期意外险,或者保证续保;
因为意外险80岁高龄也可以买,只是保障利益有所阉割而已;
毕竟,意外险都是外部原因;
除了老人以外,孩子的保费和大人的保费基本都是恒定的,不会随着年龄而涨。
并且意外险可以选择生效日期,直接无缝对接之前的意外险。
直接聚焦现在最好的产品就好。
小朋友意外险推荐:平安小玩童8号少儿意外险
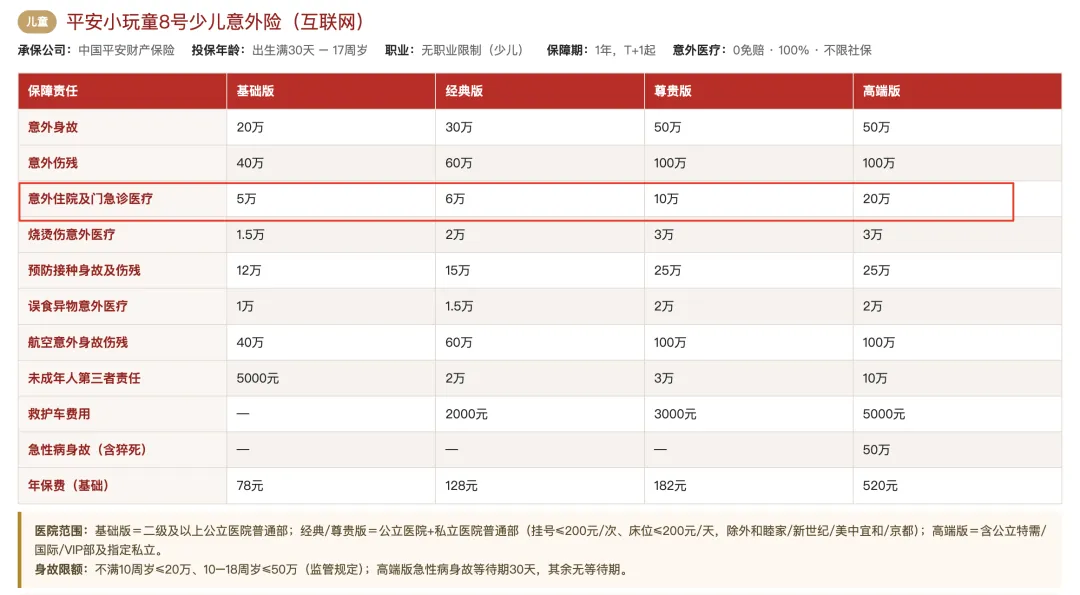
以上是不同版本的保障利益和价格;
但前面已经说过了,只看这么简单就掉坑了。
它的核心优势是:自费就医,也可以100%报销,0免赔,不限社保内外。
并且每个版本都含有熊孩子责任。
(产品详情:拉到底部 → 点「阅读原文」→ 直接看)
成人意外险推荐:太保财险小蜜蜂6号
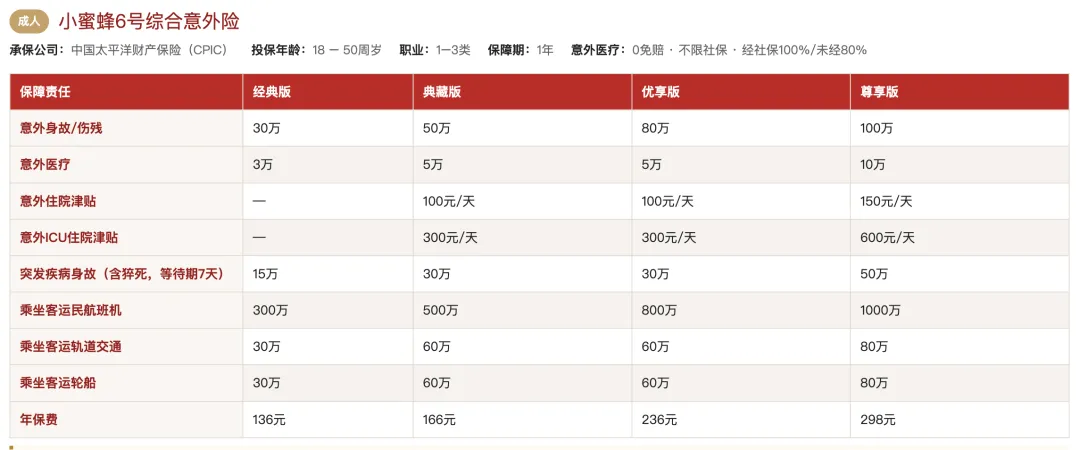
成人关键点还是:意外寿险和意外医疗的额度;
成人是家庭收入主力,因此身故责任比孩子要重要很多;
出差频率比较多的,就要建议加大意外寿险(身故金)的额度;
同时,这款产品也包含了最低3万意外医疗额度:要刷社保,0免赔,100%报销,不刷社保报销80%。
且包含了成人常见的猝死责任。
(产品详情:拉到底部 → 点「阅读原文」→ 直接看)
50-60岁意外险推荐:中国人保全能守护者综合意外险;
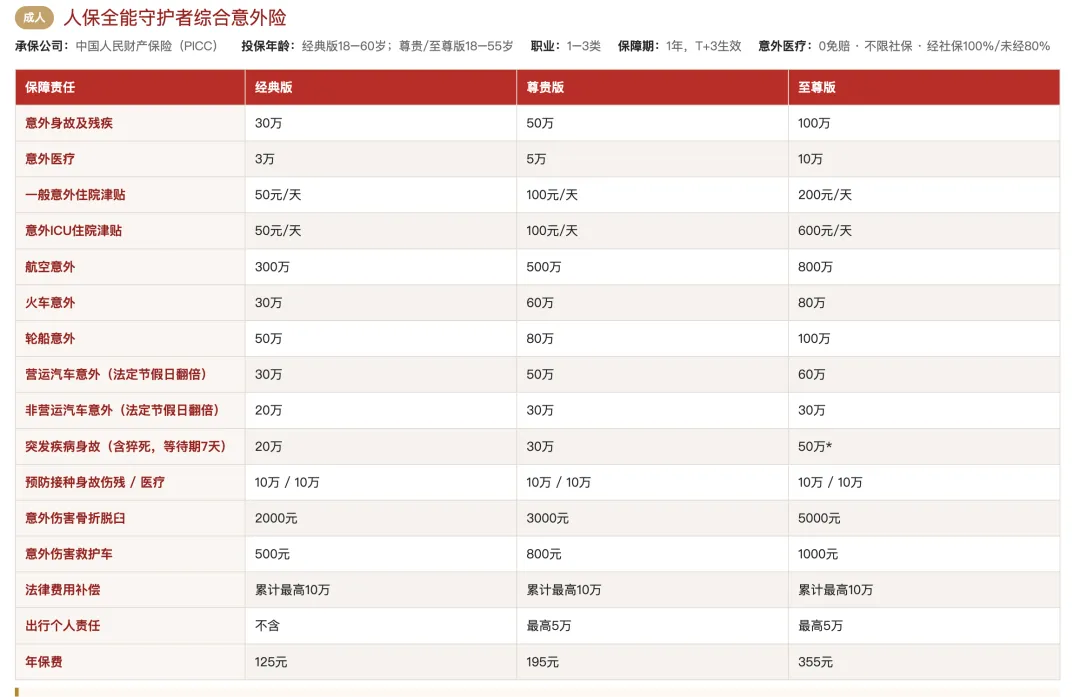
其实,人保全能守护者也是一款成人意外险;
只是小蜜蜂6号等网红成人意外险,只能保到50岁;
超过50岁,很多人以前都被迫要选择老人意外险;
但只有人保全能守护者的最大优势:它的上限年龄是60岁。
同时,这款产品也包含了最低3万意外医疗额度:要刷社保,0免赔,100%报销,不刷社保报销80%。
且包含了成人常见的猝死责任。
也就是说只要不超过60岁,都算是年轻人,都可以买年轻人意外险。
我们可以看到,它的保障利益其实不逊色于小蜜蜂6号;
为啥我要把它放到小蜜蜂之后呢,50岁-60岁才推荐呢?
这里的关键就是意外险便宜,保障多,理赔就显得更为重要了。
小蜜蜂之所以成为网红,除了保障利益,理赔丝滑也是很多经纪人愿意推荐的关键所在。
而人保全能守护者,刚出来的新品不久,理赔丝滑还需要更多时间来验证。
目前,还是首推小蜜蜂,超过50岁才会推荐人保全能守护。
(产品详情:拉到底部 → 点「阅读原文」→ 直接看)
60岁-65岁意外险推荐:安盛天平守护百万综合意外险
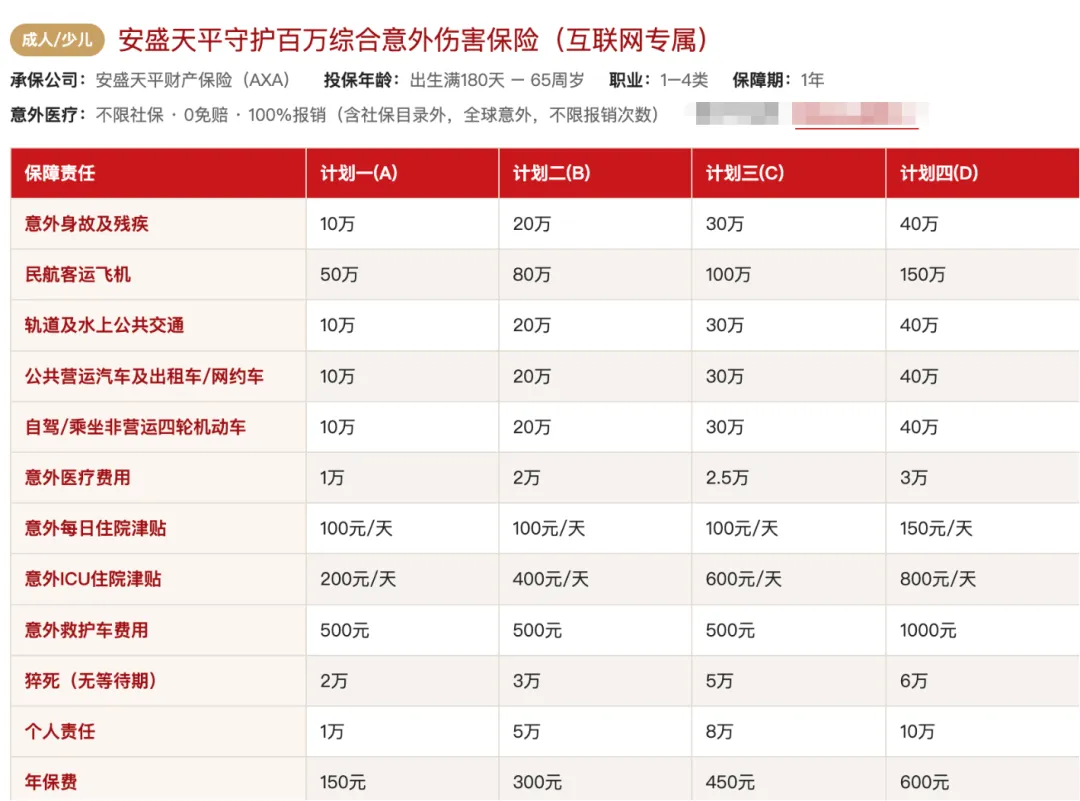
这款产品的最大优势并不是保障利益表格里看到的;
它的最大优势是:身体健康就好,不需要健康告知。
以上的意外险也是需要健康告知的;
一些很严重的疾病比如癌症或者高危高血压都是不能投保的;
这个时候,安盛天平可以作为最好的意外险补充产品;
它的最低版本核心优势也是意外医疗:自费也可以100%报销,不限社保外,每次1万元,不限次数。
唯一的劣势是1万额度相对较低;
但是如果已经有了医疗险,1万额度门诊是足够用了。
它的投保年龄上限是65岁;
所以60岁-65岁都可以优先考虑这款产品。(老人意外险太贵了,保障还一般)
(产品详情:拉到底部 → 点「阅读原文」→ 直接看)
65岁以上老人:太保财险孝心安6号中老年人意外险。
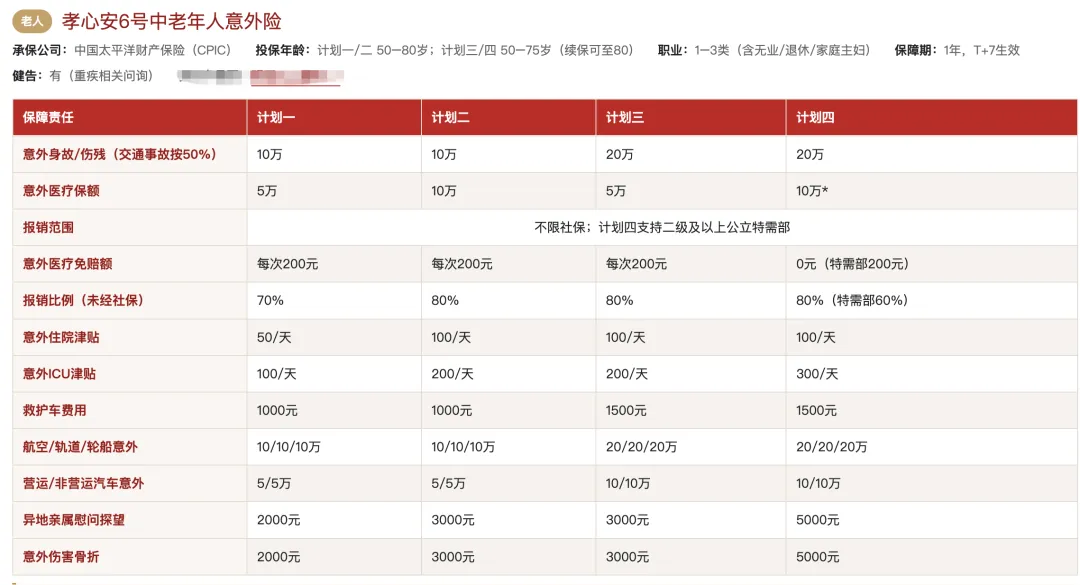
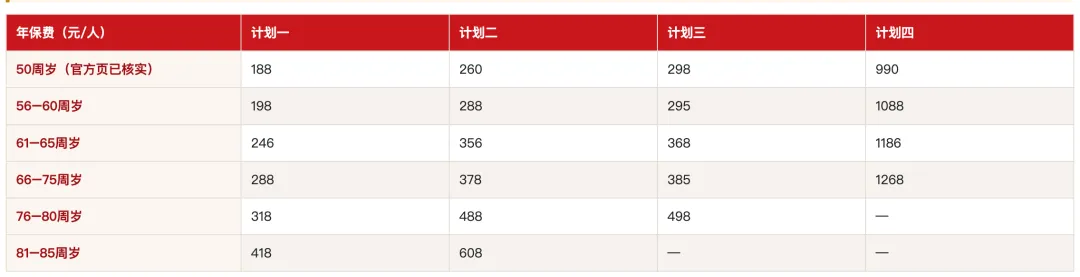
超过65岁,如果体况还不错,那首选就是孝心安6号意外险了。
除了200元免赔额以外,意外医疗赔付100%,不限社保内外,算是最好了。
老人意外险,事实上是以上人群里最应该配置的;
风险大,保费相对其他便宜,配置是需要的。
(产品详情:拉到底部 → 点「阅读原文」→ 直接看)
3、小结
以上就是意外险的配置逻辑和产品推荐。
一定要按照年龄选择不同年龄阶段的意外险;
孩子重点关注意外医疗;
成人重点关注意外医疗和意外寿险;
意外医疗一定要注意是否包含了自费的费用。
意外险的保费其实是所有保障类保险最便宜的;
当然,它的发生概率可能也是几个保险里最低的;
从我的理赔实践来看,意外险理赔的额度是远高于医疗险的;
只不过,意外险赔付的金额比较小,大部分还是以门诊为主。
还是老话,意外险没有哪个家庭配不起,只不过是意识而已。
旅行意外险挑选逻辑和产品推荐
很多人搞不清楚旅行意外险和意外险的区别;
我有了意外险,干嘛还买旅行意外险;
或者有一些旅行意外险产品,其实也就是一个意外险而已;
它缺乏了旅行意外险最需要注意的部分:疾病医疗和24小时紧急救援。
今天,我们也简单聊聊旅行意外险的选品逻辑。
1、我们先来讲挑选逻辑
旅行意外险最重要的两个思考路径:
第一、分清楚场景;
第二:抓住最关键;
第一条:要根据旅行场景来确定产品
国内游:核心就是要不要含本市(常驻地)。
很多旅行意外险条款中通常会注明“被保险人在其日常居住地或工作地不予赔付”,以此降低保费。
所以,你有时候看到一些旅行意外险价格有差异,就体现在这里。
假如我们本来就是远行,那不含本市就够了,保费便宜。
假如希望包含本市,那就要选含本市的旅行意外险。
境外游:核心看去哪里
假如去香港澳门,那肯定就买专门的香港澳门游;
去亚洲,可以买专门的亚洲游;
去欧洲可以买欧洲游或者全球游(不含欧美);
去美国或者加拿大,就一定要选全球游(含欧美)。
很多申根国家,你不买旅行险,是入不了境了,是办理签证必须的强制保险。
而美国和加拿大因为医疗费非常昂贵,所以,旅行险一定要买含美洲的。
有没有从事高风险项目
你此次旅行的区域假如有你可能会有高风险项目,那一定要专门咨询看意外险是否涵盖了。
比如蹦极、热气球、跳伞、高原登山,潜水,滑雪甚至于有体育竞赛项目,这些都是高风险活动。
但凡有一点你自己认为有风险的项目,你都要仔细看看旅行意外险有没有包含。
这也是不同旅行意外险价格差异的关键点。
大概率场景就是以上三种类型。
第二条:最关键保障责任:疾病医疗、紧急救援和直付或垫付功能
旅行险有一堆的意外选项,100%会让你挑花眼。
所以,我们在购买的时候一定要聚焦最关键重要的选项。
旅行意外险重要选项第一位:医疗。
和意外险一样,我们购买它的目的其实是为了医疗去的。
谁都担心在外面玩的时候出点意外,导致受伤门诊或者住院。
在境内,异地基本都只能自费,无法刷社保卡。
在境外,那医疗重要性就无限大了,尤其是欧美,分分钟可能是几十万甚至于百万的存在。
假如真的不小心被疫情传染到,那医疗花费就无限大了。
你可能因为一个小小的意外或者疾病住院就破产了。
所以,医疗绝对是旅行意外险里重中之重的选项,是购买它的核心目的。
同时,旅行意外险和普通意外险不同之处在于:有一些产品是包含了急性疾病住院的。
什么是急性疾病呢?
我们看一下平安的定义:
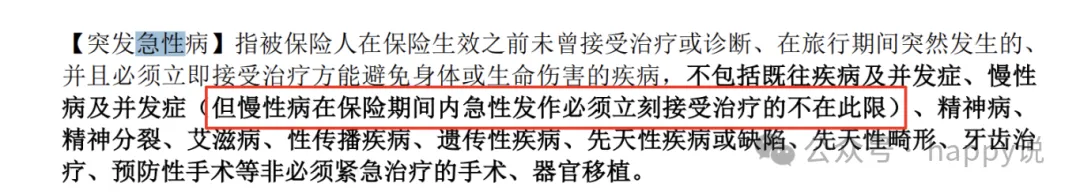
核心指的就是它不是慢性病,不是你故意把自己已经得到的既往症去跑到国外治疗。
它是急性发作,不得不去的疾病。
你想想,类似肠胃炎,吃坏肚子,不都是属于国外常有的事,这些也是可以报销的。
这些其实基本上把我们最担心的疾病风险覆盖了。
这次疫情假如传播,肯定不是意外,它属于急性疾病。
不带急性疾病的旅行医疗,就是无法报销的。
所以,最好的旅行意外险产品最好是可以带急性疾病医疗的。
旅行意外险重要选项第二位:旅行的紧急医疗救援
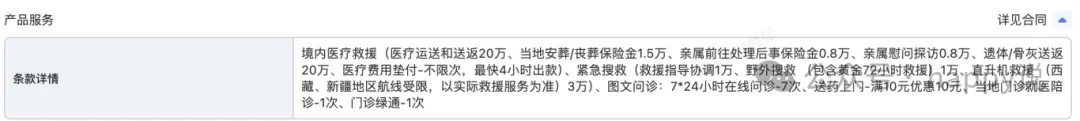
为啥紧急救援重要啊?
因为它是救命的,且它的费用很贵。
比如境内医疗运送。
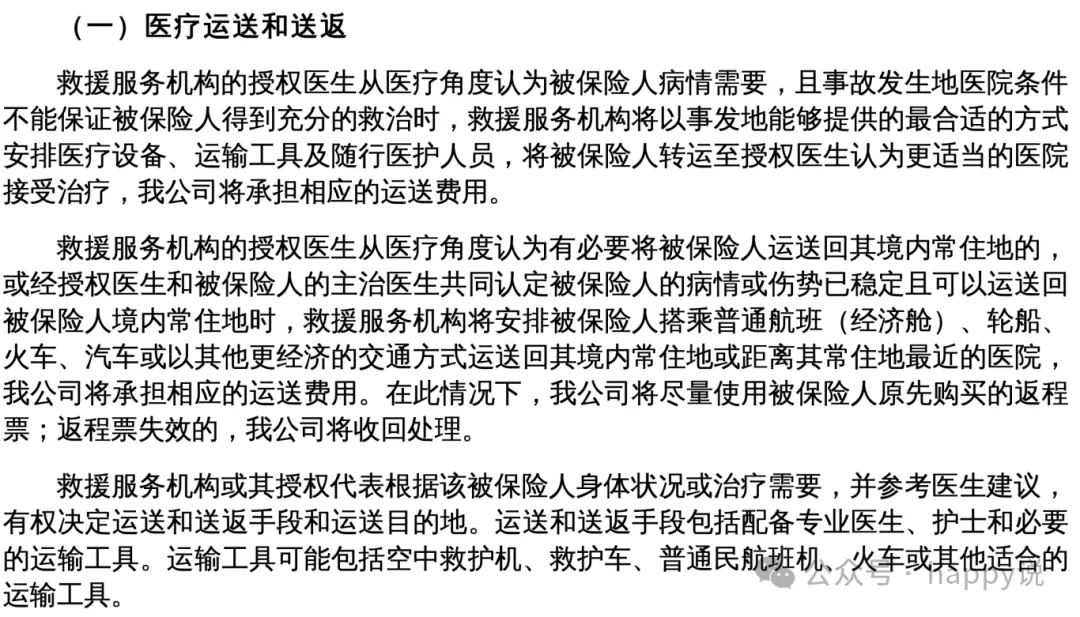
我们回老家,很多人都是回到三四线城市或者农村。
或者我们在亚洲比较不发达的地区传染到疫情,当地医院根本无法处理。
这个时候你就需要紧急救援,转运到其他地区或者直接转运回国治疗。
很多人对这个费用是没有概念的。
超过400公里,普通的跨省转运费用就已经超过2万元以上了。
假如还需要急重症,需要呼吸机或者ecmo,开机就要5万。
假如还要上航空转运,那就是10万起步。
所以,想想,境内没有20万,境外没有50万保额打底,你心可能还真有点虚。
以上2个关键选项费用最贵的,且还是救命的。
因此,核心关键必须要把额度做足。
旅行意外险重要选项第三位:有没有垫付或者直付
境内还好说,费用大家自己估计得到。
境外尤其是欧美,医疗费用随便超过100万。
即使你的意外额度足够,但让你先支付,你大概率一下子也付不出这么多钱。
所以,境外的医疗费用,最好有垫付或者直付服务。
这样,就不用担心一下子自己拿不出这么多钱了。
以上三点是旅行意外险最核心,最重要的功能。
至于很多寿险身故功能或者保额,这些其实反而是次要的。
谁出去是为了身故目的,这肯定不可能。
抓住以上三点,选择旅行意外险就很多了。
我们要记住买保险的核心目的不是要用到,是为了关键时刻救命的。
我们宁可这笔保费永远用不到,而不是报销一些不痛不痒的项目,救命的时候反而没用。
很多人购买旅行意外险会把重心放在有没有旅行延误赔偿,有没有啥财产损失险。
这个选项有当然好,但是它们和生死无关。
2、我们再来讲推荐产品
推荐境内游产品(不含本市):平安行出行安全守护计划
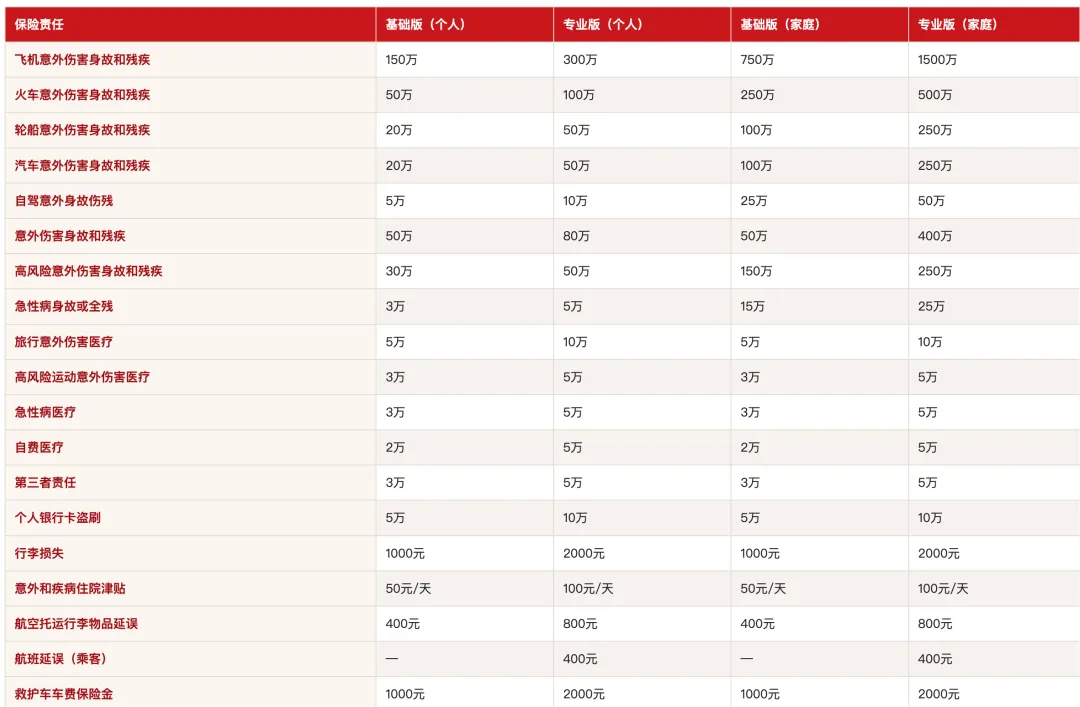
推荐理由:它的医疗不仅包含了急性病医疗,还包含了社保外自费医疗部分。
医疗部分是推荐它为首选最核心的关键要素。
内地旅行意外险,大部分只包含了意外医疗。
而大部分有急性病医疗,只能报销社保内用药。
目前,只有平安这一款是可以报销社保外自费药品,报销比例是80%,这已经是相当不错了。
其次,它可以选择家庭版,一家四口可以一起买,这非常适合春节一家人回家的场景。
最后,它每个版本都有20万的境内医疗救援,这个服务也是刚需。
这个版本的缺点:它是不涵盖本市的,假如你想好保本市,可以参考上面的产品。
只不过,我们在本市,旅行意外的风险其实还是很小的,医保也都能覆盖,不是重点。
(产品详情:拉到底部 → 点「阅读原文」→ 直接看)
境外游产品推荐
境外游第一个重要提示:一定在出境前购买旅行意外险。
99%的旅行意外险都是要求投保的时候,人必须在境内。
你一旦离开境内,在境外投保,那保险就是无效的。
为啥这样呢?
这其实是防止道德风险。
因为你在境外投保,很有可能是你已经判断在路上或者即将发生风险。
这个时候对保司的理赔是非常不利的。
因此记得一定要在境内提前1天完成投保。
其次,境外游,核心也是看医疗,看紧急救援。
但重要是看额度,额度很高的地方更要看有没有直付。
医疗保额是抵御最大财务风险的底线,宁可多,不可少。
我们在内地其实医疗额度几万元就够了。
大保额的,我们有医保和住院医疗险来覆盖即可。
但是在境外,我们可没有基本社保覆盖了。
境外游大部分的旅行意外险都是包含了门诊或者住院医疗的。
可是医疗保障额度就大相径庭了,是你选产品最关键的选择因素。
亚洲游,建议额度不要低于30万,日本新加坡等最好大于等于50万;
申根国家,签证就必须大于等于3万欧元,这是签证的硬性门槛;
欧美澳非,建议80-100万以上走了!
这是境外旅行险最关键的所在。
(产品详情:拉到底部 → 点「阅读原文」→ 直接看)
推荐亚洲游产品:安联人寿漫步亚洲旅行险
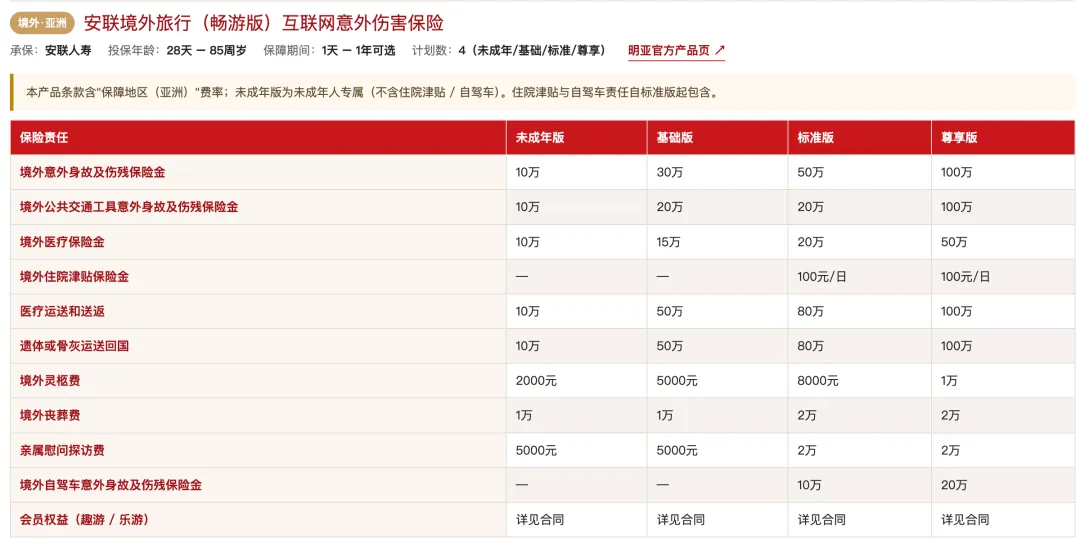
推荐理由:核心保障就是聚集医疗和救援,且医疗额度最高50万,有直付。
这个产品有4个版本。
其中专门设置了未成年人版本。
其最高50万医疗额度,在亚洲行里也算是很高的存在了。
最关键,最关键的是它有直付功能。
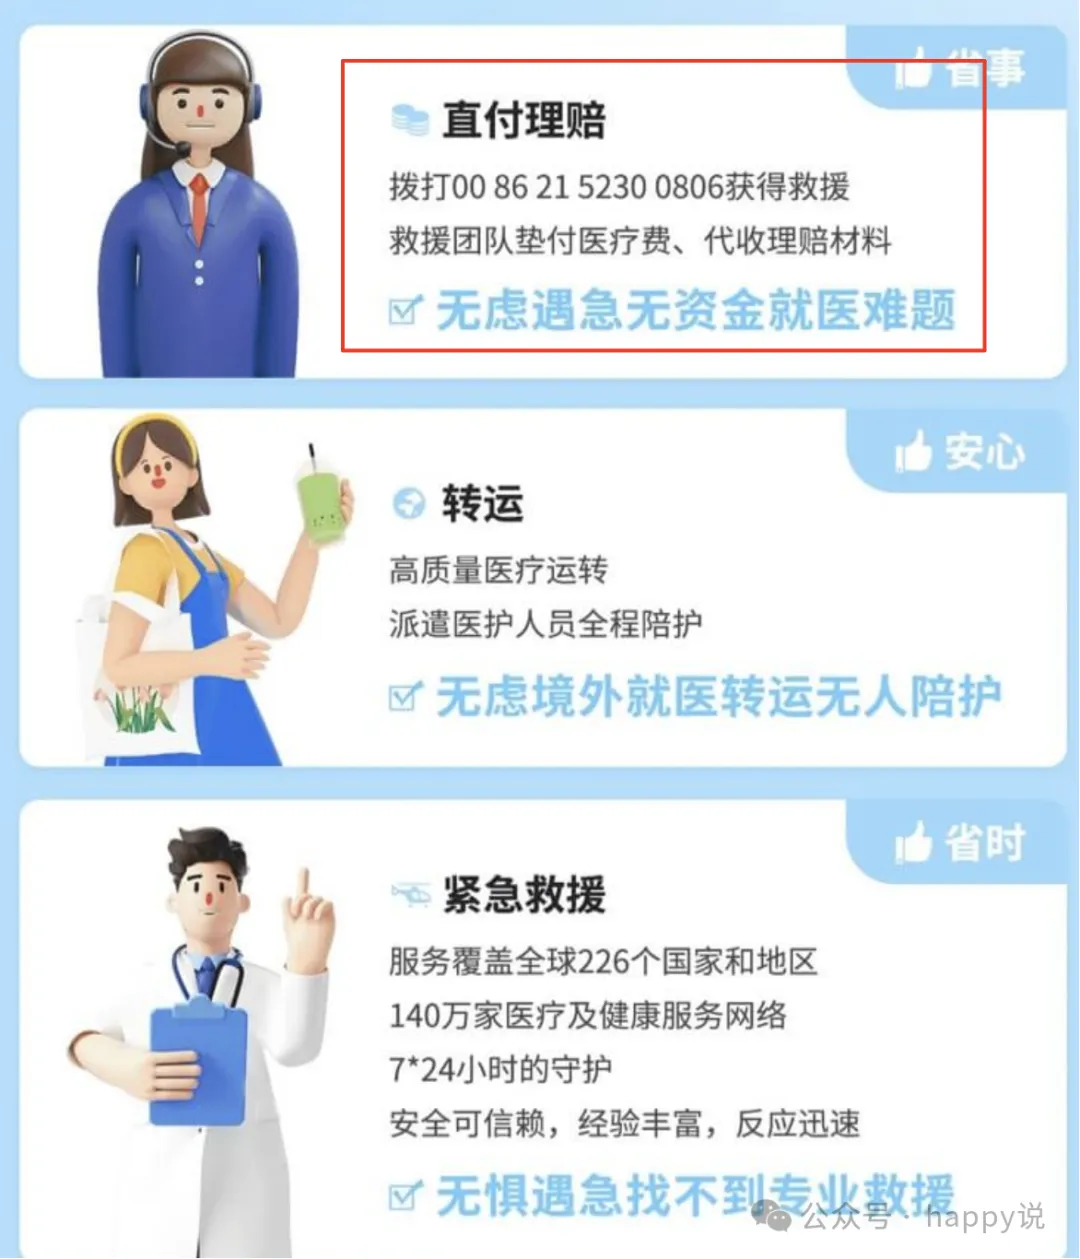
以上三个类别就是旅行意外险中最重要的存在,也是最应该看重的。
同时,它也自带了常发生的一些意外风险保障。
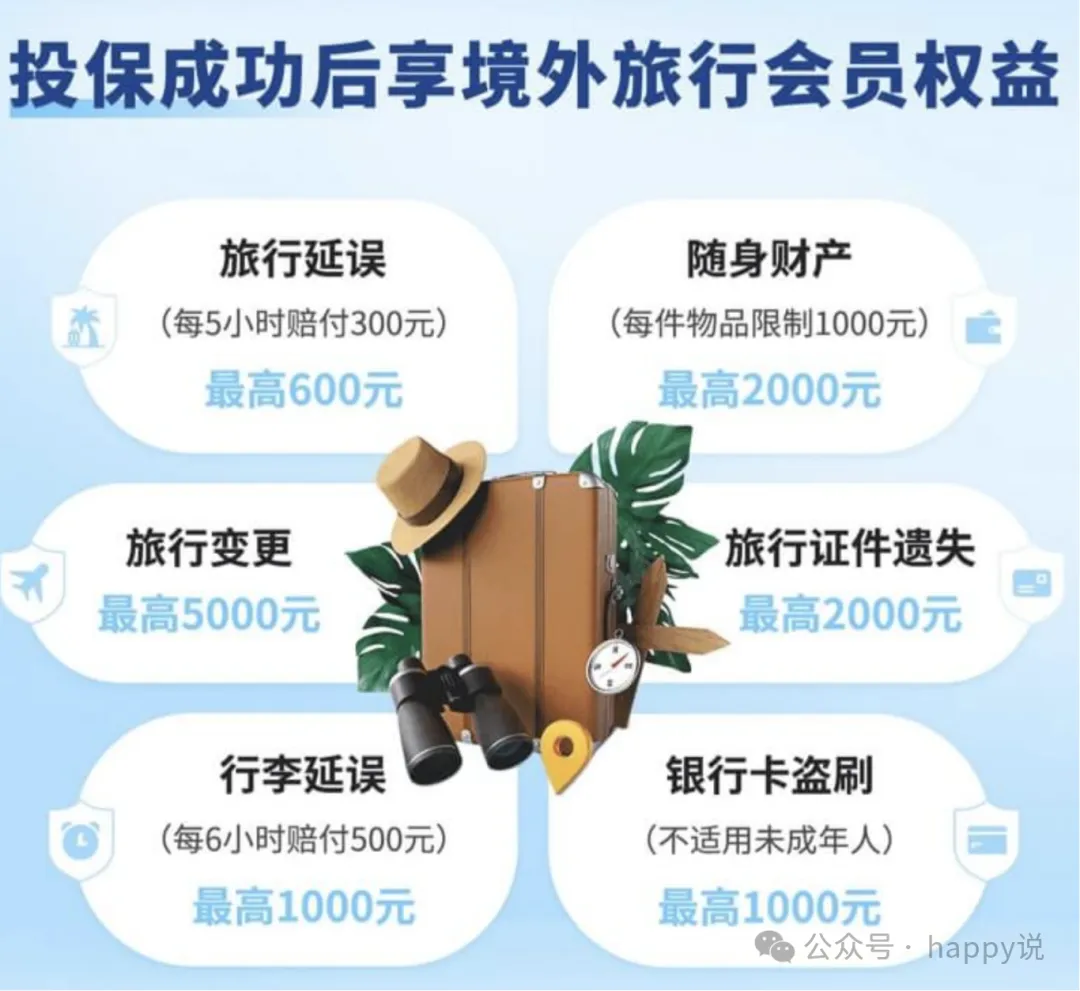
基本上一些小风险都被保障到了。
推荐全球游产品:利宝中间带寰球通全球旅行险
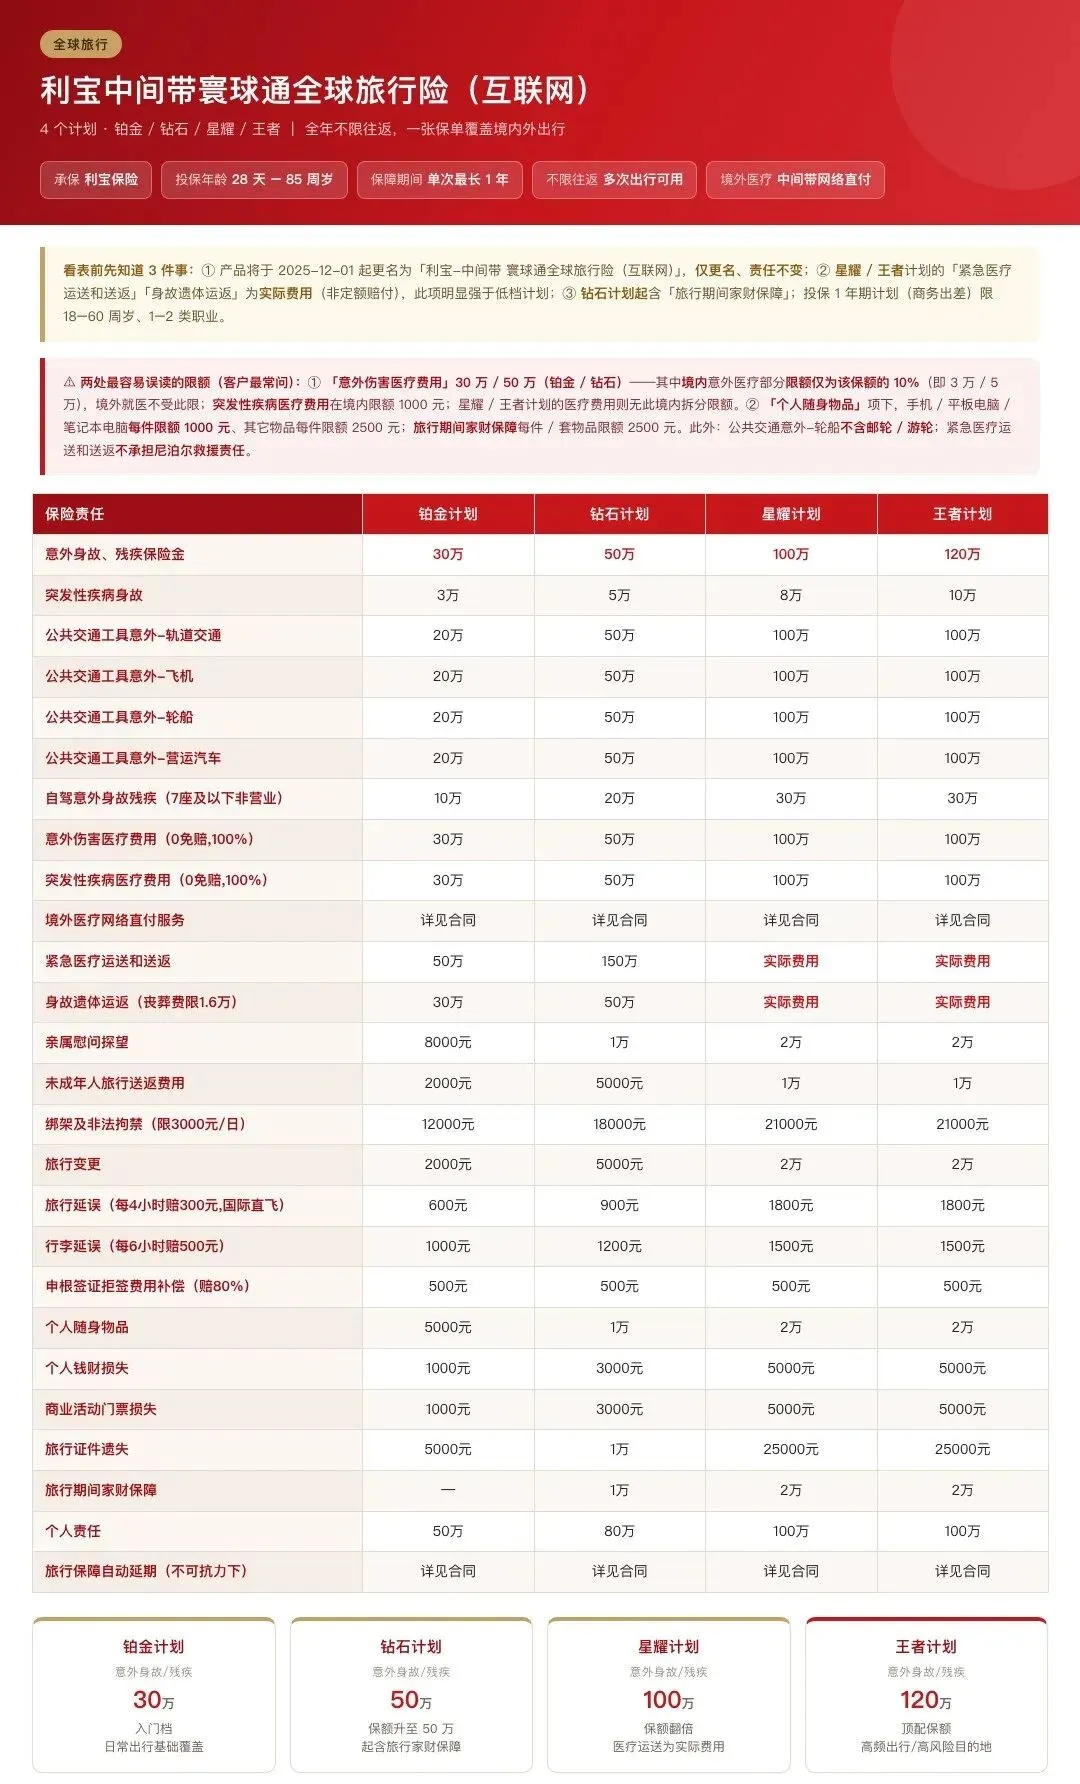
推荐理由:医疗保障额度最高100万,且有中间带直付网络。
选择这个产品,看中的就是中间带的直付网络。
了解高端医疗险产品的,对于中间带应该非常熟悉。
它家可是全球高端医疗险的头部企业之一。
其出名的就是遍布全球的医疗网络。
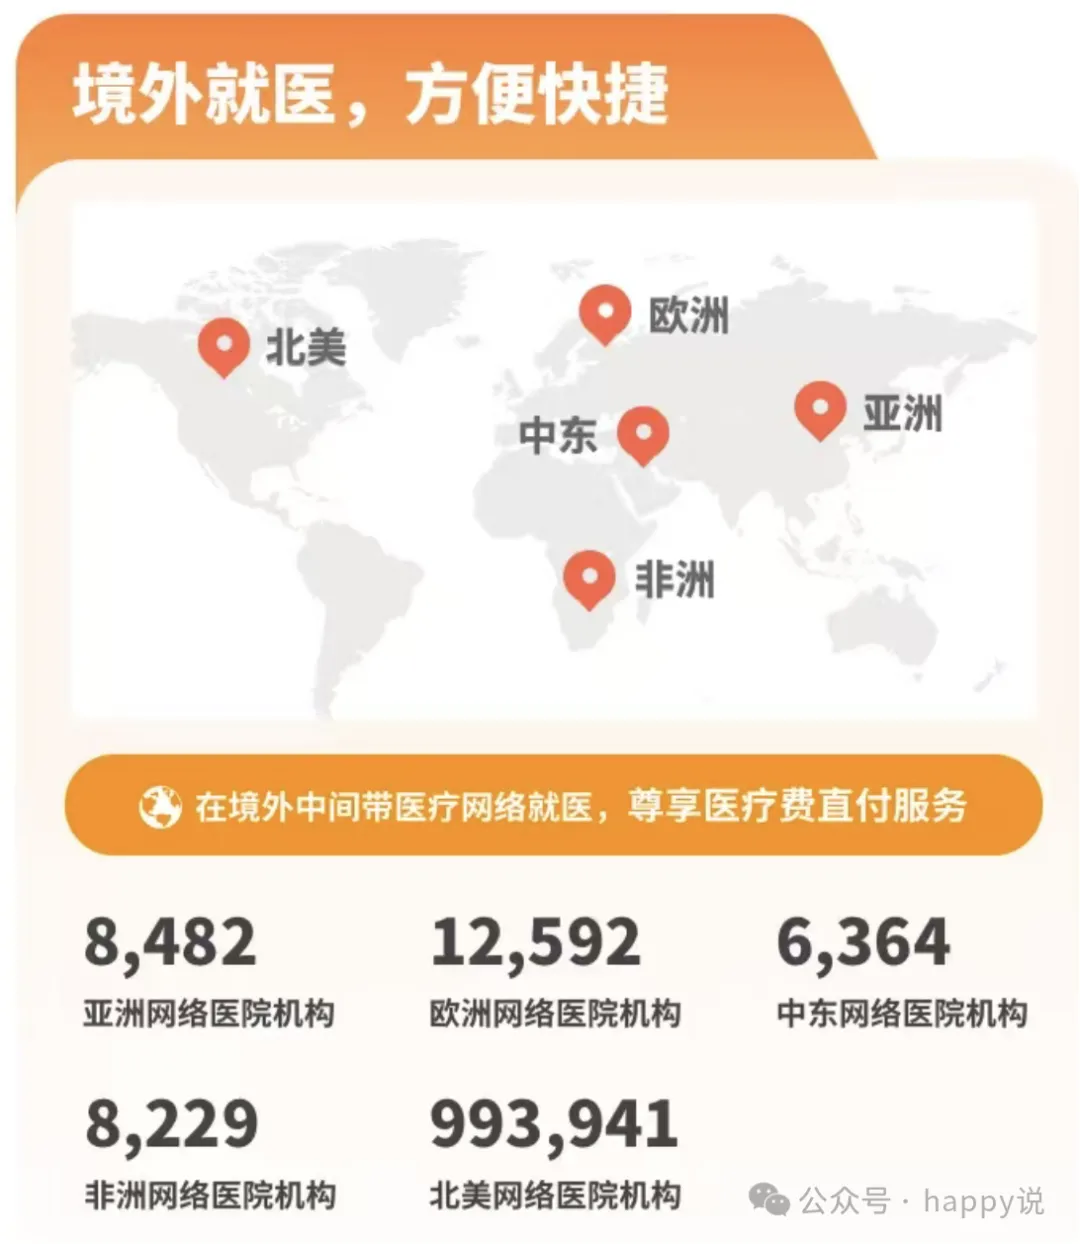
国外的直付网络不能只看承诺,还有看是否有这个能力。
如果有直付,但是每个国家就只有零散的一两个医院支持,那就等于无。
所以,既然涉及全球,涉及有可能发生的巨额庞大的医疗费用。
选择一个稳定,靠谱且有国际品牌知名度的直付网络公司太重要了。
中间带显然是具备这个实力的。
毕竟,旅行意外险最贵的价格也就最多几百元。
很多产品其实价格差异不大,价格敏感度不强。
建议优先选择保障最好的。
我们买保险不仅图省心,更图的是关键时候能保障上。
(产品详情:拉到底部 → 点「阅读原文」→ 直接看)
写在最后
意外险的门道其实真的一点也不少;
虽然它的保费是真心便宜;
长期在一个城市居住,首选当然是意外险;
相当于一年请人吃一次饭的费用,你就给自己和家人锁定了一个几万元的意外医疗额度;
可以说,意外险绝对是保障类保险里性价比最高,赔付杠杆最大的保险,没有之一;
每年想要出去旅游,还是需要给自己额外配置旅行意外险;
旅行意外险一般是按照天数来算,所以保费并不贵;
最关键它涵盖了疾病医疗,毕竟出门在外谁都可能有个头痛脑热;
在内地也就好了,如果出国,那旅行意外险建议必配;
国外可没有社保,去欧美,可能一个发烧,就分分钟几十万费用;
更别说,如果紧急救援回国就医,那费用也是天价,普通人根本承受不起;
这个风险,一周几十元的意外险就覆盖了,真心别节省这个费用。
以上所有产品,可以拉到最下方,点击“阅读原文”,了解详细产品。
想要了解产品详情,或者需要更多信息判断。
都欢迎加我:lingyangzhixun。
因为你们的支持才是我不断客观测评产品,无保留分享的最大动力!
同时,如果你对保险行业本身有好奇心,或者正考虑一个充满自由与专业价值的职业转型机遇,也欢迎与我交流。
我正在寻找并肩前行的伙伴,这不是一份销售工作,更是一份关于专业、信任与长期价值的顾问事业。
完!
医疗险推荐:
宝宝医疗险到底怎么买?6月少儿医疗险榜单推荐,看完“坑点”再做决定!
家庭医疗险到底怎么选?7月医疗险推荐榜单 (含4类人群购买方案)!
它,正在成为中国家庭的基本配置,附2026年医疗险产品索引。
重疾险推荐:
8月少儿重疾险怎么选,最新推荐榜单出炉!赔付杠杆、增值保障深度横评,看这篇就够了!
重疾险怎么买不踩坑?8月超详细成人重疾险挑选攻略(含亚健康投保方案),建议收藏!
它,四两拨千斤,是家庭保障的顶梁柱!附2026年重疾险产品测评索引!
了解我本人
“Happy,如果你不干保险了,我怎么办?”:一个保险顾问的坦白局!
611张保单背后,是这3点关键承诺!一个保险顾问的2025年答卷。
购买保险,切忌人云亦云。
你家族的疾病史,你家庭的财务状况,你的身体状况、风险偏好,都会直接影响产品的选择。
找一个适合你的保险经纪顾问,让他结合你的需求,算算账,排排雷,多对比。
也欢迎加:lingyangzhixun(本人)帮你排雷。
找保险顾问的好处就在于:你没有多花分文,却获得了一个团队的优质全程服务。
直接跟保司买或者互联网投保,保司和平台把佣金收了,你问问它写了啥,理赔的时候又会为你做啥!选保险,更是选顾问!因为保险的终点,不是“买入”,而是“守护”!
作者 | Happy
保险经纪顾问,业务范围国内大陆及港澳
有个人全职业务助理,有自己的团队
武大硕士,前TOP100事业部总经理
国家认证管理咨询师、保险咨询师
各大平台财经专栏作者,全网粉丝4W+
关于养老储蓄or保险规划or职业焦虑,随时交流
lingyangzhixun(本人),添加不用在乎来意

关注 HAPPY说 · 了解更多保险 Tips
///滑到底啦
