聊完能源,我们把镜头拉到海外。海外头部云厂商和算力巨头,在液冷上走到了哪一步?他们的选型逻辑和国内有什么异同?这一期,我们用行业公开信息,画一张“海外液冷地图”——不是为了比高下,而是看别人怎么想,反照我们自己的判断。
结论先行
海外液冷没有统一答案——北美按「生态与标准」选,北欧按「自然冷与绿电」选,日本按「高密度与可靠性」选;三地共识是冷板为主、浸没谨慎,看「生产环境部署量」而非发布会 Demo。
- 选型逻辑由能源结构、土地条件、产业链形态共同决定,不由技术先进性单独决定。
- 对中国厂商:抄「因地制宜」的方法论,不抄任何单一市场方案。
- 判断技术成熟度看生产环境部署量,不看 Demo 数量——三地巨头的共同铁律。
聊了这么多期国内液冷,这一期我们把镜头拉到海外,但不再用“海外 vs 国内”这种笼统对照,而是把海外拆成三个差异极大的市场来看:北美、北欧、日本。同样叫“液冷”,三地的出发点、约束和主流方案几乎不同。理解了这三套逻辑,才算真正看懂海外,也才能反照我们自己的判断。1三市场对比一览:答案为何不同
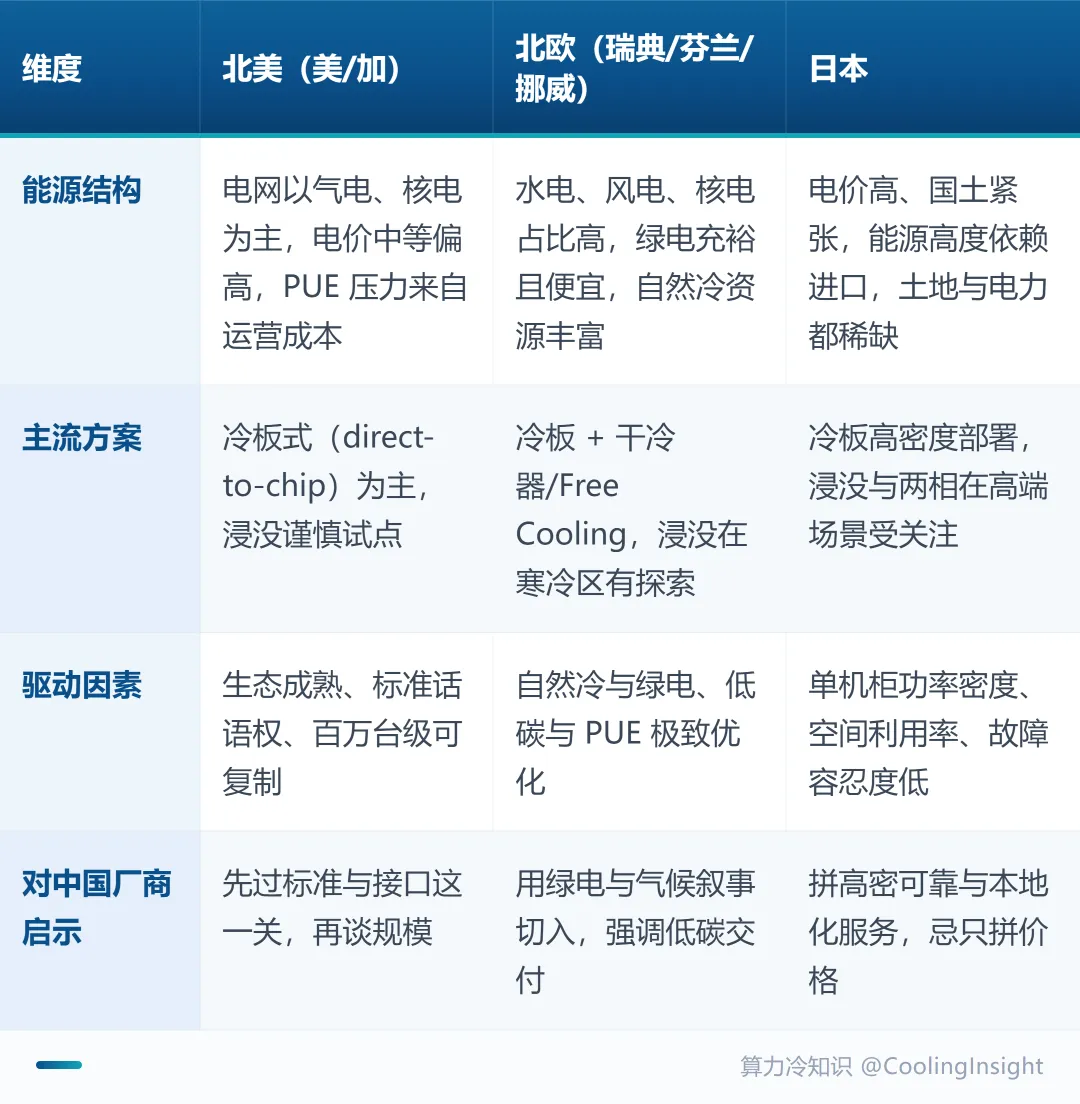
先把三套逻辑摊在一张表里。注意,这里的“主流方案”指的是当前规模化部署的主力,不是发布会上的炫酷 Demo;“驱动因素”才是真正决定方案走向的底层力量。
需要补充一句:这里挑出三地,不是“全球只有这三个市场”,而是它们恰好代表了三种最典型的能源+产业组合——北美是“标准驱动型”市场,北欧是“资源驱动型”市场,日本是“密度驱动型”市场。把这套组合逻辑吃透,就能把它迁移到中东、东南亚、澳大利亚等新兴市场的判断上:先问当地电价与冷源条件,再问标准与产业链成熟度,最后问土地与密度约束,顺序不能颠倒。
选液冷不是选“最先进的技术”,而是选“与当地能源结构和产业链最匹配的技术”。2北美:生态与标准优先,而不是单点技术
北美头部云厂商(行业常说的 hyperscaler)在液冷上的最大特征,不是某一项独家黑科技,而是把技术标准化、可复制、可追责的工程组织能力。服务器动辄百万台量级,任何方案要落地,必须先过“能不能在百万台规模上可复制、可运维、可追责”这一关。
这直接塑造了它的选型逻辑:
- 冷板为主,浸没谨慎。冷板式对现有服务器架构改动最小、风险最可控、供应链最成熟,是当前规模化部署的主力;浸没多在实验室或小批量试点。
- 开放标准是关键推手。以行业通行的 OCP 等开放计算框架为代表,把冷板、接口、监控协议做成公开规范,让多家供应商互替、让巨头“指定标准、外包生产”。
- 极致标准化 + 规模采购。海外巨头不会选“最前沿但不可复制”的方案,而选接口通用、可多源供应、出问题能定位到责任方的方案。
所以北美给我们的启示是:想进北美,先过标准与接口这一关。技术再好,如果接口不通用、责任不可溯,就很难进入它的百万台级采购体系。这和我们在 W14 讲的甲方“解耦 / 标准化”诉求,是同一件事的放大版。
3北欧:自然冷与绿电,让“省”成为主旋律
北欧的逻辑完全不同。那里水电、风电、核电充裕,电价低,且一年中大部分时间室外温度足够低,自然冷(Free Cooling)几乎可以全年直供。这种情况下,液冷(尤其二次侧)的选型,重点不是“压到多低温度”,而是如何把一次侧的冷源效率做到极致。
- 干冷器 + 自然冷是常态。利用低温室外空气或水体做散热,机械制冷小时数大幅压缩,PUE 可以做到很低。
- 绿电叙事是竞争力。北欧数据中心的卖点往往是“100% 可再生能源”“就近绿电”,液冷方案要能支撑这套低碳叙事。
- 浸没在寒冷区有探索空间。低温环境降低了对二次侧散热末端的压力,部分项目会把浸没作为高密度场景的补充路线,但仍是探索而非主战场。
对中国厂商而言,北欧市场的关键词是“绿电 + 气候”。方案要能讲清楚低碳交付、能对接当地绿电与冷源条件,而不是只比拼单点散热参数。
一个朴素判断
北欧的液冷,胜负手不在冷板内部,而在一次侧怎么把免费的自然冷“接住”。同样的冷板,接上好的一次侧,省下的电费是按年计的。
4日本:高密度与可靠性,容不得闪失
日本的约束又换了一套:国土紧张、电价高、灾害多发。这决定了它的液冷逻辑聚焦在两点——把单位空间的算力密度拉满,以及把系统可靠性做到极致。
- 高功率密度优先。土地稀缺使单机柜功率密度成为刚性追求,冷板式直接对芯片取热是成熟路径;对更极端的热点,均温板(VC)、两相方案在高端场景受关注。
- 可靠性与故障归属敏感。地震、台风等灾害背景,使业主对泄漏、单点故障、可维护性极其挑剔,“能不能快速定位责任方”是硬指标。
- 本土设备商参与深。服务器与部件厂商深度介入液冷设计,方案往往和整机柜、本地化服务绑定,对外来者的准入门槛在可靠性与认证,而不在价格。
想进日本市场,拼的不是低价,而是高密可靠 + 本地化服务 + 完整责任边界。这也正好呼应我们后期要展开的分界面与责任归属话题——在日本,责任划不清,方案根本进不了门。
5三地共识:冷板为主、浸没谨慎
把三个市场拆开看,差异很大;合起来看,却有一个跨市场的共识:冷板先行、浸没探索。这与国内处境高度相似,也纠正了一个常见误解——“海外早已全面浸没”。
浸没在海外同样“慢热”,原因和我们之前分析的逻辑一致:
- 工质不确定性:部分氟化液涉及的 PFAS 监管议题在海外尤其敏感,路线前景有问号;
- 与现有产线不兼容:浸没要改的是整机形态,冷板只需在芯片上加块板,改造成本天差地别;
- 运维范式全新:从“吹风扇”到“泡液体里”,人员、规程、备件全要重建;
- TCO 优势不普适:中等密度下,浸没相比冷板的省电收益,未必覆盖其溢价和运维增量。
判断技术成熟度,要看“生产环境部署量”,不是看“发布会Demo数量”。三地巨头都把这个当成铁律。6对中国厂商的启示:抄方法,不抄方案
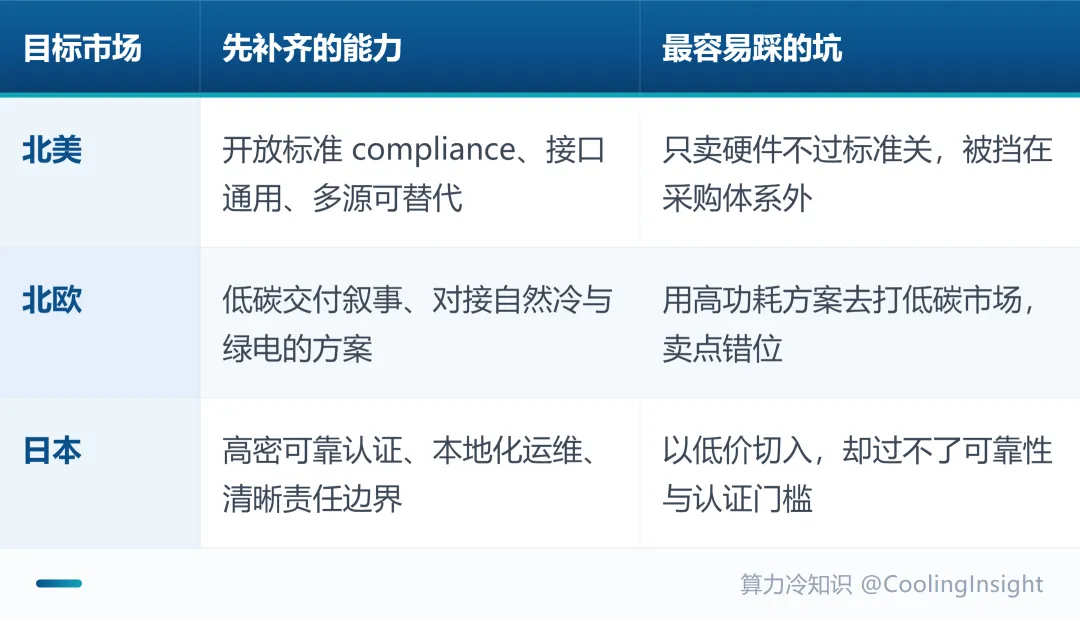
三套逻辑合起来,给中国出海厂商三条可落地的启示:
说到底,海外巨头真正厉害的,不是某一项技术,而是把技术标准化、可复制、可追责的能力。谁先把这条线建立起来,谁就掌握了规模化的主动权。国内厂商出海,最该带出去的,是这套工程组织能力,而不是某一个参数更好看的冷板。
7写在最后
把海外三市场摊开看,结论反而让人安心:无论北美、北欧还是日本,液冷底层逻辑一致——在密度、风险、成本、标准之间找平衡点。差异只在于,哪个砝码在当地更重。北美重生态与标准、北欧重自然冷与绿电、日本重高密度与可靠性,这是能源结构与产业链写好的答案,不是技术高低。
对国内从业者,海外经验真正的价值不在“抄某个具体方案”,而在看清那条不变的线:谁先把技术标准化、谁先建立可复制的工程体系,谁就掌握了主动权。
本期核心结论:
- 北美:生态与开放标准优先,先过标准关再谈规模。
- 北欧:自然冷与绿电把「省」做成主旋律,液冷是加分项。
- 日本:土地与可靠性约束下,高密度冷板+精密管路是主线。
「算力冷知识 @CoolingInsight」聚焦数据中心液冷与算力基础设施,用业内视角做看得懂的深度拆解。如果这篇文章对您有帮助,欢迎点个「赞」和「推荐」,这是对作者持续更新最好的支持。欢迎对数据中心液冷感兴趣的朋友在评论区一起交流。下期预告:《液冷漏液:从哪漏、怎么提前发现、漏了怎么办》——回到机房现场最紧绷的话题——漏液恐惧与工程应对。