《2026中国民企500强》发布:6家电企业上榜,美的稳居首位,格力营收承压
- 更新时间 2026-09-29 19:34:01


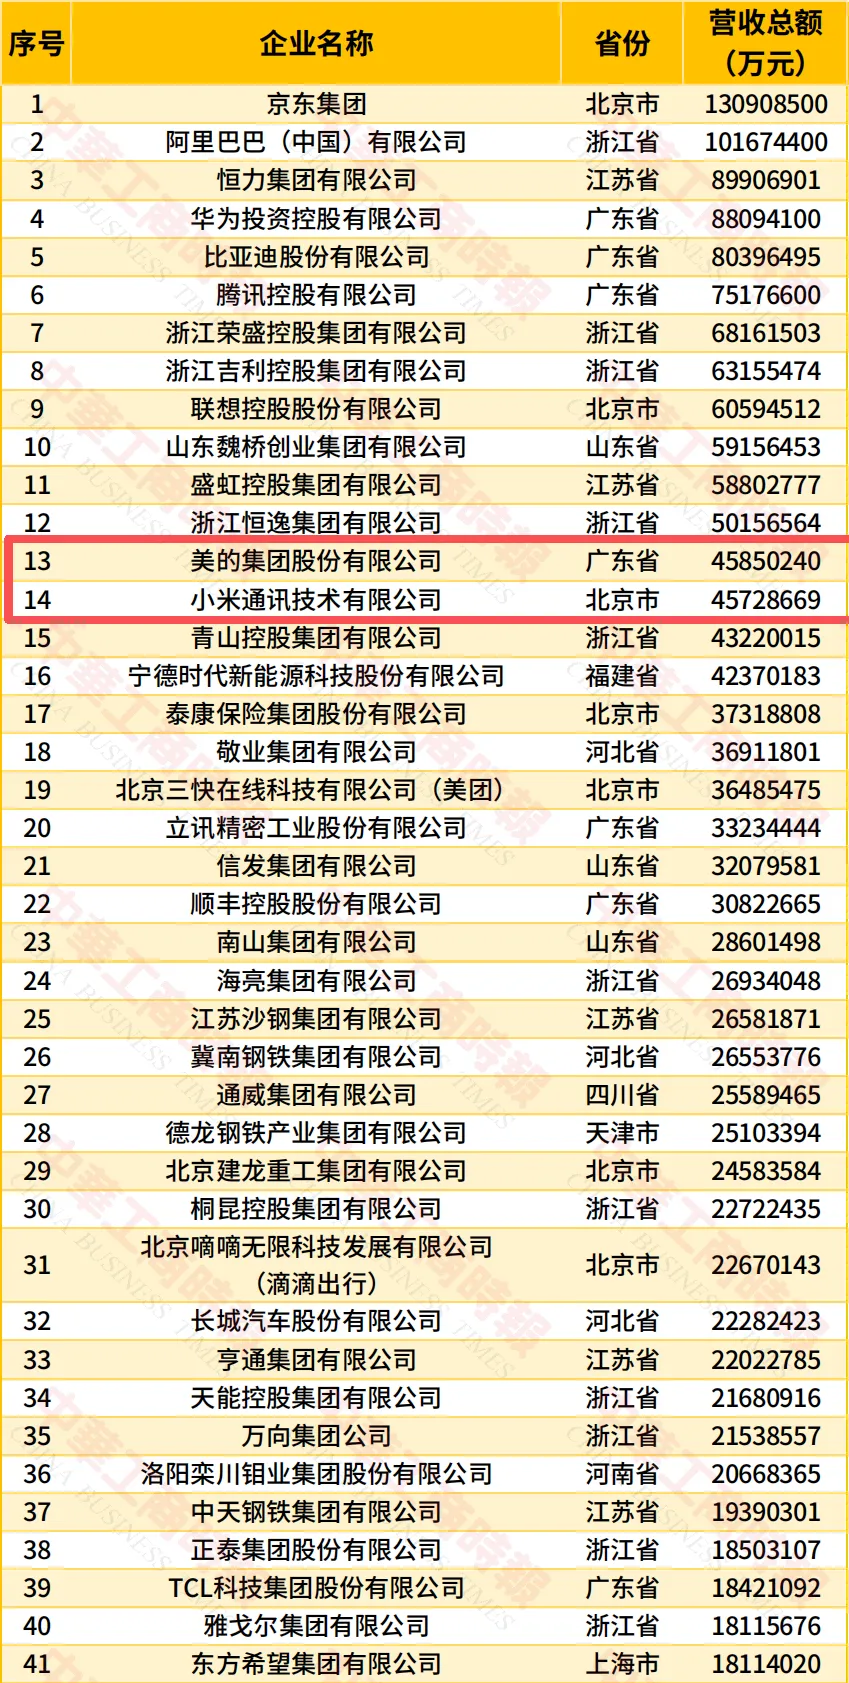
9月22日,全国工商联在天津发布“2026中国民营企业500强”。 榜单显示,入围门槛为255.99亿元,500强营收总额达44.93万亿元,户均898.51亿元,较上年增长4.35%。
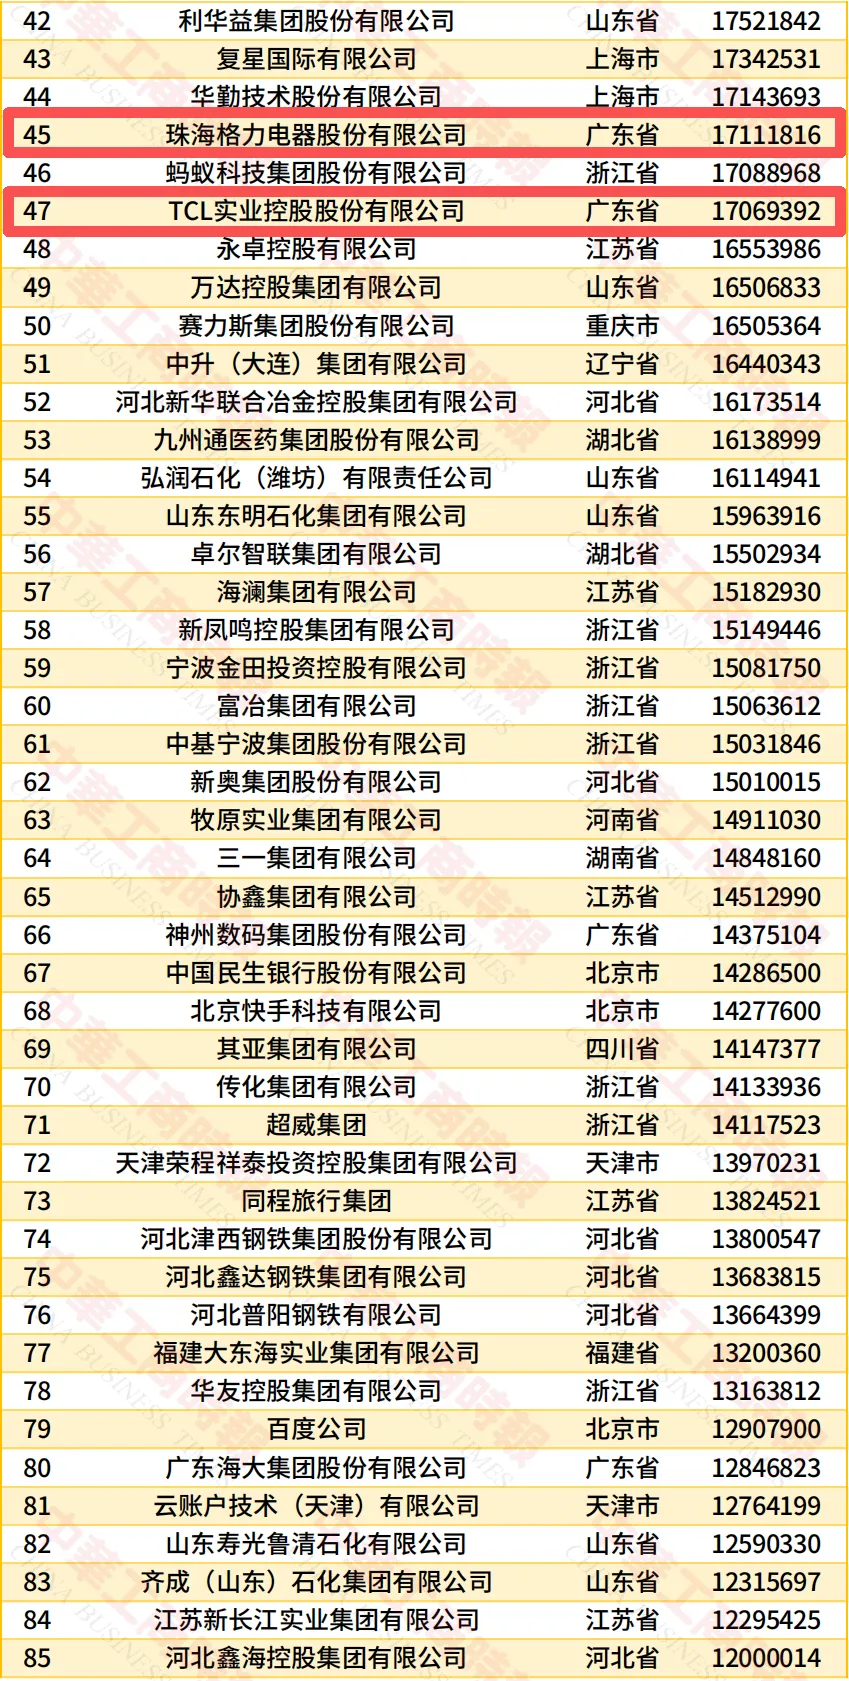
其中,共有6家有家电业务的企业入围:美的集团位列第13位,营收4585.02亿元;小米通讯位列第14位,营收4572.87亿元;格力电器位列第45位,营收1711.18亿元;TCL实业位列第47位,营收1706.94亿元;奥克斯集团位列第132位,营收816.28亿元;创维集团位列第166位,营收703.24亿元。本文以此为样本,剖析家电行业头部格局的分化逻辑与竞争趋势。

6家上榜:美的稳居首位,小米逼近,格力掉队
今年家电军团的榜单站位,最显著的变化发生在第一梯队。
美的集团以4585.02亿元营收位列第13位,小米通讯以4572.87亿元紧随其后位列第14位,两者营收差距仅约12亿元,形成“双雄并立”格局。而在2025年榜单中,美的营收4090.84亿元、排名第13位,小米通讯营收3659.06亿元、排名第16位。一年之间,小米营收增长约914亿元,排名上升2位,与美的的规模差距大幅收窄。
格力电器以1711.18亿元位列第45位。与2025年榜单相比,格力排名从第37位下降8位,与美的的营收规模差距从约1.15倍扩大至约2.68倍。TCL实业以1706.94亿元位列第47位,较2025年榜单的第56位上升9位,营收较上年的1500亿元增长约207亿元,与格力处于同一营收量级,黑电巨头与白电巨头的规模胶着成为今年榜单的另一看点。
第三梯队则由两家细分赛道选手构成。奥克斯集团以816.28亿元位列第132位,营收较2025年榜单的789.29亿元增长约27亿元,但排名从第114位下降至第132位,后退18位;创维集团以703.24亿元位列第166位,营收较2025年榜单的651.48亿元增长约52亿元,排名从第184位上升至第166位,前进18位。
两家企业营收均实现增长,但奥克斯位次后移、创维排名前移,呈现出不同的增长节奏。两者分别深耕空调与黑电领域,在细分赛道保持竞争力,但规模与头部企业之间仍存在明显梯度。
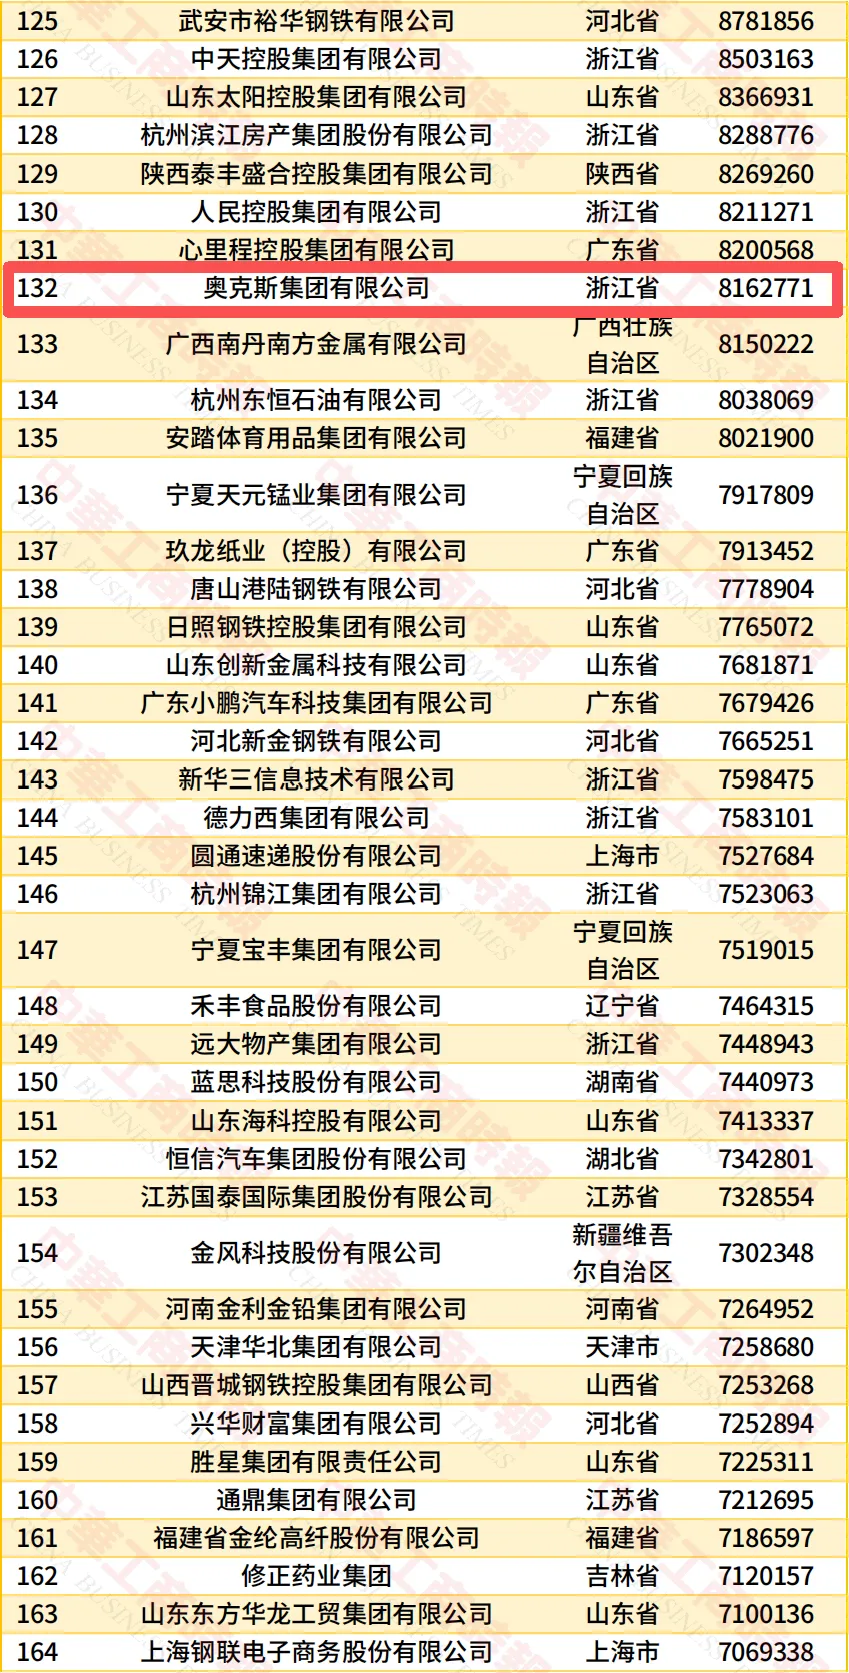
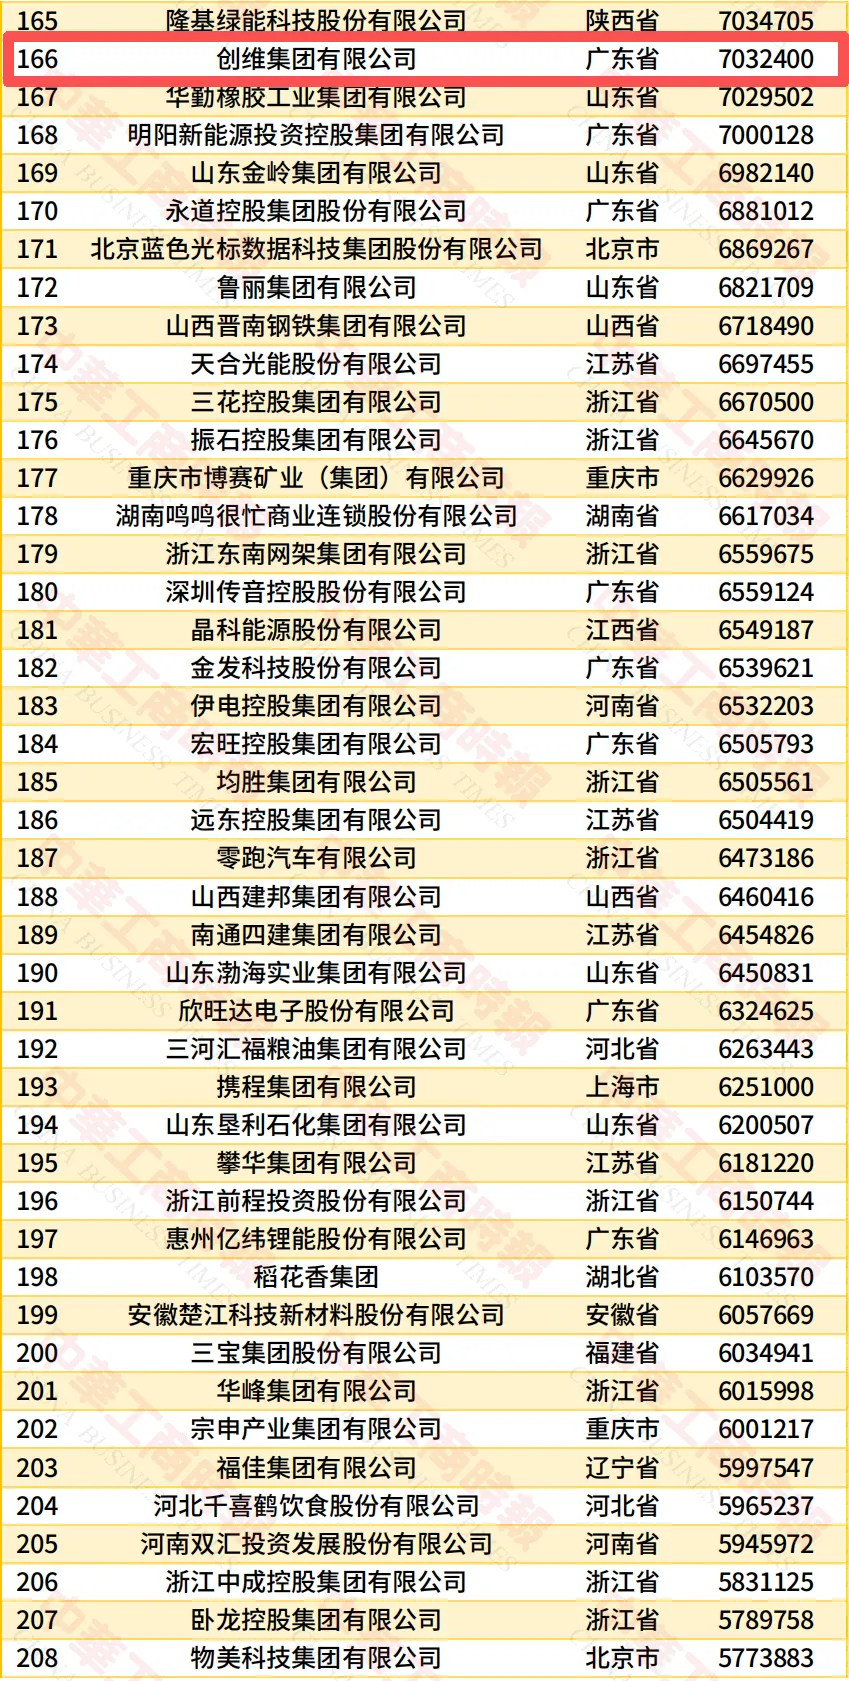
整体来看,6家企业在500强中的站位呈现出明显的规模分层:美的与小米构成第一梯队,营收均超4500亿元;格力与TCL实业构成第二梯队,营收在1700亿元上下;奥克斯与创维构成第三梯队,营收在700亿至800亿元区间。梯队之间的规模差距,较上年呈现出不同程度的变动。

美的vs小米:制造基因与互联网基因的路径差异
美的与小米虽然营收规模仅差约12亿元,但两者的增长逻辑截然不同。美的的增量来自制造能力的外溢——2025年海外收入达1959亿元,同比增长16%,海外业务占比提升至42.93%。
进入2026年上半年,美的商业及工业解决方案实现收入667亿元,占集团收入比重接近30%,楼宇科技与机器人与自动化营收同比增幅均超过10%。方洪波在业绩说明会上透露,海外销售额已占总销售额40%以上,海外OBM业务收入已达到智能家居业务海外收入的50%以上。ToB业务与全球化共同构成美的的双轮驱动,推动其实现营收和利润的持续增长。
小米的增量则来自生态协同的变现。2025年,小米智能大家电收入同比增长23.1%,空调产品出货量超过850万台,同比增长超过24%;冰箱超过280万台,洗衣机超过230万台,三类产品出货量均创历史新高。其大家电业务并非独立赛道,而是“人车家全生态”战略的组成部分,竞争力不单纯来自产品本身,更来自手机、汽车与家居设备之间的互联体验。
不过进入2026年,小米在财报中未再单独披露大家电的出货量与营收,IoT与生活消费产品业务二季度收入313亿元,同比下降19.2%,毛利率从去年同期的22.5%降至20.1%。奥维云网数据显示,2026年1—5月小米空调线上市场份额从去年同期的15.19%跌至10.53%,冰箱、洗衣机等品类的线上份额同样出现不同程度下滑。小米大家电在经历2025年的高速增长后,2026年正面临竞争加剧和成本上升的双重压力。
面对短期承压,小米将目光投向更长期的智能化布局。小米总裁卢伟冰在9月谈及米家品牌下一个十年时提出“科技家电的未来是主动智能”,表示要从“听话”走向“懂你”,IoT全球设备连接数已突破11亿,这些基础设施为家电的智能化演进提供了底座支撑。
两家企业一个向工业能力纵深延伸,一个向智能体验持续渗透,代表了家电行业两种不同的长期主义路径。但小米2026年大家电市场份额的收缩也说明,生态协同带来的初期爆发力,尚需经受供应链成本波动与行业竞争加剧的考验。

格力营收承压背后:单一品类依赖与全球化滞后的结构性挑战
在此次榜单中,格力电器以1711.18亿元位列第45位,较2025年榜单的第37位下降8位,是6家上榜家电企业中唯一排名和营收双双下滑的企业。根据格力电器2025年年报,公司实现营业总收入1704.47亿元,同比下降9.89%;归母净利润290.03亿元,同比下降9.89%。营收与利润同步下滑的幅度,在头部家电企业中较为突出。
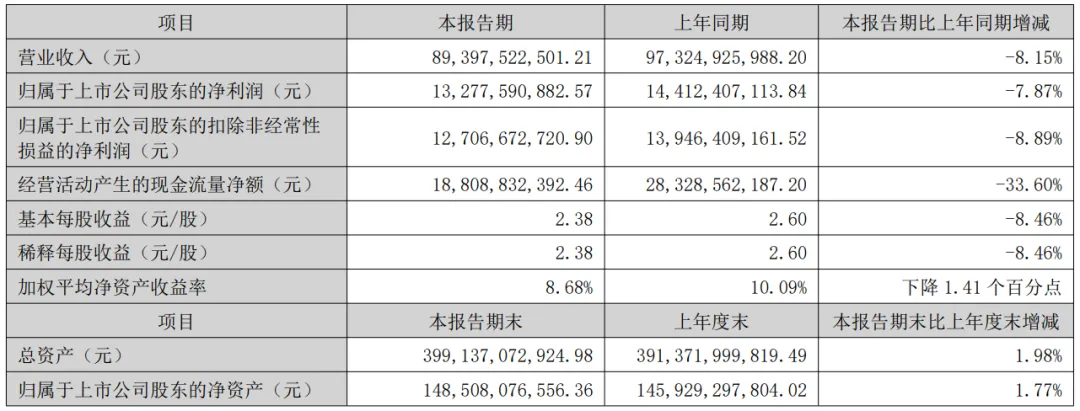
进入2026年,格力的经营压力并未明显缓解。根据格力电器2026年半年度报告,公司上半年实现营业总收入896.73亿元,同比下降8.14%;归母净利润132.78亿元,同比下降7.87%。拆分来看,内销主营业务营收同比增长1.9%,在行业整体承压的背景下展现出一定韧性;但外销主营收入127.44亿元,同比下降21.98%,成为拖累整体营收的主要因素。此外,公司持续收缩非主营业务,上半年其他业务收入41.42亿元,同比下降57.87%,虽然营收质量有所提升,但短期内进一步压低了收入规模。
从业务结构看,格力对空调单一品类的依赖度依然较高。2025年消费电器营收1330亿元,占总营收的78.06%,同比下滑10.44%。相比之下,美的的楼宇科技、机器人与自动化业务已形成数百亿级收入体量,海尔智家2025年的海外收入占比超过50%,业务结构的多元化程度显著高于格力。当国内空调市场进入存量博弈阶段,单一品类对周期的敏感度会被放大。
从全球化布局看,格力海外营收占比约16%,明显低于美的的42.93%。2026年上半年外销收入同比降幅超过20%,进一步印证了海外渠道对市场波动的抵御能力不足。海外市场的拓展需要长期的品牌建设、渠道铺设和本地化运营,难以在短期内快速补课。
从新业务进展看,格力智能装备业务2025年收入6.81亿元,同比增长60.51%,增速可观但规模尚小。新能源、智能装备等领域的布局仍处于培育阶段,距离形成有规模的收入贡献还需时间。而美的的ToB业务已进入收获期,小米的生态协同效应正在显现。新业务的培育节奏与行业周期之间存在错配,当传统主业承压时,新业务尚不足以接棒,企业就面临“青黄不接”的结构性压力。
2026年家电行业整体承压态势进一步加剧。奥维云网数据显示,2026年上半年国内家电全品类(不含3C)零售额为4250亿元,同比下滑9.9%,其中二季度降幅扩大至12.4%。空调作为家电行业的核心品类,上半年零售量同比下滑13.1%,零售额同比下滑15.9%,低端机型占比持续提升,2100元以下价位机型销售量占比达54.45%,产品价格带持续下移。国内空调市场正经历需求收缩与结构降级的双重压力。
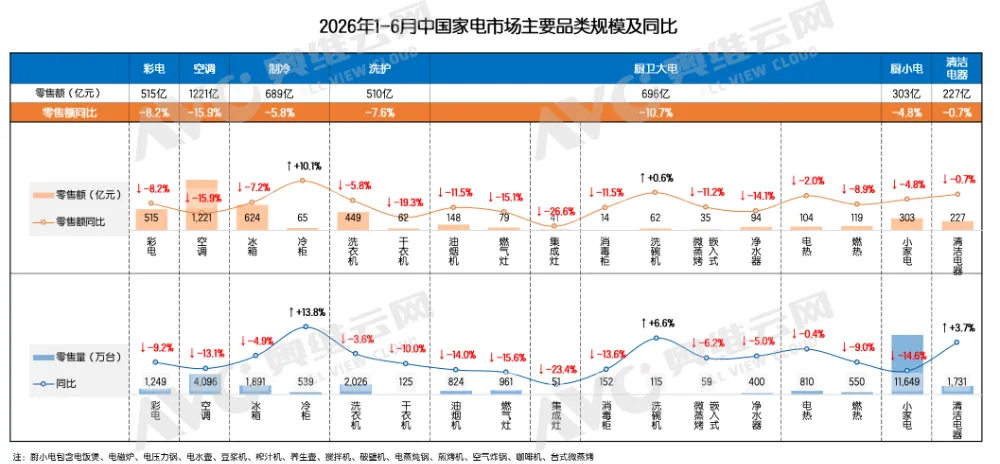
在此背景下,格力面临的挑战并非孤例。但同样的行业压力下,不同企业的表现存在显著差异,这恰恰说明业务结构、全球化布局和新业务储备的差异,决定了企业在存量博弈阶段的不同处境。
华兴证券研报指出,格力上半年内销主营收入仍实现低单位数增长,颇具韧性,并预期下半年在低基数效应下业绩有望逐季改善。从这一角度看,格力的核心空调业务在国内市场仍具备较强的竞争力,但其规模收缩的根源不在于主业失守,而在于第二增长曲线尚未成型,无法在行业下行期提供足够的缓冲。

榜单中6家企业的位次变化,折射出的不仅是规模之争,更是增长路径的分化。美的与小米分别以制造基因和互联网基因站上4500亿量级,格力与TCL实业在1700亿区间胶着,奥克斯与创维则在细分赛道守住各自阵地。
当增量红利消退,家电企业的护城河正从渠道规模转向“全球化纵深+多元化结构+技术创新能力”的多维叠加。各家企业基于自身禀赋做出的战略选择,已呈现出明显的阶段性结果差异,而这仅仅是分化的开始。
在存量博弈的深水区,唯有那些提前完成结构转型、在全球化与多元化上建立起真实壁垒的企业,才能穿越周期波动,在下一轮竞争中占据主动。结构韧性,将取代规模增速,成为衡量家电企业长期价值的核心标尺。
*本文为《厨电新观察》原创文,转载需注明出处。部分图片来源网络,如涉及侵权,请联系删除。

