联系Yan请加auyan9311
在澳洲用公司买投资房,你以为税率 25%?
错。大概率是 30%。
ATO 有个规定,公司超过 80% 的收入是被动收入,包括租金,税率直接从 25% 跳到 30%。纯投资房公司,基本上都踩这个坑。
但这还不是最大的问题。
公司买房不能负扣税抵个人收入,卖房没有 50% CGT 折扣。一套 80 万的墨尔本房子,选错架构,10 年下来差出去好几万。
那信托就一定好吗?也不是。今天帮你把公司和信托的坑都拆清楚,再告诉你什么阶段用什么架构。
一、公司架构看着香,但有三个坑
公司税率 25%,个人最高 45% 加 2% 的 Medicare Levy,差距确实大。
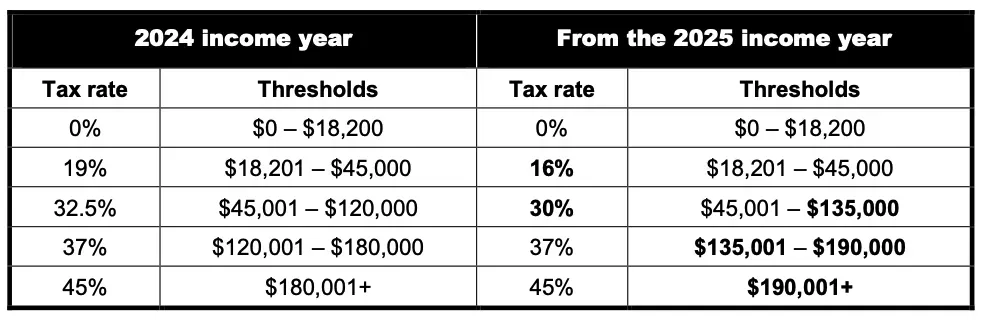
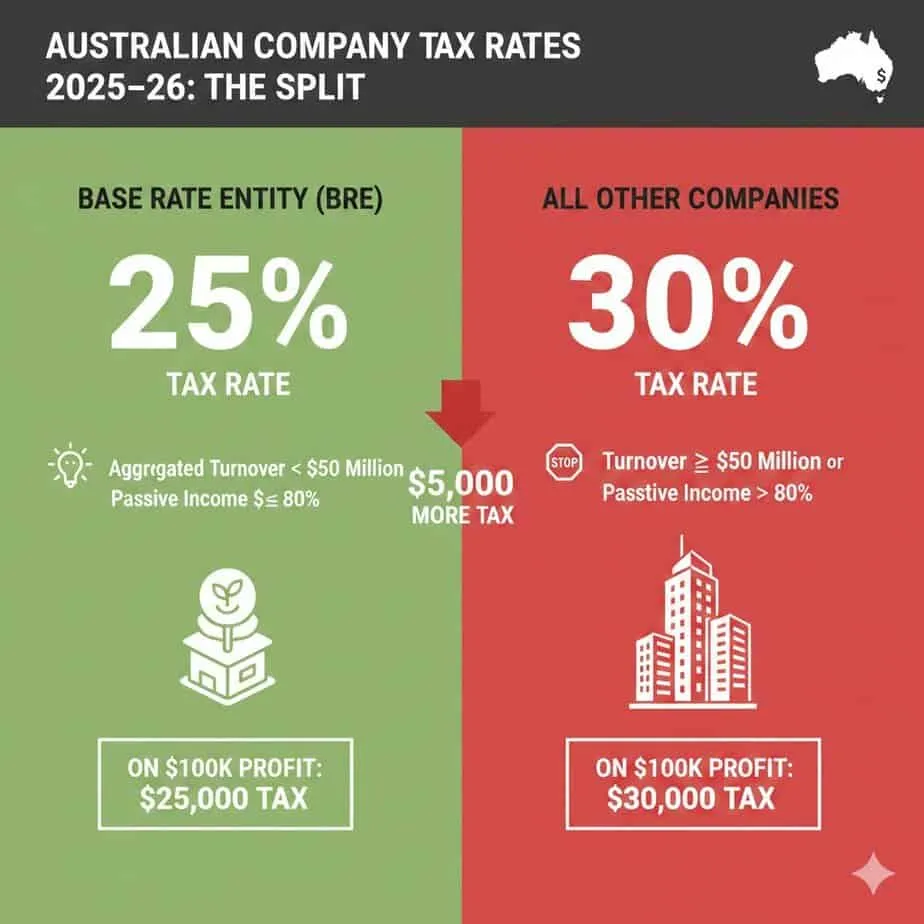
哦对了,新财年中产的税率下调,普天同庆哈! 但被动收入陷阱刚才说了,先不重复。公司买投资房还有两个更实际的问题。
Negative gearing 的钱拿不出来。
拿墨尔本一套 80 万的投资房算。贷款 70 万,利息一年 $42,000,租金收入 $32,000,加上各种杂费,一年净亏大概两万7。
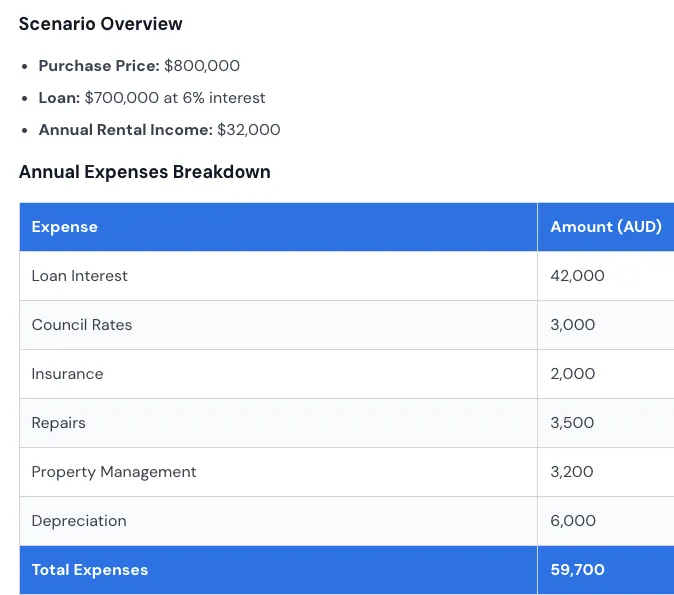
如果用个人名义持有,这两万一可以直接抵扣你的工资收入。年薪 14 万的人,每年能省税 大概 $112,300。
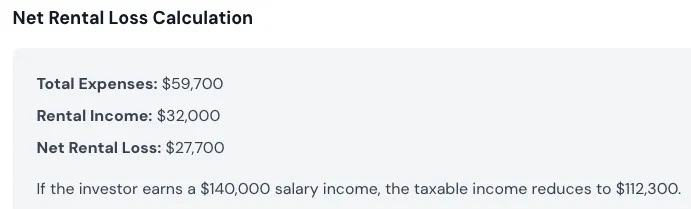
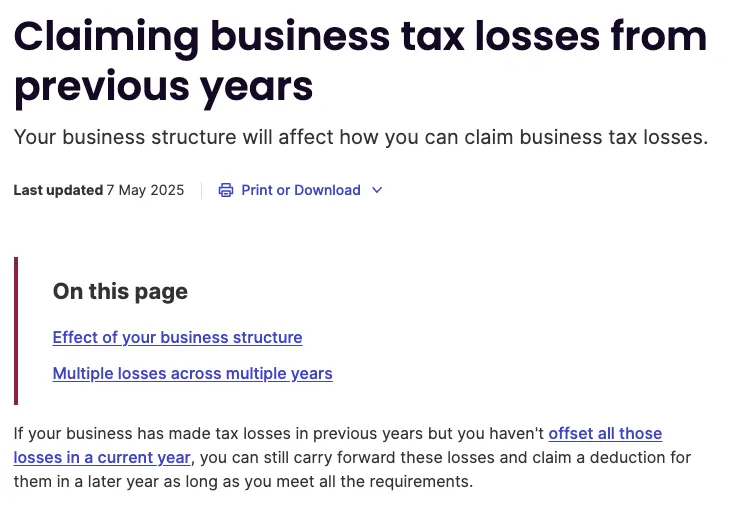
用公司持有?亏损锁在公司里,你个人的税一分钱也抵不了。
卖房没有 50% CGT 折扣。
同样 80 万买、120 万卖,净增值 35 万。
个人或信托持有,50% 折扣后只需交 $68,000 左右的 CGT。
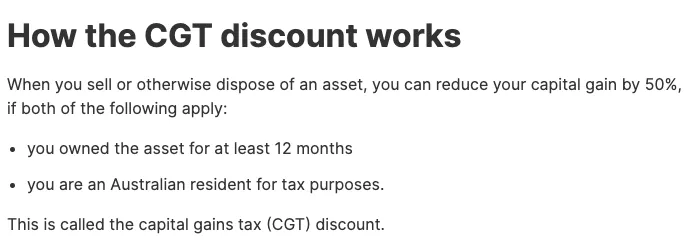
公司?全额 35 万按 25% 交,$87,500。多交近两万。
而且公司利润分给你个人的时候,如果没有franking credit,还要再交一层税。双重征税。
联系Yan请加auyan9311
二、信托架构灵活,但隐性成本不少
信托最大的好处,是收入分配灵活。
举个真实场景。夫妻通过 Family Trust 持有投资房,每年净租金 $50,000。丈夫年薪 18 万,妻子全职带孩子没有收入。
个人名义持有,全算丈夫的,交税 $18,500。
通过信托分配,大部分给妻子,利用她的免税额和低税率档,家庭总税只要 $6,400 左右。
每年省 $12,000,十年就是 12 万。
卖房的时候,信托分配给个人受益人,还能享受 50% CGT 折扣。
但信托也有坑。
Land tax 附加费是墨尔本投资者最容易忽略的。
维州信托持有房产,land tax 起征点只有 $25,000,个人是 $50,000。税率也更高。
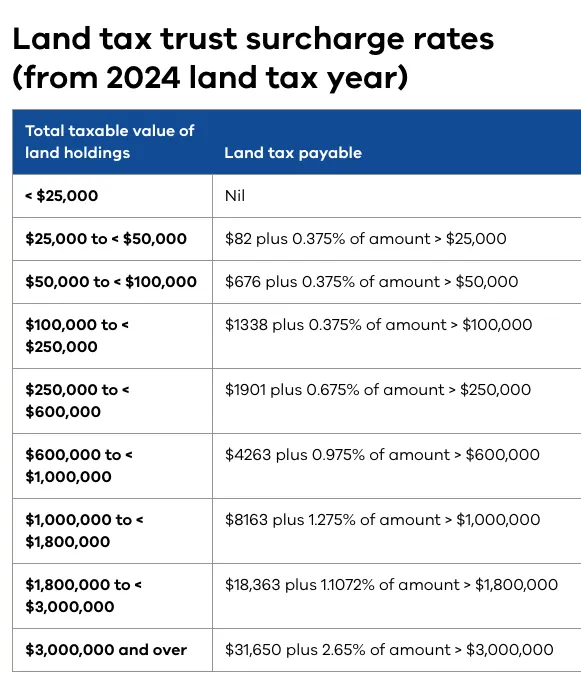
一块 50 万地价的投资房,信托持有每年比个人多交大约 $2,600。
还有一个大变化。2025 年底开始,Macquarie 直接停止向信托和公司发放新贷款,CBA 和 ANZ 也在收紧。
用信托买房,贷款比以前难了不少。
三、混合架构两个组合着用
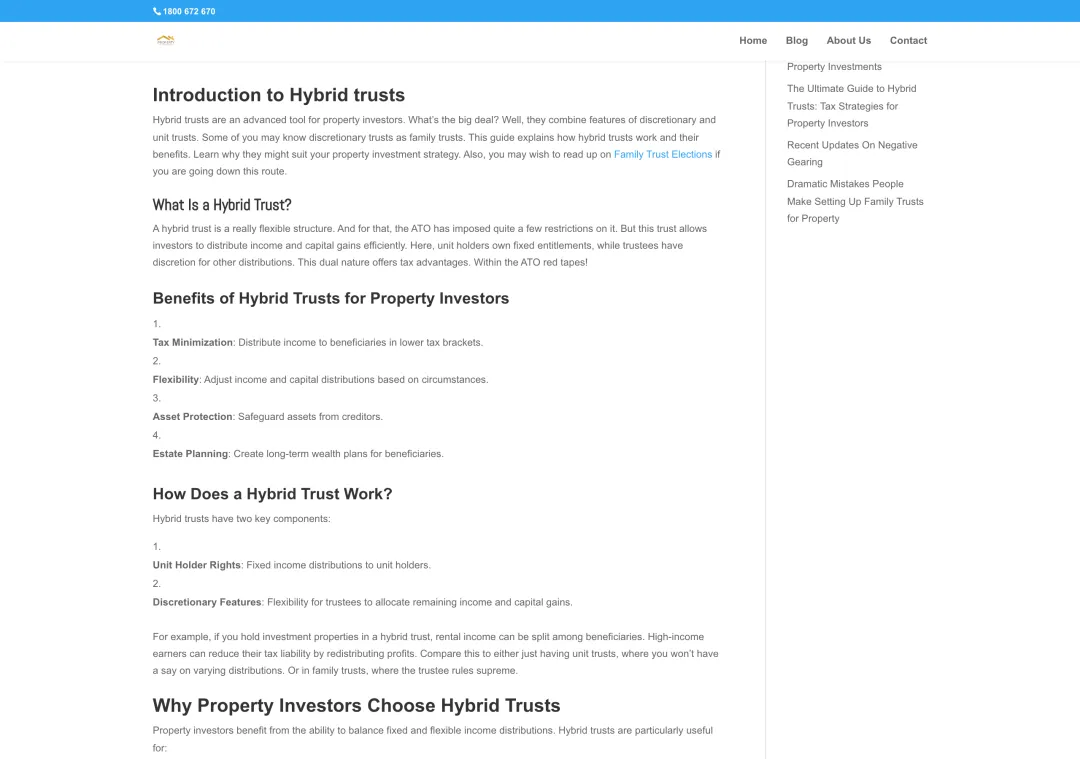
很多会计师会推荐混合架构。说白了就是 Discretionary Trust 加一个公司做 Trustee。
这个组合的好处。
房产放在信托名下,卖的时候享受 50% CGT 折扣。收入可以灵活分配给低税率的家庭成员。公司做受托人,把你个人和信托的债务隔开,资产保护最强。
但代价也实在。
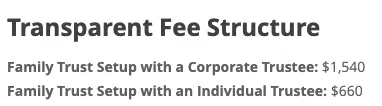
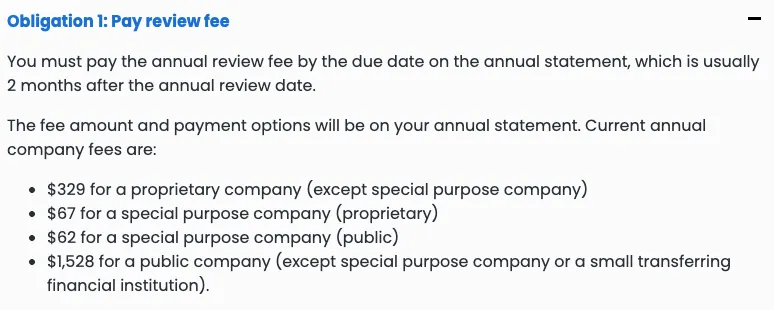
设立费用大概 $2,000 到 $3,500,加上每年 $329 的 ASIC 年审费和几百刀左右的会计报税费。
十年就是上万刀的管理成本。节税效果覆盖不了这个数,就不值得。
算来算去,四种架构各有各的优缺点。这张表帮你一目了然。
联系Yan请加auyan9311
四、怎么选看你的阶段
不要上来就搞最复杂的架构。像学开车一样,不是第一天就开法拉利。
刚开始买,1 到 2 套,还在负现金流?用个人名义。negative gearing 直接抵税,贷款也最容易申请。
到了 3 到 4 套,现金流转正了,可以考虑信托。收入分配给低收入家庭成员,节税效果开始体现。
5 套以上,打算长期持有后出售?那混合架构值得看看。CGT 折扣加分配灵活加资产保护,管理成本能被节税覆盖。
最重要的一点。ATO 有 Section 100A 反避税条款,专门盯信托分配。钱分给谁,就必须真的到谁手上。不能纸面分配。
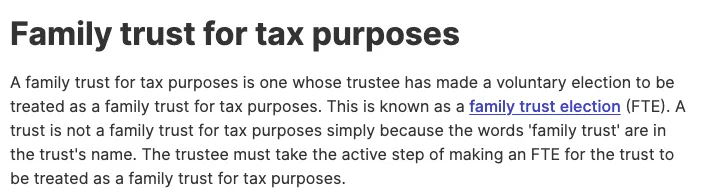
这些架构选择牵扯到税务、贷款、land tax、资产保护,每个人情况不一样。一定要找专业会计师,结合你的具体情况来定。
我是精算师 Yan,我们是墨尔本的买家中介,不卖房,只帮买。买房、加建奶奶屋、出租,我们自己的团队一条龙,你不用操心。
联系Yan请加auyan9311
