线下太贵、线上不敢买,少儿重疾险到底怎么选?未来星这条“中间路”说透了
- 更新时间 2026-09-29 15:14:27
↖点击上方蓝字关注
想给孩子买份重疾险,跑去问线下大公司,业务员给你一算——保额想买到50万,保费一年大几千甚至上万,超预算了。你心里想:公司就在那儿,看得见摸得着,安心。但产品性价比,说实话,一般。
然后你转头去看互联网网红少儿重疾险,责任全面、价格便宜、保额还高,一看就心动。可是再一看承保公司——名字没怎么听过,线下也没办事处,全靠线上沟通。你心里又开始打鼓:万一以后公司不安全怎么办?
线下的,贵但安心。线上的,划算但心慌。
左右为难,对不对?😣
今天这篇文章,我就给你拆解一个“中间选项”——中英人寿未来星少儿重疾险。它的整体定位,介于“互联网网红产品”和“传统线下大牌”之间,想做的,就是把线下的“安全”和线上的“性价比”,给你中和一下。📌
一、先说说它背后的公司,为什么能让你安心
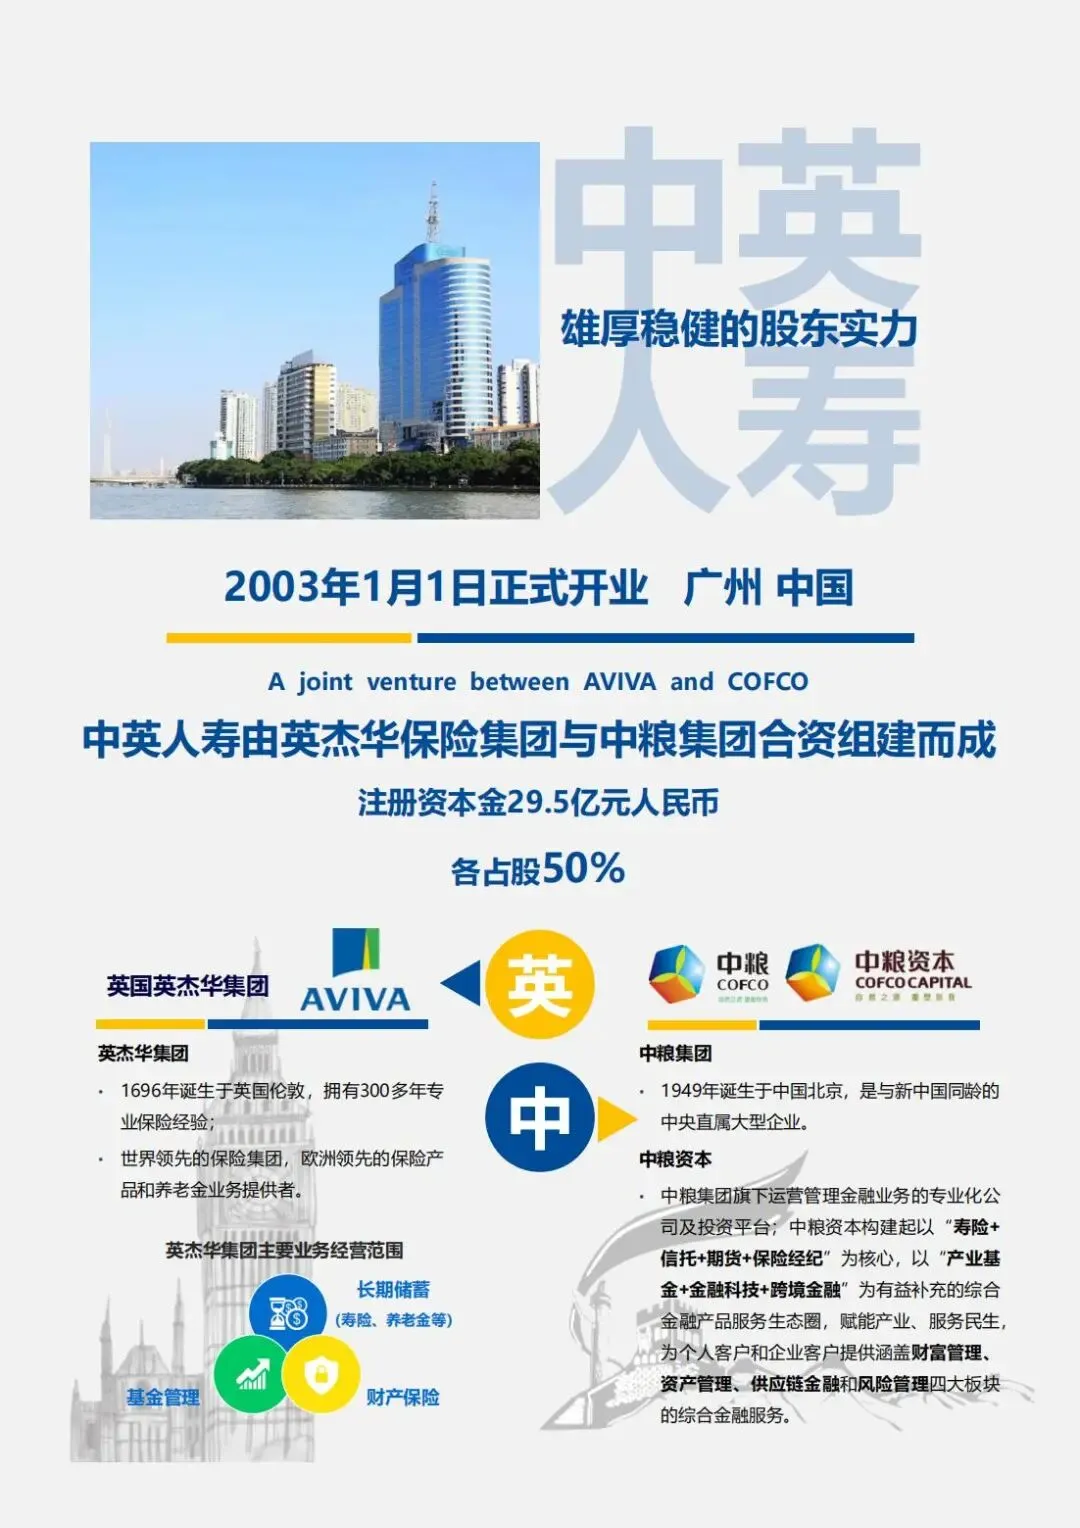
先看公司。中英人寿,中方股东是中粮资本,央企背景;外方股东是英杰华,三百年的保险老店。
数字更直观:风险综合评级连续37个季度A类,偿二代二期下累计11次AAA。这两个指标,是监管对保险公司偿付能力和风险管理的硬考核,能连续拿A,不是靠运气。💪
所以,如果你心里那道坎是“公司稳不稳、二十年后还在不在”,中英人寿这个底座,是能给你安心感的。偿付能力充足,风险评级长期保持A类,理赔和续保的可靠性高,能提供较强的品牌安心感。
但——公司好,不代表产品就一定适合你。咱们接着往下看。👇
二、基础保障,先看核心够不够
未来星的基本责任,我挑重点说。
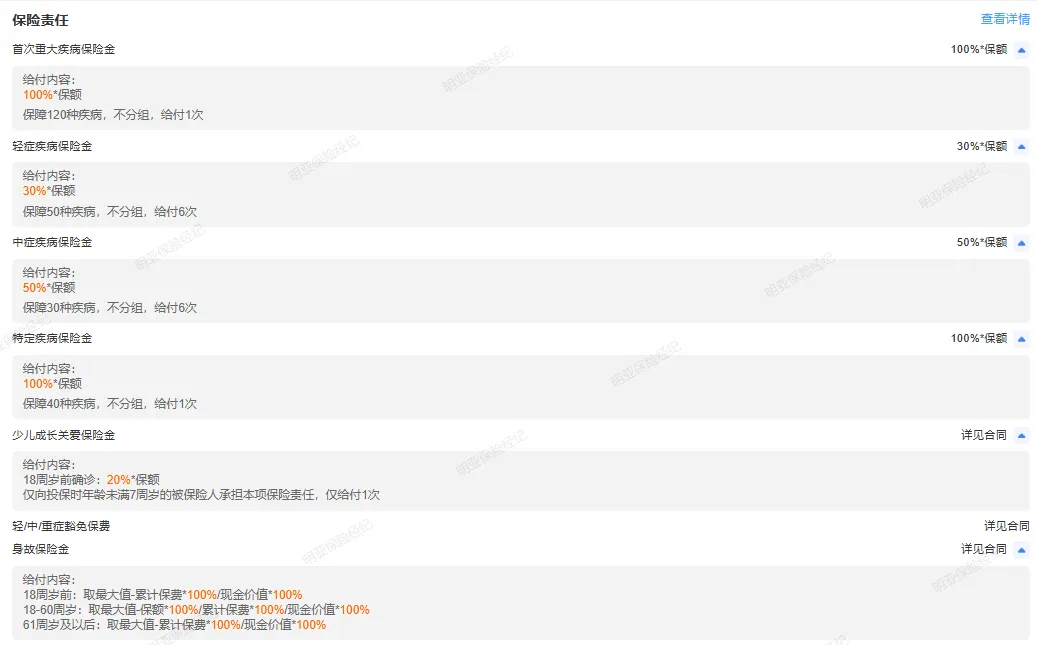
重疾120种,赔1次,100%保额。轻症50种,每次30%,最多赔6次。中症30种,每次50%,最多赔6次。
这里有一说一:中症50%的比例,比市面上一些60%的产品低了10%。这是它的一个取舍,你得知道。⚠️
但它的优势在哪?轻症和中症,不分组,没有“三同”隐形分组。什么意思?就是同一意外事故或相同疾病导致的多个轻症/中症,只要间隔180天,都能赔。目前市面上,轻中症没有三同条款的,除了中英人寿,几乎就只有工银安盛了。
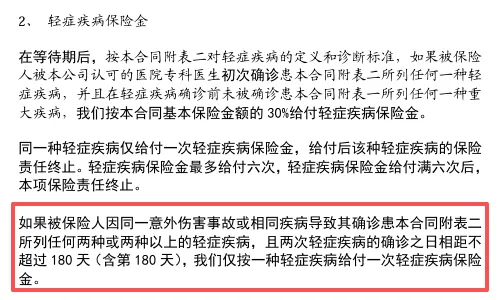
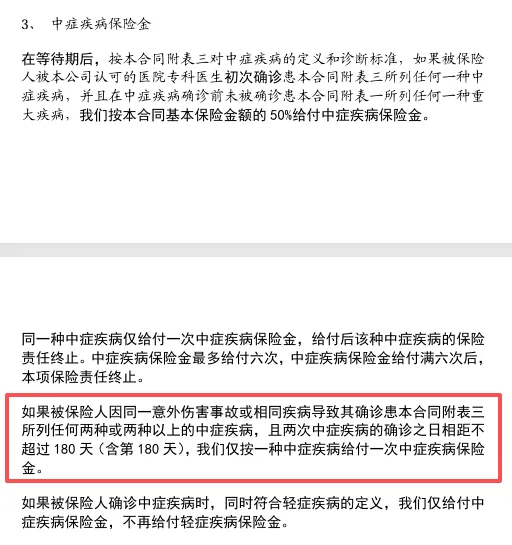
这一点,是实打实的优势。✅
三、特定疾病,这是它最狠的一张牌
接下来这个责任,是我认为未来星最实在的加分项。
特定疾病保险金,40种,赔100%保额,跟首次重疾叠加给付。也就是说,如果孩子第一次确诊的重疾,同时属于这40种特疾,直接翻倍赔。
比如白血病、严重川崎病、神经母细胞瘤、淋巴瘤……基本把少儿高发的都覆盖了。
重点来了:条款无年龄限制,不仅限于18岁前,60岁后确诊符合条件的特疾同样可获双倍赔付。🔥
什么意思?哪怕五六十岁确诊白血病,只要是首次重疾、并且属于这40种,照样翻倍赔。优于部分限制18岁前赔付的产品。比如工银安盛御享欣生、中国人寿康宁尊享,都限定18岁前。未来星不设年龄门槛——这是它最大的差异和优势。
代价也说清楚:这项责任只赔一次,而且必须跟首次重疾“同时发生”。如果第一次得的重疾不在这40种里,这项责任就失效了。
四、少儿成长关爱金,思路好,但别期望太高
未来星还有一个少儿成长关爱保险金,3种疾病,赔20%保额,投保时未满7岁、18岁前确诊才能赔。
比如高度轴性近视致视网膜脱离矫正手术、严重肥胖致减重代谢手术、严重继发性脊柱侧弯矫正手术。
思路是好的,脊柱侧弯矫正和减重代谢手术,费用不低,医保还基本不报。💡
但我要泼一盆冷水:理赔标准很高。
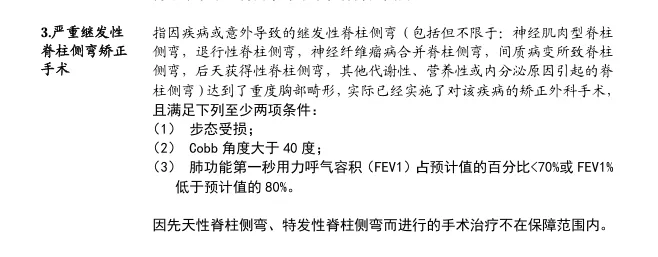
举个例子,脊柱侧弯手术,合同要求是Cobb角>40° + 重度肺部畸形 + 肺功能。而国内常见的临床手术指征,只要Cobb角大于40°就够了。医生觉得该做手术了,但合同还不一定认。
这不是中英人寿故意提高标准,而是行业通用标准。
所以我的建议是:重疾险里的特色责任,比如近视手术、肥胖手术、自闭症这些,就当它是锦上添花。没有这些,不影响核心保障;有这些,也别期望太高。千万不要把它当成购买决策的因素。🚫
五、身故责任,一个取巧但实在的设计
身故责任,未来星做了一个取舍:不赔全残。
但你看它的设计——18岁前,赔已交保费和现金价值的较大者;18岁到61岁前,赔保额、已交保费、现金价值的较大者;61岁以后,赔已交保费和现金价值的较大者。
以0岁男宝、50万保额为例:44岁以后,现金价值就已超过所交总保费;70岁到100岁之间,现金价值35万+了,最高可到44万。如果加上可选责任多次赔付,78岁时现金价值都超过基本保额了,最高能达到56万。也就是说,这段时间退保,退出来的钱会比保额更高。而根据现在的生命周期表,中国人活过78岁的概率是非常大的。
看似为了平衡保费做的取巧设计,实际的身故保险金,可能比其他赔保额的还更高。🤔
当然,身故和重疾只能赔其中一项,这是行业通例。
另外,未来星自带轻/中/重症保费豁免——初次确诊轻症、中症或重疾后,豁免剩余各期保费,保障继续有效。✅
六、可选责任,预算够就加,预算紧先做保额
未来星有四个计划,基本责任之外,还有两个可选责任。
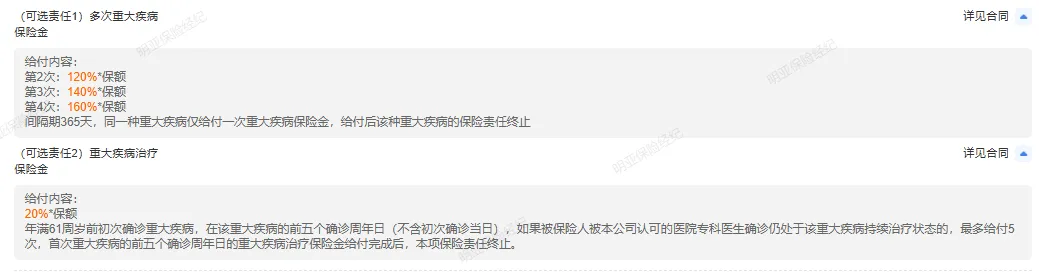
可选一:多次重疾。 第2/3/4次分别赔120%/140%/160%,间隔365天,不分组,阶梯递增。走到第四次,50万保额能赔到80万。对比其他线下重疾险,3次、每次100%,未来星在次数和比例上都更强。
可选二:重疾治疗金。 61岁前首次确诊重疾,之后5年内如果仍处于持续治疗状态,每次额外赔20%,最多5次。这项责任主要针对癌症的持续治疗,但门槛卡得比较窄,必须是61岁前首次确诊。
我的建议:预算充足可以加;预算有限的话,优先把保额做高、增加重疾赔付次数,比加这项更实在。💰
七、增值服务,线下产品真正能落地的资源
基本保额满30万,可以享受12项健康管理服务。我挑几项对家长真正有用的说:
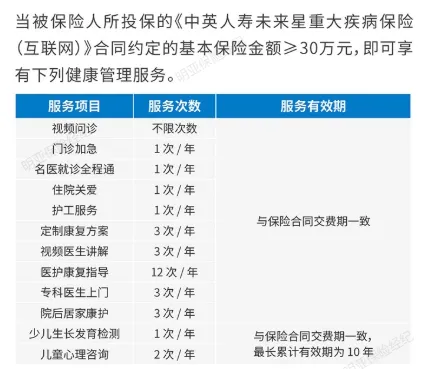
🎥 视频问诊不限次数:孩子半夜发烧、起疹子,不用抱着往医院跑,先线上问医生,省时省力。
⚡ 门诊加急:热门三甲医院的门诊号,自己抢可能要等一两周,这项服务能帮你加急安排。
👨⚕️ 名医就诊全程通:不是简单挂个号,而是从挂号到就诊有专人陪同,帮你对接专家资源。
🏥 住院关爱与护工服务:孩子住院时,家长最耗精力,这项服务能提供住院期间的护工支持和关怀。
🩺 专科医生上门:行动不便或特殊情况,医生可以上门评估。
📏 少儿生长发育检测、儿童心理咨询:这两项偏预防和长期管理,孩子长身体阶段用得上。
这些服务,是线下产品真正能落地的资源。真到要用的时候,门诊加急、名医就诊全程通,是能帮上忙的。
但我还是要提醒一句:增值服务是锦上添花,不是购买决策的核心。有,挺好;用得上,赶紧用。但别为了它,买错了主险。⚠️
八、保费,买得起才是最关键的
产品责任好,公司也安心,但买得起才是最关键的。我们直接看数据:
0岁男宝女宝,50万保额,20年交:
男宝:9240元/年,女宝:8570元/年
加上多次赔后:男宝11510元/年,女宝10685元/年
0岁男宝女宝,50万保额,30年交:
男宝:6615元/年,女宝:6140元/年
加上多次赔后:男宝8245元/年,女宝7655元/年
总结一下保费情况:比线下重疾险便宜,比互联网重疾险贵。
比如中国人寿20年交、重疾只赔1次,0岁男宝每年保费1.2万,比中英这款贵大概2000元,责任还要次一些。
如果是互联网重疾,都是50万20年交,加上身故责任后也是八九千了。互联网重疾险的优势在于不带身故责任时,价格优势会更加明显。
所以,未来星的保费定位很清晰:它卡在“线下大牌”和“互联网网红”中间。你多付的那部分,买的是公司品牌、线下服务和安心感。💡
九、适合谁,不适合谁,说清楚
✅ 适合四类家长:
第一,预算相对宽裕,不追求极致性价比,看重大品牌,但又觉得平安、国寿责任实在一般、价格实在偏高。未来星在这个中间地带里,是有位置的。更看重品牌、安心感和核心保障均衡。
第二,已经看过一圈互联网网红产品,责任都看懂了,但心里对承保公司的规模始终有点不踏实。你为这份“不踏实”多付一点钱,其实是可以的——因为焦虑本身,也是一种成本。😌
第三,就想要带身故的,因为这款产品带上身故责任后,跟互联网重疾险差距并不明显。
第四,看重健康管理和就医资源。
❌不适合三类家长:
第一,纯看性价比、预算有限的。直接选互联网网红少儿重疾,同样的钱能买到更高的保额和更激进的赔付结构。未来星保费高于纯消费型少儿重疾险,也略高于部分互联网网红产品。适合预算相对宽裕、想一步到位保终身的家庭。预算有限(如仅两三千)的家庭,建议优先配置消费型产品以做高保额。
第二,特别在意中症赔付比例的。50%确实少了10%。
第三,希望“重疾赔完之后,轻中症还能继续赔”的。这款不行。🚫
📌 最后总结
未来星相对互联网网红少儿重疾,确实偏贵。
如果你不看公司大小、预算不够、只看产品,那我更建议你买网红互联网少儿重疾险。
但如果你就看重公司、看重安心感、看重线下服务资源,那未来星很适合你,扫码即可投保。
增值服务是赠品,保单本身才是商品。别为了赠品,买错了商品。 🎁
✦ 其他精彩 ✦众民保百万医疗2026深度拆解:3个升级1个降级,条款一字一句帮你抠清楚
达尔文宝贝计划15号值不值得买?第一期:10条基础责任逐项拆解,优缺点一次说清!
保险配置的终极逻辑:报销、赔钱、给钱花,记住这3件事就够了!
达尔文12号、康乐一生2026、哪吒2号,责任细节全拆解,谁才是你的最优解?
达尔文12号靠不靠谱?17分钟全面拆解,值不值得买看完不纠结
众民保中高端、平安人生、平安北极星、超越保无忧版,四款免健告中高端医疗险优缺点一次说清楚