乳业巨头最容易犯的错,不是少买一个品牌,而是以为品牌越多,牌桌就越大。
伊利把澳优收入囊中时,市场看到的是一张漂亮的拼图:伊利有规模、渠道和供应链,澳优有佳贝艾特等奶粉品牌,还有羊奶粉、营养品和海外业务。听起来像“强强联合”,甚至像是给蒙牛补上一课。
可几年过去,澳优的经营表现没有按当初的想象加速。公开报道显示,澳优2023年收入73.82亿元、归母净利润1.74亿元;2024年收入约74.02亿元、归母净利润2.36亿元。伊利在2024年年报阶段对澳优相关商誉计提减值,市场于是开始追问:伊利的多品牌打法,为什么在澳优这里突然不灵了?
答案可能很扎心:买下一个品牌,不等于买下顾客选择它的理由。
01 多品牌解决“我有什么”,不自动解决“顾客为什么选我”
很多企业做品牌矩阵,常见反应是列清单:高端一个、儿童一个、羊奶粉一个、营养品再来一个。内部看起来很完整,顾客却可能只留下一个模糊印象:都是奶粉,都差不多。
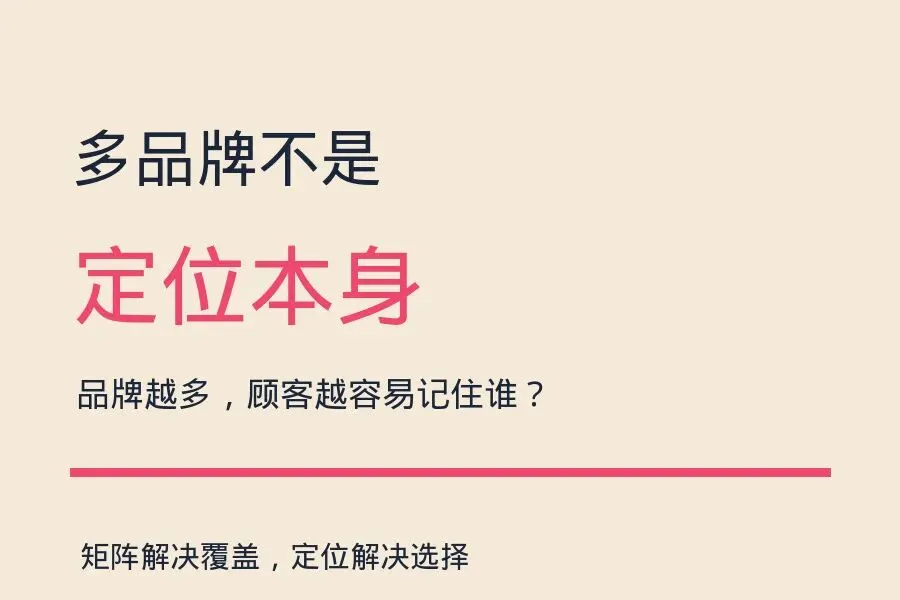
品牌矩阵的价值,是把不同需求分开;定位的价值,是让顾客在货架前迅速说出“这一个为什么适合我”。前者解决覆盖,后者解决选择。
如果一个家庭面对一排奶粉时,只能靠价格、促销和导购推荐做决定,那么品牌数量再多,也只是企业的资产目录,不是顾客的心智地图。
02 伊利买到的是协同机会,不是协同结果
当年收购澳优,逻辑并不复杂:伊利的全国渠道和供应链,可以给澳优更大的覆盖;澳优的奶粉品牌、羊奶粉能力和海外网络,也能补足伊利的品类版图。这个方向有商业道理,但方向不是结果。
协同至少要回答三件事:谁来服务哪一类顾客?通过什么渠道触达?顾客为什么相信这个品牌的专业性?
如果所有品牌都在抢同一批母婴店、同一批家庭、同一组“高端营养”词汇,协同就会变成内耗。总部看见的是资源共享,顾客感受到的却可能是选择困难。
并购最怕的不是买贵,而是买回来之后,没人能用一句话讲清它该赢在哪里。
03 顾客不看组织架构,只看“这一罐能不能解决我的担心”
企业喜欢讲“全球奶源、科研实力、全产业链”,家长真正关心的却更具体:孩子适不适合?配方有什么不同?出了问题谁负责?为什么这罐比旁边那罐贵?
这就是定位从顾客出发的残酷之处。顾客不是来参观集团架构的,她是在一个货架前,替家庭做一次风险判断。
谁能把复杂能力翻译成简单、可信、可复述的选择理由,谁才有机会被记住。否则,越多品牌越像一场内部会议:每个品牌都有话说,顾客却不知道该听谁的。
04 澳优暴露的,不只是婴配粉压力,还有定位方向的摇摆
婴配粉行业受出生人口变化、渠道调整和消费需求变化影响,竞争本来就更难。公开报道也提到,2024年行业线下销售额承压,澳优经营预期被重新评估。
但行业逆风不是所有问题的解释。真正值得企业警惕的是:当市场变窄,品牌到底要服务谁?
是守住羊奶粉的专业心智,还是把资源摊到更多营养品?是深耕母婴渠道,还是把希望寄托在集团渠道迁移?是让一个品牌成为某个需求的首选,还是让所有品牌都去争“高端”两个字?
市场越难,方向越不能含糊。因为顾客会用一次购买告诉你:她要的是一个明确答案,不是一份品牌名单。
05 顾均辉定位方法论:先看竞争,再看顾客,最后定方向
战略定位不是给品牌换一套更好看的包装,而是从竞争出发,找到一个能在顾客心智里站住的位置。
先看竞争。 蒙牛、飞鹤、君乐宝和外资品牌已经占据了哪些认知?“高端”“进口”“营养”“羊奶”这些词,哪些已经拥挤?再往同一块地方堆品牌,只会让传播成本越来越高。
第二步,看顾客。 家长在什么场景下做选择?她真正担心的是成分、信任、方便,还是专业建议?把顾客的担心说清楚,品牌才知道应该删掉什么。
第三步,定方向。 选择一个能被产品、渠道和内容同时证明的理由。一个品牌可以有很多能力,但不能让顾客替你做总结题。
结尾:多品牌不是护城河,顾客心里那句“我就选它”才是
伊利与澳优的故事,不能简单写成“收购失败”,也不能用集团规模替代品牌判断。它更像一面镜子:企业可以用并购获得更多资源,却必须重新回答一个小而尖的问题——顾客为什么在这一刻选你,而不是旁边那一罐?
如果答案说不清,品牌越多,管理越忙,顾客越无感。
你认为乳业做多品牌,最应该先解决渠道、产品,还是定位?欢迎把你的答案转给正在做品牌扩张的企业管理者。