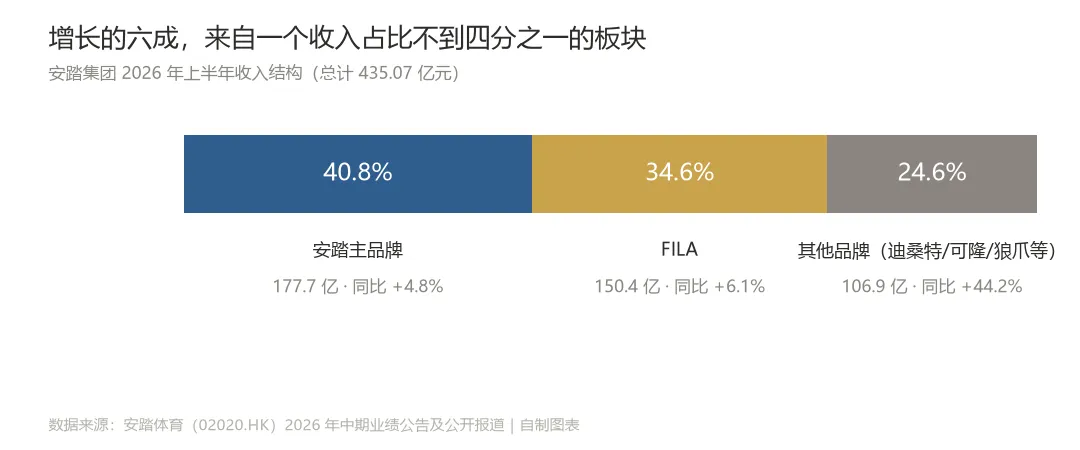
先把一组反常识的事实摆出来:2026 年上半年,安踏集团营收 435.07 亿元、同比增长 12.9%;但拆开看,它最大的主力品牌只增长了 4.8%,增长几乎全部来自"别的品牌"——一个收入占比不到四分之一的板块,同比大涨 44.2%,贡献了集团超过六成的新增营收。
先给一个定义,不然后面全是数字:这叫“品类结构对冲”。意思是:当你的主力品类遇到天花板时,靠第二、第三条线的增长,把大盘顶住。安踏这份中报最大的看点,不是“它又增长了”,而是它增长的方式变了——从“主力拉大盘”,变成“结构拉大盘”。
这不是一篇夸安踏的文章。作为商品人,我们要看的不是它盘子多大,而是它的品类结构思路里,有哪些是能搬回自己生意里的。先看事实,再看拆解,最后带走能用的。
事实一:主力品牌增速放缓,但整体仍在两位数增长。
上半年安踏主品牌收入 177.71 亿元,同比增长 4.8%,占集团收入 40.8%,经营利润率 22.5%、同比还回落了 0.8 个百分点;FILA 收入 150.45 亿元,同比增长 6.1%,占 34.6%,经营利润率 28.7%、同比提升 1.0 个百分点。
安踏集团 2026 年上半年收入结构(自制图表,数据来源:公司中期业绩公告)
两个“台柱子”都在温和增长,但真正的增量来自第三块:以迪桑特、可隆、狼爪等为核心的其他品牌板块,收入 106.91 亿元、同比大增 44.2%,占比升到 24.6%,经营利润率 33.1%——是集团利润率最高的板块。
事实二:增长最快的,也是利润率最高的。
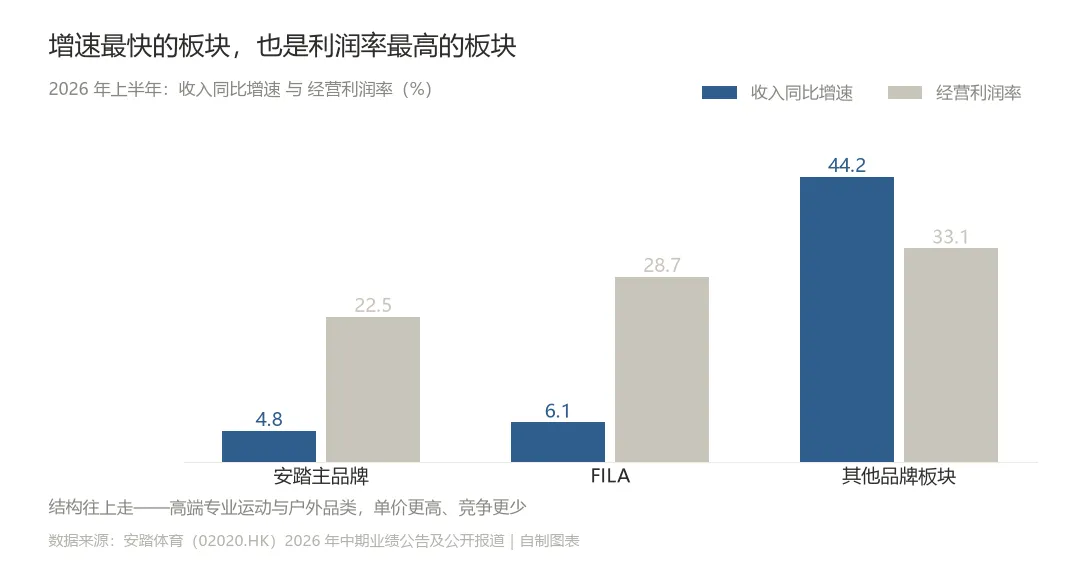
这一点最值得商品人注意。安踏主品牌经营利润率 22.5%,FILA 28.7%,而新兴品牌板块 33.1%。增速最快的板块,同时也是利润率最高的板块——这不是巧合,是“结构往上走”的结果。
各板块收入增速与经营利润率(自制图表,数据来源:公司中期业绩公告)
道理很简单:高端专业运动和户外品类,单价更高、心智更强、竞争更少;而大众运动赛道竞争白热化,只能靠“价格战”换规模。当一个集团的增量越来越多来自高结构品类,整体毛利率和利润率自然往上走——上半年集团毛利率提升 0.5 个百分点至 63.9%,经营利润率升到 27%。
事实三:结构不是"多几条线",是"有梯度的几条线"。
安踏的“多品牌”不是平铺,而是有清晰的梯度:主品牌做大众基本盘(覆盖最广的人)、FILA 做运动时尚(拉高调性)、迪桑特/可隆做高端专业与户外(拉高结构)。
翻译成商品管理的语言:不同价格带、不同人群、不同场景,各有一条线去接。这样当某一条线遇到波动,其它线能顶上来,整个盘子不至于跟着塌。
这一幕,做商品的人应该都很熟悉。做单品类或单爆款生意的同行,几乎都经历过同一种恐惧:“今年这款火了,明年它不火了我怎么办?”——爆款一停、大盘就停,这是中小品牌最典型的“结构病”。
很多人的解法是“再找一个能火的款”,但那还是靠运气。安踏这份中报给的提示是:与其赌下一个爆款,不如把“结构”搭起来——让几条不同定位的线同时跑,谁快谁上,谁慢谁调整。大公司和小店面对的是同一道题,只是它先交了卷:用结构,而不是用爆款,去对冲不确定性。
三个事实看完了,三条纪律就浮出来了。这三条恰好对应商品管理里最日常的三个动作:建梯度、做对冲、保利润率。
纪律一:品类要做"梯度"——不是多几条线,是有高低的几条线。
迁移动作:把你的货盘按“人群—场景—价格带”画成两三层的梯度。比如:基础层(走量、撑客流)、主力层(赚利润、树心智)、形象层(拉高感、做样板)。梯度的意义是——不同层的货,解决不同的问题,谁也不挤谁。
判断梯度有没有搭起来,看一个问题:你的三层货,是不是卖给了同一批人、同一个场景?如果全是,那不是梯度,是“同一件事做了三遍”。
纪律二:结构要"对冲"——用增长快的线,接住放缓的线。
安踏的主品牌只涨 4.8%,但整体还能涨 12.9%,靠的就是新兴板块 44.2% 的增速在顶。对冲的意义不是“每条线都涨”,而是“东边不亮西边亮”。
迁移动作:给每一条线设一个角色——谁负责“守基本盘”(稳住不掉),谁负责“攻增量”(冲增长)。守的线,考核“不掉队”;攻的线,考核“增速和占比”。别用同一把尺子量两条任务不同的线——否则守的线会被逼着乱动,攻的线会被压制。
这里最容易被忽略的是“守的线”的心态管理。守基本盘的业务,增长慢是常态,甚至要为大盘让出资源(比如把好的陈列位、好的导购让给新线)。如果考核上不给它“容忍度”,团队就会本能地“保自己”,结构升级根本推不动。结构能不能搭起来,一半靠设计,一半靠考核——考核不对,再好的结构也会被内部博弈拆掉。
一个可落地的三层结构,长这样:
三层不是“价格高低的排列”,是“任务分工的排列”。基础层解决“人来不来”,主力层解决“钱赚不赚”,形象层解决“店看起来值不值”。三层各司其职,货盘才既有流量、又有利润、还有高度。只做基础层,赚不到钱;只做形象层,没人买单;只做主力层,客流会逐年变窄。
关于“用增长快的线接住放缓的线”,还有一个更朴素的用法:看“贡献增量的那一块”是不是在稳定输出。安踏的增量几乎全部由新板块贡献,说明它的“第二引擎”已经启动。对中小品牌来说,判断标准可以简化成一件事——如果你的主力品类这个季度掉了 10%,会不会有另一块业务能补上一部分?如果答案是“没有”,那你的结构还是“单引擎”,任何一次波动都会被完整放大到大盘上。今天补一块“小但增长”的业务,比明天临时找爆款要稳得多。
纪律三:结构要"带利润率"——别用更低的毛利换规模。
安踏新兴板块增速最快、利润率也最高,这才是“结构升级”。如果你的新品类是靠“更低价、更打折”换来的规模,那不是升级,是降级。
迁移动作:每上一个新品类或新系列,先给它的毛利率设一条底线,低于底线就不上。判断一个新系列值不值得做,不看它“能卖多少”,先看它“单位毛利能不能撑住运营”。结构升级的标志,是整体毛利率往上走;如果卖得多了、毛利率却掉了,那是结构变差了。
这里可以借一个特别简单的自测:你的货盘里,“最赚钱的那 20% 的款”,和“卖得最多的那 20% 的款”,是不是同一批?如果高度重合,说明结构健康;如果两批款几乎不重叠——卖得最多的不赚什么钱、赚钱的却卖不动——那你的资源分配其实是拧着的:流量给了不赚钱的款,赚钱的款却没得到投入。这种错位,比“某个品类增长放缓”更要命,因为它会持续地、悄悄地摊薄你的利润。
这里要提醒一句阈值思维:一个新品类的“初期低毛利”和“长期低毛利”是两回事。新上的款前期有铺货和推广成本,毛利偏低正常;但它必须在明确的观察期内(比如一到两个上新周期)把毛利拉回标准线,否则就该砍。脱离“上市多久”谈一个新系列的毛利高低,等于拿刚出生的孩子比身高。也必须说一句公道话:安踏的“多品牌结构”,中小品牌抄不了。
它是靠几十年积累的品牌矩阵、渠道资源和资本能力搭起来的,甚至靠收购(如成为彪马单一最大股东)来补全版图。中小品牌既没有这么多品牌,也没有这么大的资本。你要抄的不是“多品牌”,而是“结构思维”——
哪怕你只有一个品牌,也可以在“系列、价格带、场景”上搭出梯度:一条走量的基础线、一条赚利润的主力线、一条做形象的样板线。结构不一定要多,但一定要有层次。
最后要泼一盆冷水:别把"多品类"抄成"什么都做"。
安踏的每一条线,都有清晰的人群和定位。如果你只是因为“这个品类最近火”就加一条线,加到最后会变成一盘散沙——每条线都做不深,每条线都占资源。结构的价值在“分工”,不在“数量”。
带走三句话:
1.别赌下一个爆款,要搭结构——让几条线同时跑;
2.用增长快的线接住放缓的线——对冲不是全线都涨;
3.结构升级的标志是毛利率往上走——卖得多但毛利降了,是变差。
下次再有人因为“主力款今年卖得一般”就慌着要“再找个新爆款”,不妨先反问一句:我们缺的是一个新爆款,还是缺一个能接住波动的结构?
数据来源(截至 2026 年 9 月):安踏体育用品有限公司(02020.HK)2026 年中期业绩公告(2026-08-26 发布);集团与新板块收入、经营利润率、毛利率、分品牌占比等数据来自公司公告、新浪财经、同花顺财经、China Daily、Retail News Asia 等公开报道。本文为个人分析,不构成投资建议;数据以品牌方公告与财报原文为准。