选保险公司,本质是两件事:先比价,再比“出事时谁先到”。 品牌名气排在第三位。而且从2026年定价机制放开后,同一辆车、同一个驾驶记录,在不同公司的报价差距比过去大得多——所以“货比三家”这件事的含金量变高了
一、买保险选大公司一定更贵吗?
不一定。交强险价格全国统一,商业险里车损险、三者险的基准保费也是统一的,各家能自由发挥的主要是自主定价系数(燃油车0.5–1.5,新能源0.55–1.45,且还在向0.5–1.5靠拢)。这个系数每家公司自己定,依据是车型风险、你的出险记录、违章记录、年龄等。
结果就是:同样是15万家用车、300万三者+车损+医保外用药,A公司报4200,B公司报4700,完全可能。 这个差价来自“它怎么给你定价”,而不是“它家东西更好”。
所以正确顺序是:先拿3家以上的报价单,把保障项目对齐了再比价格,别一上来就认定某家贵。
二、主流公司怎么分?
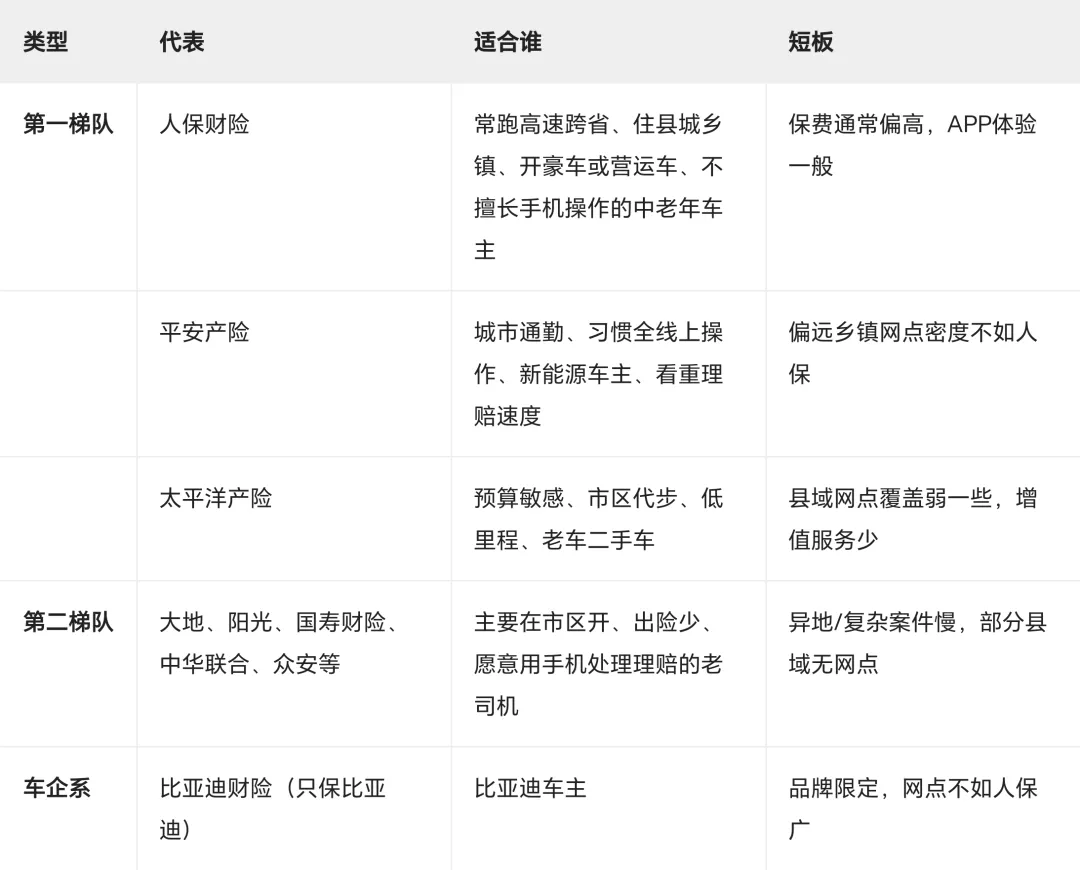
三大头部合计占了市场近七成份额,新能源车险更是它们先实现承保盈利。这不是说小公司不靠谱,而是说在新能源车、大额人伤这类复杂案件上,头部的数据积累和维修网络议价能力确实更强。
小公司不是不能买。 监管对偿付能力有硬性要求(综合偿付能力充足率不低于100%),正规持牌公司不存在“跑路”问题,真出问题也有保险保障基金兜底。福建等地的官方理赔服务测评里,富邦、紫金这类公司分数还高于部分头部。但前提是:你90%的时间在市区跑,且确认你所在的城市它有自营网点和合作修理厂。
新手司机、家里唯一的车、经常载家人跑长途的,建议直接上第一梯队。 多花的几百块,买的是出事时有人半小时到现场、不用自己垫钱修车
三、比公司时,只看这4个硬指标
1. 本地查勘响应速度(最重要,也最容易被忽略)
别看全国有多少网点的宣传数字,直接打客服电话问一句:“我在××市××区出险,查勘员多久能到?晚上十点呢?” 再搜一下本地车主的真实反馈。县城和乡镇尤其要问这句——人保在这块优势最明显。
2. 要不要垫付、能不能直赔
这是大小公司体验差距最大的地方。大公司一般直接跟修理厂结算,你把车放下就走;小公司可能要求你先垫付,再去报销发票,甚至告诉你“这家4S店没合作”。投保前问清:我常去的那家4S店或修理厂,是不是你们的合作直赔点?
3. 增值服务有没有写进保单
免费拖车(几次、多少公里内)、搭电、换胎、代驾、代步车——这些听着香,但口头承诺的不算,得在电子保单或条款附件里能找到。比如有的公司全年不限次拖车但限50公里,有的只给2次。按你自己的需求折算成钱,别被“送1000元礼包”晃了眼。
4. 两个公开数据,花两分钟就能查到
偿付能力充足率:国家金融监督管理总局官网每季度披露,低于红线的绕开。
当地理赔服务测评排名:各省金融监管部门会定期发布车险理赔服务质量测评,比网上的“口碑榜”靠谱得多。
四、渠道往往比公司更影响价格
优先级从高到低:
正规第三方平台(支付宝蚂蚁保、微信微保等)——好处是一键比对多家报价,适合第一轮筛价;最终下单前核对一遍保障方案是否一致。
电话车险/线下代理人——有时能谈到额外优惠,但务必确认保费是对公支付,绝不转私人账户
4S店——新车首年图省心可以,但普遍溢价明显,且容易捆绑销售。第二年建议自己出来比。
续保时间点:现在提前续保期已缩短到45天,建议在到期前15–45天开始比价,别等到最后一天被动接受报价。
五、咱们车主需要留意的点
远离“车辆统筹险”。那不是保险,不受保险监管,出事没人兜底,网上翻车的案例一大堆
别为赠品选公司。油卡、保养券、补漆券看着值几百上千,但真出了事,理赔员半小时能不能到、钱几天能到账,才是决定你这一年心情的关键。
报价单须逐项对齐再比。同样的“全险”,一家三者300万、一家200万,或者一家含医保外用药一家不含,比出来的差价毫无意义。固定组合建议:交强 + 三者300万 + 车损 + 医保外用药责任险
小剐小蹭别急着报案。无责事故不计入出险次数,该报就报;但有责的小额事故报一次,次年保费上浮可能比修车费还贵
六、具体怎么选呢?
城市通勤、年轻人、电车:人保,平安优先,同时拿太平洋和一家互联网平台报价比价
常跑长途、老家在县城乡镇、开豪车:人保,贵一点也值
预算紧、开车稳、基本只在市区:太平洋或第二梯队里本地有网点的,省下的钱加到三者保额上更划算。
比亚迪车主:先让比亚迪财险报价,再拿人保/平安对比,哪家便宜选哪家(保障对齐的前提下)
网约车/营运车:老老实实找有营运车承保经验的大公司,并且必须买营运性质对应的险种,否则出事可能拒赔
保险公司选对了只是及格,保额买够才是关键。 为了省300块从300万三者降到100万,或者砍掉几十块的医保外用药险,才是真正的捡芝麻丢西瓜
如果你告诉我车型车龄、是不是新能源、所在城市、平时一年大概跑多少公里、去年有没有出过险,几月份到期,我可以帮你列一份“该问哪几家、重点问什么”的比价清单
