他不上台前,却主宰台前;
他不露声色,却声震江湖。
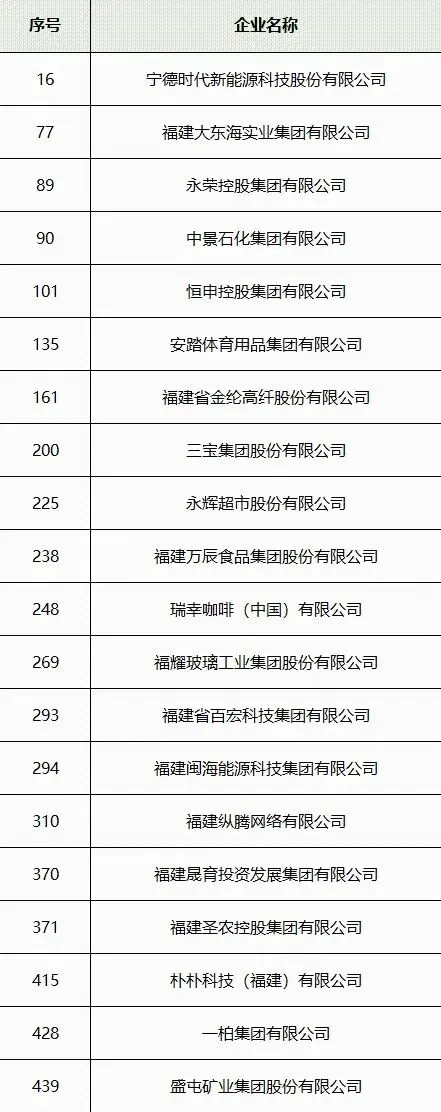
日前,全国工商联在天津发布"2026中国民营企业500强"榜单。福建20家企业上榜,数量与上年持平。
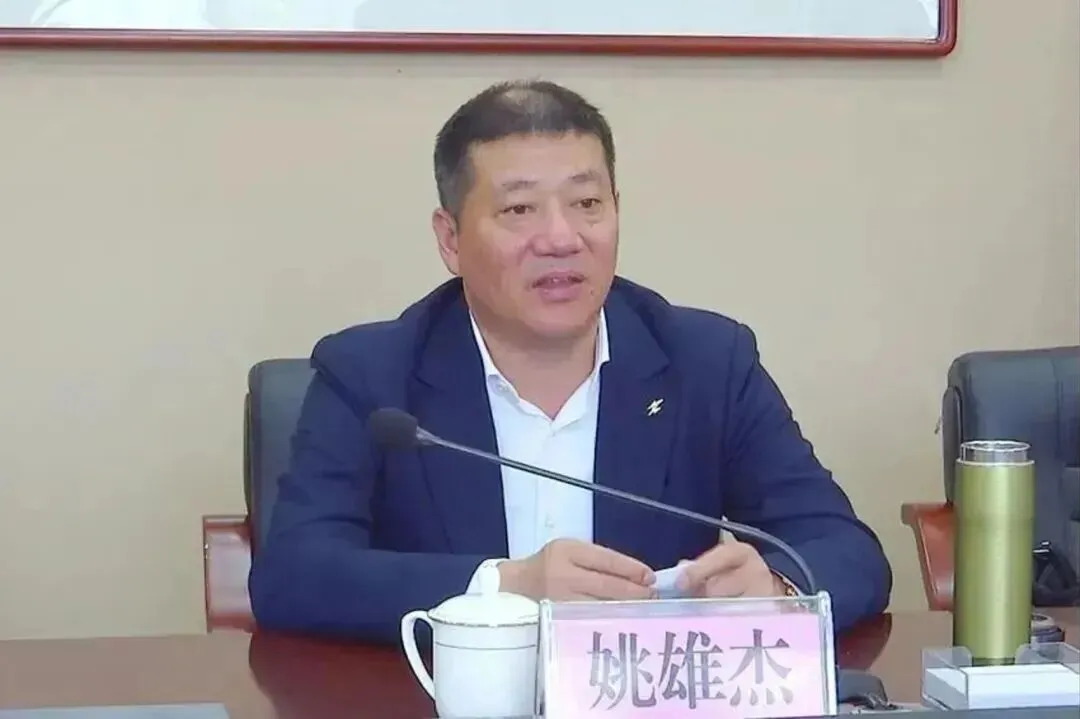
如果抛开排名,福建的20家上榜企业中,有19家去年就出现在这份榜单中,而唯一发生变化的是排名439位的盛屯矿业。而它的实际控制人——姚雄杰,却极少公开露面或接受媒体采访。
没有镁光灯,没有西装革履的领奖合影,甚至连企业官网都不见其踪影。这位1967年出生于福建龙岩永定的客家人,表面不动声色,地下却蕴藏着惊人的能量。从深圳国贸中心摄影器材公司的基层小职员,到掌控三家上市公司、总市值超600亿的"盛屯系"掌门人,姚雄杰用近三十年的时间,书写了一部中国民营资本生猛、隐秘、也颇具争议的教科书。
1967年,姚雄杰出生在福建龙岩永定的一个普通家庭。上世纪八十年代末,改革开放的春风吹遍东南沿海,无数闽西青年南下深圳,寻找改变命运的机会。1991年,24岁的姚雄杰踏上了南下的列车,进入深圳国贸中心一家摄影器材公司做基层职员。彼时的深圳,是中国最火热的淘金场,也是最残酷的竞技场。
姚雄杰没有学历光环,没有家世背景,有的只是一双善于观察的眼睛和一颗不甘平庸的心。他在国贸中心做了两年,见识了这座城市最繁华的商业肌理,也看清了底层打工者天花板有多低。
1993年,26岁的姚雄杰做了一个在当时看来近乎疯狂的决定——辞职创业。他拿出全部积蓄,创立了深圳雄震投资公司。这便是日后庞大“盛屯系帝国”的原点。
没有人会想到,这家日后搅动A股、港股乃至全球矿业市场的资本巨兽,起步时不过是一间不起眼的投资公司。而它的缔造者,当时连一间像样的办公室都未必租得起。
雄震投资成立后的头五年,姚雄杰的商业版图如同一盘散沙。电热水器、防盗门、房地产、彩票机……他什么都做过,什么都没做成。26岁创业的激情,在现实面前碰得头破血流。
一直到1998年,命运的转折悄然降临。这一年,姚雄杰通过雄震投资受让中国宝安集团持有的2400万股龙舟股份股权,一举成为第一大股东,将这家厦门上市公司更名为"雄震集团"。时年31岁的他,由此取得了对第一家上市公司的控制权。
此后十年,雄震集团在各种业务之间频繁切换,始终未能找到核心赛道,反而因连续亏损被戴上"ST"帽子,濒临退市深渊。那是姚雄杰创业生涯最灰暗的十年。
然而,真正的猎手,往往在最绝望的时刻嗅到猎物的气息。2007年前后,紫金矿业的崛起让整个中国资本市场看到了矿产资源的巨大价值。姚雄杰敏锐地捕捉到了信号——中国工业化进程对铜、锌、镍等基础金属的需求正在爆发式增长,而国内矿业资产的证券化程度极低,这意味着巨大的空间。
2007年,雄震集团正式进军矿产领域。2011年7月,"厦门雄震矿业集团股份有限公司"正式更名为"盛屯矿业集团股份有限公司"。从此,一个以"盛屯"为旗帜的矿业帝国,开始在资本市场急速膨胀。
从濒临退市的"壳公司"到市值数百亿的矿业集团,姚雄杰完成了中国资本市场最经典的"借壳翻身"戏码。而他的手法,日后被市场反复解剖、争议不断。
如果说2007年的转型是姚雄杰的战略觉醒,那么此后十余年的并购扩张,则是他资本手段的集中爆发。
据Wind此前统计,截至2022年前后,盛屯矿业作为买方参与的并购已达23起,标的几乎全是矿业公司。与此同时,公司通过定向增发、信托融资、股权质押等多种手段,累计融资超过156亿元。其中,仅定向增发募资就达84.29亿元。
这套"左手从市场拿钱、右手把钱变成矿"的打法,被业内人士称为"姚式资本永动机"。
2011年11月,盛屯集团以14.68亿元高价收购埃玛矿业100%股权。而就在七个月前,牛散周万沅夫妇控制的上海润鹏仅以450万元收购了埃玛矿业45%的股权。七个月时间,450万变成14.58亿——这不是魔术,这是资本运作的极致。
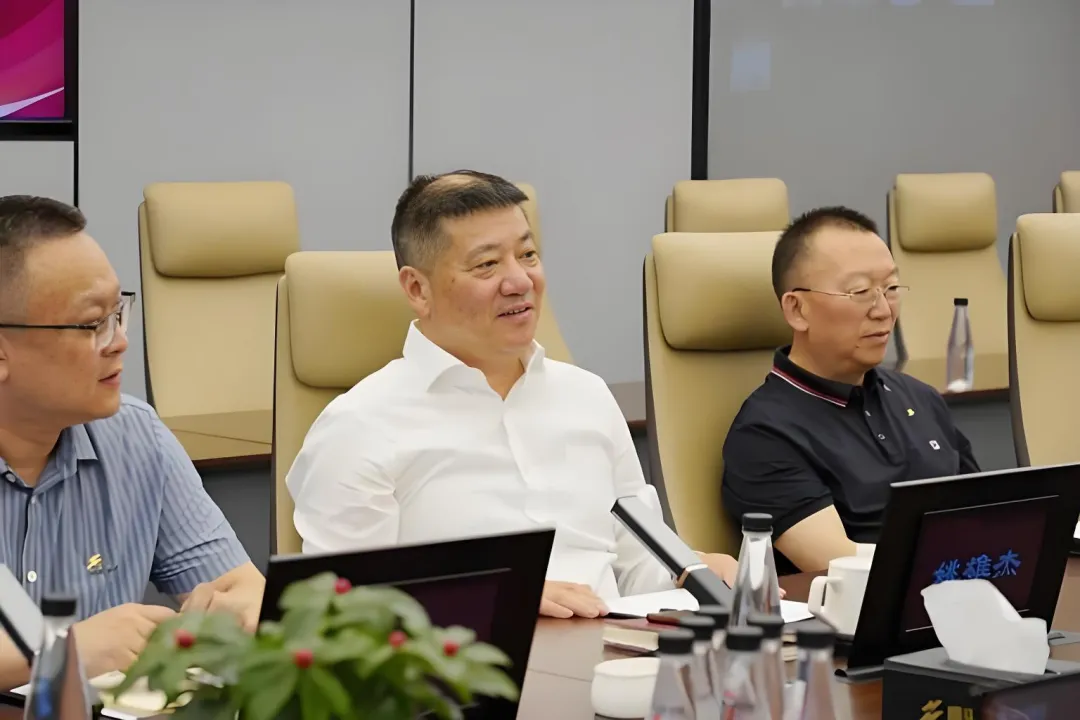
更耐人寻味的是,周万沅早在2009年就参与了盛屯矿业的定增,成为第三大股东。而他控制的深圳源兴华,在将埃玛矿业股权以6.66亿元卖给盛屯集团后,盛屯集团的持股比例从9.27%飙升至21.89%。一进一出,周万沅赚得盆满钵满,盛屯集团则完成了对上市公司的绝对控制。
类似的故事在四环锌锗、贵州华金、威华股份(后更名盛新锂能)等案例中反复上演:先以极低价格在体外获取资产,再通过定增等方式高价装入上市公司,股价上涨后减持套现,再寻找下一个猎物。
一些市场分析将这一模式概括为“低位获取资产、再通过资本市场实现资产证券化”。
到2024年一季度,盛屯矿业总资产已达385.8亿元,较2007年转型伊始增长127倍;2023年营收244.6亿元,较2007年的3843万元增长超过640倍。
数字是冰冷的,但数字背后的资本游戏却滚烫得灼人。
如果说盛屯矿业是姚雄杰的"发家之本",那么盛新锂能和他最新收购的港股公司Rimbaco,则是他构建"盛屯系"版图的战略延伸。
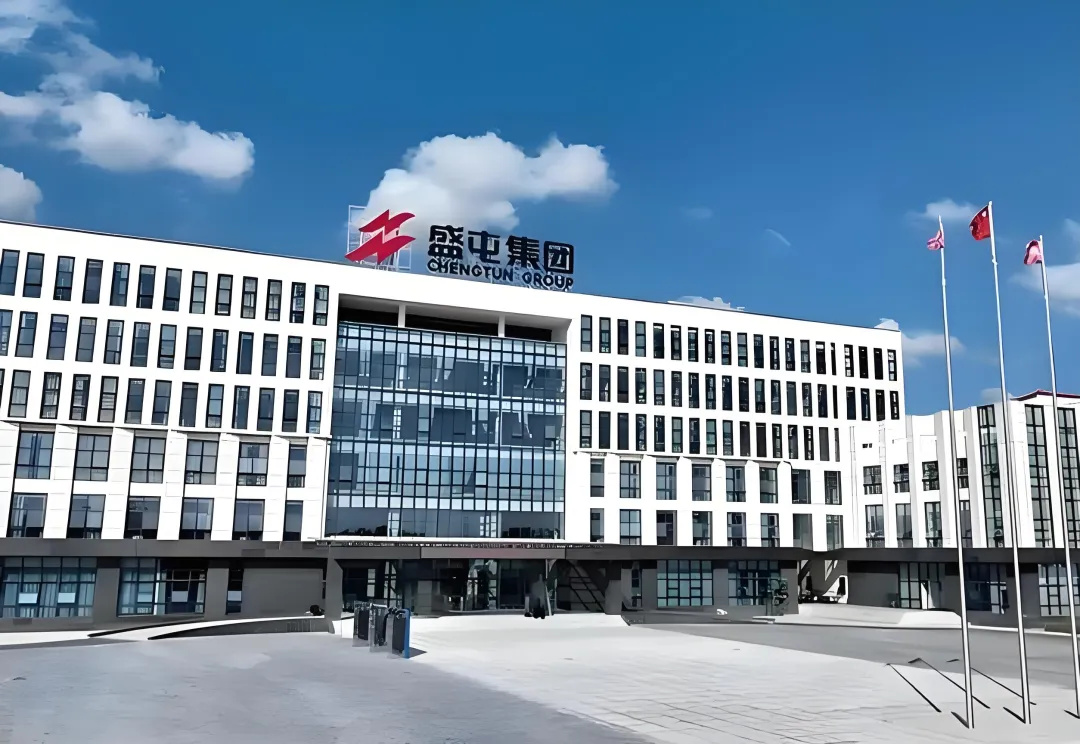
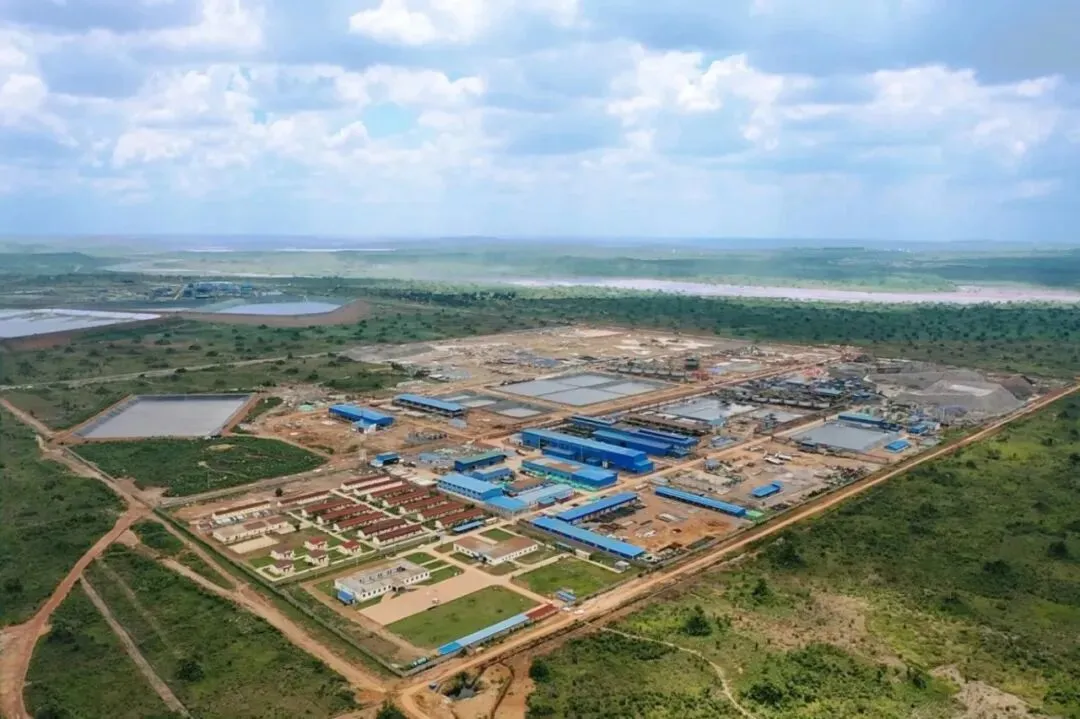
盛屯矿业(600711.SH) 是"盛屯系"的首家A股上市公司,深耕有色金属逾17年,构建了从勘探、开采到冶炼、贸易的全链条产业体系,重点聚焦铜、钴、镍三大新能源核心金属,并于2026年2月斥资约13.5亿元收购加拿大上市公司Loncor,获取刚果(金)阿杜姆比金矿——这座资源量123.6吨、平均品位超2克/吨的优质高品位露天矿,被视为盛屯矿业在铜价波动周期中的"压舱石"。
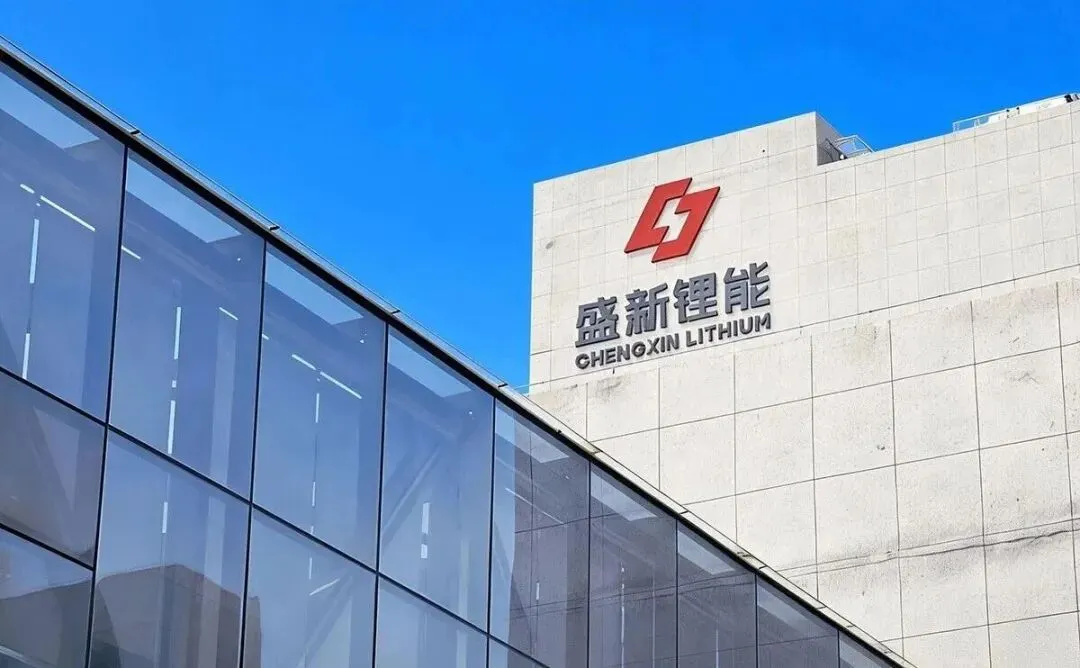
盛新锂能(002240.SZ) 是姚雄杰的第二张王牌,聚焦锂电新能源业务。2016年至2017年,盛屯集团通过"老股转让+定增"方式拿下威华股份控制权,随后将旗下盛屯锂业装入上市公司,完成从传统矿业到新能源锂电的跨界布局。
而2026年4月,姚雄杰以"骨折价"——每股仅0.167港元,较停牌前折让74.31%——完成对港股上市公司Rimbaco(01953.HK)75%控股权的收购。这家马来西亚楼宇建造商市值不过5.73亿港元,业务规模有限且持续亏损,但姚雄杰看中的显然不是它的建筑业务,而是港股上市平台的"壳"价值。市场普遍猜测,未来有色金属或锂电资产有望注入其中,实现业务转型与价值重估。
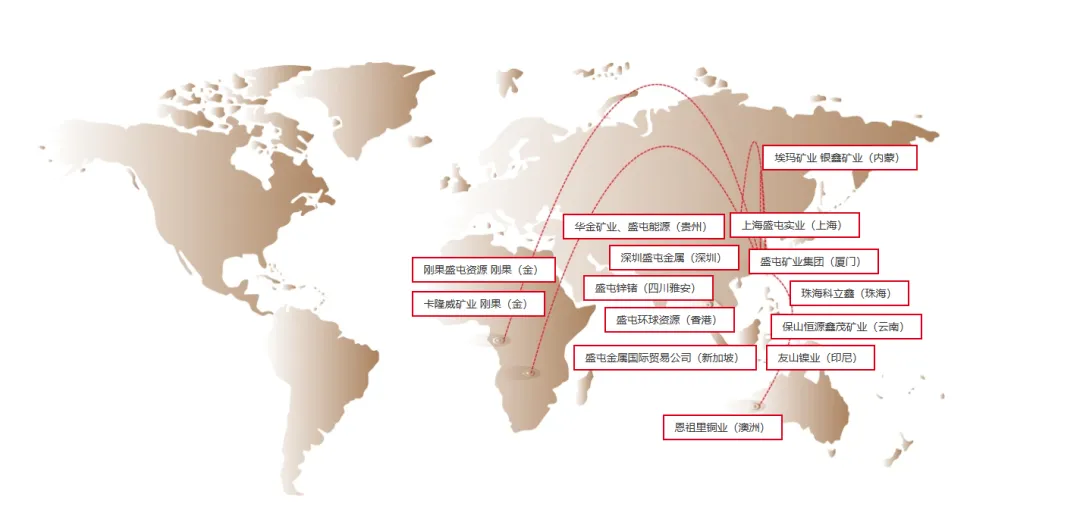
三家上市公司、两家A股一家港股,姚雄杰的资本版图从A股延伸至港股,从国内矿山延伸至刚果(金)、印尼、加拿大,全球化布局的野心昭然若揭。
2026年,对姚雄杰而言,是收获与风险交织的一年。
业绩层面,盛屯矿业延续强劲增长。2025年,公司股价全年涨幅超过217%,市值一度突破400亿元。2026年一季度,公司实现归母净利润10.2亿元,同比增长250.4%,主要受刚果(金)铜钴项目产量增长及铜价高位运行带动。
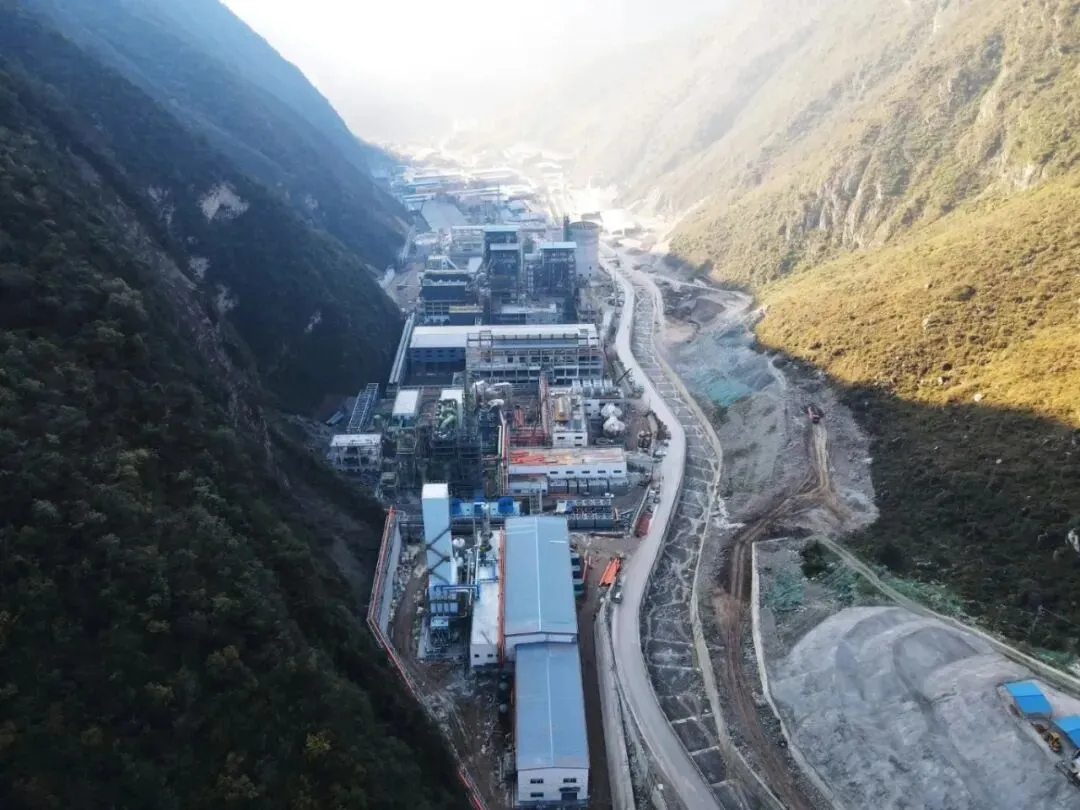
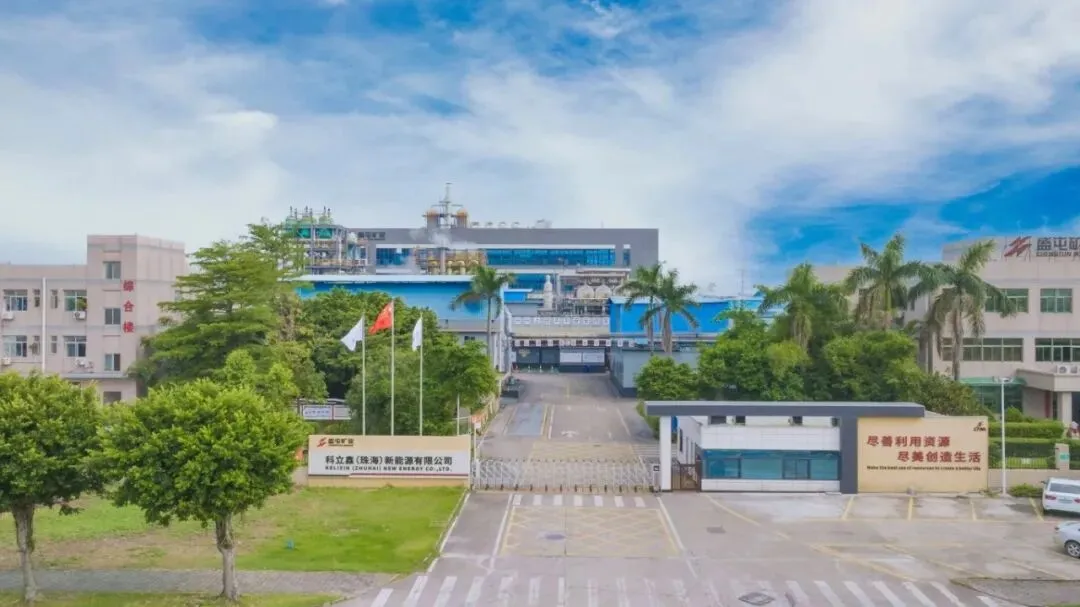
产业版图也在继续扩张。贵州福泉项目2024年实现工业产值15.88亿元,2025年增至41亿元。2026年,公司进一步将磷酸铁锂项目规划产能调整至40万吨,总投资增至70亿元,二期年产15万吨磷酸铁项目已进入试生产阶段。从刚果(金)的铜钴资源,到印尼的镍,再到贵州新能源材料,盛屯系正在向产业链上下游延伸。
但高速扩张的另一面,是治理和资金压力。
2024年,盛屯矿业因部分钴湿法冶炼中间品销售业务存在控制权尚未实质转移即确认收入等问题,被厦门证监局警告并罚款300万元,公司股票自2024年8月起被实施其他风险警示,直至2025年8月才撤销。
截至2025年末,公司资产负债率58.84%,流动负债186.75亿元,其中短期借款84.66亿元,货币资金80.62亿元。高并购、高投入与较高负债水平叠加,此前的信息披露处罚,也使这家快速扩张的矿业集团面临着资金安全与公司治理能力的持续考验。
在公开资料中,姚雄杰几乎是一个"不存在"的人。他不担任盛屯矿业任何职务,甚至在公司官网的管理层介绍中都难觅其踪。但所有人都知道,他才是真正的掌控人。
根据股权穿透,姚雄杰通过深圳盛屯集团有限公司持有盛屯矿业控股股东的股权,并通过盛屯实业间接控制多家关联企业。在盛屯集团内部,现任董事长是熊波,但姚雄杰作为最终实益拥有人,始终是幕后的最高决策者。
9月22日,当盛屯矿业的名字出现在中国民营企业500强第439位时,姚雄杰大概率正坐在深圳某间不起眼的办公室里,翻看着最新的铜价走势和并购标的。他不需要去天津领奖,因为那些矿山、那些股权、那些跨越大洋的资产,早已是他最好的勋章。
从龙岩永定的大山深处到深圳国贸的柜台前,从濒临退市的ST壳公司到市值数百亿的矿业帝国,姚雄杰的故事是中国民营经济最生猛也最复杂的缩影。他身上有闽西客家人"硬颈"精神的极致体现——敢赌、敢拼、敢在悬崖边起舞;也有资本江湖另一面的集中投射——激进、并购,冷冰冰的商业现实。
从1993年创立雄震投资,到1998年取得第一家上市公司控制权,再到今天将矿业、新能源和港股平台纳入同一资本版图,姚雄杰的商业轨迹,几乎与中国资本市场过去三十年的几个重要阶段重合。
如今,盛屯矿业仍在向铜、镍、钴、金等资源领域扩张,盛新锂能继续押注新能源材料,Rimbaco则成为其最新进入的资本市场平台。对于这个已经延续三十余年的“盛屯系”而言,新的故事才刚刚开始。
免责声明:
1、整理、转载此文系出于传递更多信息之目的,不代表本号的观点和立场。
2、本文版权归原作者所有,部分图片来自网络。为尊重知识产权,本号尽量标注每篇文章、每张图片的来源;若有来源标注错误、侵权或不愿意被转载,请作者持权属证明在30日内与本号后台联系,我们将及时更正、删除,谢谢!